Par Pacific: выручка выросла на 51,6%, но маржа сжалась, а долг почти обнулился
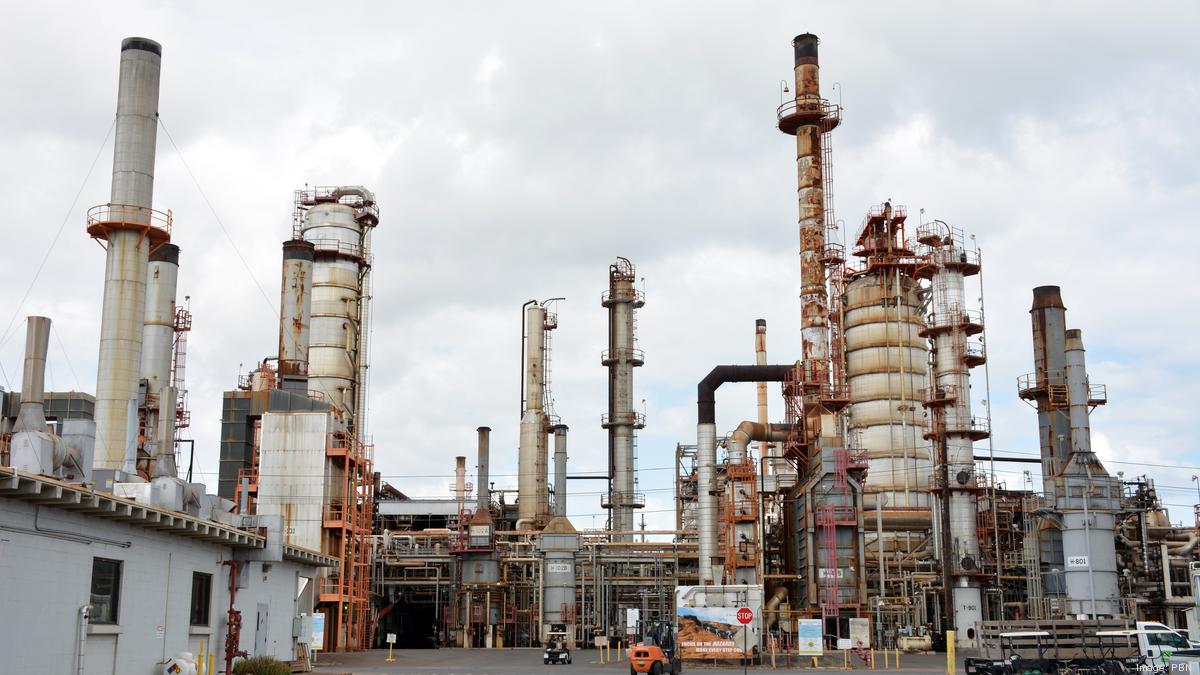
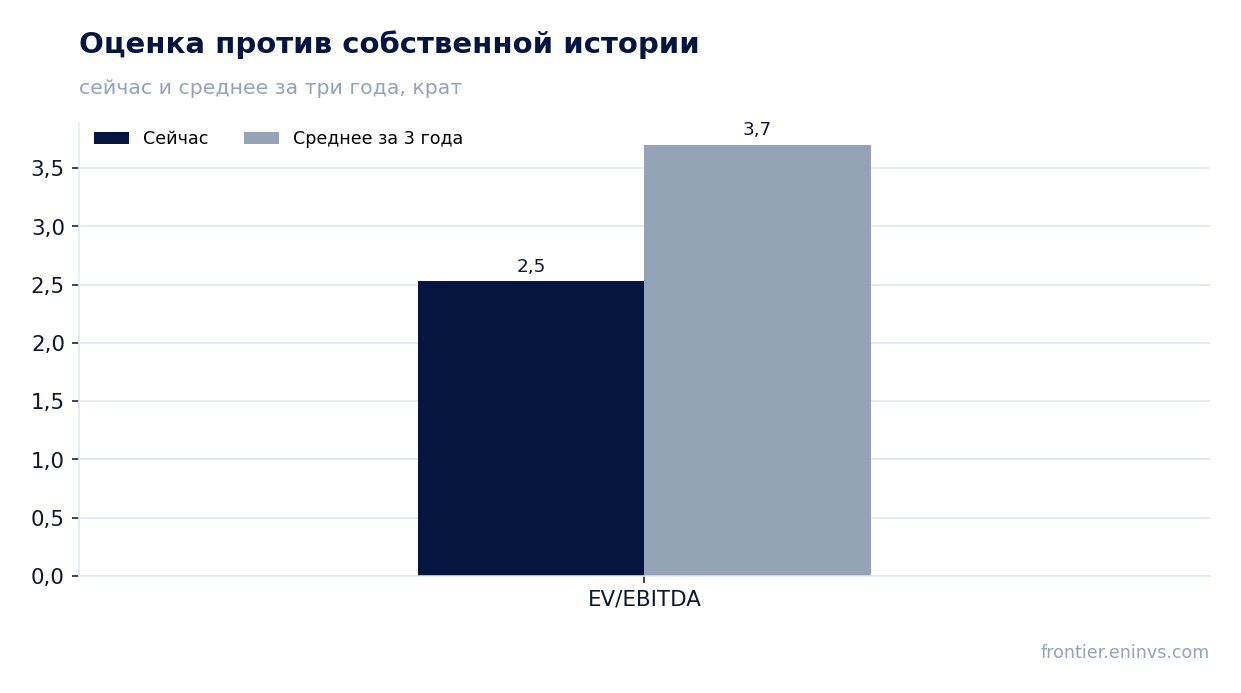
4 ноября Par Pacific раскрыла результаты за третий квартал 2026 года. Выручка составила 3 052,4 млн долл., прибавив 51,6% год к году, EBITDA – 511,2 млн долл. (+29,5%), чистая прибыль – 353,3 млн долл. (+34,5%). Маржа по EBITDA сжалась до 16,7% с 19,6% годом ранее, а чистый долг на конец квартала составил всего 0,1 млрд долл. против 1,3 млрд годом ранее. При мультипликаторе EV/EBITDA 2,5 против собственного трёхлетнего среднего 3,7 акция выглядит дешёвой, и вердикт – «скорее привлекательная».
Главные тезисы
— Выручка выросла на 51,6%, но рост замедлился относительно 56,8% во втором квартале
— EBITDA прибавила 29,5%, но маржа сжалась до 16,7% с 19,6% годом ранее
— Чистая прибыль выросла на 34,5%, а рентабельность по ней снизилась до 11,6% с 13,0%
— Свободный денежный поток усилился: операционный поток 838,9 млн долл. при капитальных затратах всего 37,4 млн
— Чистый долг сократился с 1,3 млрд долл. на 30 сентября 2025 года до 0,1 млрд на 30 сентября 2026 года
— Мультипликатор EV/EBITDA 2,5 ниже собственного трёхлетнего среднего 3,7 на 32%
— Модель портала даёт потенциал роста цены акции всего +1%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,01 | 3,05 | +51,6% |
| EBITDA | 0,39 | 0,51 | +29,5% |
| Операционная прибыль | 0,36 | 0,47 | +31,7% |
| Чистая прибыль | 0,26 | 0,35 | +34,5% |
| Операционный денежный поток | 0,22 | 0,84 | +282,4% |
| Капзатраты | 0,03 | 0,04 | +15,9% |
| Рентабельность по EBITDA | 19,6% | 16,7% | -2,9 п.п. |
| Чистая маржа | 13,0% | 11,6% | -1,4 п.п. |
Выручка выросла на 51,6%, но рост замедлился относительно 56,8% во втором квартале
В третьем квартале 2026 года выручка Par Pacific составила 3 052,4 млн долл., что на 51,6% больше, чем годом ранее.
Замедление не меняет картины: компания уже второй квартал работает на уровне выручки выше 3 млрд долл., тогда как в первом квартале 2026 года она составляла 1 823,8 млн долл.
Для инвестора важнее не сам рост, а то, что он сопровождается падением маржи. Выручка растёт быстрее EBITDA, и это означает, что каждая дополнительная единица продаж приносит меньше прибыли, чем раньше.
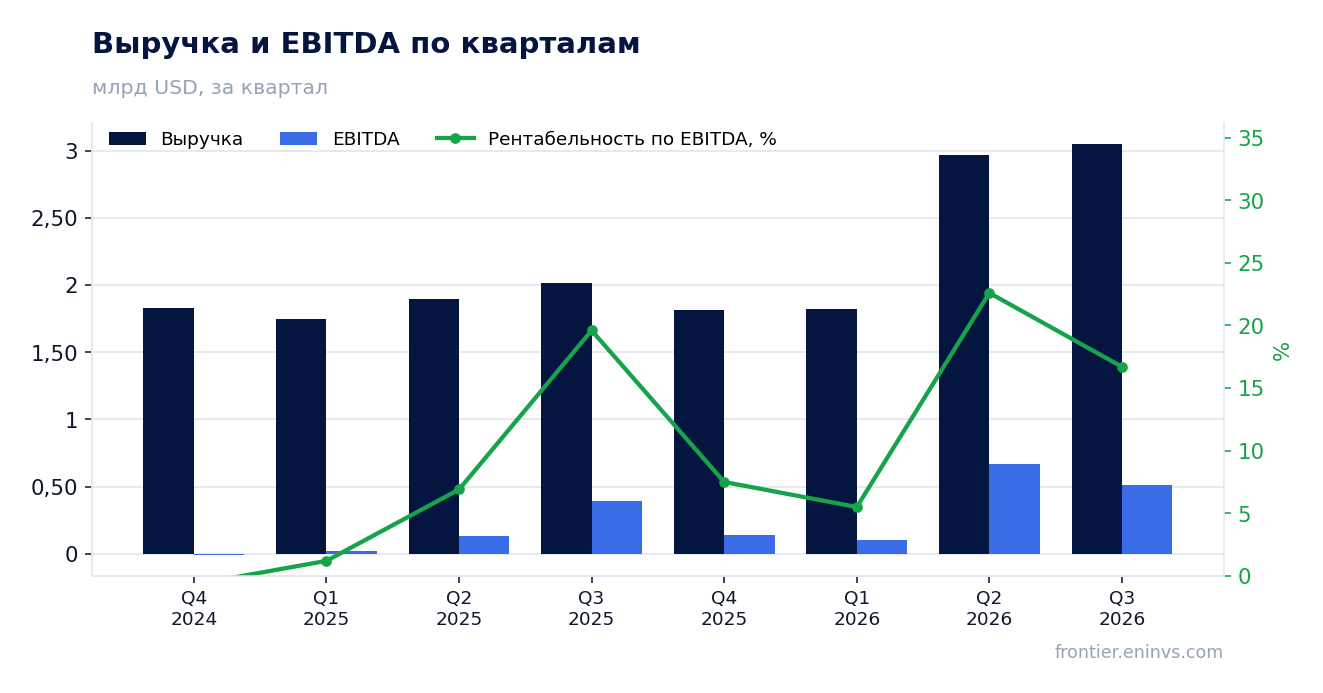
EBITDA прибавила 29,5%, но маржа сжалась до 16,7% с 19,6% годом ранее
EBITDA за третий квартал 2026 года составила 511,2 млн долл., что на 29,5% больше, чем годом ранее. При этом рентабельность по EBITDA снизилась до 16,7% с 19,6% в третьем квартале 2025 года.
Разрыв между ростом выручки и ростом EBITDA объясняет сжатие маржи: выручка прибавила 51,6%, а EBITDA – только 29,5%. Это означает, что затраты росли быстрее выручки, и операционный рычаг сработал в обратную сторону.
Операционная прибыль за квартал составила 472,1 млн долл., что также указывает на давление на издержки. Компания наращивает объёмы, но эффективность падает, и это главный вопрос к отчёту.
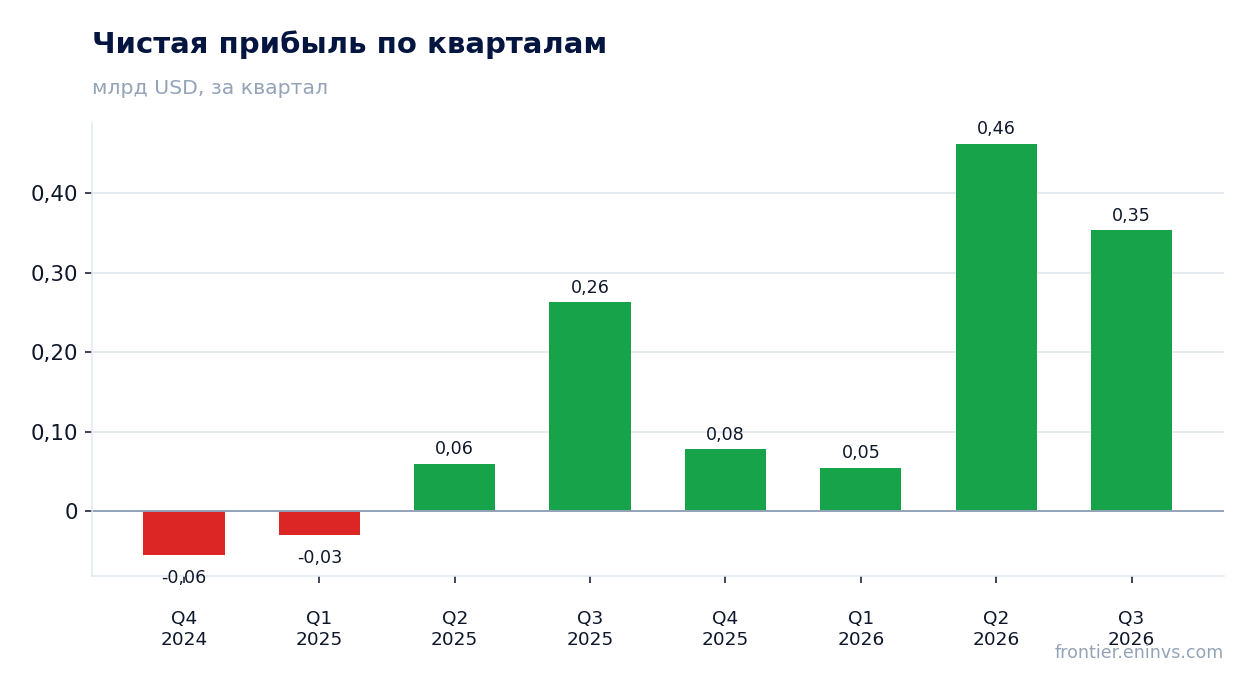
Чистая прибыль выросла на 34,5%, а рентабельность по ней снизилась до 11,6% с 13,0%
Чистая прибыль за третий квартал 2026 года составила 353,3 млн долл., что на 34,5% больше, чем годом ранее. Рентабельность по чистой прибыли снизилась до 11,6% с 13,0% в третьем квартале 2025 года.
Снижение рентабельности согласуется с динамикой EBITDA: давление на издержки на операционном уровне переносится и на чистую прибыль. При этом абсолютный рост прибыли остаётся значительным.
За последние 12 месяцев чистая прибыль составила 947,6 млн долл. при выручке 9 700,0 млн долл. и EBITDA 1 800,8 млн долл. Эти цифры описывают годовой период, а не отдельный квартал, и их нельзя напрямую сравнивать с квартальными темпами роста.
Свободный денежный поток усилился: операционный поток 838,9 млн долл. при капитальных затратах всего 37,4 млн
Операционный денежный поток за третий квартал 2026 года составил 838,9 млн долл., а капитальные затраты – всего 37,4 млн долл. Это означает, что свободный денежный поток за квартал превысил 800 млн долл.
Такое соотношение потоков и затрат указывает на то, что компания не обременена крупными инвестиционными программами. Низкий уровень капитальных затрат позволяет направлять почти весь операционный поток на сокращение долга.
За последние 12 месяцев операционный денежный поток составил 1 174,6 млн долл. Это устойчивая способность генерировать деньги, которая и позволила радикально снизить долговую нагрузку.
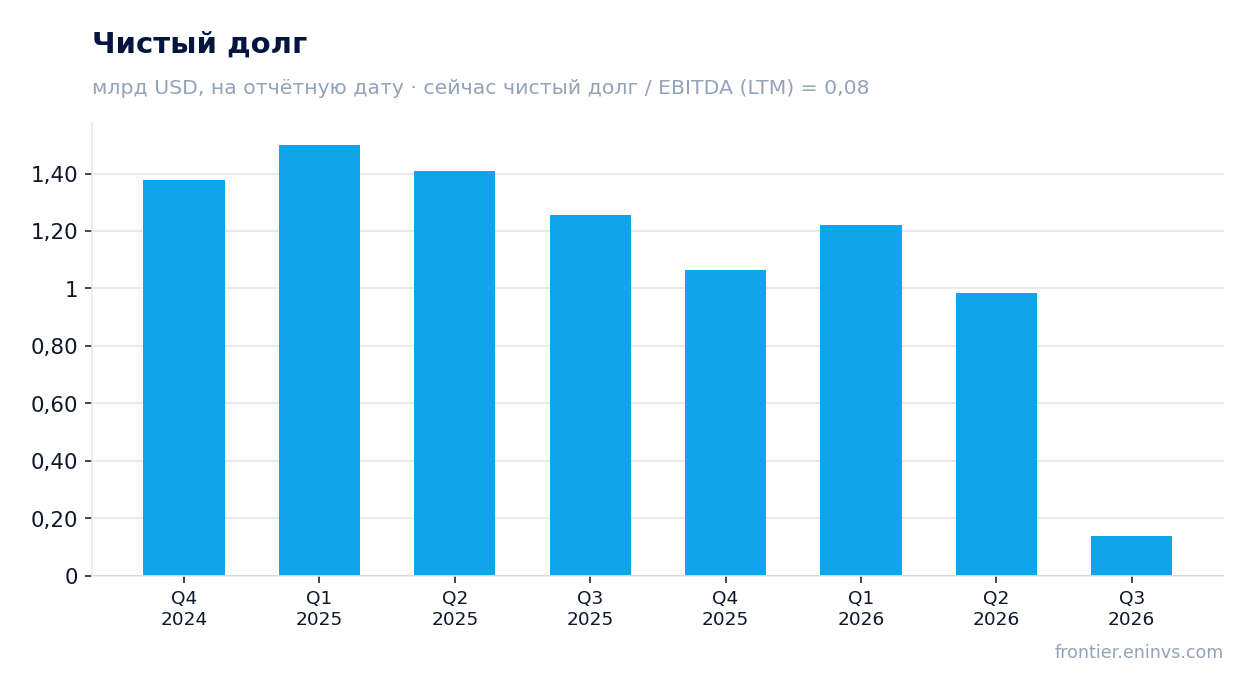
Чистый долг сократился с 1,3 млрд долл. на 30 сентября 2025 года до 0,1 млрд на 30 сентября 2026 года
Чистый долг на 30 сентября 2026 года составил 0,1 млрд долл., тогда как на 30 сентября 2025 года он был 1,3 млрд долл. За год показатель сократился на 1,1 млрд долл. Также за квартал он снизился с 1,0 млрд долл. на 30 июня 2026 года до 0,1 млрд на 30 сентября.
Сокращение долга произошло за счёт сильного операционного денежного потока при низких капитальных затратах. Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,08, то есть долг практически отсутствует.
Низкая долговая нагрузка даёт компании свободу действий, но одновременно означает, что эффект финансового рычага на прибыль минимален. Для акционера это скорее защитный фактор, чем драйвер роста.
Мультипликатор EV/EBITDA 2,5 ниже собственного трёхлетнего среднего 3,7 на 32%
Текущий мультипликатор EV/EBITDA за последние 12 месяцев составляет 2,5, тогда как его собственное трёхлетнее среднее – 3,7. Акция торгуется на 32% ниже своей исторической оценки по этому мультипликатору.
Мультипликатор P/E за последние 12 месяцев равен 3,6, что также указывает на низкую оценку. Рентабельность собственного капитала при этом составляет 65,5%, что отражает высокую отдачу на капитал при низкой долговой нагрузке.
Однако низкая оценка может быть следствием сжатия маржи. Если рынок ожидает дальнейшего падения рентабельности, текущий мультипликатор не обязательно означает недооценку.
Модель портала даёт потенциал роста цены акции всего +1%
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал роста цены акции до справедливой стоимости составляет +1%. Это наша собственная оценка, а не рыночный консенсус.
Практически нулевой потенциал означает, что текущая цена уже близка к справедливой по нашей модели. Основной аргумент в пользу акции – низкий мультипликатор относительно истории, но он компенсируется риском дальнейшего сжатия маржи.
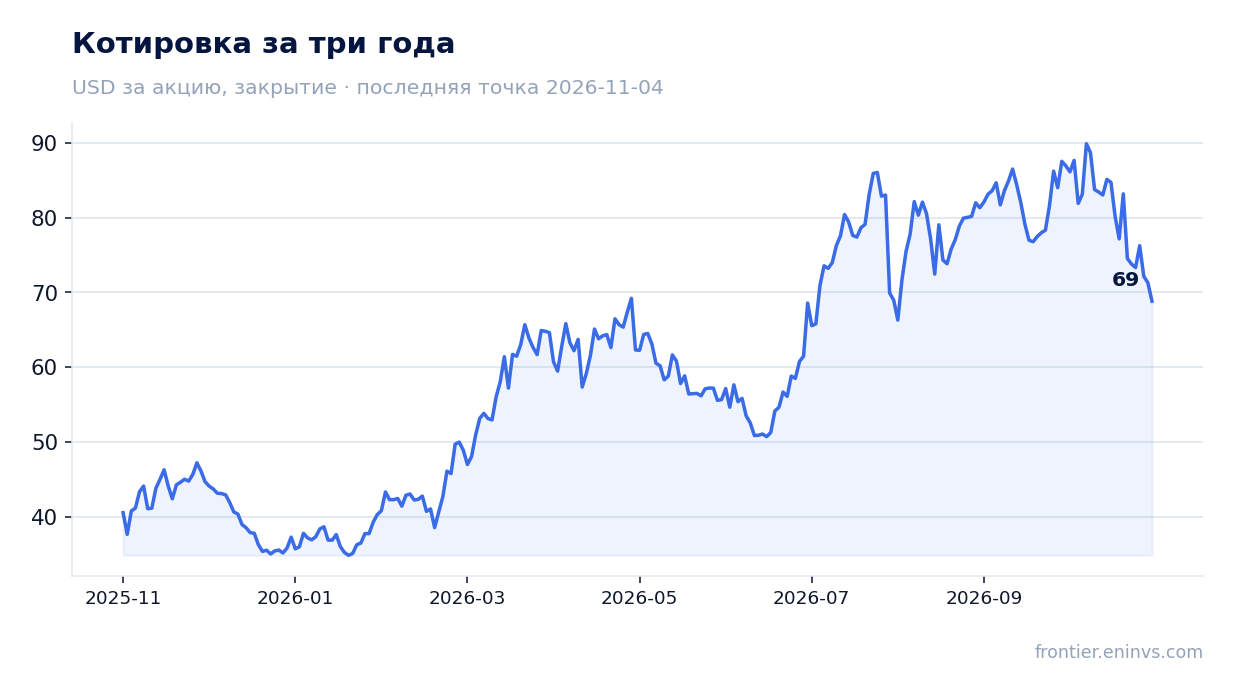
Цена акции на закрытии перед отчётом составляла 71,28 долл., в день отчёта она снизилась на 3,5% и осталась на этом уровне к 4 ноября 2026 года. Рынок отреагировал на отчёт сдержанно.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,45 млрд USD |
| P/E (LTM) | 3,6 |
| EV/EBITDA (LTM) | 2,5 |
| P/B | 2,22 |
| Чистый долг / EBITDA | 0,08 |
| Операционный денежный поток (LTM) | 1,17 млрд |
| ROE | 65,5% |
| EV/EBITDA, среднее за 3 года | 3,7 |
Итог
Сильная сторона отчёта – денежный поток и долг: операционный поток 838,9 млн долл. при капитальных затратах 37,4 млн долл. позволил сократить чистый долг с 1,3 млрд долл. годом ранее до 0,1 млрд. Однако рост выручки на 51,6% сопровождается сжатием маржи по EBITDA до 16,7% с 19,6%, и это главный вопрос для держателя акции. Мультипликатор EV/EBITDA 2,5 против трёхлетнего среднего 3,7 выглядит дешёвым, но модель портала даёт всего +1% потенциала. Вердикт – «скорее привлекательная»: низкая оценка и крепкий баланс перевешивают, но для роста нужен разворот маржи.
Перейти к финансовой карточке компании PARR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций