Phillips 66: прибыль выросла в 42 раза, и почти всю её принесла нефтепереработка на рекордной загрузке
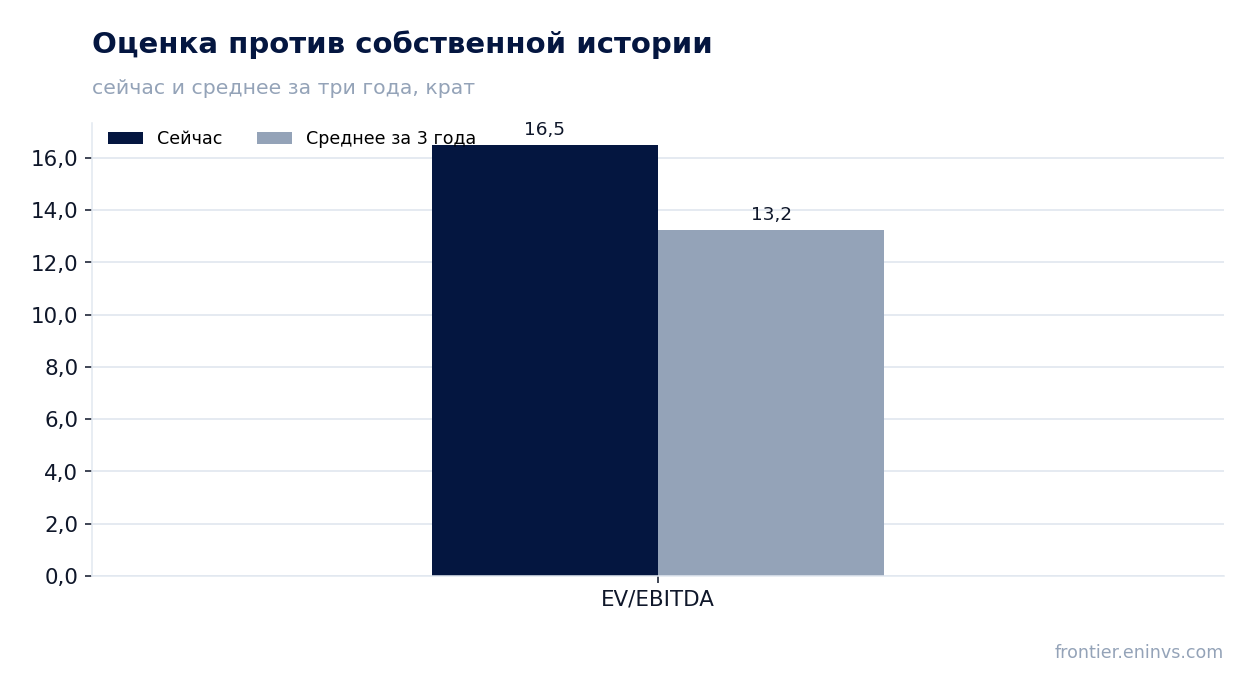
28 октября Phillips 66 раскрыла результаты за третий квартал 2026 года. Выручка составила 50,54 млрд долл. (+46,4% год к году), чистая прибыль – 5,62 млрд долл. против 0,13 млрд годом ранее, операционный денежный поток – 7,28 млрд долл. Прибыль почти целиком сделала нефтепереработка: 6,03 млрд долл. до налога при реализованной марже 38,00 долл. за баррель и загрузке 98%. Бумага торгуется дороже собственной истории по EV/EBITDA (16,5 против 13,2), и при таком мультипликаторе акция выглядит нейтрально: сильный квартал уже в цене.
Главные тезисы
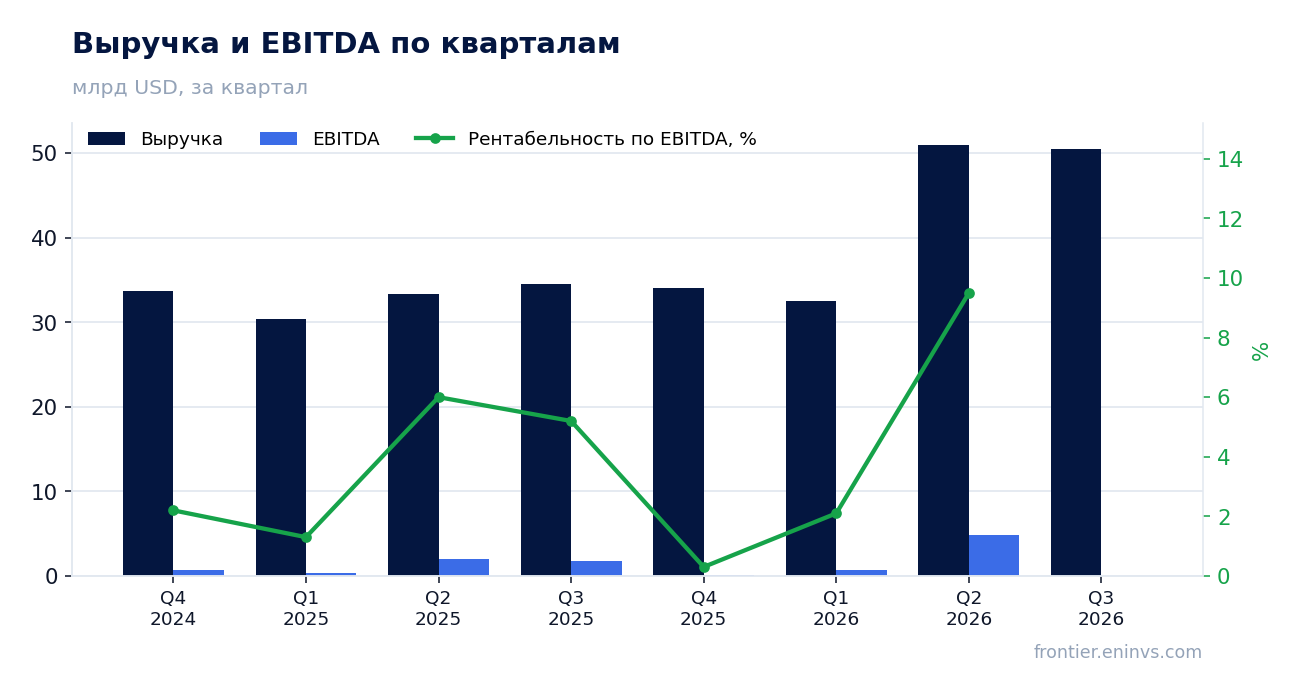
— Выручка прибавила 46,4%, но рост замедлился с 53,1% кварталом ранее
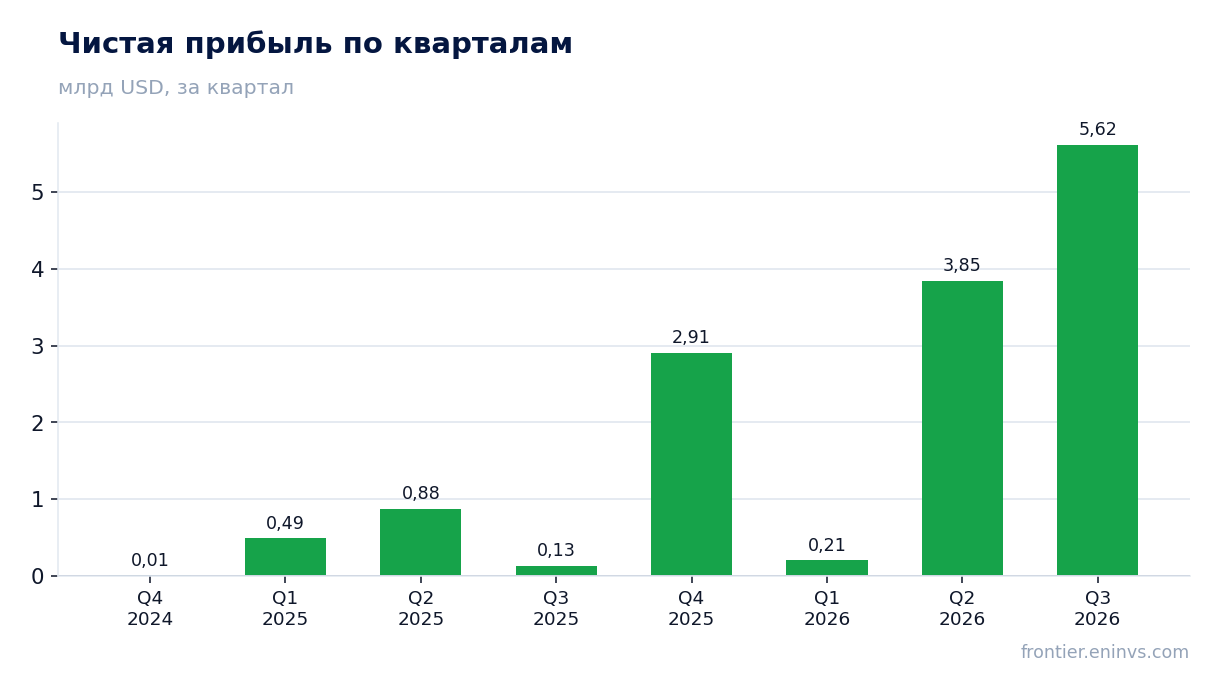
— Из 5,62 млрд долл. прибыли 6,03 млрд до налога дала нефтепереработка при марже 38,00 долл. за баррель
— Маржа чистой прибыли поднялась до 11,1% с 0,4% годом ранее
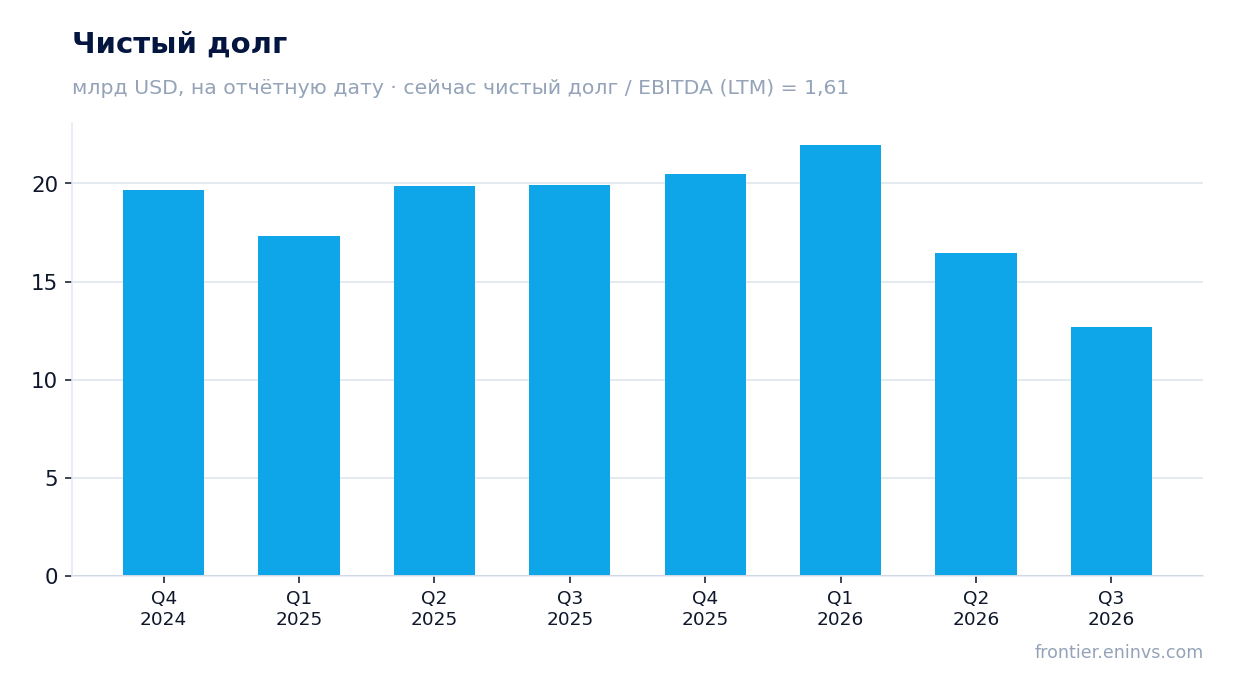
— Чистый долг снизился до 12,7 млрд долл. с 16,5 млрд на конец июня
— Операционный поток в 7,28 млрд долл. профинансировал 2,78 млрд долл. возврата акционерам
— Дивидендная доходность 1,83% скромна для истории и проигрывает безрисковой ставке
— EV/EBITDA 16,5 выше собственного трёхлетнего среднего 13,2 на 25%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 34,5 | 50,5 | +46,4% |
| EBITDA | 2,74 | — | — |
| Операционная прибыль | 0,96 | — | — |
| Чистая прибыль | 0,13 | 5,62 | +4122,6% |
| Операционный денежный поток | 1,18 | 7,28 | +518,1% |
| Капзатраты | 0,54 | — | — |
| Рентабельность по EBITDA | 7,9% | — | — |
| Чистая маржа | 0,4% | 11,1% | +10,7 п.п. |
Выручка прибавила 46,4%, но рост замедлился с 53,1% кварталом ранее
Выручка третьего квартала 2026 года составила 50,54 млрд долл., на 46,4% больше, чем годом ранее. Это второй подряд квартал с ростом около половины: во втором квартале выручка прибавила 53,1%. По сравнению с ним темп замедлился, хотя абсолютный уровень остался почти тем же – 51,0 млрд долл. во втором квартале против 50,5 млрд в третьем.
Годом ранее база была низкой: в третьем квартале 2025 года выручка составляла 34,5 млрд долл. и снижалась на 2,9% год к году. С тех пор компания консолидирует 100% нефтеперерабатывающих заводов Borger и Wood River после покупки оставшейся половины WRB Refining 1 октября 2025 года – это меняет и базу, и объём продаж.
Замедление на семь процентных пунктов не говорит о слабости спроса: квартал к кварталу выручка почти не изменилась, а годовой скачок держится на низкой базе и консолидации. Для следующего отчёта важнее не темп роста выручки, а удержание маржи переработки.
Из 5,62 млрд долл. прибыли 6,03 млрд до налога дала нефтепереработка при марже 38,00 долл. за баррель
Прибыль квартала – 5,62 млрд долл., или 14,08 долл. на разводнённую акцию. Почти вся она сделана в переработке: сегмент Refining принёс 6,03 млрд долл. до налога против 3,06 млрд во втором квартале. Реализованная маржа выросла до 38,00 долл. за баррель с 24,08 долл. кварталом ранее, загрузка мощностей – до 98% с 96%.
Драйвер назван в отчёте прямо: рост рыночных крек-спредов. Дополнительно помогли объёмы – переработано 196,1 млн баррелей против 186,9 млн во втором квартале, а в Central Corridor достигнут рекордный вход 848 тыс. баррелей в сутки. Выход дистиллятов тоже рекордный – 41%, выход светлых нефтепродуктов – 86%.
Остальные сегменты ослабли. Midstream дал 702 млн долл. против 785 млн, Chemicals – 311 млн против 404 млн, Marketing and Specialties – 245 млн против 583 млн, Renewable Fuels – 191 млн против 544 млн. Прибыль квартала держится на одной переработке, и это главный риск её устойчивости.
Маржа чистой прибыли поднялась до 11,1% с 0,4% годом ранее
Рентабельность по чистой прибыли в третьем квартале составила 11,1% против 0,4% в третьем квартале 2025 года. Разрыв объясняется не только операционным результатом: годом ранее прибыль была почти стёрта списаниями на 948 млн долл. по 50-процентной доле в WRB Refining перед её выкупом.
В этом квартале разовых статей почти нет. Скорректированная прибыль – 5,62 млрд долл. против 5,62 млрд отчётной, корректировка в переработке составила лишь 29 млн долл. до налога. То есть прибыль квартала чистая, без продаж активов и налоговых эффектов, которые раздували отдельные периоды.
Для сравнения: за девять месяцев 2026 года прибыль составила 9,67 млрд долл., и третий квартал дал больше половины этого результата. Такая концентрация на одном квартале означает, что годовой показатель будет зависеть от того, удержится ли маржа переработки в четвёртом квартале.
Чистый долг снизился до 12,7 млрд долл. с 16,5 млрд на конец июня
Чистый долг на 30 сентября 2026 года – 12,7 млрд долл., на 3,8 млрд меньше, чем на 30 июня (16,5 млрд). За год, с 30 сентября 2025 года, он сократился на 7,2 млрд – с 19,9 млрд. Снижение профинансировано денежным потоком: касса выросла до 5,85 млрд долл. с 4,10 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,61. Это уровень, при котором долг не создаёт давления на выплаты, но сравнить его с прошлым значением нельзя: более раннего коэффициента в раскрытии нет. Общий долг по балансу – 18,53 млрд долл., отношение долга к капиталу – 34%.
Процентные расходы сократились до 187 млн долл. с 233 млн во втором квартале, и это одна из причин меньшего убытка корпоративного центра. При такой нагрузке и кассе в 5,85 млрд долл. компания сохраняет запас для выплат и капитальных вложений.
Операционный поток в 7,28 млрд долл. профинансировал 2,78 млрд долл. возврата акционерам
Операционный денежный поток квартала – 7,28 млрд долл., почти столько же, сколько во втором квартале (7,26 млрд). Без изменения оборотного капитала поток составил 6,19 млрд долл. против 4,32 млрд кварталом ранее: операционная часть заметно сильнее, чем год назад.
Капитальные вложения и инвестиции – 680 млн долл., меньше 726 млн во втором квартале. На фоне потока это небольшая сумма, и после неё остаётся около 6,5 млрд долл. свободных средств. Из них на дивиденды ушло 504 млн долл., на выкуп акций – 2,27 млрд долл., всего акционерам возвращено 2,78 млрд долл.
Выкуп в 2,27 млрд долл. – крупнейшая статья возврата, и он поддержал прибыль на акцию. Компания заявляет цель возвращать более 50% операционного потока акционерам; в этом квартале доля составила около 38% от потока и выше 40% от потока без оборотного капитала. Поток квартала разовый по своей природе – он держится на высокой марже переработки.
Дивидендная доходность 1,83% скромна для истории и проигрывает безрисковой ставке
Дивидендная доходность за последние 12 месяцев – 1,83%. За квартал на дивиденды ушло 504 млн долл. при прибыли 5,62 млрд: выплата покрыта прибылью более чем десятикратно, и payout по прибыли квартала очень низкий. Компания во второй раз в 2026 году повысила дивиденд, о чём сказано в отчёте, но размер повышения не раскрыт.
Наша оценка дивиденда за 2026 год – около 2,0 долл. на акцию, исходя из текущей квартальной выплаты и объявленного повышения; она держится на прибыли, которая в этом году опирается на маржу переработки. Если маржа вернётся к уровням первого полугодия, прибыль сократится, но покрытие выплаты останется многократным – риск снижения дивиденда невелик.
Доходность 1,83% ниже, чем бумага давала исторически, и заметно ниже безрисковой ставки. Для дивидендной истории это слабый аргумент: инвестор получает мало текущего дохода и платит за него высокий мультипликатор. Уменьшить выплату может только длительное падение маржи переработки и денежного потока, а не долг – он на уровне 1,61 EBITDA.
EV/EBITDA 16,5 выше собственного трёхлетнего среднего 13,2 на 25%
По мультипликатору EV/EBITDA за последние 12 месяцев – 16,5 – бумага дороже собственной истории: среднее за три года 13,2, то есть текущий уровень выше на 25%. P/E за последние 12 месяцев – 8,7, что выглядит дёшево, но прибыль последних 12 месяцев включает рекордный третий квартал, и на устойчивой марже мультипликатор был бы выше.
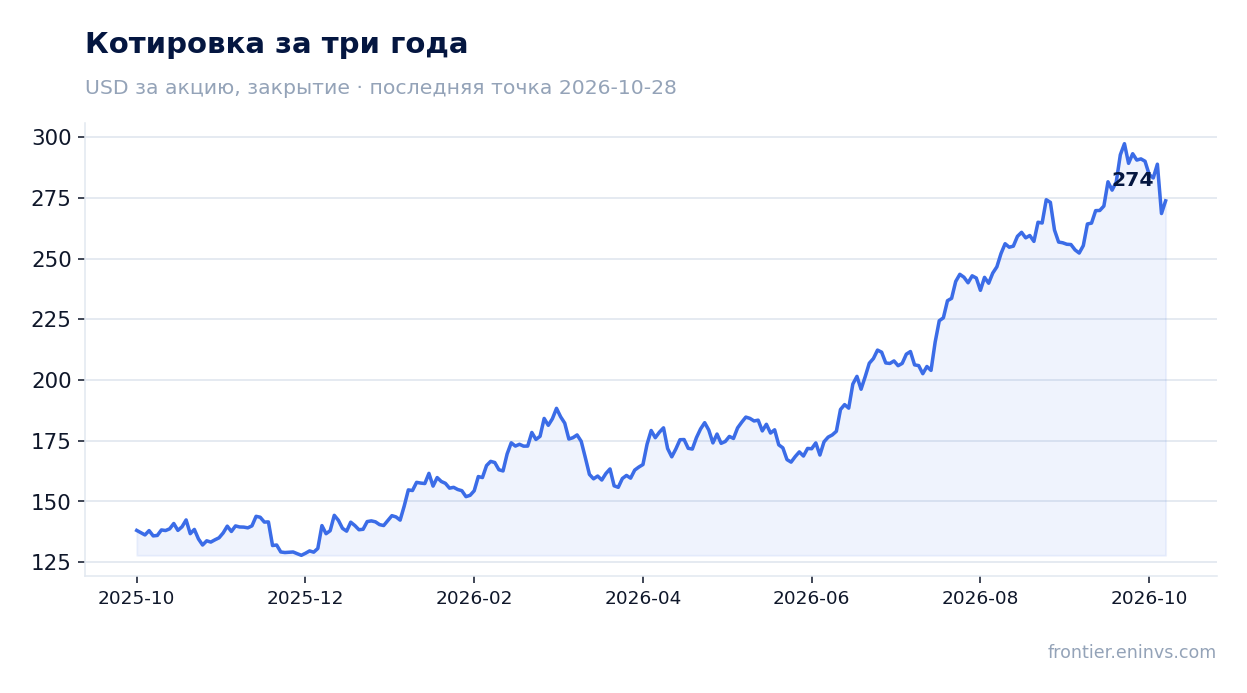
Рынок отреагировал сдержанно: в день отчёта акция прибавила 1,9% и столько же с момента публикации до 28 октября. При цене 268,53 долл. до отчёта капитализация – около 109,8 млрд долл. Реакция говорит, что сильный квартал был ожидаем, а рост прибыли в 42 раза – следствие низкой базы прошлого года.
Оценка выше истории при прибыли, которая держится на одной переработке, оставляет мало запаса на ошибку. Чтобы мультипликатор оправдался, маржа 38,00 долл. за баррель должна продержаться не один квартал. Если в четвёртом квартале она вернётся к 24 долл., прибыль и EBITDA заметно снизятся, и текущая цена окажется дорогой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 110 млрд USD |
| P/E (LTM) | 8,7 |
| EV/EBITDA (LTM) | 16,5 |
| P/B | 3,77 |
| Чистый долг / EBITDA | 1,61 |
| Операционный денежный поток (LTM) | 15,0 млрд |
| ROE | 68,2% |
| Дивидендная доходность (12 мес) | 1,8% |
| EV/EBITDA, среднее за 3 года | 13,2 |
Итог
Квартал действительно сильный: прибыль 5,62 млрд долл., маржа чистой прибыли 11,1%, поток 7,28 млрд долл. и чистый долг 12,7 млрд долл. при 1,61 EBITDA. Но почти всё сделала переработка на рекордной загрузке и марже 38,00 долл. за баррель, а прочие сегменты ослабли. Разовых статей в прибыли почти нет, и это плюс, однако устойчивость результата зависит от одного фактора – крек-спредов. При EV/EBITDA 16,5 против собственного среднего 13,2 акция оценена выше истории, а дивидендная доходность 1,83% слаба. Вердикт – нейтрально: сильный отчёт уже в цене, и для улучшения оценки нужна вторая сильная маржа подряд.
Перейти к финансовой карточке компании PSX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций