Ring Energy: цена нефти выросла на 31,7%, а EBITDA – лишь на 54% при выручке +30,2%
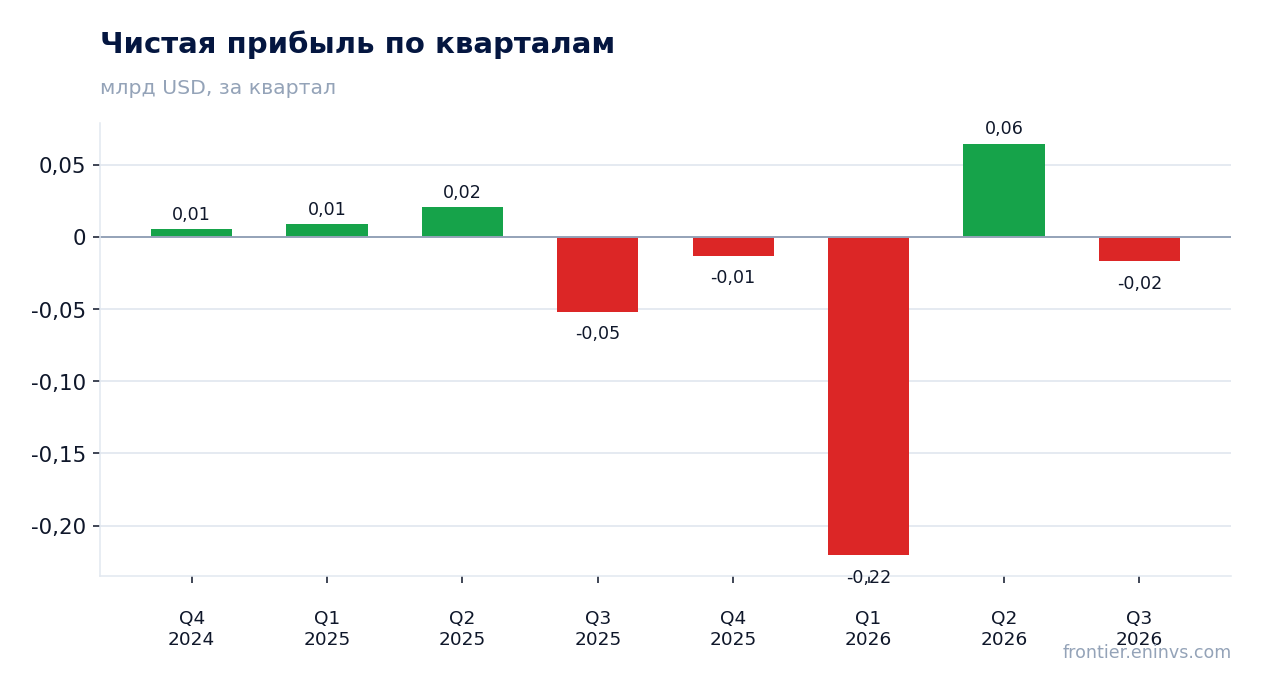
6 ноября Ring Energy раскрыла результаты за третий квартал 2026 года. Средняя цена WTI в отчётном периоде составила 85,4 долл. против 64,9 долл. годом ранее (+31,7%), а спот сейчас 91,7 долл. Выручка достигла 102,3 млн долл. (+30,2% год к году), EBITDA – 66,4 млн долл. (+54,0%), чистая прибыль осталась отрицательной – минус 16,6 млн долл. По нашему расчёту при объёмах и затратах годичной давности цены давали выручку 101,2 млн и EBITDA 63,0 млн, то есть компания заработала чуть больше ценового ориентира. Акция при этом стоит 51,1 EV/EBITDA LTM против собственной трёхлетней средней 3,3, и при таком множестве бумага выглядит скорее непривлекательной, несмотря на сильный ценовой фон.
Главные тезисы
— Нефть подорожала на 31,7% год к году, но последовательное снижение цены на 7,9% к кварталу уже давило на выручку
— По нашему расчёту цены при объёмах годичной давности давали EBITDA 63,0 млн, а компания заработала 66,4 млн – выше ориентира на 5,4%
— Выручка 102,3 млн при цене 85,4 долл. за баррель оказалась на 5,6% выше ценового ориентира предыдущего квартала
— Маржа EBITDA выросла до 64,9% с 54,9%, но чистая прибыль осталась отрицательной – минус 16,6 млн долл.
— Долговая нагрузка 26,0 EBITDA LTM при чистом долге 0,4 млрд долл. – уровень, который нельзя назвать комфортным
— EV/EBITDA LTM 51,1 против трёхлетней средней 3,3 – бумага стоит в 15 раз дороже собственной истории
— Запасов хватает на 20,7 года добычи, но при текущем множестве это не спасает оценку
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,08 | 0,10 | +30,2% |
| EBITDA | 0,04 | 0,07 | +54,0% |
| Операционная прибыль | -0,06 | 0,05 | в прибыль |
| Чистая прибыль | -0,05 | -0,02 | — |
| Операционный денежный поток | 0,04 | 0,06 | +41,7% |
| Капзатраты | 0,02 | — | — |
| Рентабельность по EBITDA | 54,9% | 64,9% | +10,0 п.п. |
| Чистая маржа | -65,7% | -16,2% | +49,5 п.п. |
Нефть подорожала на 31,7% год к году, но последовательное снижение цены на 7,9% к кварталу уже давило на выручку
Средняя цена WTI в третьем квартале 2026 года составила 85,4 долл. за баррель против 64,9 долл. годом ранее – рост на 31,7%. Это главный фактор, определивший отчёт: выручка прибавила 30,2% год к году и достигла 102,3 млн долл. Цена газа Henry Hub при этом снизилась на 6,2%, до 2,893 долл., но на газ приходится лишь 8% продаж, так что нефть задаёт тон.
К предыдущему кварталу нефть подешевела на 7,9% – с 92,8 до 85,4 долл. Это уже видно в динамике: выручка во втором квартале 2026 года была 104,7 млн долл., в третьем – 102,3 млн. Тем не менее год к году рост ускорился: +30,2% против +26,7% кварталом ранее.
Спот сейчас 91,7 долл. – на 7,4% выше средней отчётного периода. Если цена удержится, следующий квартал получит более высокую базовую цену, чем третий.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q3 2026 | Изм. г/г | Спот 2026-11-06 |
|---|---|---|---|---|
| WTI, USD | 64,9 | 85,4 | +31,7% | 91,7 |
| Газ в США Henry Hub, USD | 3,08 | 2,89 | -6,2% | 3,00 |
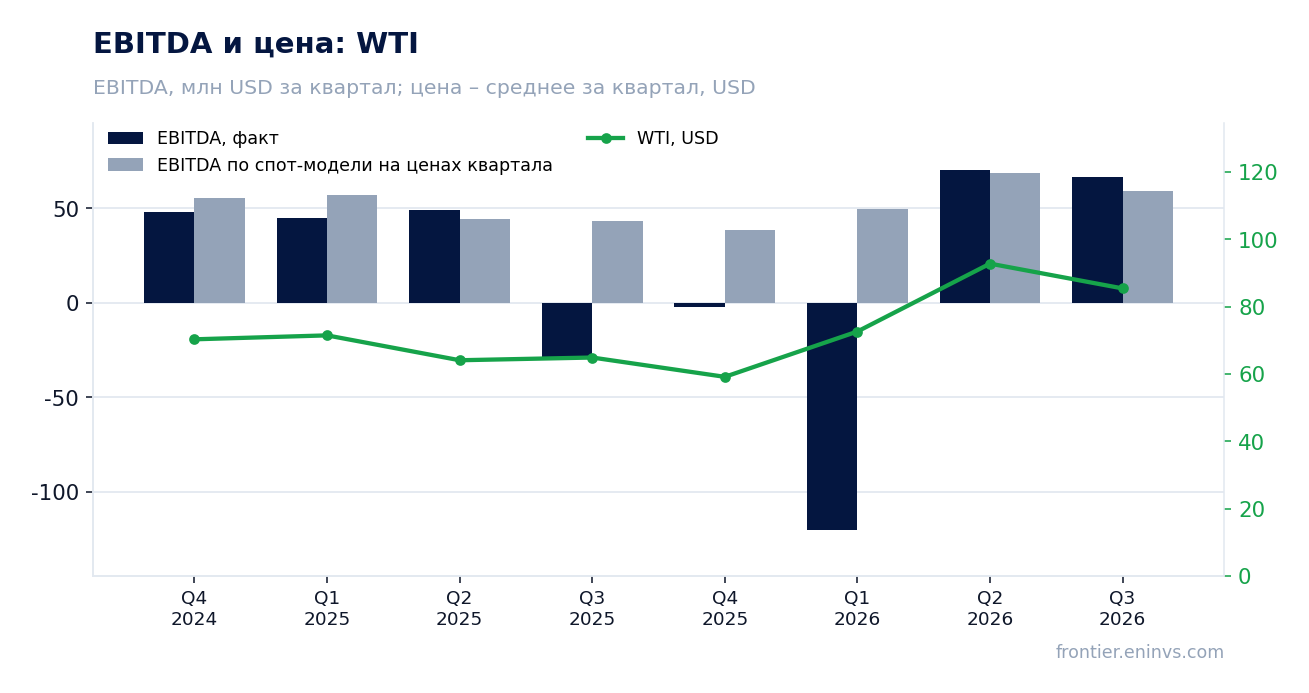
По нашему расчёту цены при объёмах годичной давности давали EBITDA 63,0 млн, а компания заработала 66,4 млн – выше ориентира на 5,4%
Если взять объёмы и некоммодитные затраты третьего квартала 2025 года и подставить только цены отчётного периода, выручка составила бы 101,2 млн долл., а EBITDA – 63,0 млн. Фактически компания получила 102,3 млн и 66,4 млн – на 1,1% и 5,4% выше соответственно. То есть при данном уровне цен Ring Energy заработала немного больше, чем предполагала ценовая конъюнктура.
Превышение могло прийти от объёмов добычи, реализованной цены относительно бенчмарка или удельных затрат – в фактах нет разбивки, которая позволила бы назвать конкретную причину. Мы фиксируем сам факт: отклонение вверх небольшое, в пределах 5%.
Спот-модель портала, построенная от средней четырёх предыдущих кварталов, ожидала EBITDA 58,9 млн и выручку 94,3 млн. Отчёт превысил эти оценки на 12,8% и 8,6% – но база модели включает провальный первый квартал 2026 года с EBITDA минус 120,4 млн, поэтому сравнение смещено.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (Q3 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн USD | 78,6 | 101,2 | 102,3 | +1,1% |
| EBITDA | 43,1 | 63,0 | 66,4 | +5,4% |
| EBITDA по спот-модели портала, млн USD | — | 58,9 | 66,4 | +12,8% |
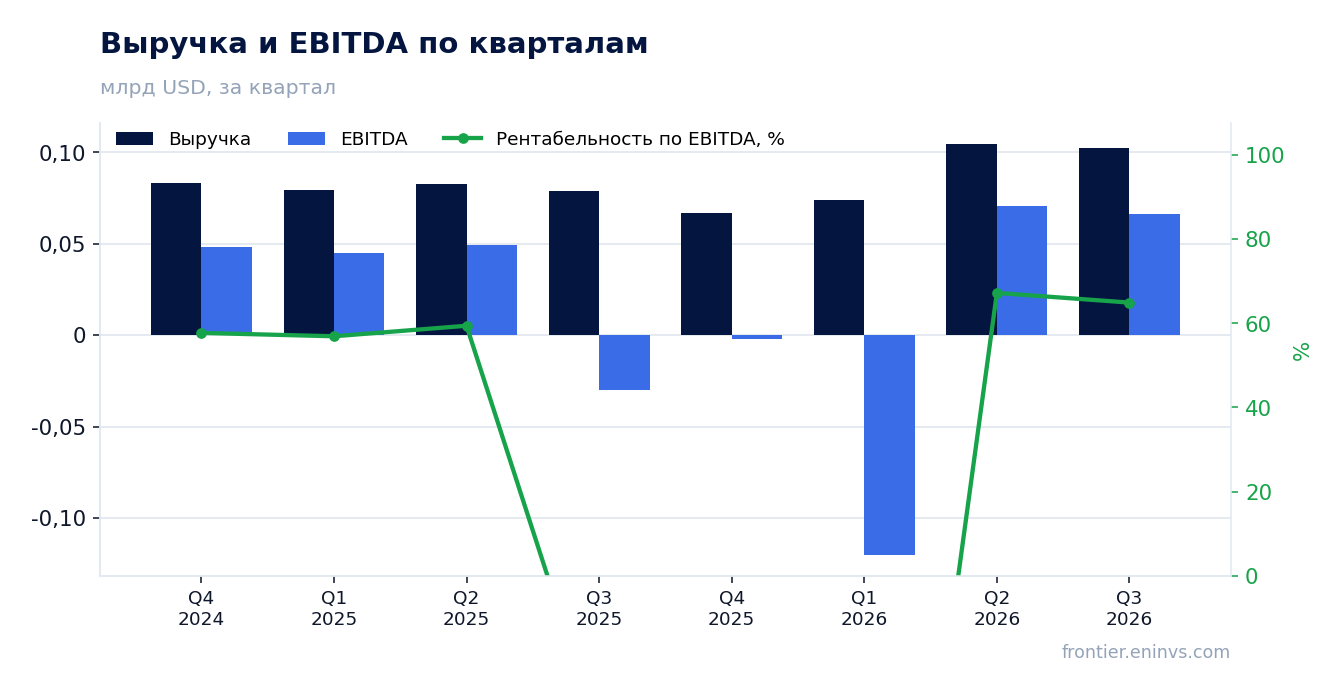
Выручка 102,3 млн при цене 85,4 долл. за баррель оказалась на 5,6% выше ценового ориентира предыдущего квартала
К предыдущему кварталу картина иная: при объёмах и затратах второго квартала 2026 года цены третьего давали выручку 96,9 млн и EBITDA 63,5 млн. Фактические 102,3 млн и 66,4 млн выше на 5,6% и 4,6%. Нефть подешевела на 7,9%, но компания всё равно превысила ориентир – значит, объёмы или реализованная цена работали в плюс.
Этот разрыв больше, чем год к году, и говорит о том, что последовательная динамика лучше, чем предполагает одна лишь цена. Однако факты не дают разбивки по добыче, поэтому назвать конкретный драйвер мы не можем.
Важно, что выручка второго квартала 104,7 млн была выше третьего квартала 102,3 млн – снижение на 2,2%. Ценовой ориентир предполагал падение на 7,4%, так что компания удержалась лучше, чем цена.
Маржа EBITDA выросла до 64,9% с 54,9%, но чистая прибыль осталась отрицательной – минус 16,6 млн долл.
EBITDA в отчётном периоде составила 66,4 млн долл. при выручке 102,3 млн – маржа 64,9% против 54,9% годом ранее. Рост маржи на 10 процентных пунктов при подорожавшей нефти выглядит логично: выручка растёт быстрее затрат. Но операционная прибыль 45,5 млн при амортизации 20,9 млн – это и есть вся EBITDA, других компонентов нет.
Чистая прибыль при этом минус 16,6 млн долл. против минус 51,6 млн годом ранее. Убыток сократился, но остался. Разница между операционной прибылью 45,5 млн и чистым убытком 16,6 млн – это статьи ниже операционной строки: проценты, прочие доходы и расходы. В EBITDA они не входят, поэтому на операционную картину не влияют.
Маржа чистая тоже улучшилась – с минус 65,7% до минус 16,2%, но остаётся отрицательной. Для компании, которая при цене 85,4 долл. за баррель показывает убыток, это тревожный сигнал: значит, долговая нагрузка и процентные расходы съедают операционный результат.
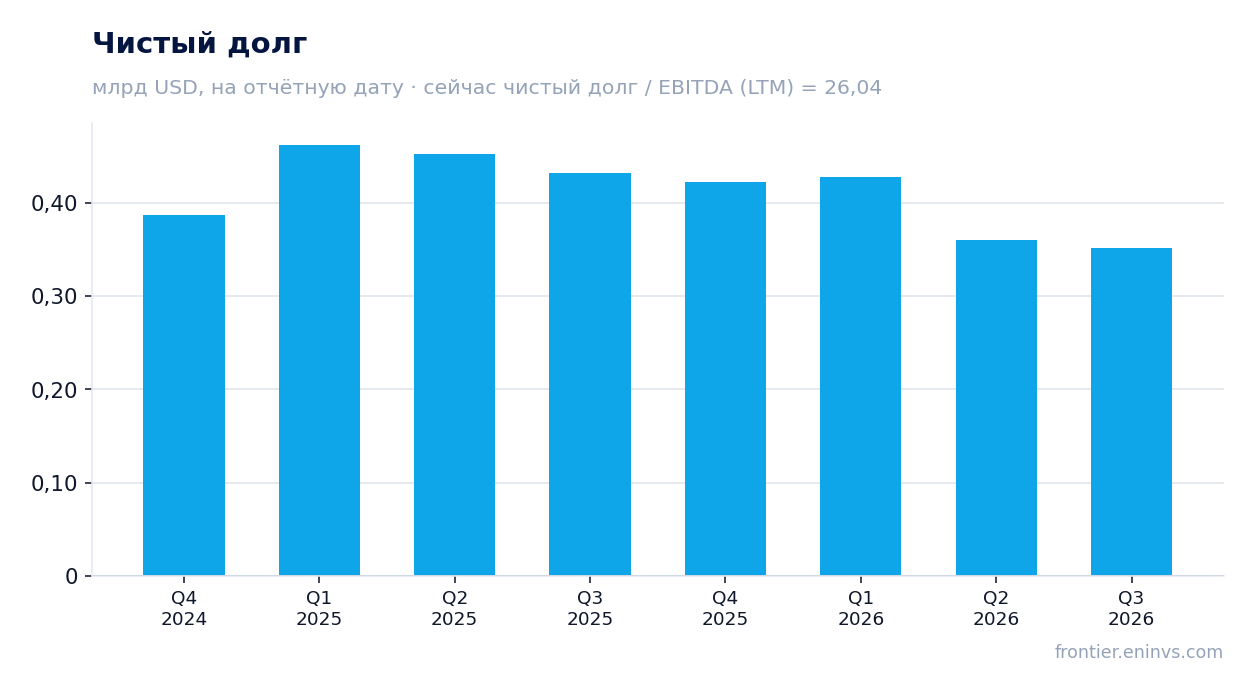
Долговая нагрузка 26,0 EBITDA LTM при чистом долге 0,4 млрд долл. – уровень, который нельзя назвать комфортным
Чистый долг на 30 сентября 2026 года – 351,6 млн долл., или 0,4 млрд. С 30 июня он снизился незначительно, с 360,4 млн, а за год – с 431,6 млн на 30 сентября 2025 года. Отношение чистого долга к EBITDA LTM – 26,0. Это уровень, который говорит о высокой нагрузке, но сравнить его с прошлым значением нельзя: в фактах нет более раннего коэффициента.
EBITDA LTM составляет 13,5 млн долл. – это сумма четырёх кварталов, включая провальный первый квартал 2026 года с минус 120,4 млн. Именно этот провал и раздувает коэффициент до 26,0. Без него нагрузка была бы кратно ниже, но факты не позволяют пересчитать.
Операционный денежный поток в третьем квартале – 63,1 млн долл., что близко к EBITDA 66,4 млн. Денежный поток здоровый, и он позволяет обслуживать долг. Вопрос в том, насколько устойчив этот поток при более низких ценах.
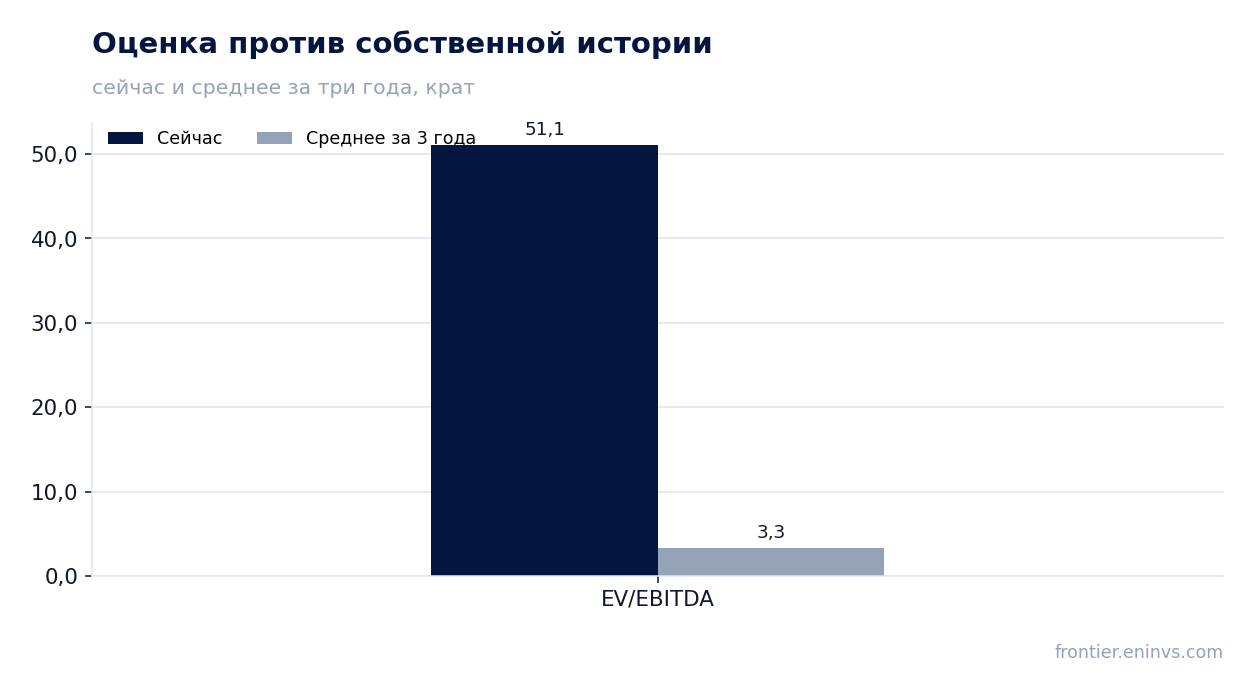
EV/EBITDA LTM 51,1 против трёхлетней средней 3,3 – бумага стоит в 15 раз дороже собственной истории
EV/EBITDA LTM – 51,1, тогда как собственная трёхлетняя средняя этого мультипликатора – 3,3. Бумага торгуется на 1436% выше своей истории. Причина в знаменателе: EBITDA LTM 13,5 млн долл. искажена провалом первого квартала 2026 года, когда EBITDA составила минус 120,4 млн. На нормализованной EBITDA мультипликатор был бы совсем другим, но факты дают только LTM.
Рыночная капитализация – 294,4 млн долл. При чистом долге 351,6 млн EV составляет около 646 млн, что при EBITDA LTM 13,5 млн и даёт 51,1. Если взять EBITDA последнего квартала 66,4 млн и аннуализировать её, мультипликатор упадёт примерно до 2,4 – но это наша оценка, а не факт.
По модели портала, которая переоценивает EBITDA по текущим ценам при целевом EV/EBITDA, потенциал акции до справедливой стоимости – плюс 35%. Это наша собственная модель, а не консенсус рынка. Она опирается на текущую цену нефти 91,7 долл., и любое снижение цены сократит этот потенциал.
Запасов хватает на 20,7 года добычи, но при текущем множестве это не спасает оценку
Обеспеченность запасами при текущем темпе добычи – 20,7 года. Это солидный горизонт для независимой нефтегазовой компании: он говорит о том, что бизнес не исчерпает ресурсную базу в обозримом будущем и может поддерживать добычу без крупных приобретений.
Однако длинная ресурсная база не компенсирует долговую нагрузку и убыток. При чистом долге 0,4 млрд долл. и EBITDA LTM 13,5 млн долл. компания должна направлять значительную часть денежного потока на обслуживание долга, а не на развитие.
Для держателя акции вопрос стоит так: сможет ли Ring Energy при цене нефти выше 90 долл. генерировать достаточно свободного денежного потока, чтобы снизить долг и вернуться к прибыли. Запасы дают время, но не гарантируют результат.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,29 млрд USD |
| EV/EBITDA (LTM) | 51,1 |
| P/B | 0,35 |
| Чистый долг / EBITDA | 26,04 |
| Операционный денежный поток (LTM) | 0,17 млрд |
| ROE | -8,9% |
| EV/EBITDA, среднее за 3 года | 3,3 |
Итог
Сильная сторона отчёта – ценовой фон: нефть выросла на 31,7% год к году, и компания заработала EBITDA 66,4 млн, чуть выше ценового ориентира. Маржа 64,9% выглядит здоровой, операционный денежный поток 63,1 млн близок к EBITDA. Но чистая прибыль осталась отрицательной, а долговая нагрузка 26,0 EBITDA LTM при чистом долге 0,4 млрд долл. – это уровень, который требует снижения. Оценка по EV/EBITDA LTM 51,1 против трёхлетней средней 3,3 делает бумагу дорогой относительно собственной истории, хотя мультипликатор искажён провалом первого квартала. Вердикт – скорее непривлекательная: даже с потенциалом модели портала +35% риск долговой нагрузки и зависимости от цены нефти перевешивает.
Перейти к финансовой карточке компании REI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций