Royal Gold: выручка выросла на 84,4%, но прибыль отстала из-за тонкой маржи
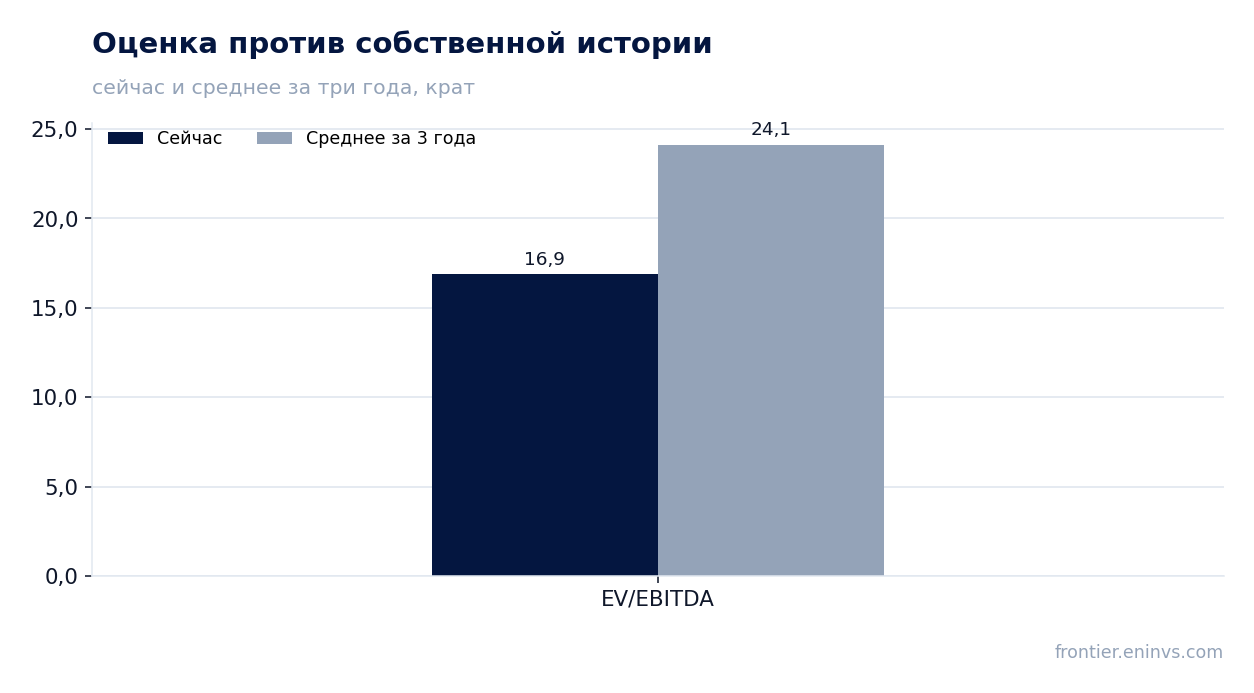
20 октября Royal Gold раскрыла предварительные данные за третий квартал 2026 года. Выручка составила 464,8 млн долларов, чистая прибыль – 227,4 млн, операционный денежный поток – 344,4 млн. Год к году выручка прибавила 84,4%, прибыль – 79,3%, а рентабельность по чистой прибыли снизилась до 48,9% с 50,3%. Акция выглядит привлекательной: мультипликатор EV/EBITDA 16,9 ниже собственной трёхлетней средней 24,1, долг умеренный, а дивидендная доходность 0,77% мала, но стабильна.
Главные тезисы
— Выручка в третьем квартале выросла на 84,4% год к году, но темп замедлился с 114,9% во втором квартале
— Рентабельность по чистой прибыли снизилась до 48,9% с 50,3%, и прибыль отстала от выручки
— Стриминговый сегмент принёс 318,3 млн долларов, или 74 700 унций в золотом эквиваленте
— Компания погасила 250 млн долларов долга и выкупила акции на 49 млн
— Долговая нагрузка 0,58 EBITDA LTM – уровень без признаков роста
— Дивидендная доходность 0,77% мала на фоне ключевой ставки, но выплаты стабильны
— EV/EBITDA 16,9 ниже собственной трёхлетней средней 24,1, и по модели портала акция дешевле справедливой стоимости на 35%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,25 | 0,46 | +84,4% |
| EBITDA | 0,20 | — | — |
| Операционная прибыль | 0,16 | — | — |
| Чистая прибыль | 0,13 | 0,23 | +79,3% |
| Операционный денежный поток | 0,17 | 0,34 | +98,0% |
| Капзатраты | 0,99 | — | — |
| Рентабельность по EBITDA | 77,5% | — | — |
| Чистая маржа | 50,3% | 48,9% | -1,4 п.п. |
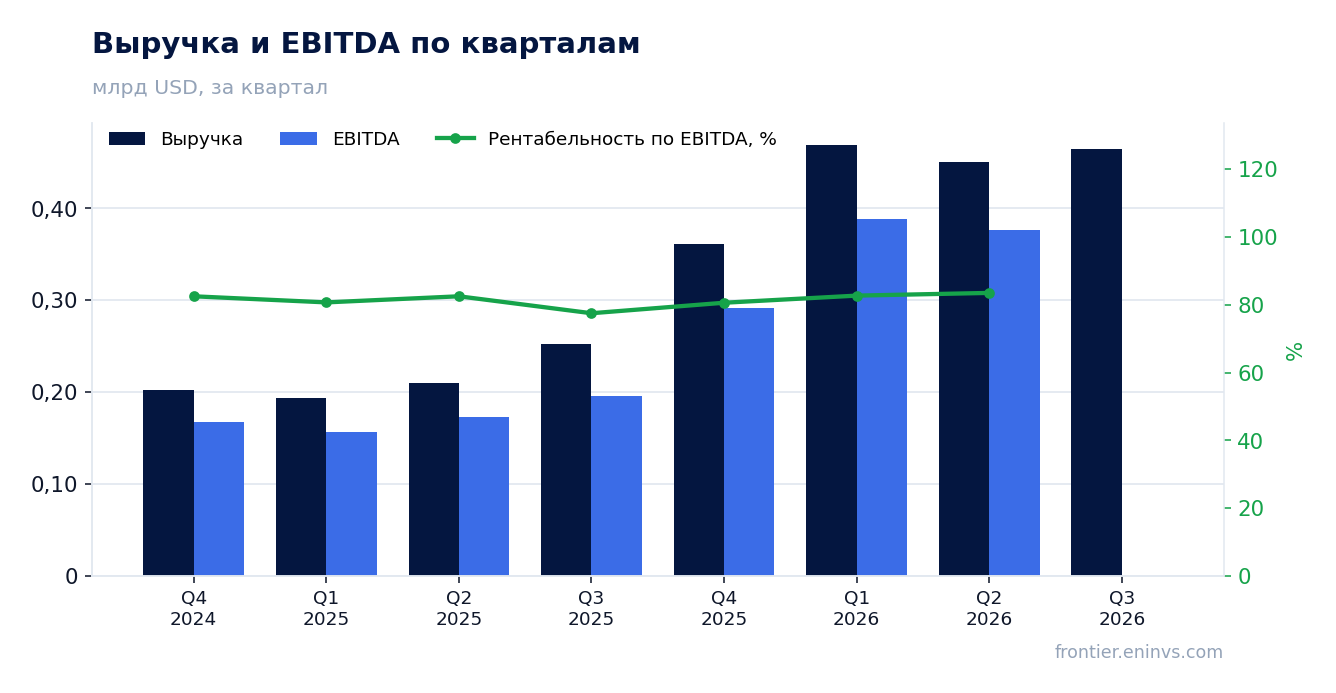
Выручка в третьем квартале выросла на 84,4% год к году, но темп замедлился с 114,9% во втором квартале
Выручка третьего квартала 2026 года составила 464,8 млн долларов против 252,1 млн годом ранее. Рост на 84,4% выглядит сильным, но во втором квартале он был 114,9%, то есть динамика замедлилась. Замедление объясняется высокой базой: год назад выручка уже прибавляла 30,0%.
Основной вклад дал стриминговый сегмент – 318,3 млн долларов, или 74 700 унций в золотом эквиваленте. Роялти принесли ещё 143–149 млн долларов по предварительной оценке. Средняя цена золота в квартале составила 4262 доллара за унцию, и именно она поддерживает выручку.
За последние 12 месяцев выручка достигла 1800,0 млн долларов. Это уровень, а не темп роста: год к году он относится к отдельному кварталу. Для держателя важно, что компания сохраняет масштаб, но квартальная динамика уже не ускоряется.
Рентабельность по чистой прибыли снизилась до 48,9% с 50,3%, и прибыль отстала от выручки
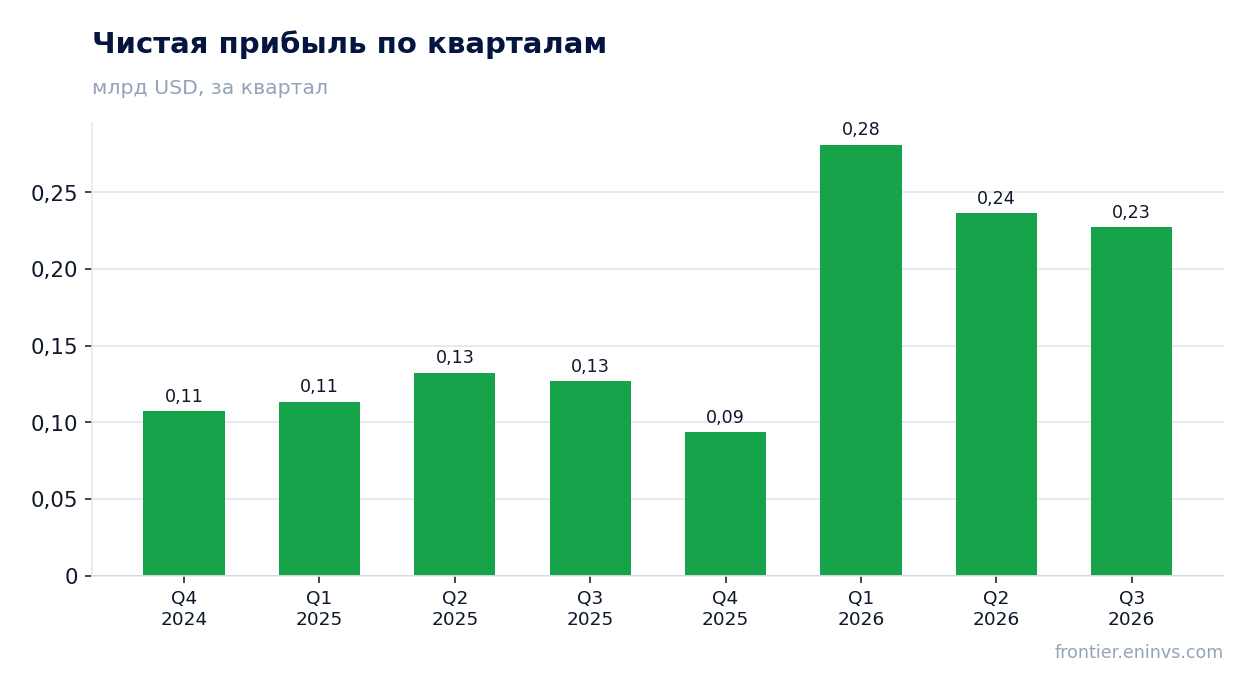
Чистая прибыль третьего квартала составила 227,4 млн долларов, год к году плюс 79,3%. Это медленнее выручки, которая выросла на 84,4%. Рентабельность по чистой прибыли снизилась до 48,9% с 50,3% годом ранее.
Причина отставания прибыли от выручки в самих фактах не раскрыта. Известно, что себестоимость стриминга составила 834 доллара на унцию золотого эквивалента, а амортизация роялти оценивается в 80–84 млн долларов. Эти статьи и формируют разрыв между валовой выручкой и прибылью.
За последние 12 месяцев чистая прибыль составила 838,5 млн долларов при выручке 1800,0 млн. Это уровень LTM, а не квартальный результат. Рентабельность LTM около 46,6% остаётся высокой для отрасли, но квартальная маржа уже ниже прошлогодней.
Стриминговый сегмент принёс 318,3 млн долларов, или 74 700 унций в золотом эквиваленте
Стриминг остаётся главным источником выручки: 318,3 млн долларов за квартал. Продажи в унциях золотого эквивалента составили 74 700. Конечные запасы на конец периода – 23 300 унций золота и 424 200 унций серебра, что даёт запас на будущие поставки.
Металлы продавались по средней цене золота 4262 доллара за унцию. Серебро и медь дополняют портфель, но их вклад в выручку меньше. Роялти принесли 143–149 млн долларов, и эта оценка предварительная: окончательные поступления ещё не собраны.
Диверсификация по металлам и активам снижает зависимость от одного рудника. Для держателя это означает, что даже при сбое на одном проекте выручка не провалится. Но и рост в стриминге ограничен объёмами поставок по действующим контрактам.
Компания погасила 250 млн долларов долга и выкупила акции на 49 млн
В третьем квартале Royal Gold погасила 250 млн долларов долга. Остаток по револьверной кредитной линии на 30 сентября 2026 года составил 150 млн долларов, а 1,25 млрд долларов остались невыбранными. Это даёт запас ликвидности.
Компания выкупила 190 045 акций по средней цене 259,83 доллара за штуку на общую сумму 49 млн долларов. Выкупленные акции погашены, что поддерживает прибыль на акцию. Операционный денежный поток квартала составил 344,4 млн долларов и с запасом покрыл и погашение, и выкуп.
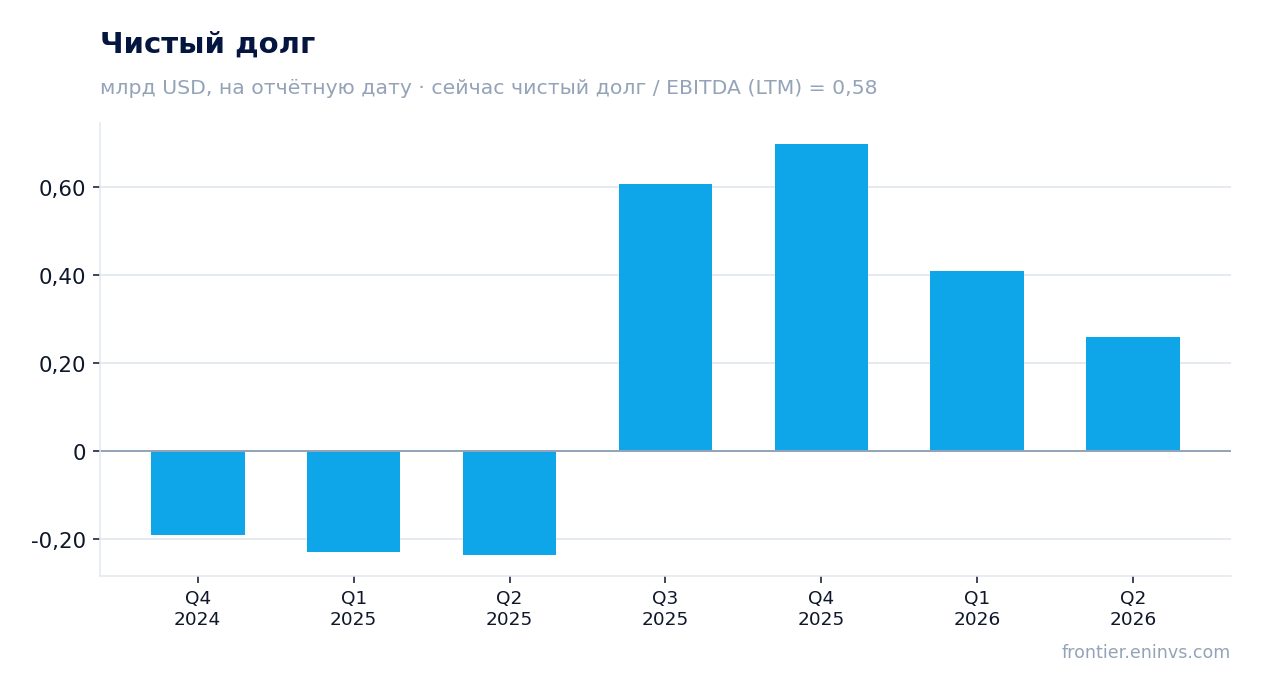
Чистый долг на последнюю годовую отчётную дату – 747,1 млн долларов. Отношение чистого долга к EBITDA LTM – 0,58. Это уровень, и направление его изменения в фактах не раскрыто, поэтому говорить о снижении или росте нагрузки нельзя.
Долговая нагрузка 0,58 EBITDA LTM – уровень без признаков роста
Отношение чистого долга к EBITDA LTM составляет 0,58. Это умеренный уровень для компании с выручкой 1800,0 млн долларов за последние 12 месяцев. EBITDA LTM – 1279,1 млн долларов, и она многократно покрывает долг.
Погашение 250 млн долларов в квартале сократило остаток по кредитной линии до 150 млн. При операционном денежном потоке 344,4 млн долларов компания может гасить долг без напряжения. Процентные расходы в фактах не раскрыты, поэтому их влияние на прибыль не оценивается.
Для держателя важно, что долг не растёт и не требует новых заимствований. Свободные 1,25 млрд долларов по линии – это возможность финансировать новые сделки без размывания капитала.
Дивидендная доходность 0,77% мала на фоне ключевой ставки, но выплаты стабильны
Дивидендная доходность за последние 12 месяцев – 0,77%. Это скромно для инвестора, привыкшего к высоким ставкам. Но Royal Gold платит дивиденды стабильно и не сокращала их даже в слабые кварталы.
Наша оценка дивиденда на текущий год исходит из прибыли LTM 838,5 млн долларов и сложившейся практики выплат. Точный размер выплаты зависит от коэффициента выплат и разовых статей, которые в фактах не раскрыты. Доходность 0,77% на цене 235,91 доллара за акцию – это то, что получает держатель сейчас.
Против ключевой ставки такая доходность выглядит низкой. Но для этой компании дивиденд – скорее дополнение к росту капитала, чем основной источник дохода. Уменьшить выплату может падение прибыли или крупная сделка, требующая денег.
EV/EBITDA 16,9 ниже собственной трёхлетней средней 24,1, и по модели портала акция дешевле справедливой стоимости на 35%
Мультипликатор EV/EBITDA LTM – 16,9. Это ниже собственной трёхлетней средней 24,1 на 30%. Акция торгуется дешевле, чем обычно, по этому мультипликатору. P/E LTM – 24,8, что для компании с рентабельностью около 46,6% не выглядит перегретым.
По модели портала, где EBITDA пересчитана по текущим ценам на сырьё при целевом EV/EBITDA, акция дешевле справедливой стоимости на 35%. Это наша собственная оценка, а не консенсус рынка. Она опирается на текущие цены на золото и структуру выручки.
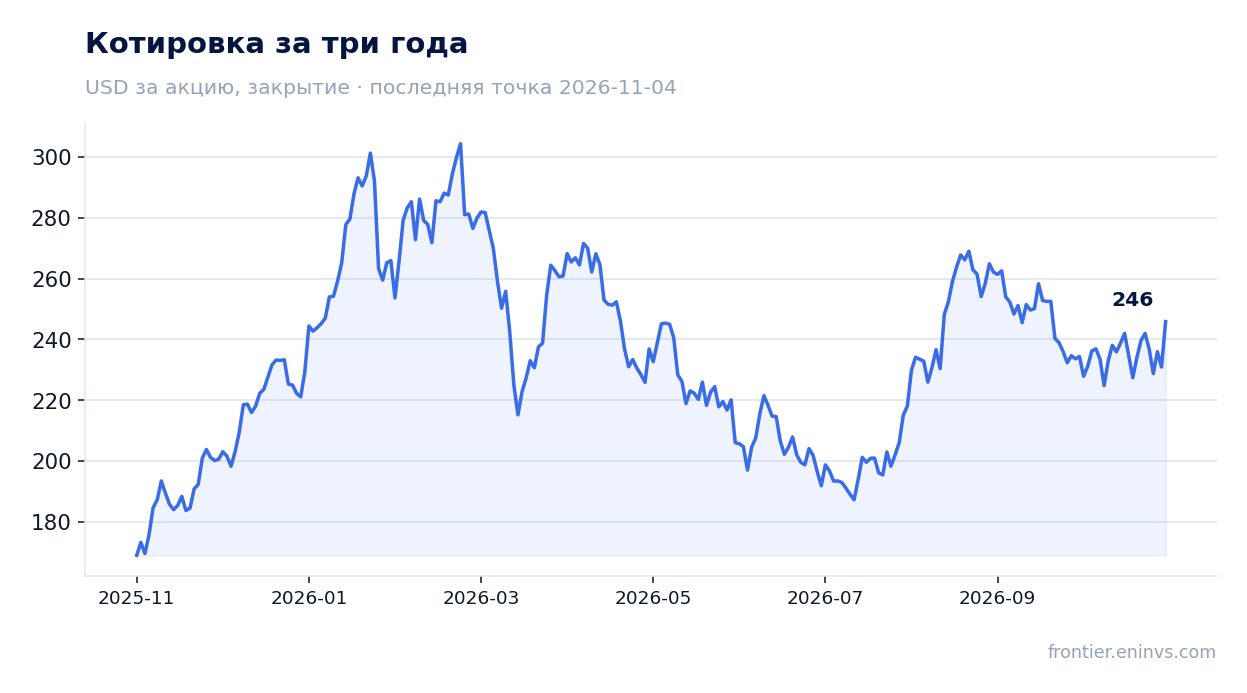
Цена акции перед публикацией – 235,91 доллара. В день выхода отчёта она прибавила 1,2%, а с момента публикации до 4 ноября – 4,2%. Рынок воспринял результаты спокойно, без резкого пересмотра оценки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 20,8 млрд USD |
| P/E (LTM) | 24,8 |
| EV/EBITDA (LTM) | 16,9 |
| P/B | 2,89 |
| Чистый долг / EBITDA | 0,58 |
| Операционный денежный поток (LTM) | 1,21 млрд |
| ROE | 12,6% |
| Дивидендная доходность (12 мес) | 0,8% |
| EV/EBITDA, среднее за 3 года | 24,1 |
Итог
Сильной стороной квартала остаётся выручка 464,8 млн долларов и операционный денежный поток 344,4 млн, которые покрывают погашение долга и выкуп акций. Слабое место – рентабельность: она снизилась до 48,9% с 50,3%, и прибыль выросла на 79,3% против 84,4% у выручки. Разовые эффекты в фактах не раскрыты, поэтому устойчивость маржи – главный вопрос для держателя. Мультипликатор EV/EBITDA 16,9 ниже собственной истории, и по модели портала акция дешевле справедливой стоимости на 35%. Вердикт – привлекательная: оценка и умеренный долг перевешивают тонкую маржу и слабый дивиденд.
Перейти к финансовой карточке компании RGLD →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций