SandRidge Energy: выручка выросла на 36,6%, но прибыль почти удвоилась за счёт разовых статей, а не добычи
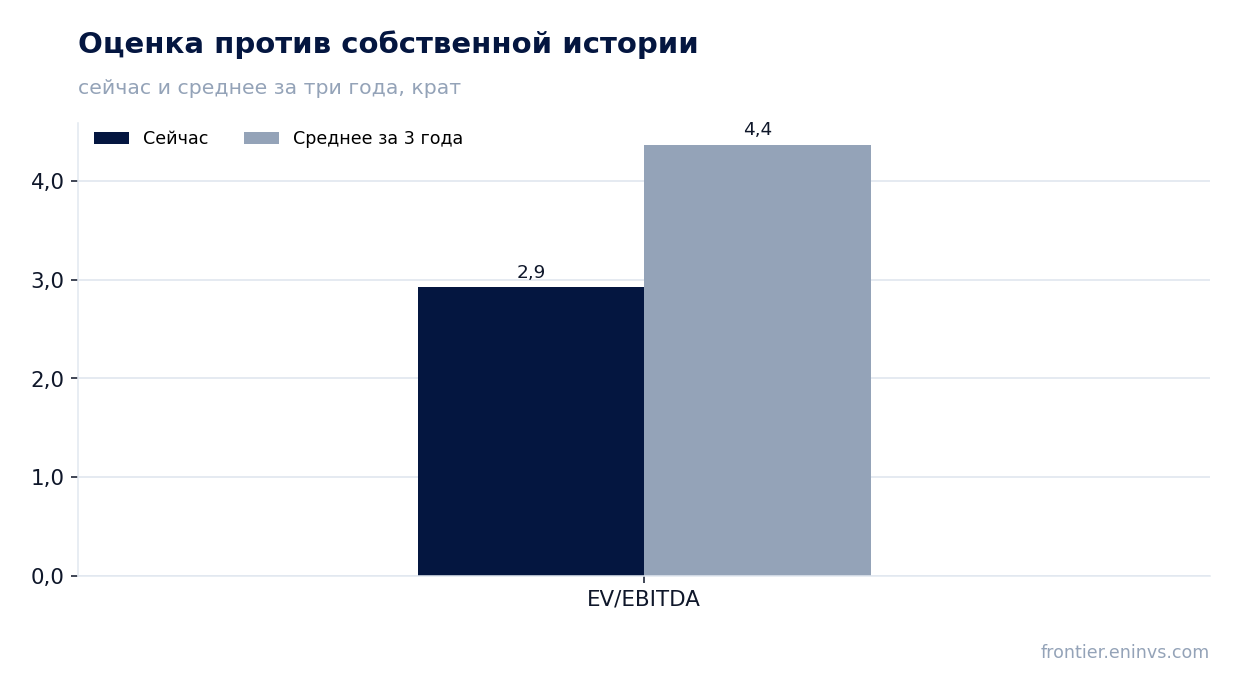
4 ноября SandRidge Energy раскрыла результаты за третий квартал 2026 года. Выручка составила 54,4 млн долларов, прибавив 36,6% год к году, EBITDA – 30,4 млн, чистая прибыль – 30,6 млн, что на 91,9% выше уровня годичной давности. При этом рентабельность по EBITDA снизилась до 55,8% с 65,5%, а рост прибыли опередил рост выручки из-за разовых статей. На текущей цене акция выглядит скорее привлекательной: мультипликатор EV/EBITDA 2,9 ниже собственной трёхлетней средней 4,4, дивидендная доходность 5,5%, а долговая нагрузка отрицательная.
Главные тезисы
— Выручка выросла на 36,6% год к году, но темп замедлился с 48,0% кварталом ранее
— Рентабельность по EBITDA снизилась до 55,8% с 65,5%, и это главный контраст отчёта
— Чистая прибыль прибавила 91,9% при росте EBITDA на 16,4% – разрыв пришёл из разовых статей
— Денежный поток от операций за квартал составил 32,1 млн долларов, а за 12 месяцев – 126,0 млн
— Чистый долг отрицательный – минус 93,8 млн долларов, или минус 0,74 EBITDA за 12 месяцев
— Дивидендная доходность 5,5% при выплатах, которые компания может финансировать из потока
— EV/EBITDA 2,9 ниже собственной трёхлетней средней 4,4 на 33% – акция дешевле своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,04 | 0,05 | +36,6% |
| EBITDA | 0,03 | 0,03 | +16,4% |
| Операционная прибыль | 0,02 | 0,02 | +4,6% |
| Чистая прибыль | 0,02 | 0,03 | +91,9% |
| Операционный денежный поток | 0,03 | 0,03 | +27,2% |
| Капзатраты | 0,02 | — | — |
| Рентабельность по EBITDA | 65,5% | 55,8% | -9,7 п.п. |
| Чистая маржа | 40,1% | 56,3% | +16,2 п.п. |
Выручка выросла на 36,6% год к году, но темп замедлился с 48,0% кварталом ранее
Выручка за третий квартал 2026 года составила 54,4 млн долларов, что на 36,6% выше уровня третьего квартала 2025 года. Это сильный результат, но он скромнее предыдущего квартала: во втором квартале 2026 года рост был 48,0%, то есть налицо замедление. Замедление не отменяет того, что компания растёт двузначными темпами второй квартал подряд.
Рост выручки опирается на ценовую конъюнктуру и объёмы добычи, но в отчёте нет разбивки, которая позволила бы отделить одно от другого. За последние 12 месяцев выручка составила 194,7 млн долларов – это уровень, который компания показывает при текущих ценах на углеводороды. Для инвестора важно, что рост выручки не сопровождается падением денежного потока: за квартал операционный поток составил 32,1 млн долларов.
Рентабельность по EBITDA снизилась до 55,8% с 65,5%, и это главный контраст отчёта
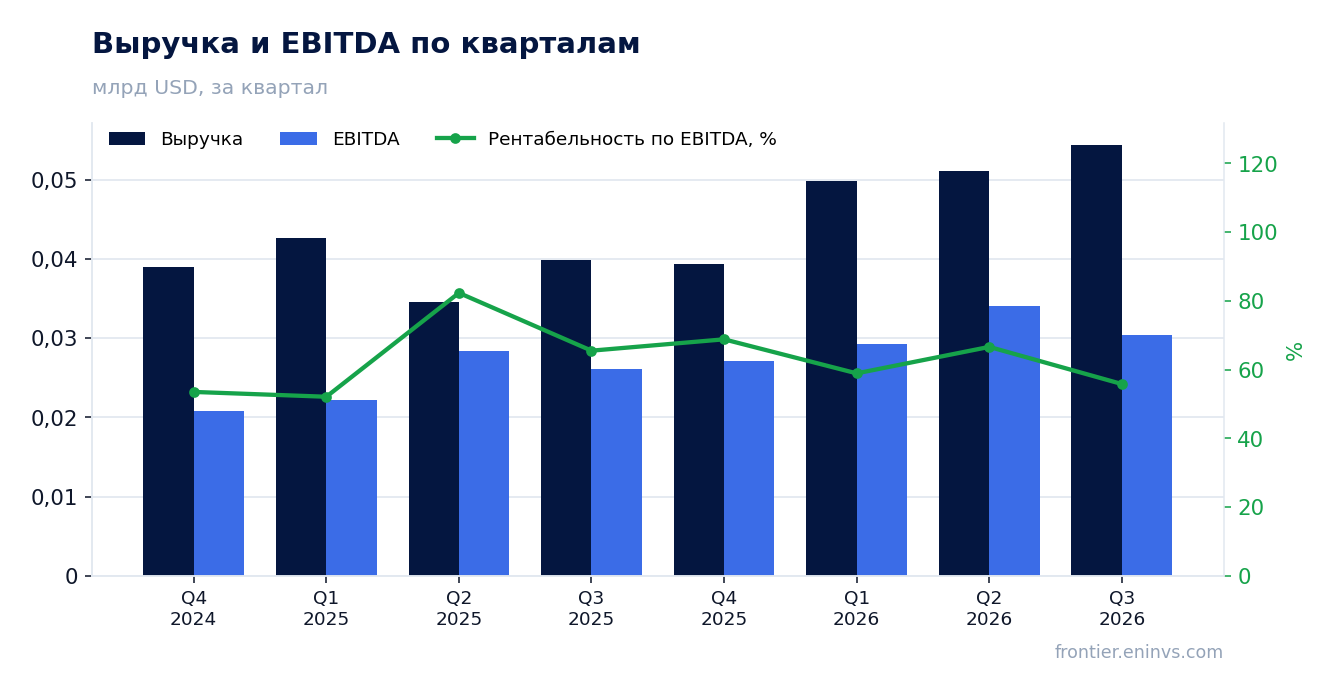
EBITDA за третий квартал 2026 года составила 30,4 млн долларов, увеличившись на 16,4% год к году. Это заметно медленнее роста выручки в 36,6%, поэтому рентабельность по EBITDA снизилась до 55,8% с 65,5% годом ранее. Разрыв в 9,7 процентного пункта – самый заметный сигнал отчёта: компания продаёт больше, но каждая единица выручки приносит меньше операционной прибыли.
Операционная прибыль за квартал составила 15,7 млн долларов, и она выросла слабее EBITDA, что указывает на рост амортизации или других операционных расходов. В отчёте нет детализации по статьям затрат, поэтому назвать конкретную причину снижения маржи нельзя. Для инвестора важно, что маржа остаётся высокой в абсолютном выражении – 55,8% – и компания сохраняет способность генерировать денежный поток.
Чистая прибыль прибавила 91,9% при росте EBITDA на 16,4% – разрыв пришёл из разовых статей
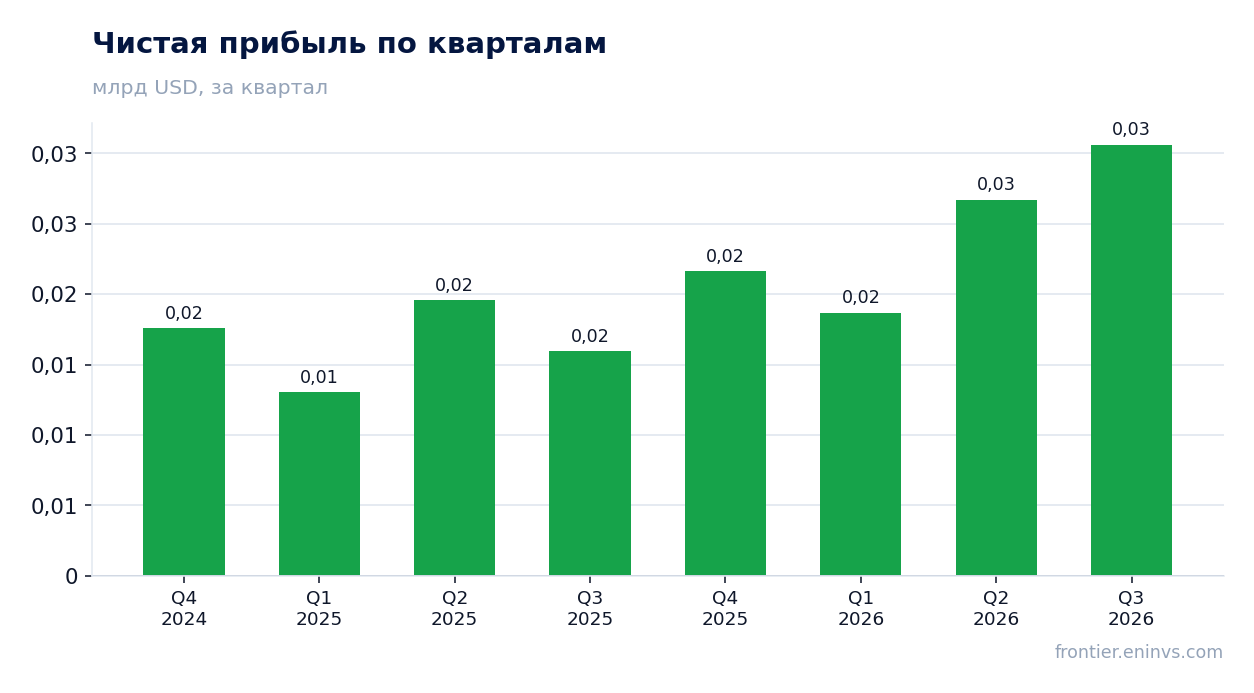
Чистая прибыль за третий квартал 2026 года составила 30,6 млн долларов, что на 91,9% выше уровня годичной давности. Рост прибыли почти вдвое опередил рост EBITDA в 16,4%, и это расхождение нельзя объяснить операционной динамикой. Прибыль выросла быстрее выручки и EBITDA, значит, внутри неё есть статьи, не связанные с добычей.
Рентабельность по чистой прибыли поднялась до 56,3% с 40,1% годом ранее – прибыль превышает половину выручки, что для добывающей компании нетипично и указывает на разовый характер части результата. В отчёте нет расшифровки, какая именно статья дала этот эффект, поэтому устойчивость прибыли на уровне 30,6 млн долларов в квартал не подтверждена. Для оценки компании надёжнее опираться на EBITDA и денежный поток, а не на чистую прибыль.
Денежный поток от операций за квартал составил 32,1 млн долларов, а за 12 месяцев – 126,0 млн
Операционный денежный поток за третий квартал 2026 года составил 32,1 млн долларов – он превышает EBITDA, что говорит о положительном вкладе оборотного капитала. За последние 12 месяцев поток достиг 126,0 млн долларов при EBITDA 127,3 млн, то есть компания конвертирует операционную прибыль в деньги практически полностью. Это ключевое преимущество SandRidge Energy перед компаниями, у которых прибыль есть, а денег нет.
Капитальные затраты в отчёте за третий квартал не раскрыты, но по предыдущим кварталам видно, что компания тратит на инвестиции 15–20 млн долларов в квартал. При операционном потоке 32,1 млн долларов это оставляет свободные деньги на дивиденды и поддержание отрицательного чистого долга. Именно денежный поток, а не чистая прибыль, определяет способность компании платить дивиденды.
Чистый долг отрицательный – минус 93,8 млн долларов, или минус 0,74 EBITDA за 12 месяцев
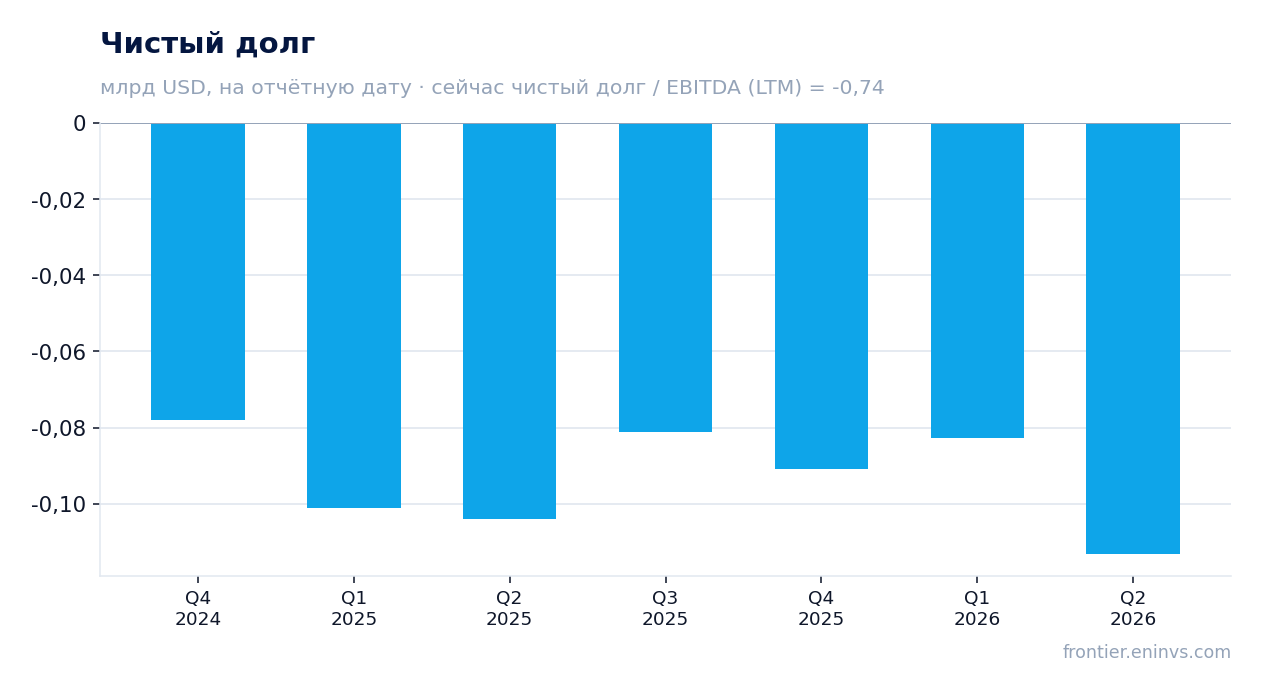
На последнюю годовую отчётность чистый долг SandRidge Energy составлял минус 93,8 млн долларов, то есть денежные средства превышают долговые обязательства. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,74. Это уровень, при котором компания не зависит от заёмного финансирования и может направлять свободные деньги на выплаты акционерам.
Отрицательный чистый долг – следствие накопленной cash-подушки, а не разового события. При рыночной капитализации 466,0 млн долларов чистые денежные средства составляют около пятой части стоимости компании. Для инвестора это означает, что риск долгового давления на акцию минимален, а дивидендная политика не ограничена ковенантами.
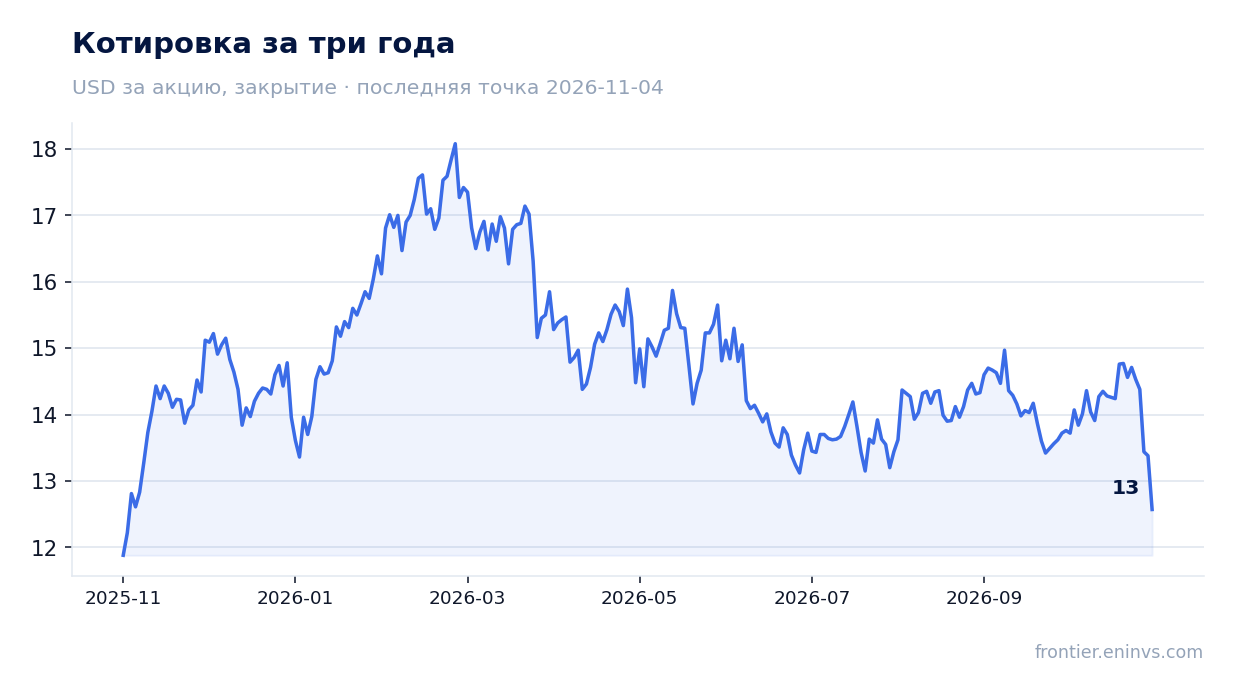
Дивидендная доходность 5,5% при выплатах, которые компания может финансировать из потока
Дивидендная доходность SandRidge Energy за последние 12 месяцев составляет 5,5%. Компания платит дивиденды из свободного денежного потока, который за последние 12 месяцев составил 126,0 млн долларов операционного потока при капитальных затратах около 15–20 млн долларов в квартал. Такой поток с запасом покрывает выплаты, и отрицательный чистый долг подтверждает, что дивиденды не финансируются за счёт займов.
Наша оценка дивиденда за текущий год исходит из сохранения текущей доходности и стабильного денежного потока. Выплата зависит от прибыли, которая в третьем квартале была усилена разовыми статьями; если разовые статьи не повторятся, прибыль может оказаться ниже, но денежный поток от этого не пострадает. Доходность 5,5% при ключевой ставке, которая в фактах не указана, выглядит умеренной, но стабильность выплат важнее абсолютного уровня.
EV/EBITDA 2,9 ниже собственной трёхлетней средней 4,4 на 33% – акция дешевле своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 2,9 против собственной трёхлетней средней 4,4 – акция торгуется на 33% ниже своей истории. P/E за последние 12 месяцев равен 4,8, что также указывает на низкую оценку. Рыночная капитализация 466,0 млн долларов при отрицательном чистом долге 93,8 млн означает, что инвестор платит за бизнес меньше, чем он стоит с учётом денежной подушки.
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, потенциал акции к справедливой стоимости составляет минус 23%. Это наша собственная оценка, а не консенсус рынка. Она говорит о том, что при текущих ценах на углеводороды акция может быть переоценена относительно модели, хотя исторически торгуется дешевле себя.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,47 млрд USD |
| P/E (LTM) | 4,8 |
| EV/EBITDA (LTM) | 2,9 |
| P/B | 0,91 |
| Чистый долг / EBITDA | -0,74 |
| Операционный денежный поток (LTM) | 0,13 млрд |
| ROE | 22,0% |
| Дивидендная доходность (12 мес) | 5,5% |
| EV/EBITDA, среднее за 3 года | 4,4 |
Итог
Сильной стороной отчёта остаётся денежный поток: 32,1 млн долларов за квартал и 126,0 млн за 12 месяцев при отрицательном чистом долге. Слабое место – падение рентабельности по EBITDA до 55,8% с 65,5% и разовый характер роста чистой прибыли на 91,9%. Акция торгуется на 33% ниже своей трёхлетней средней по EV/EBITDA, но модель портала даёт минус 23% к справедливой стоимости. Вердикт – скорее привлекательная: дивиденд и денежный поток перевешивают, но для подтверждения нужен следующий отчёт без разовых статей.
Перейти к финансовой карточке компании SD →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций