Saturn Oil & Gas: выручка выросла наполовину, но EBITDA-маржа сжалась с 88,9% до 67,4%
25 августа Saturn Oil & Gas раскрыла результаты за второй квартал 2026 года. Выручка выросла на 50,2% год к году, до 261,3 млн долларов, EBITDA прибавила 13,9%, до 176,0 млн, чистая прибыль – 13,1%, до 77,8 млн. Однако маржинальность заметно снизилась: EBITDA-маржа составила 67,4% против 88,9% годом ранее, а чистая – 29,8% против 39,5%. При текущей цене акции выглядят привлекательно: EV/EBITDA LTM 4,92 против среднего за три года 2,28, но модель портала указывает на потенциал роста 48%, а долговая нагрузка умеренная – 1,81 к EBITDA LTM.
Главные тезисы
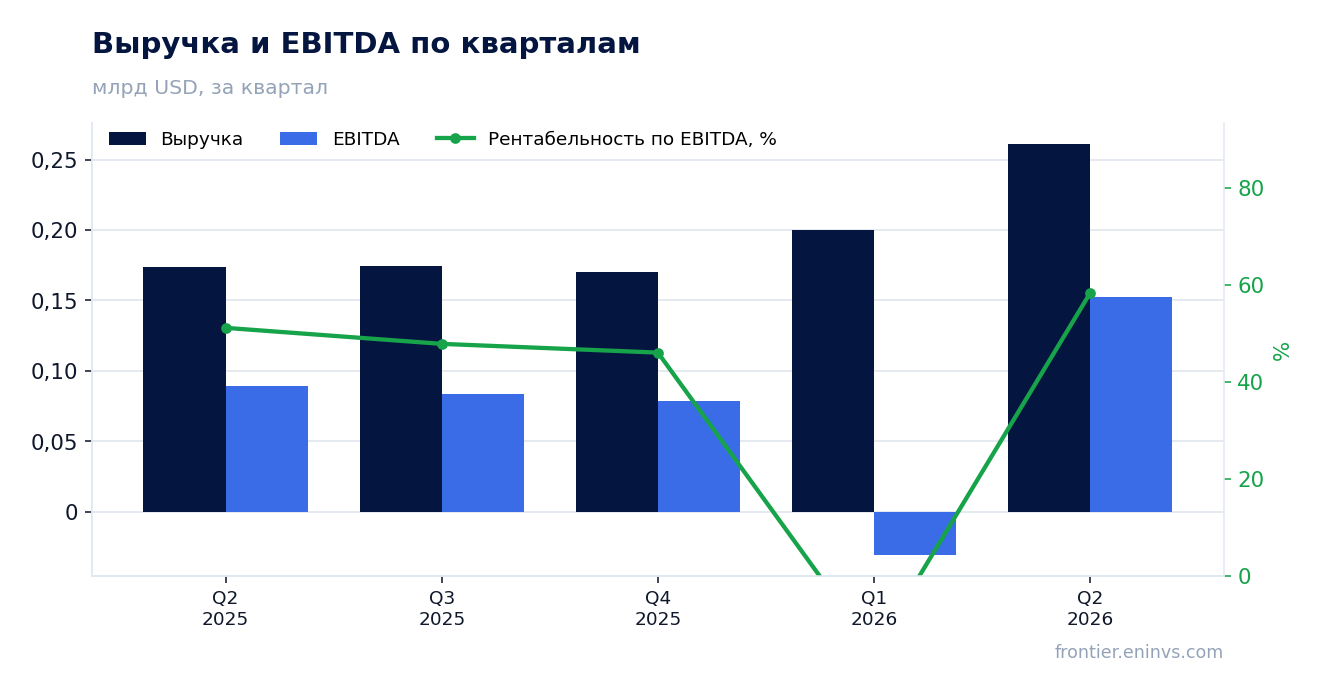
— Выручка выросла на 50,2% год к году, до 261,3 млн долларов, но EBITDA прибавила лишь 13,9% – маржа сжалась
— EBITDA-маржа упала до 67,4% с 88,9% годом ранее, и это главный сдвиг отчёта
— Чистая прибыль выросла на 13,1%, до 77,8 млн долларов, но чистая маржа снизилась до 29,8% с 39,5%
— Долговая нагрузка умеренная: чистый долг 524,6 млн долларов, или 1,81 EBITDA LTM
— Операционный денежный поток за квартал – 91,3 млн долларов, что покрывает процентные расходы и поддержание добычи
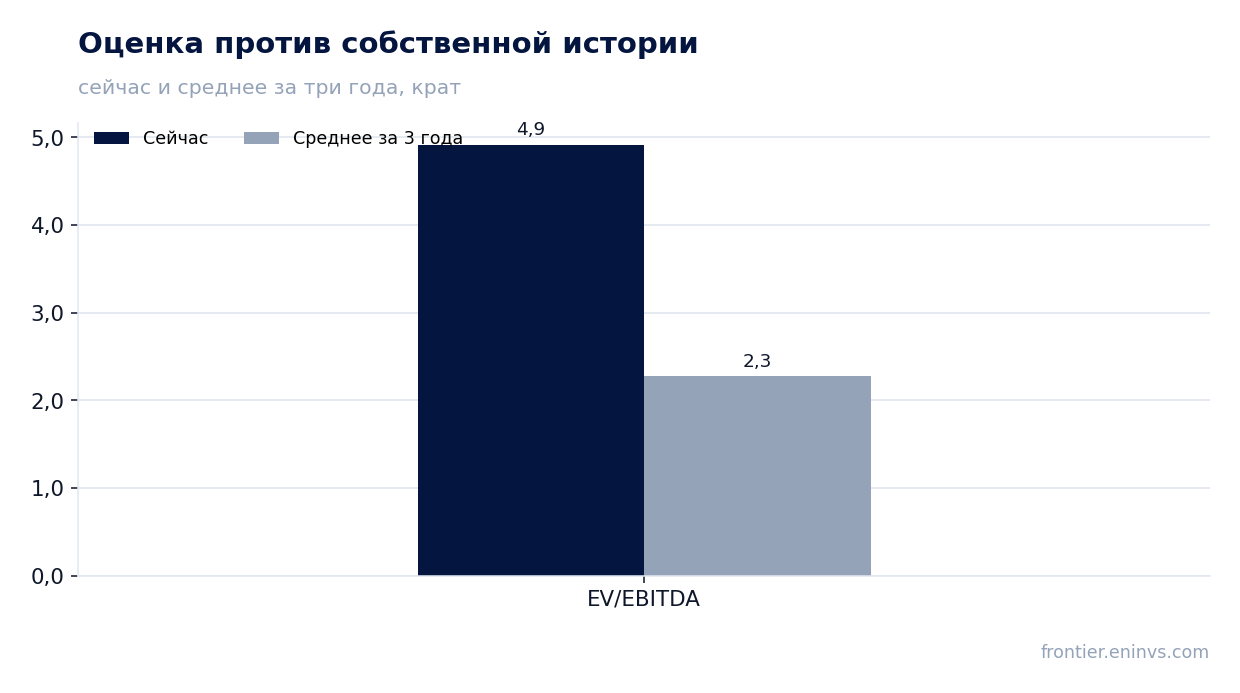
— EV/EBITDA LTM 4,92 против среднего за три года 2,28 – акция торгуется выше своей истории
— Модель портала даёт потенциал роста 48% к текущей цене
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,17 | 0,26 | +50,2% |
| EBITDA | 0,15 | 0,18 | +13,9% |
| Операционная прибыль | 0,04 | 0,10 | +171,4% |
| Чистая прибыль | 0,07 | 0,08 | +13,1% |
| Операционный денежный поток | 0,06 | 0,09 | +40,5% |
| Рентабельность по EBITDA | 88,9% | 67,4% | -21,5 п.п. |
| Чистая маржа | 39,5% | 29,8% | -9,7 п.п. |
Выручка выросла на 50,2% год к году, до 261,3 млн долларов, но EBITDA прибавила лишь 13,9% – маржа сжалась
Выручка во втором квартале 2026 года составила 261,3 млн долларов, что на 50,2% выше уровня второго квартала 2025 года. Такой рост мог быть обеспечен как увеличением объёмов добычи, так и благоприятной ценовой конъюнктурой, однако детали в отчёте не раскрываются. Для сравнения: в первом квартале 2026 года выручка была 199,9 млн долларов, то есть квартальная динамика последовательно улучшается.
EBITDA выросла только на 13,9%, до 176,0 млн долларов, что значительно медленнее выручки. Это означает, что затраты росли опережающими темпами. Соотношение EBITDA и выручки упало до 67,4% с 88,9% годом ранее. Причина такого расхождения может быть в росте операционных расходов, royalties или стоимости приобретений, но в предоставленных фактах детализация отсутствует.
Тем не менее абсолютный уровень EBITDA остаётся высоким, а компания остаётся прибыльной. Операционная прибыль во втором квартале составила 98,8 млн долларов, что также подтверждает способность генерировать положительный результат даже при снижении маржи. Вопрос в том, является ли падение маржи временным или устойчивым трендом.
EBITDA-маржа упала до 67,4% с 88,9% годом ранее, и это главный сдвиг отчёта
Снижение EBITDA-маржи с 88,9% до 67,4% – самое заметное изменение в отчёте. При росте выручки на 50,2% EBITDA увеличилась лишь на 13,9%, что указывает на существенное увеличение удельных затрат. В первом квартале 2026 года EBITDA была отрицательной (-31,0 млн долларов), поэтому текущий квартал демонстрирует восстановление, но маржинальность всё ещё далека от прошлогодней.
Чистая маржа также снизилась – до 29,8% с 39,5%. Чистая прибыль выросла на 13,1%, до 77,8 млн долларов, но темпы роста значительно ниже, чем у выручки. Это отражает как давление на операционную эффективность, так и возможный рост амортизации или процентных расходов.
Для инвесторов ключевой вопрос – сможет ли компания восстановить маржинальность. Если падение связано с разовыми факторами, текущая оценка может быть привлекательной. Если же это новый уровень затрат, то прибыльность останется под давлением.
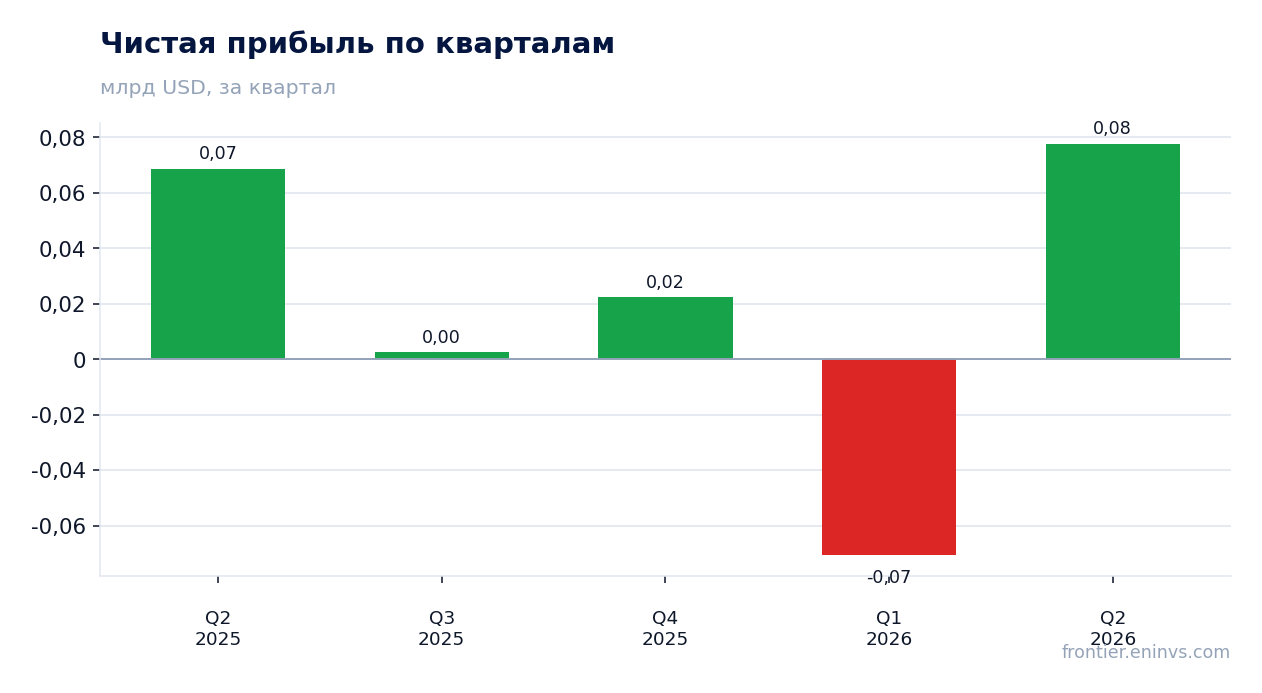
Чистая прибыль выросла на 13,1%, до 77,8 млн долларов, но чистая маржа снизилась до 29,8% с 39,5%
Чистая прибыль во втором квартале 2026 года составила 77,8 млн долларов, что на 13,1% больше, чем годом ранее. Однако чистая маржа упала до 29,8% с 39,5%, что отражает опережающий рост затрат и, возможно, увеличение амортизации или налогов. В первом квартале 2026 года компания получила убыток в 70,7 млн долларов, поэтому возвращение к прибыли – позитивный сигнал.
Рентабельность собственного капитала (ROE) за последние 12 месяцев составляет 49,9%, что очень высоко. Это может быть связано с высокой прибылью относительно собственного капитала, который мог быть уменьшен из-за убытков в прошлых периодах. Высокий ROE привлекателен, но требует осторожности: он может быть следствием разовой прибыли или низкой базы капитала.
Чистая прибыль LTM составляет всего 32,0 млн долларов, что значительно ниже квартальной прибыли. Это означает, что в предыдущие три квартала компания получила совокупный убыток, который нивелировал текущий успех. Таким образом, устойчивость прибыли пока не подтверждена.
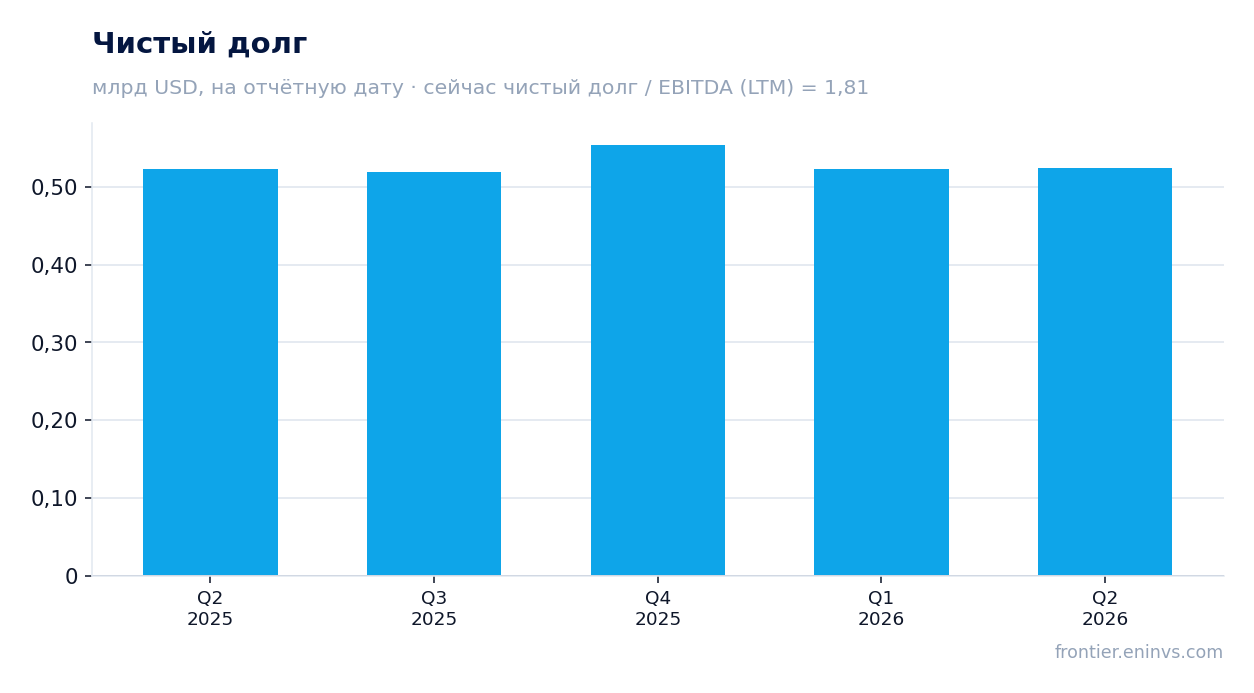
Долговая нагрузка умеренная: чистый долг 524,6 млн долларов, или 1,81 EBITDA LTM
Чистый долг на 30 июня 2026 года составил 524,6 млн долларов, практически не изменившись с 31 марта 2026 года (523,1 млн) и с 30 июня 2025 года (522,3 млн). За последние 12 месяцев чистый долг остался на уровне 0,5 млрд долларов, что говорит о стабильности долговой политики.
Отношение чистого долга к EBITDA LTM составляет 1,81. Это умеренный уровень, который не создаёт чрезмерной нагрузки. Для сравнения, EV/EBITDA LTM равен 4,92, а среднее за три года – 2,28. Однако сравнивать эти показатели напрямую нельзя, так как они имеют разную базу.
Операционный денежный поток за квартал составил 91,3 млн долларов, что достаточно для обслуживания долга и поддержания добычи. При этом капитальные затраты в фактах не раскрыты, но их отсутствие в списке может означать, что они не были существенными или не выделены. В любом случае, текущий денежный поток покрывает процентные расходы.
Операционный денежный поток за квартал – 91,3 млн долларов, что покрывает процентные расходы и поддержание добычи
Операционный денежный поток во втором квартале 2026 года составил 91,3 млн долларов, что на 40,5% больше, чем во втором квартале 2025 года (65,0 млн). Рост денежного потока при снижении маржи может объясняться изменением оборотного капитала или неденежными статьями. В первом квартале 2026 года поток был 82,3 млн, то есть динамика положительная.
За последние 12 месяцев операционный денежный поток составил 319,8 млн долларов. Это солидный объём, который позволяет финансировать капитальные вложения и обслуживать долг. Однако капитальные затраты в фактах не указаны, поэтому нельзя оценить свободный денежный поток.
Важно, что денежный поток остаётся положительным и растущим, несмотря на падение EBITDA-маржи. Это может свидетельствовать о хорошем управлении оборотным капиталом или о том, что часть затрат не является денежной. Для инвесторов это позитивный сигнал, но без данных о capex полная картина неясна.
EV/EBITDA LTM 4,92 против среднего за три года 2,28 – акция торгуется выше своей истории
Текущий EV/EBITDA LTM составляет 4,92, что более чем вдвое выше среднего за три года значения 2,28. Это означает, что рынок оценивает компанию дороже, чем в среднем за последние три года. Причина может быть в ожиданиях восстановления прибыли или в общем росте цен на энергоносители.
P/E LTM равен 27,1, что также может указывать на завышенную оценку относительно исторических уровней, хотя среднее за три года для P/E не предоставлено. Соотношение цены и прибыли выше, чем у многих компаний сектора, но без сравнения с аналогами это лишь констатация.
Модель портала, основанная на переоценке EBITDA по текущим товарным ценам и целевому EV/EBITDA, даёт потенциал роста акции в 48% к текущей цене. Это собственная оценка портала, а не рыночный консенсус. Если модель верна, текущая цена предоставляет возможность для роста, несмотря на высокий мультипликатор.
Модель портала даёт потенциал роста 48% к текущей цене
Согласно модели портала, справедливая стоимость акции на 48% выше текущей рыночной цены. Модель пересчитывает EBITDA по текущим товарным ценам и применяет целевой EV/EBITDA. Это не прогноз рынка, а внутренняя оценка, которая может не совпадать с мнением других аналитиков.
Потенциал роста в 48% выглядит привлекательно, особенно с учётом умеренной долговой нагрузки (1,81 к EBITDA LTM) и положительного денежного потока. Однако стоит учитывать, что модель чувствительна к ценам на сырьё и может быстро устареть.
Для инвесторов это означает, что при текущей цене акция может быть недооценена, если предположения модели оправдаются. Но высокий мультипликатор EV/EBITDA относительно истории говорит о том, что рынок уже закладывает некоторый оптимизм.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,87 млрд USD |
| P/E (LTM) | 27,1 |
| EV/EBITDA (LTM) | 4,9 |
| P/B | 1,25 |
| Чистый долг / EBITDA | 1,81 |
| Операционный денежный поток (LTM) | 0,32 млрд |
| ROE | 49,9% |
| EV/EBITDA, среднее за 3 года | 2,3 |
Итог
Во втором квартале 2026 года Saturn Oil & Gas показала сильный рост выручки на 50,2%, до 261,3 млн долларов, и вернулась к прибыли после убытка в первом квартале. Однако EBITDA-маржа сжалась до 67,4% с 88,9%, что указывает на опережающий рост затрат. Долговая нагрузка умеренная – 1,81 к EBITDA LTM, а операционный денежный поток в 91,3 млн долларов покрывает обслуживание долга. Акция торгуется выше своей истории по EV/EBITDA (4,92 против 2,28), но модель портала даёт потенциал роста 48%. Главный вопрос для держателя – сможет ли компания восстановить маржинальность; если да, текущая цена привлекательна.
Перейти к финансовой карточке компании SOIL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций