Suncor Energy: выручка выросла на 50,6%, но весь рост держится на цене нефти, а не на объёмах
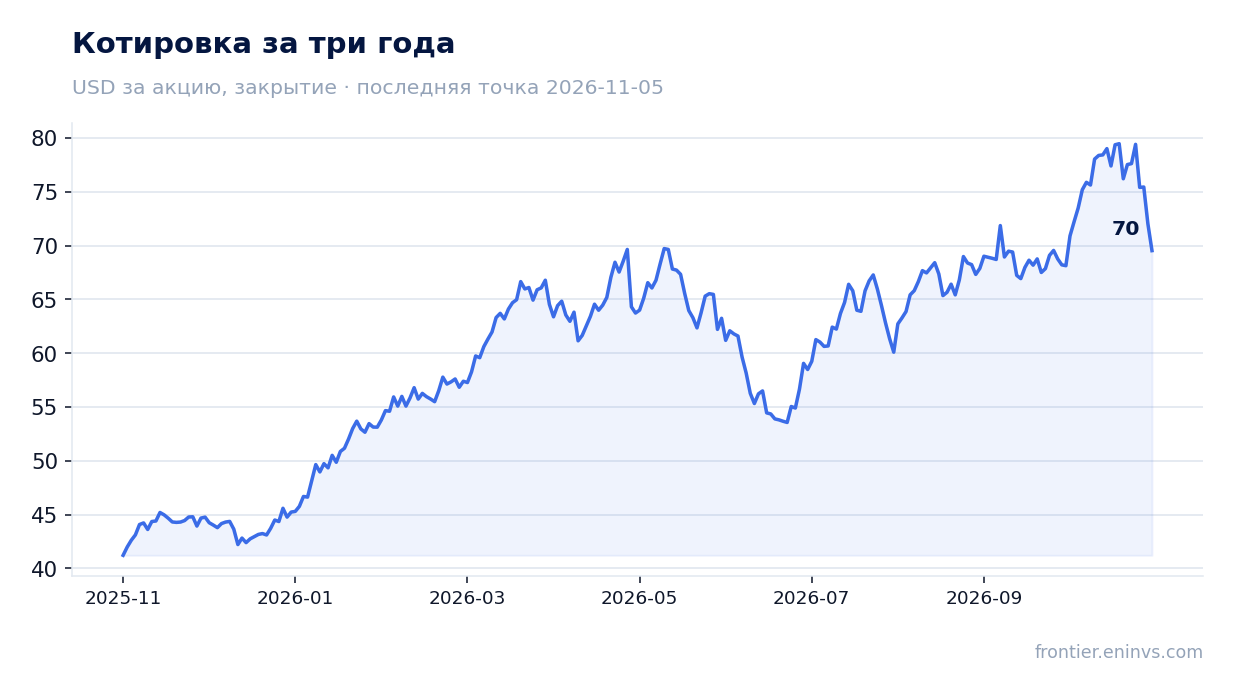
Suncor Energy раскрыла результаты за третий квартал 2026 года: выручка достигла 14 818,7 млн долларов, прибавив 50,6% год к году, EBITDA выросла на 93,5% до 5 815,9 млн, чистая прибыль – на 131,1% до 2 715,0 млн. Маржа EBITDA поднялась до 39,2% против 30,5% годом ранее, а чистый долг на конец сентября сократился до 1,2 млрд долларов. Бумага торгуется в 5,1 раза по EV/EBITDA за последние 12 месяцев и в 10,6 раза по P/E, дивидендная доходность – 1,9%; по модели портала потенциал к справедливой стоимости оценивается в +33%, поэтому акция выглядит скорее привлекательной, но лишь пока нефть удерживается на текущем уровне.
Главные тезисы
— Выручка прибавила 50,6% год к году, и ускорение против 48,3% во втором квартале целиком объясняется ценой нефти
— EBITDA выросла на 93,5%, а маржа поднялась до 39,2% с 30,5% – операционный рычаг сработал сильнее выручки
— Чистая прибыль выросла на 131,1% до 2 715,0 млн долларов, и часть этого прироста – не денежный результат
— Свободный денежный поток после капвложений в 1 074,2 млн долларов остаётся солидным, и он же закрывает дивиденды
— Чистый долг сократился до 1,2 млрд долларов с 5,1 млрд годом ранее, а отношение долга к EBITDA LTM составляет 0,07
— Дивидендная доходность в 1,9% скромна для нефтяника, и выплата держится на прибыли, а не на политике компании
— Мультипликатор EV/EBITDA в 5,1 раза и оценка портала в +33% к справедливой стоимости оставляют запас, но он тает вместе с ценой нефти
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 9,84 | 14,8 | +50,6% |
| EBITDA | 3,01 | 5,82 | +93,5% |
| Операционная прибыль | 1,75 | 3,76 | +114,3% |
| Чистая прибыль | 1,17 | 2,72 | +131,1% |
| Операционный денежный поток | 2,75 | 4,41 | +60,6% |
| Рентабельность по EBITDA | 30,5% | 39,2% | +8,7 п.п. |
| Чистая маржа | 11,9% | 18,3% | +6,4 п.п. |
Выручка прибавила 50,6% год к году, и ускорение против 48,3% во втором квартале целиком объясняется ценой нефти
Выручка за третий квартал 2026 года составила 14 818,7 млн долларов, что на 50,6% больше, чем годом ранее. Во втором квартале рост был 48,3%, то есть темп ускорился. Разница между двумя кварталами небольшая, но она показывает, что компания не сбавляет обороты по мере роста базы.
Ускорение совпало с ростом цен на нефть, и в отчёте нет данных, которые позволили бы отделить ценовой фактор от объёмного. Для нефтедобытчика это нормальная картина: выручка следует за ценой барреля, а не за решениями менеджмента. Поэтому устойчивость темпа на 50,6% целиком зависит от того, удержится ли цена на текущем уровне.
Для инвестора это означает, что сравнивать квартал с кварталом по выручке малополезно – важнее следить за ценой реализации и загрузкой переработки. Если цена нефти откатится, выручка сократится быстрее, чем растёт сейчас, потому что база уже высокая.
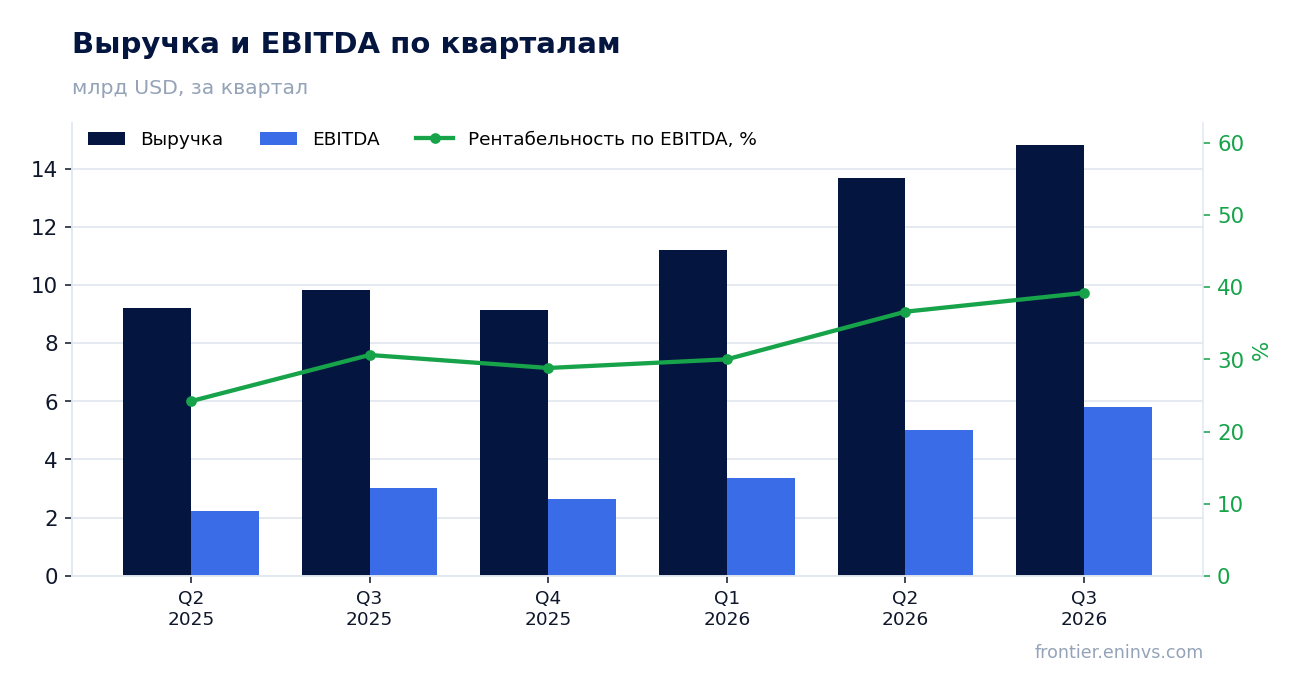
EBITDA выросла на 93,5%, а маржа поднялась до 39,2% с 30,5% – операционный рычаг сработал сильнее выручки
EBITDA за третий квартал 2026 года составила 5 815,9 млн долларов, что на 93,5% больше, чем годом ранее. При росте выручки на 50,6% это означает, что расходы выросли медленнее доходов. Маржа EBITDA поднялась до 39,2% против 30,5% годом ранее – прирост почти в девять процентных пунктов.
Такой разрыв между динамикой выручки и EBITDA типичен для добычи: часть затрат фиксирована, и при росте цены нефти каждая дополнительная единица выручки приносит непропорционально большую прибыль. Операционная прибыль квартала составила 3 755,8 млн долларов, что подтверждает: улучшение не съедено амортизацией или разовыми списаниями.
Устойчивость маржи на уровне 39,2% – главный вопрос к отчёту. Если цена нефти останется высокой, маржа удержится; если откатится, она сожмётся быстрее, чем выручка, потому что рычаг работает в обе стороны.
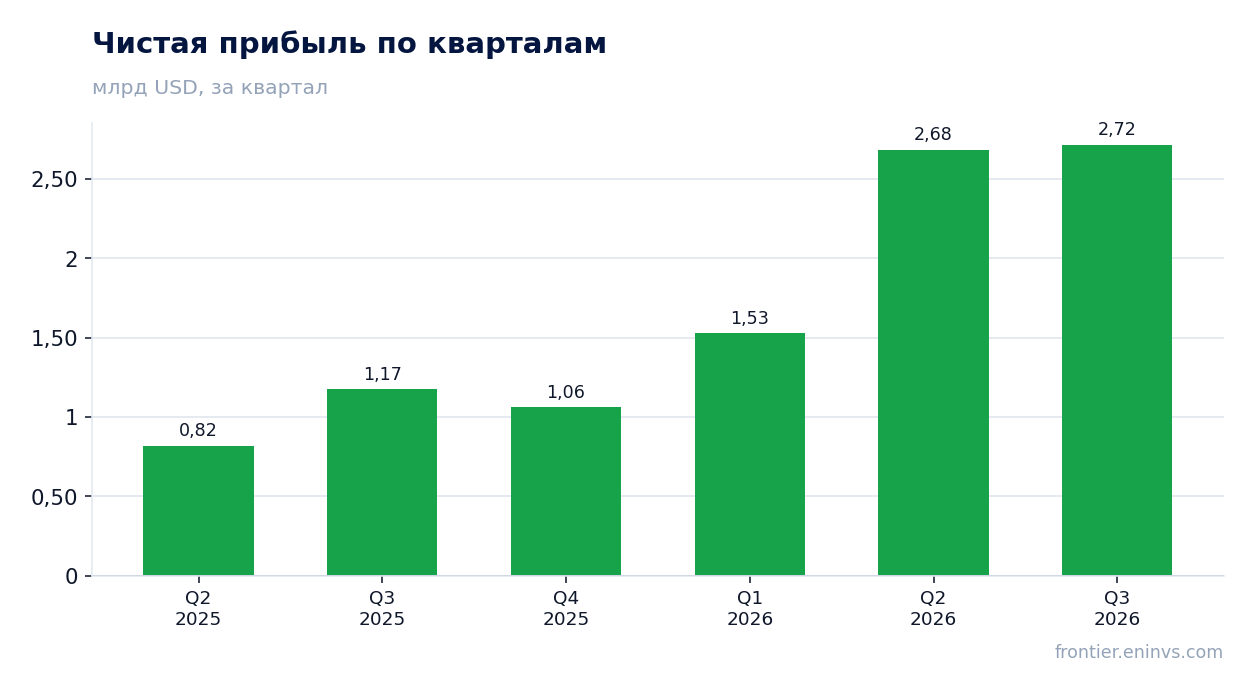
Чистая прибыль выросла на 131,1% до 2 715,0 млн долларов, и часть этого прироста – не денежный результат
Чистая прибыль за третий квартал 2026 года составила 2 715,0 млн долларов, что на 131,1% больше, чем годом ранее. Рост прибыли опередил рост EBITDA почти в полтора раза, а чистая маржа поднялась до 18,3% с 11,9%. Такой опережающий рост обычно означает, что ниже операционной строки появился разовый или неденежный фактор.
В отчёте нет расшифровки, которая позволила бы назвать этот фактор точно. Операционная прибыль выросла до 3 755,8 млн долларов, и разница между ней и чистой прибылью – это проценты, налоги и прочие статьи. Если прибыль растёт быстрее операционной, значит, вклад дали именно эти статьи, а не основная деятельность.
Для оценки качества прибыли это важно: денежный поток от операций составил 4 410,7 млн долларов и превышает чистую прибыль, то есть основная деятельность генерирует деньги. Но темп роста прибыли на 131,1% не стоит переносить на следующие кварталы – он отражает и базу прошлого года, и разовые статьи.
Свободный денежный поток после капвложений в 1 074,2 млн долларов остаётся солидным, и он же закрывает дивиденды
Операционный денежный поток за третий квартал 2026 года составил 4 410,7 млн долларов, капвложения – 1 074,2 млн. Разница между ними, то есть свободный денежный поток до дивидендов, превышает 3,3 млрд долларов – этого с запасом хватает на выплаты акционерам и на снижение долга.
Капвложения в 1 074,2 млн долларов выглядят умеренно на фоне выручки в 14 818,7 млн: компания не наращивает инвестиции так же быстро, как растут доходы. Это объясняет, почему денежный поток растёт быстрее прибыли и почему долг сокращается.
Для держателя акции это главный аргумент в пользу дивиденда: выплата обеспечена деньгами, а не бухгалтерской прибылью. Если цена нефти упадёт, первым сожмётся именно свободный поток, и тогда компания будет выбирать между капвложениями и дивидендом.
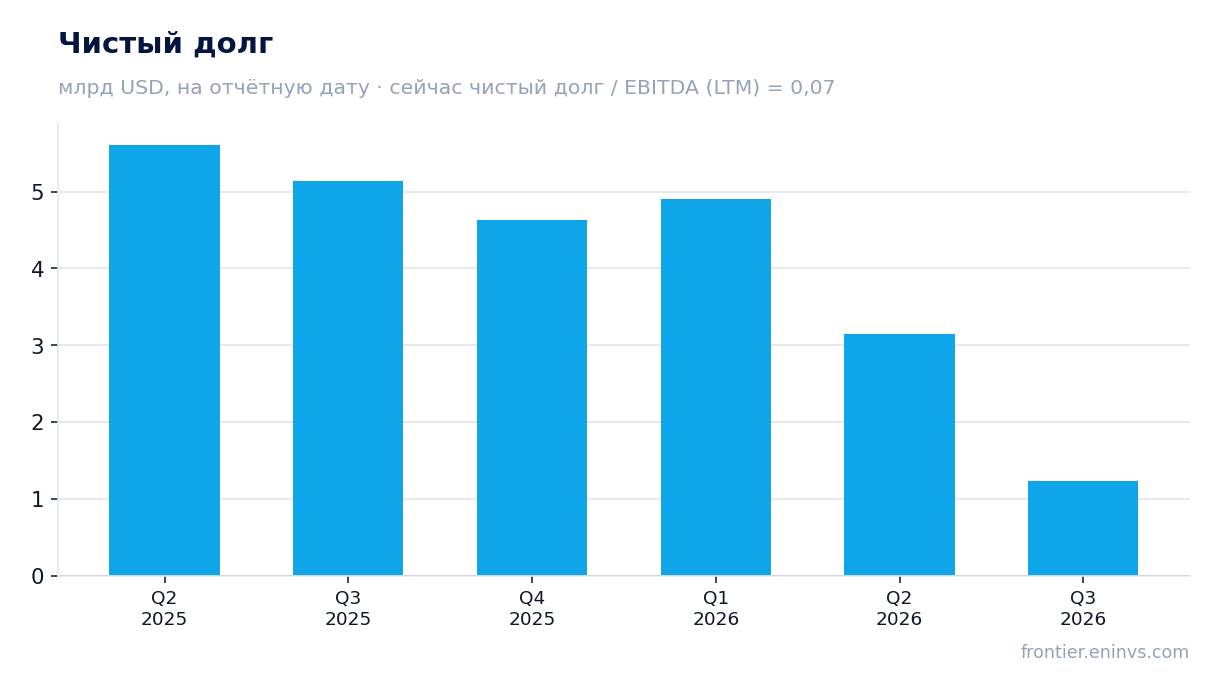
Чистый долг сократился до 1,2 млрд долларов с 5,1 млрд годом ранее, а отношение долга к EBITDA LTM составляет 0,07
Чистый долг на 30 сентября 2026 года составил 1,2 млрд долларов против 5,1 млрд на 30 сентября 2025 года – снижение на 3,9 млрд за год. За квартал долг сократился с 3,1 млрд на 30 июня до 1,2 млрд на 30 сентября, то есть на 1,9 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,07. Это очень низкий уровень: компания практически не имеет долговой нагрузки, и весь денежный поток после капвложений идёт на дивиденды и дальнейшее сокращение обязательств. Сравнивать этот уровень с прошлыми периодами нельзя – в фактах нет более раннего значения коэффициента.
Низкий долг – это подушка на случай падения цен. Но он же означает, что компания не использует заёмный рычаг для ускорения роста, и в этом смысле запас прочности уже реализован в балансе, а не в прибыли.
Дивидендная доходность в 1,9% скромна для нефтяника, и выплата держится на прибыли, а не на политике компании
Дивидендная доходность за последние 12 месяцев – 1,9% к текущей цене. Для нефтедобывающей компании это скромно: при чистой прибыли за последние 12 месяцев в 7 986,3 млн долларов и капитализации 84 838,8 млн компания платит акционерам небольшую долю заработка. В фактах нет данных о размере последней выплаты и о коэффициенте выплат, поэтому оценить политику можно только по доходности.
Наша оценка: при сохранении текущей прибыли и текущего коэффициента выплат дивиденд за 2026 год останется в пределах 2% доходности. Это ниже ключевой ставки, и для инвестора, который покупает акцию ради дохода, такой уровень вряд ли достаточен. Всё зависит от того, какую долю прибыли компания решит распределять: при прибыли в 2 715,0 млн за квартал даже повышение коэффициента выплат вдвое дало бы доходность около 4%.
Уменьшить выплату может падение цены нефти: тогда прибыль и свободный денежный поток сожмутся, и компания предпочтёт направить деньги на капвложения. Пока долг на уровне 1,2 млрд долларов, а поток после капвложений превышает 3,3 млрд за квартал, риск сокращения дивиденда невелик, но он целиком завязан на цену барреля.
Мультипликатор EV/EBITDA в 5,1 раза и оценка портала в +33% к справедливой стоимости оставляют запас, но он тает вместе с ценой нефти
По мультипликаторам акция выглядит недорогой: EV/EBITDA за последние 12 месяцев – 5,1 раза, P/E – 10,6 раза, рентабельность собственного капитала – 31,5%. Для компании, которая генерирует такой денежный поток и почти не имеет долга, это низкая оценка. В фактах нет трёхлетней истории мультипликаторов, поэтому сравнить с собственным прошлым нельзя, но абсолютный уровень говорит сам за себя.
Модель портала, которая пересчитывает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, даёт потенциал к справедливой стоимости в +33%. Это наша собственная оценка, а не консенсус рынка. Она опирается на текущую цену нефти: если цена упадёт, пересчитанная EBITDA снизится, и потенциал сократится.
Главный риск оценки в том, что рынок уже закладывает высокую цену сырья в прибыль, но не в мультипликатор. При EV/EBITDA в 5,1 раза инвестор платит за текущий уровень доходов невысоко, но эти доходы могут оказаться пиковыми. Именно поэтому запас в +33% – это ставка на то, что цена нефти удержится, а не на рост бизнеса.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 84,8 млрд USD |
| P/E (LTM) | 10,6 |
| EV/EBITDA (LTM) | 5,1 |
| P/B | 2,63 |
| Чистый долг / EBITDA | 0,07 |
| Операционный денежный поток (LTM) | 13,1 млрд |
| ROE | 31,5% |
| Дивидендная доходность (12 мес) | 1,9% |
Итог
Сильным в отчёте было всё, что связано с деньгами: EBITDA выросла на 93,5%, маржа поднялась до 39,2%, свободный поток после капвложений превысил 3,3 млрд долларов, а чистый долг сократился до 1,2 млрд. Но прирост выручки на 50,6% и прибыли на 131,1% – это результат высокой цены нефти и низкой базы прошлого года, а не роста объёмов. Для держателя акции главный вопрос теперь не в том, насколько хорош квартал, а в том, удержится ли цена сырья: от неё зависят и прибыль, и дивиденд в 1,9%, и запас в +33% по модели портала. Пока цена держится, акция выглядит скорее привлекательной при EV/EBITDA в 5,1 раза и почти нулевом долге.
Перейти к финансовой карточке компании SU →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций