PetroTal: EBITDA выросла на 8,8%, но прибыль упала на 72,6% — разрыв объясняют не разовые статьи, а структура затрат
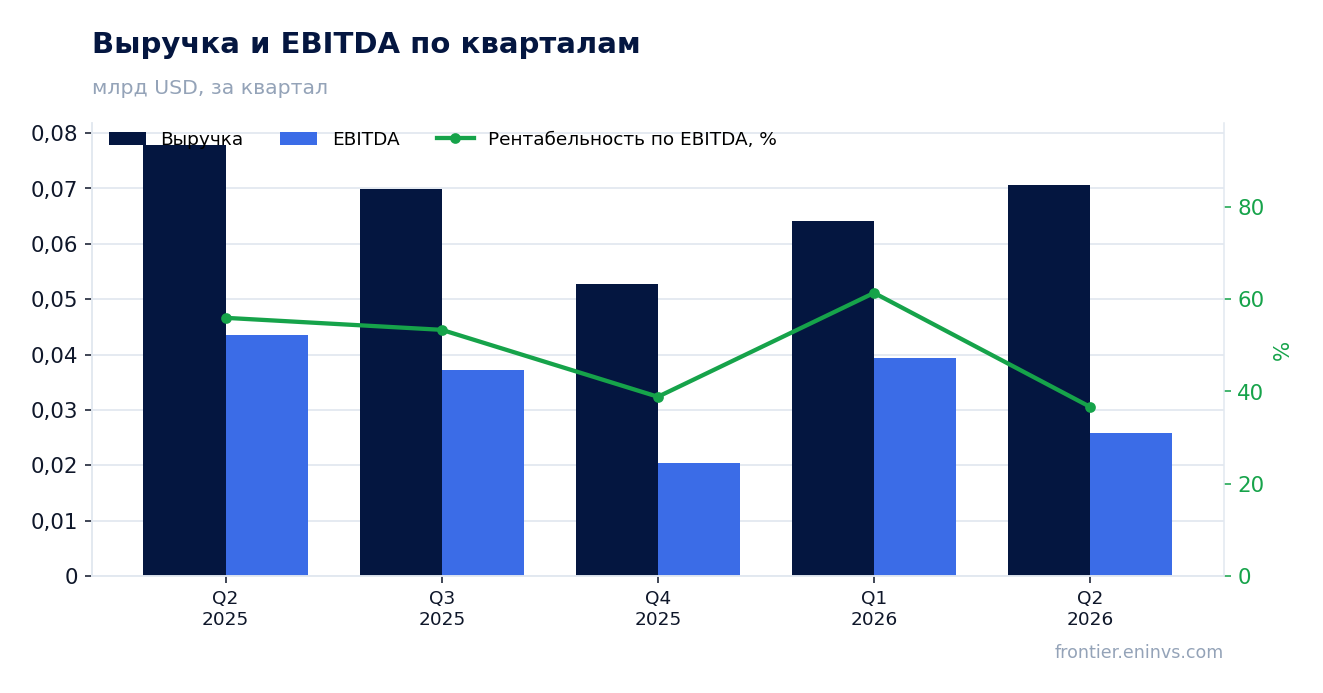
PetroTal раскрыла результаты за второй квартал 2026 года, закончившийся 30 июня. Выручка снизилась на 9,3% год к году до 70,7 млн долларов, EBITDA при этом выросла на 8,8% до 47,6 млн долларов, а чистая прибыль обвалилась на 72,6% до 4,8 млн долларов. Маржа EBITDA поднялась до 67,3% с 56,1%, но чистая маржа сжалась до 6,8% с 22,5%. При мультипликаторе EV/EBITDA 2,4 против собственной трёхлетней средней 1,07 и оценке портала, дающей потенциал +19%, акция выглядит скорее привлекательно, но разрыв между EBITDA и прибылью требует объяснения.
Главные тезисы
— Выручка упала на 9,3% год к году, но EBITDA выросла на 8,8% — расхождение объясняется не разовыми статьями, а структурой затрат
— Маржа EBITDA поднялась до 67,3% с 56,1%, но чистая маржа сжалась до 6,8% с 22,5% — прибыль съели статьи ниже операционной линии
— Операционная прибыль во втором квартале составила 10,0 млн долларов против 21,5 млн годом ранее — падение на 53,2%
— Операционный денежный поток за квартал составил 28,2 млн долларов, капитальные затраты — 11,2 млн, свободный поток остаётся положительным
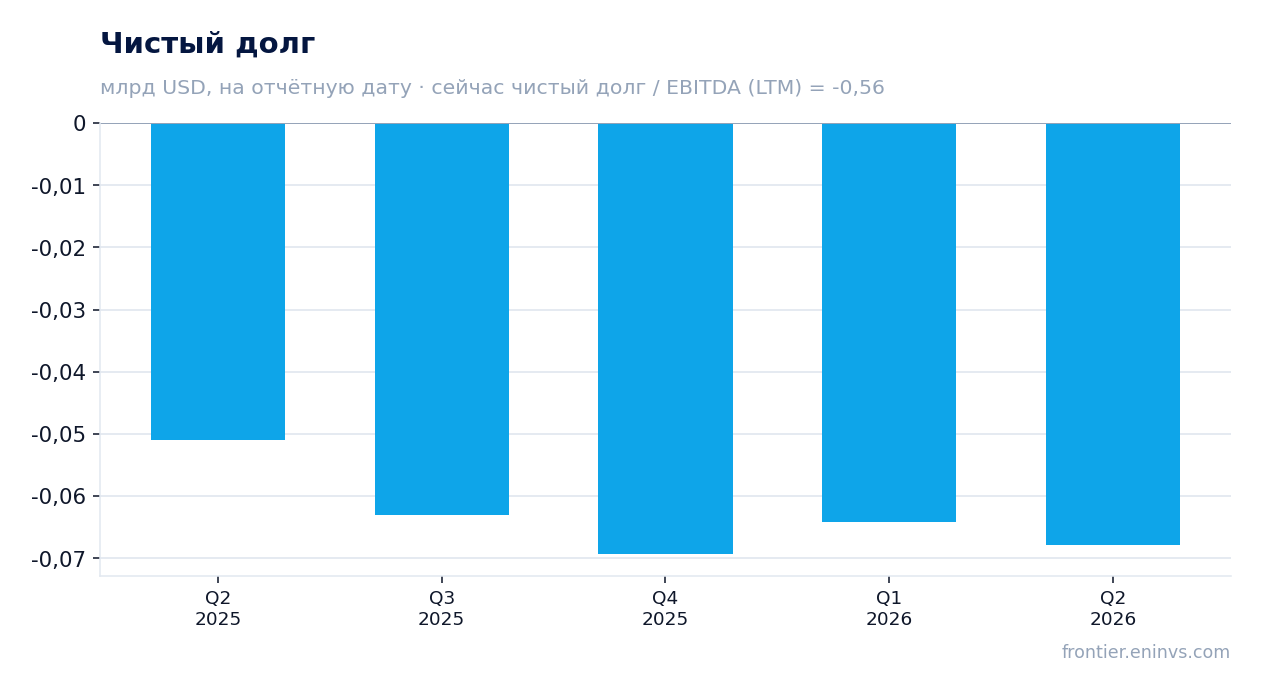
— Чистый долг на 30 июня 2026 года — минус 67,9 млн долларов, компания сохраняет чистую денежную позицию
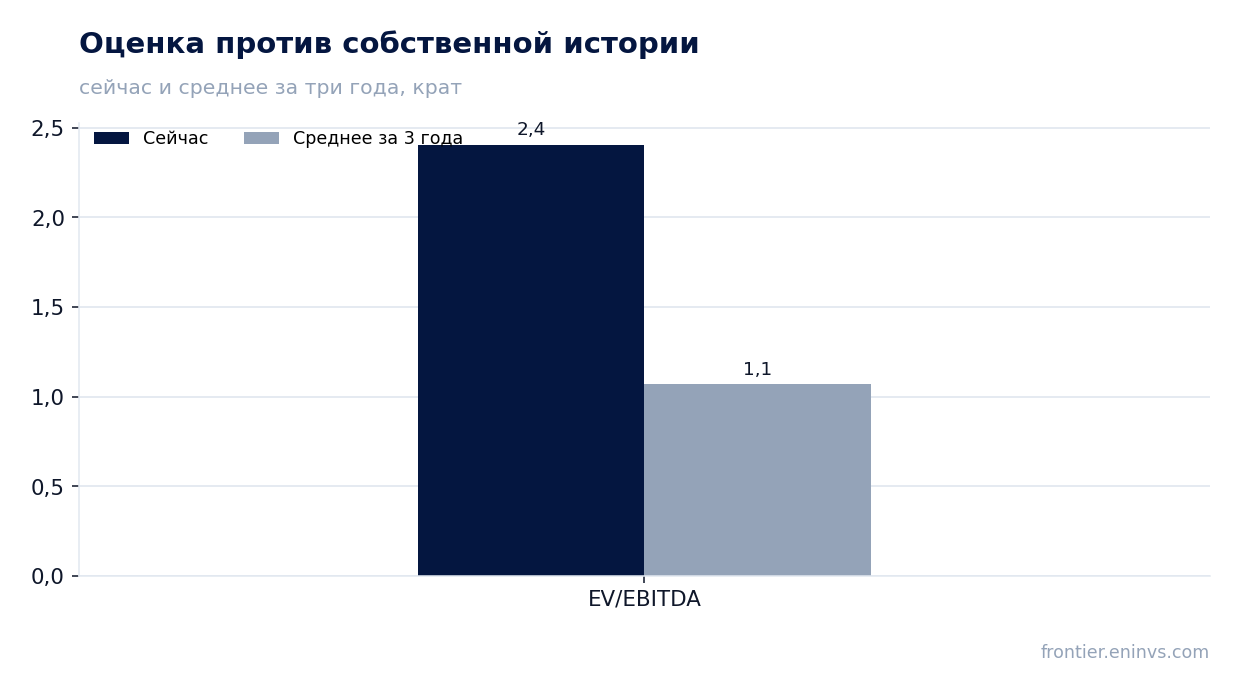
— EV/EBITDA 2,4 против собственной трёхлетней средней 1,07 — акция торгуется выше своей истории, но абсолютный уровень остаётся низким
— По модели портала потенциал акции к справедливой стоимости составляет +19%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,08 | 0,07 | -9,3% |
| EBITDA | 0,04 | 0,05 | +8,8% |
| Операционная прибыль | 0,02 | 0,01 | -53,2% |
| Чистая прибыль | 0,02 | 0,00 | -72,6% |
| Операционный денежный поток | 0,05 | 0,03 | -44,9% |
| Капзатраты | -0,02 | -0,01 | — |
| Рентабельность по EBITDA | 56,1% | 67,3% | +11,2 п.п. |
| Чистая маржа | 22,5% | 6,8% | -15,7 п.п. |
Выручка упала на 9,3% год к году, но EBITDA выросла на 8,8% — расхождение объясняется не разовыми статьями, а структурой затрат
Выручка PetroTal за второй квартал 2026 года составила 70,7 млн долларов, что на 9,3% ниже уровня 77,9 млн долларов годом ранее. Снижение выручки при одновременном росте EBITDA на 8,8% до 47,6 млн долларов указывает на то, что компания сократила переменные затраты или получила выгоду от структуры издержек, а не от разовых статей. EBITDA — это прибыль до вычета процентов, налогов, износа и амортизации, и её рост при падающей выручке означает, что операционные расходы снизились быстрее, чем доходы.
Маржа EBITDA поднялась до 67,3% с 56,1% годом ранее. Такой уровень маржинальности характерен для компаний с высокой долей фиксированных затрат, где снижение выручки не сразу транслируется в падение прибыли. Однако важно понимать, что EBITDA не учитывает амортизацию, которая может быть значительной для капиталоёмкого бизнеса, и не отражает налоговые и процентные платежи.
Маржа EBITDA поднялась до 67,3% с 56,1%, но чистая маржа сжалась до 6,8% с 22,5% — прибыль съели статьи ниже операционной линии
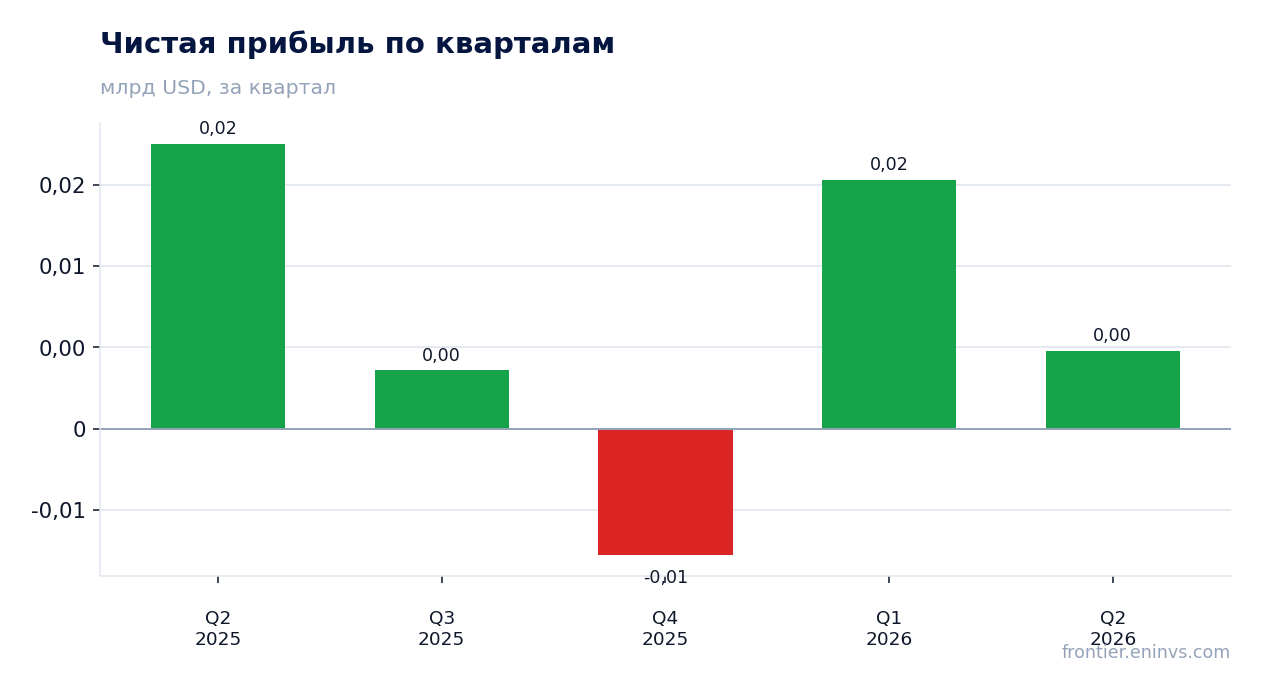
Чистая прибыль PetroTal за второй квартал 2026 года составила 4,8 млн долларов, что на 72,6% ниже 17,5 млн долларов годом ранее. Чистая маржа упала до 6,8% с 22,5%. При этом операционная прибыль снизилась до 10,0 млн долларов с 21,5 млн долларов, то есть на 53,2%. Разрыв между ростом EBITDA и падением операционной прибыли объясняется ростом амортизации или других операционных расходов, не входящих в EBITDA.
Падение чистой прибыли сильнее падения операционной прибыли указывает на то, что ниже операционной линии также произошли негативные изменения — возможно, выросли процентные расходы или налоговые платежи. Однако в предоставленных фактах нет детализации этих статей, поэтому точная причина не может быть установлена. Важно зафиксировать сам факт: прибыль упала значительно сильнее, чем выручка и EBITDA.
Операционная прибыль во втором квартале составила 10,0 млн долларов против 21,5 млн годом ранее — падение на 53,2%
Операционная прибыль PetroTal за второй квартал 2026 года составила 10,0 млн долларов, что на 53,2% ниже 21,5 млн долларов за аналогичный период прошлого года. Это падение значительно глубже, чем снижение выручки на 9,3%, и контрастирует с ростом EBITDA на 8,8%. Такое расхождение означает, что расходы, не входящие в EBITDA (амортизация, обесценение или иные операционные статьи), выросли или появились новые.
Для инвестора это важный сигнал: рост EBITDA не обязательно означает улучшение операционной эффективности, если он сопровождается падением операционной прибыли. В данном случае компания демонстрирует рост EBITDA на фоне падения выручки и операционной прибыли, что может быть связано с изменением структуры затрат или учётной политики. Без дополнительной информации из отчёта точная причина не ясна.
Операционный денежный поток за квартал составил 28,2 млн долларов, капитальные затраты — 11,2 млн, свободный поток остаётся положительным
Операционный денежный поток PetroTal за второй квартал 2026 года составил 28,2 млн долларов, что на 44,9% ниже 51,2 млн долларов годом ранее. Капитальные затраты за квартал составили 11,2 млн долларов против 17,1 млн долларов годом ранее. Несмотря на снижение операционного потока, он остаётся положительным и превышает капитальные затраты, что обеспечивает положительный свободный денежный поток.
Свободный денежный поток (операционный поток минус капитальные затраты) составил 17,0 млн долларов. Это позволяет компании финансировать текущую деятельность и потенциально возвращать капитал акционерам. Однако снижение операционного потока почти вдвое год к году указывает на ухудшение денежной генерации, что может быть связано как с падением выручки, так и с изменением оборотного капитала.
Чистый долг на 30 июня 2026 года — минус 67,9 млн долларов, компания сохраняет чистую денежную позицию
Чистый долг PetroTal на 30 июня 2026 года составил минус 67,9 млн долларов, что означает превышение денежных средств и эквивалентов над долговыми обязательствами. Годом ранее, на 30 июня 2025 года, чистый долг также был отрицательным и составлял минус 51,0 млн долларов. Таким образом, за год чистая денежная позиция увеличилась на 16,9 млн долларов.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет минус 0,56. Отрицательное значение подтверждает, что компания не имеет долговой нагрузки, а располагает чистой денежной подушкой. Это даёт PetroTal устойчивость к возможным колебаниям цен на нефть и способность финансировать капитальные затраты без привлечения заёмных средств.
EV/EBITDA 2,4 против собственной трёхлетней средней 1,07 — акция торгуется выше своей истории, но абсолютный уровень остаётся низким
Текущий мультипликатор EV/EBITDA PetroTal составляет 2,4, что выше собственной трёхлетней средней 1,07. Это означает, что рынок оценивает компанию дороже, чем в среднем за последние три года. Однако абсолютный уровень мультипликатора остаётся низким, что может указывать на сохраняющуюся недооценку относительно исторических значений.
Мультипликатор P/E за последние 12 месяцев составляет 22,8, а рентабельность собственного капитала (ROE) — 3,6%. Низкий ROE при высоком P/E отражает слабую текущую прибыльность, что согласуется с падением чистой прибыли во втором квартале. Рыночная капитализация компании составляет 363,4 млн долларов.
По модели портала потенциал акции к справедливой стоимости составляет +19%
Согласно модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акции PetroTal на 19% выше текущей рыночной цены. Это собственная оценка портала, а не рыночный консенсус или целевая цена. Модель учитывает текущие commodity-цены и предполагает, что мультипликатор вернётся к целевому уровню.
Потенциал в 19% при текущем мультипликаторе EV/EBITDA 2,4 и чистой денежной позиции делает акцию интересной для инвесторов, готовых принять риски, связанные с волатильностью цен на нефть и операционными результатами компании. Однако стоит учитывать, что модель основана на допущениях, которые могут не реализоваться.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,36 млрд USD |
| P/E (LTM) | 22,8 |
| EV/EBITDA (LTM) | 2,4 |
| P/B | 0,71 |
| Чистый долг / EBITDA | -0,56 |
| Операционный денежный поток (LTM) | 0,10 млрд |
| ROE | 3,6% |
| EV/EBITDA, среднее за 3 года | 1,1 |
Итог
PetroTal отчиталась за второй квартал 2026 года: выручка снизилась на 9,3% год к году до 70,7 млн долларов, EBITDA выросла на 8,8% до 47,6 млн долларов, но чистая прибыль обвалилась на 72,6% до 4,8 млн долларов. Сильная сторона — рост EBITDA и маржи до 67,3%, а также чистая денежная позиция в 67,9 млн долларов. Слабая сторона — падение операционной и чистой прибыли, что указывает на проблемы ниже операционной линии. При мультипликаторе EV/EBITDA 2,4 против трёхлетней средней 1,07 и потенциале +19% по модели портала акция выглядит скорее привлекательно, но для подтверждения этой оценки необходим устойчивый рост прибыли.
Перейти к финансовой карточке компании TAL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций