Talos Energy: выручка выросла на 32,4%, но прибыль съел убыток от хеджей в 120,6 млн долларов
3 ноября Talos Energy раскрыла результаты за третий квартал 2026 года. Выручка составила 595,991 млн долларов, что на 32,4% выше уровня годичной давности, скорректированная EBITDA – 406,067 млн долларов при марже 68,1%, а чистый убыток – 81,244 млн долларов. Операционный поток остался положительным на уровне 325,8 млн долларов, но убыток от переоценки хеджей в 120,576 млн долларов перекрыл операционную прибыль в 156,938 млн долларов. По модели портала акция оценена на 40% выше текущей цены, однако при мультипликаторе EV/EBITDA LTM 3,75 и замедлении роста выручки с 56,5% во втором квартале до 32,4% в третьем бумага выглядит нейтрально.
Главные тезисы
— Выручка выросла на 32,4% благодаря нефтяной составляющей в 549,8 млн долларов
— Маржа EBITDA 68,1% выросла с 52,6% годом ранее на фоне премии к WTI около 1,60 доллара за баррель
— Чистый убыток 81,244 млн долларов сформировал убыток от хеджей в 120,576 млн долларов
— Операционный поток 325,8 млн долларов покрыл капитальные вложения 127,883 млн долларов
— Чистый долг 1 014,8 млн долларов при соотношении к EBITDA LTM 0,6x
— Компания выкупила 1,4 млн акций за 23,6 млн долларов, вернув 61,8 млн долларов акционерам с начала года
— EV/EBITDA LTM 3,75 при модели портала, дающей потенциал -40%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,45 | 0,60 | +32,4% |
| EBITDA | 0,24 | 0,41 | +71,6% |
| Операционная прибыль | -0,09 | — | — |
| Чистая прибыль | -0,10 | -0,08 | — |
| Операционный денежный поток | 0,11 | 0,33 | +185,4% |
| Капзатраты | 0,09 | 0,13 | +49,6% |
| Рентабельность по EBITDA | 52,6% | 68,1% | +15,5 п.п. |
| Чистая маржа | -21,3% | -13,6% | +7,7 п.п. |
Выручка выросла на 32,4% благодаря нефтяной составляющей в 549,8 млн долларов
Выручка за третий квартал 2026 года составила 595,991 млн долларов, увеличившись на 32,4% к тому же кварталу прошлого года. Основной вклад внесла нефть – 549,8 млн долларов, или 92% всей выручки. Газ принес 32,139 млн долларов, NGL – 14,052 млн долларов.
Рост выручки замедлился по сравнению со вторым кварталом, когда он составлял 56,5%. Замедление связано с тем, что добыча в третьем квартале составила 91,5 тыс. баррелей нефтяного эквивалента в сутки, из которых 68,5 тыс. – нефть. Средняя цена реализации нефти составила 87,19 доллара за баррель, что на 1,60 доллара выше WTI.
Компания закрыла приобретение глубоководных активов у Shell 22 сентября 2026 года, и их вклад в выручку третьего квартала ограничен несколькими днями. Полный эффект сделки проявится в четвертом квартале.
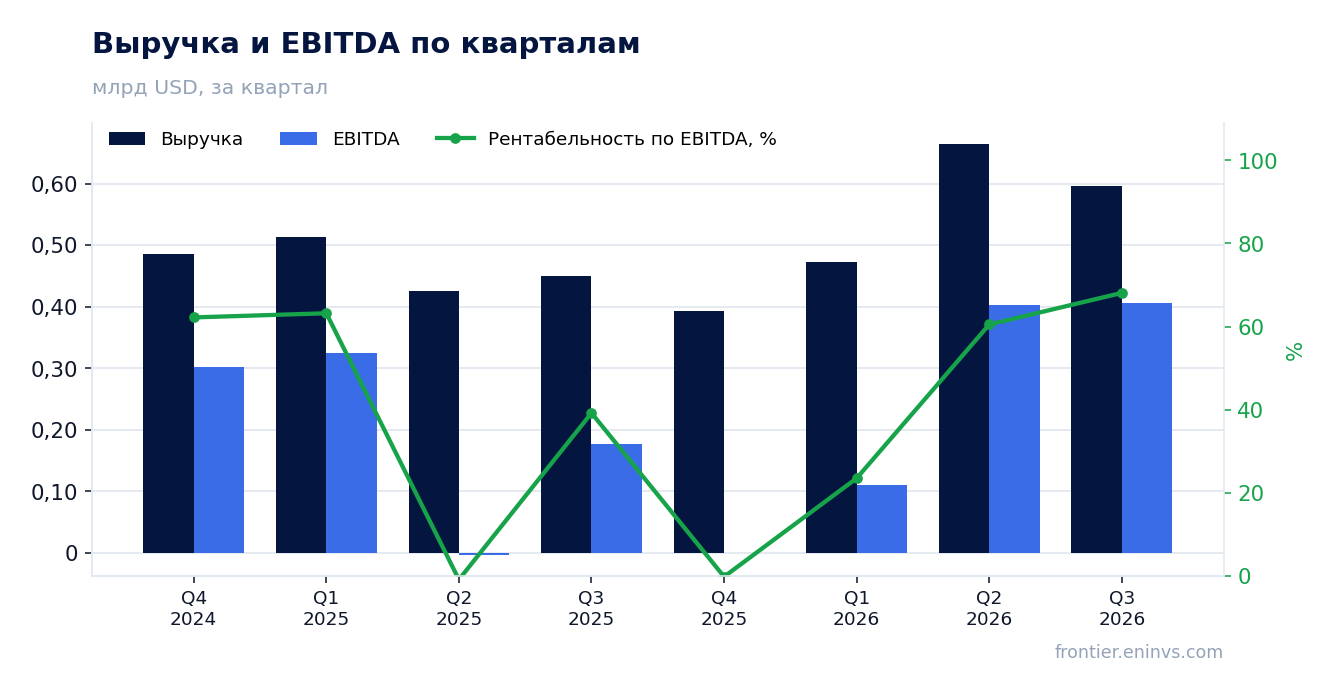
Маржа EBITDA 68,1% выросла с 52,6% годом ранее на фоне премии к WTI около 1,60 доллара за баррель
Скорректированная EBITDA за третий квартал составила 406,067 млн долларов, а маржа – 68,1% против 52,6% годом ранее. Такой уровень маржи компания объясняет премией к WTI около 1,60 доллара за баррель и низкими операционными расходами на баррель.
Лизинговые операционные расходы составили 140,856 млн долларов, или 16,74 доллара на баррель нефтяного эквивалента. Скорректированные административные расходы – 37,824 млн долларов, или 4,50 доллара на баррель. Эти показатели остаются одними из самых низких в отрасли.
Рост маржи частично объясняется отсутствием простоев из-за штормов в третьем квартале, тогда как годом ранее они давили на добычу. Компания также досрочно выполнила программу оптимизации на 100 млн долларов.
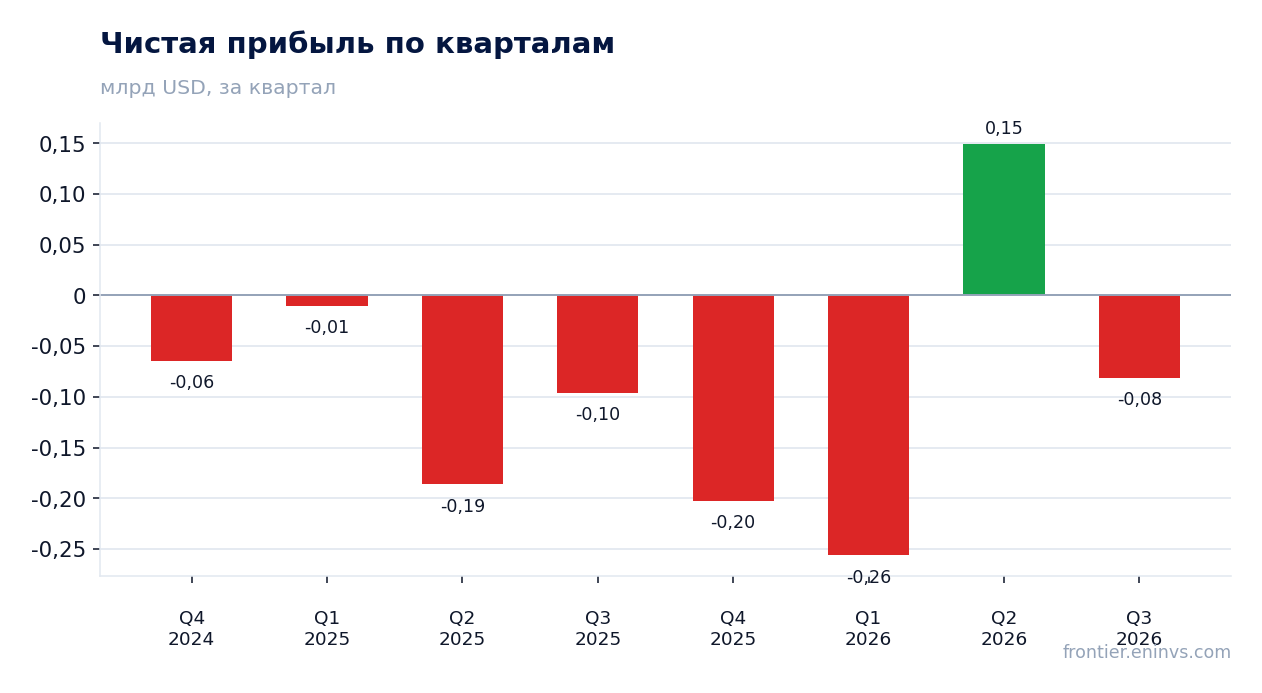
Чистый убыток 81,244 млн долларов сформировал убыток от хеджей в 120,576 млн долларов
Чистый убыток за третий квартал составил 81,244 млн долларов, или 0,49 доллара на акцию. Операционная прибыль была положительной – 156,938 млн долларов, но ее перекрыл убыток от переоценки производственных хеджей в 120,576 млн долларов.
Скорректированная чистая прибыль, которая исключает неденежные эффекты хеджей, составила 99,319 млн долларов, или 0,58 доллара на акцию. Это показывает, что базовый бизнес остается прибыльным, а убыток носит бухгалтерский характер.
Убыток от хеджей связан с ростом цен на нефть: компания зафиксировала часть будущей добычи по ценам ниже рыночных. В четвертом квартале 2026 года законтрактовано 4 тыс. баррелей в сутки по фиксированной цене 62,50 доллара, что при текущих ценах будет генерировать дальнейшие бухгалтерские убытки.
Операционный поток 325,8 млн долларов покрыл капитальные вложения 127,883 млн долларов
Операционный денежный поток за третий квартал составил 325,8 млн долларов. Капитальные вложения – 127,883 млн долларов, из которых 96,623 млн пришлось на бурение и заканчивание скважин в США. Свободный денежный поток до вычета процентов и дивидендов остался солидным.
Компания также потратила 49,948 млн долларов на ликвидацию скважин и обязательства по демонтажу. Эти расходы не входят в капитальные вложения, но являются частью денежных затрат.
За девять месяцев 2026 года операционный поток составил 800,432 млн долларов, что выше 734,046 млн долларов за аналогичный период прошлого года. Рост потока поддерживается высокой EBITDA и снижением процентных расходов.
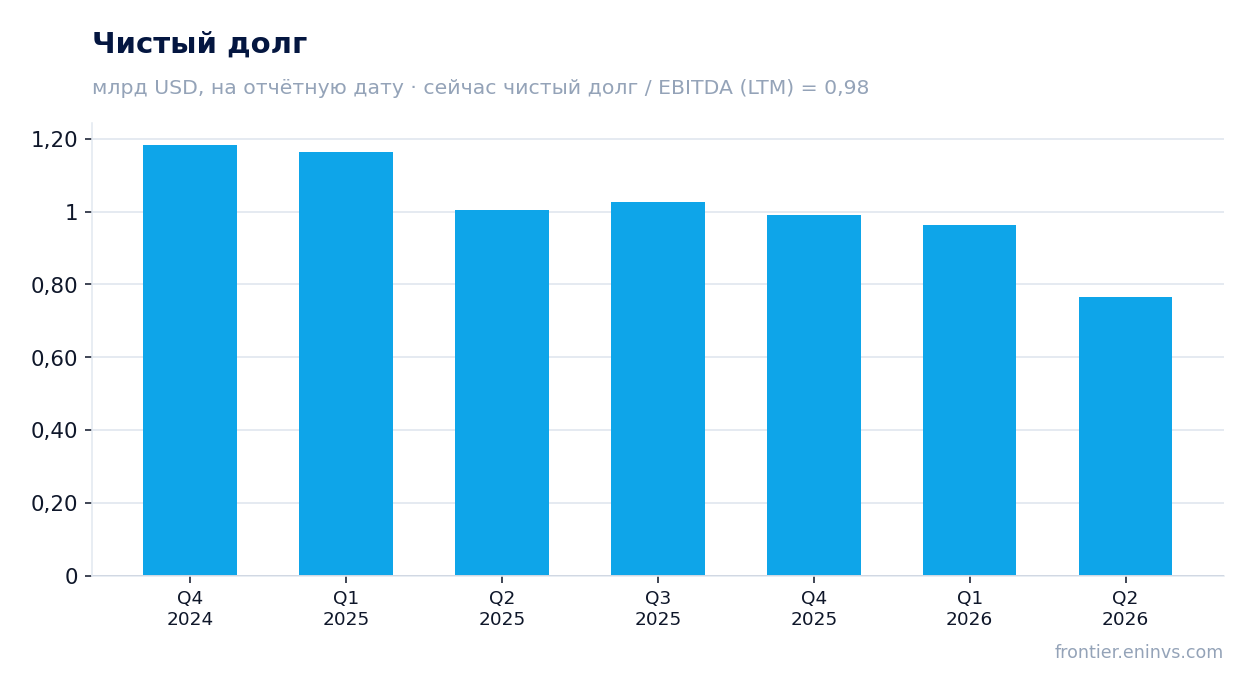
Чистый долг 1 014,8 млн долларов при соотношении к EBITDA LTM 0,6x
На 30 сентября 2026 года общий долг компании составлял 1 425,0 млн долларов, денежные средства – 410,2 млн долларов, чистый долг – 1 014,8 млн долларов. Соотношение чистого долга к EBITDA за последние 12 месяцев – 0,6x.
Кредитная линия с лимитом 850,0 млн долларов оставалась невыбранной, а ликвидность достигала 1 076,3 млн долларов с учётом писем-кредитов на 183,8 млн долларов. Низкая долговая нагрузка даёт компании гибкость для дальнейших приобретений.
В FACTS указано, что чистый долг по последнему годовому балансу составлял 943,062 млн долларов, а отношение чистого долга к EBITDA LTM – 0,98. Разница с отчётом объясняется разными датами и базой расчёта, но в обоих случаях нагрузка остается умеренной.
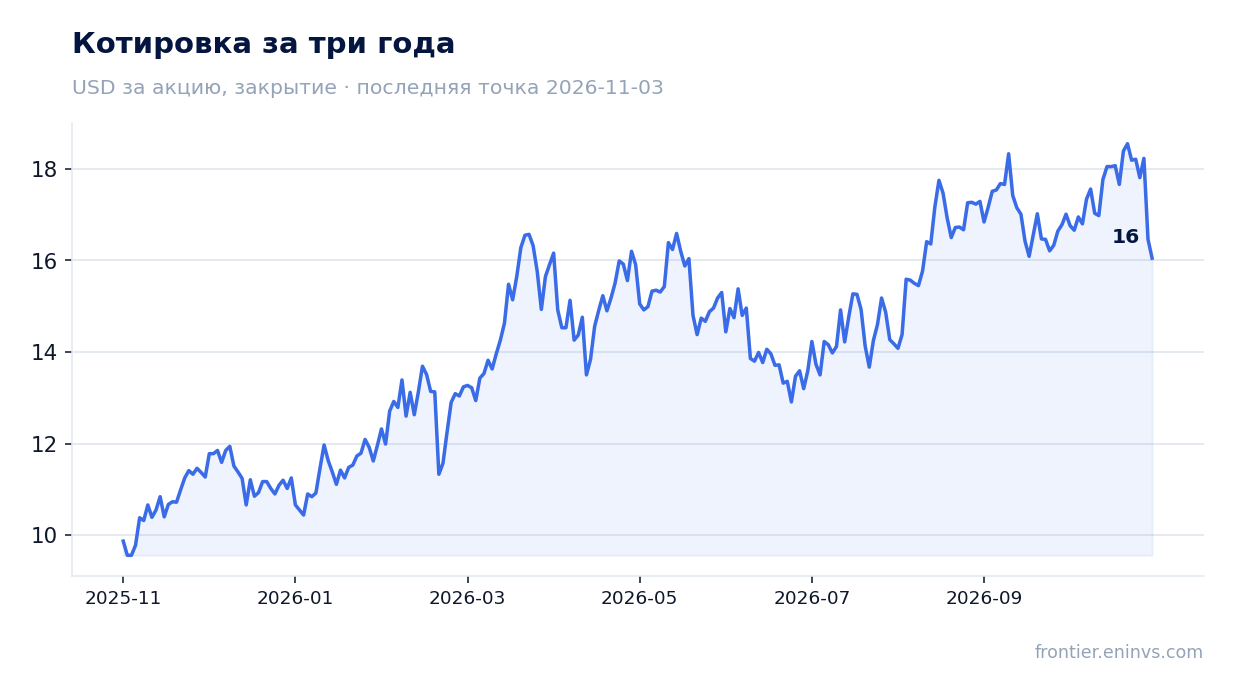
Компания выкупила 1,4 млн акций за 23,6 млн долларов, вернув 61,8 млн долларов акционерам с начала года
В третьем квартале Talos выкупила 1,4 млн акций на 23,6 млн долларов. С начала года объём возврата акционерам достиг 61,8 млн долларов, а количество акций в обращении сократилось примерно на 8% с момента запуска программы во втором квартале 2025 года.
Остаток разрешенного выкупа на 30 сентября 2026 года составлял около 176 млн долларов. Компания планирует направлять до 50% годового свободного денежного потока на выкуп акций.
Дивиденды Talos не выплачивает, поэтому вся доходность акционерам формируется через выкуп. При текущей цене 16,46 доллара и рыночной капитализации 2 679,8 млн долларов выкуп 176 млн долларов эквивалентен примерно 6,6% капитализации.
EV/EBITDA LTM 3,75 при модели портала, дающей потенциал -40%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 3,75. Для сравнения, исторический средний уровень за три года в FACTS не приведен, поэтому оценить, выше или ниже текущего уровня торгуется бумага, невозможно.
По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, акция оценена на 40% выше текущей цены. Это собственная модель портала, а не рыночный консенсус или целевая цена.
Рентабельность собственного капитала (ROE) составляет 30,6%, что отражает высокую прибыльность бизнеса. Однако чистый убыток в отчетном квартале и убыток от хеджей могут ограничить рост капитализации в краткосрочной перспективе.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,68 млрд USD |
| EV/EBITDA (LTM) | 3,8 |
| P/B | 1,24 |
| Чистый долг / EBITDA | 0,98 |
| Операционный денежный поток (LTM) | 1,00 млрд |
| ROE | 30,6% |
Итог
Сильной стороной квартала стала выручка в 595,991 млн долларов и маржа EBITDA 68,1%, которые отражают низкие операционные затраты и премию к WTI. Однако чистый убыток в 81,244 млн долларов и убыток от хеджей в 120,576 млн долларов показывают, что прибыль зависит от неденежных переоценок. Операционный поток в 325,8 млн долларов покрывает капитальные вложения, а чистый долг в 1 014,8 млн долларов при соотношении к EBITDA LTM 0,6x оставляет пространство для маневра. Вопрос для держателя сейчас в том, сможет ли компания удержать маржу и рост выручки после завершения интеграции приобретенных активов, учитывая замедление роста до 32,4%.
Перейти к финансовой карточке компании TALO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций