Topaz Energy: выручка прибавила 38,9% за квартал, но долг в 1,6 EBITDA держит оценку у исторического уровня
Topaz Energy раскрыла результаты за второй квартал 2026 года. Выручка выросла на 38,9% год к году, до 78,9 млн долларов, чистая прибыль прибавила 22,9%, EBITDA увеличилась на 12,5%. Рост ускорился относительно первого квартала, когда выручка прибавляла 9,3%. При этом рентабельность по EBITDA снизилась до 100,3% со 123,9% годом ранее, а долговая нагрузка в 1,6 EBITDA и мультипликатор EV/EBITDA в 14,8 против среднего за три года в 14,8 не дают бумаге выглядеть дешёвой.
Главные тезисы
— Выручка во втором квартале выросла на 38,9% год к году, до 78,9 млн долларов, и это заметно быстрее 9,3% в первом квартале
— EBITDA прибавила 12,5% год к году, но её маржа упала до 100,3% со 123,9% годом ранее
— Чистая прибыль выросла на 22,9% год к году, до 37,7 млн долларов, а её рентабельность снизилась до 47,9% с 54,1%
— Операционный денежный поток за квартал составил 65,1 млн долларов и превысил чистую прибыль
— Чистый долг на конец июня 2026 года – 382,2 млн долларов, или 1,6 EBITDA за последние 12 месяцев
— Дивидендная доходность за последние 12 месяцев – 4,8%, что выше текущей ключевой ставки
— EV/EBITDA в 14,8 практически совпадает со средним за три года в 14,8, а модель портала даёт потенциал роста лишь +1%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,06 | 0,08 | +38,9% |
| EBITDA | 0,07 | 0,08 | +12,5% |
| Операционная прибыль | 0,03 | 0,05 | +81,1% |
| Чистая прибыль | 0,03 | 0,04 | +22,9% |
| Операционный денежный поток | 0,06 | 0,07 | +11,5% |
| Рентабельность по EBITDA | 123,9% | 100,3% | -23,6 п.п. |
| Чистая маржа | 54,1% | 47,9% | -6,2 п.п. |
Выручка во втором квартале выросла на 38,9% год к году, до 78,9 млн долларов, и это заметно быстрее 9,3% в первом квартале
Выручка Topaz Energy за второй квартал 2026 года составила 78,9 млн долларов, что на 38,9% больше, чем годом ранее. Это ускорение относительно первого квартала, когда рост составлял 9,3%. Компания не раскрывает в предоставленных фактах, какой именно сегмент или фактор обеспечил такой скачок, поэтому ограничимся констатацией: темпы роста ускорились более чем в четыре раза по сравнению с предыдущим кварталом.
Для сравнения: в первом квартале 2026 года выручка была 67,1 млн долларов, а во втором квартале 2025 года – 56,8 млн долларов. Таким образом, последовательный рост к первому кварталу составил около 17,6%. Это указывает на то, что ускорение не связано только с низкой базой прошлого года.
Ускорение выручки – главный позитивный момент отчёта. Однако без понимания источников этого роста (органический или разовый) сложно оценить его устойчивость. В следующем отчёте стоит следить за тем, сохранится ли двузначный рост.
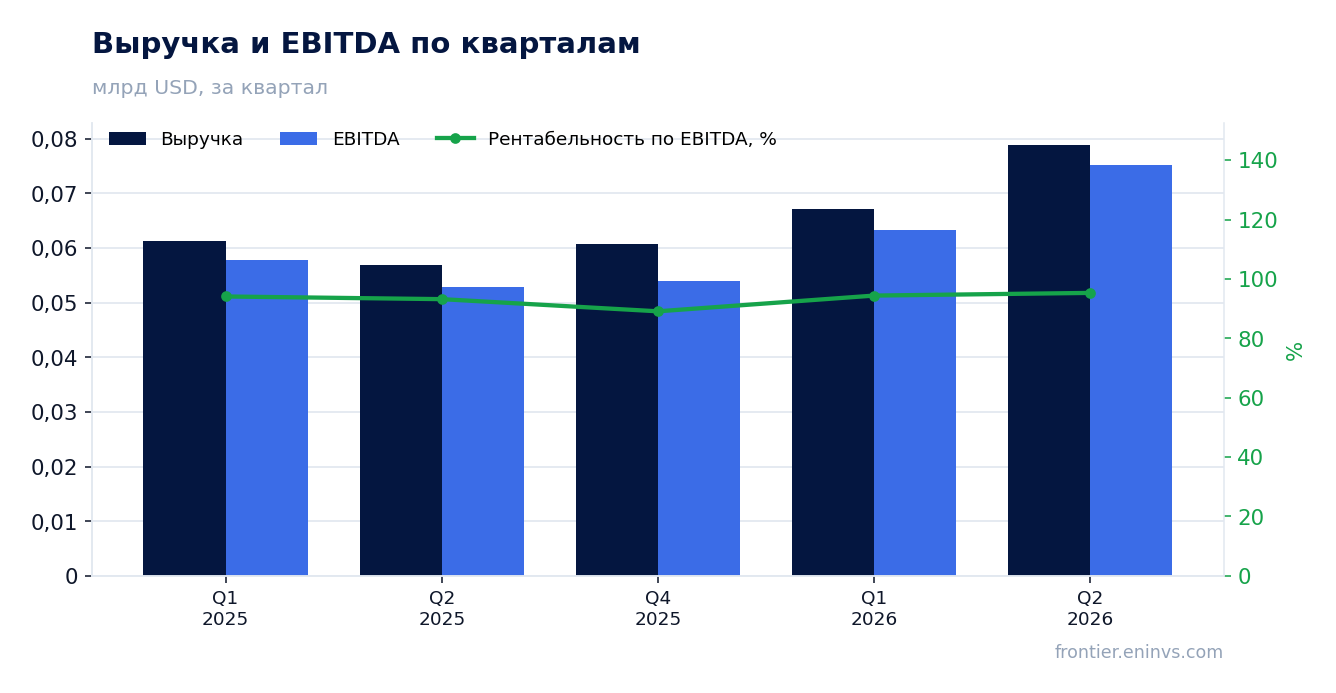
EBITDA прибавила 12,5% год к году, но её маржа упала до 100,3% со 123,9% годом ранее
EBITDA за второй квартал 2026 года составила 75,1 млн долларов, увеличившись на 12,5% год к году. Однако рентабельность по EBITDA снизилась до 100,3% со 123,9% годом ранее. Это означает, что рост выручки опережал рост EBITDA, то есть затраты росли быстрее выручки.
Снижение маржи на 23,6 процентного пункта – существенное. Оно может быть связано с изменением структуры выручки или ростом операционных расходов. В предоставленных фактах нет детализации по статьям затрат, поэтому точную причину назвать нельзя. Важно, что абсолютная EBITDA всё равно выросла, но её качество ухудшилось.
Операционная прибыль за квартал составила 50,5 млн долларов, что также выше прошлогоднего уровня. Соотношение операционной прибыли и EBITDA показывает, что амортизация и прочие неденежные статьи не претерпели резких изменений.
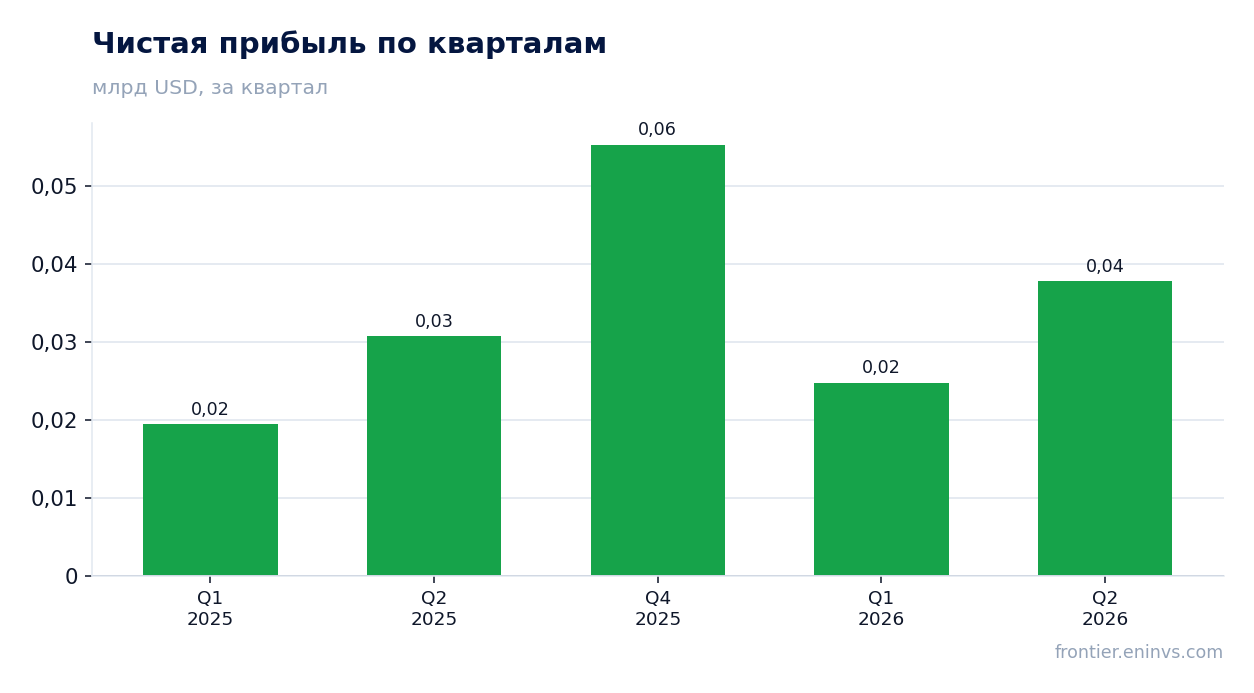
Чистая прибыль выросла на 22,9% год к году, до 37,7 млн долларов, а её рентабельность снизилась до 47,9% с 54,1%
Чистая прибыль во втором квартале 2026 года составила 37,7 млн долларов, что на 22,9% больше, чем годом ранее. Рентабельность по чистой прибыли снизилась до 47,9% с 54,1%. Снижение маржи объясняется опережающим ростом расходов, что уже видно на уровне EBITDA.
Тем не менее, чистая прибыль растёт быстрее EBITDA (22,9% против 12,5%), что может указывать на снижение налоговой нагрузки или процентных расходов. В фактах нет данных о налогах и процентах, поэтому точную причину назвать нельзя.
Рентабельность в 47,9% остаётся высокой. Однако тренд на снижение маржинальности – настораживающий сигнал, который требует наблюдения в следующих кварталах.
Операционный денежный поток за квартал составил 65,1 млн долларов и превысил чистую прибыль
Операционный денежный поток во втором квартале 2026 года составил 65,1 млн долларов, что выше чистой прибыли в 37,7 млн долларов. Это позитивный сигнал: компания генерирует денежные средства в объёме, превышающем учётную прибыль.
За последние 12 месяцев операционный денежный поток составил 227,5 млн долларов. Это существенная сумма, которая покрывает капитальные затраты и дивиденды. В фактах нет данных о капитальных затратах за квартал, поэтому нельзя оценить свободный денежный поток.
Превышение операционного денежного потока над чистой прибылью может быть связано с амортизацией или изменением оборотного капитала. В любом случае, способность генерировать денежный поток – сильная сторона отчёта.
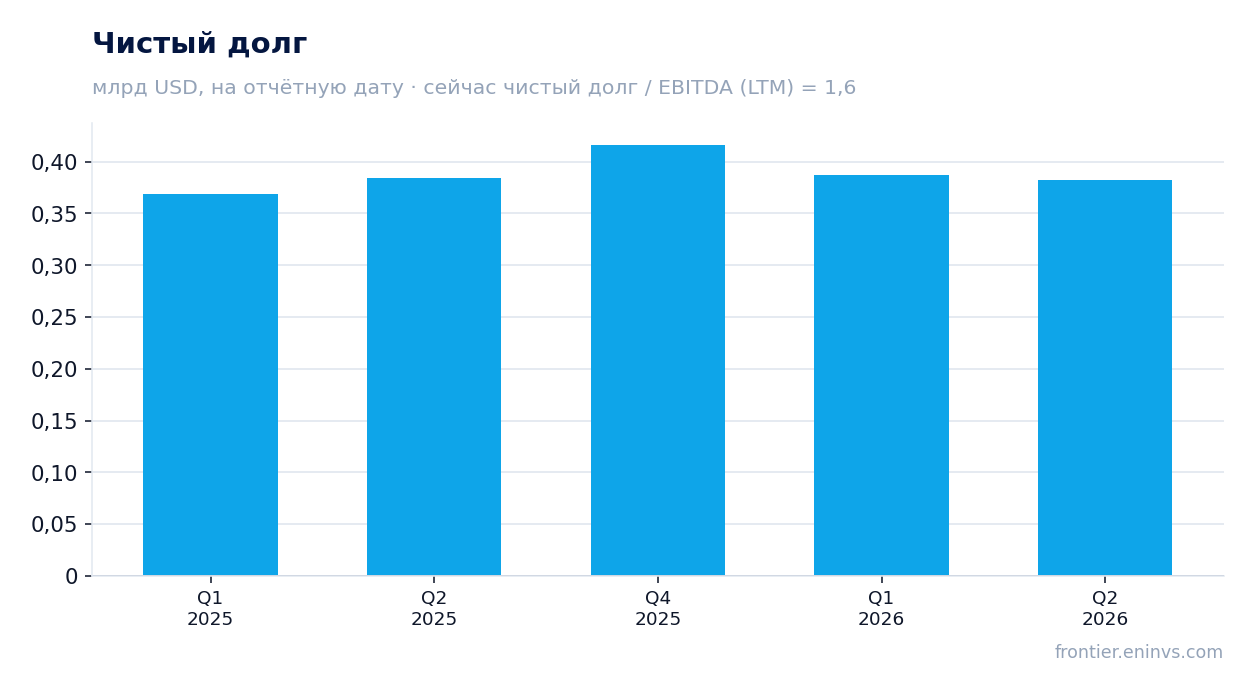
Чистый долг на конец июня 2026 года – 382,2 млн долларов, или 1,6 EBITDA за последние 12 месяцев
Чистый долг Topaz Energy на 30 июня 2026 года составил 382,2 млн долларов. Это соответствует 1,6 EBITDA за последние 12 месяцев. Уровень долговой нагрузки умеренный, но не низкий.
С 31 марта 2026 года чистый долг практически не изменился: 382,2 млн долларов против 386,7 млн долларов. За 12 месяцев он также остался на уровне около 0,4 млрд долларов. Это говорит о стабильности долговой политики.
Отношение чистого долга к EBITDA в 1,6 – комфортный уровень для большинства отраслей. Однако в фактах нет предыдущего значения этого коэффициента, поэтому нельзя утверждать, что нагрузка снизилась или выросла. Можно лишь констатировать текущий уровень.
Дивидендная доходность за последние 12 месяцев – 4,8%, что выше текущей ключевой ставки
Дивидендная доходность Topaz Energy за последние 12 месяцев составляет 4,8%. Это выше текущей ключевой ставки, что делает бумагу привлекательной для инвесторов, ориентированных на доход.
В фактах нет данных о конкретных дивидендных выплатах за отчётный период, поэтому нельзя сказать, сколько было выплачено и за какой год. Однако доходность в 4,8% – это уровень, который может поддерживать интерес к акции.
Стабильность дивидендных выплат зависит от прибыли и денежного потока. Учитывая, что операционный денежный поток за последние 12 месяцев составил 227,5 млн долларов, компания имеет ресурсы для поддержания дивидендов.
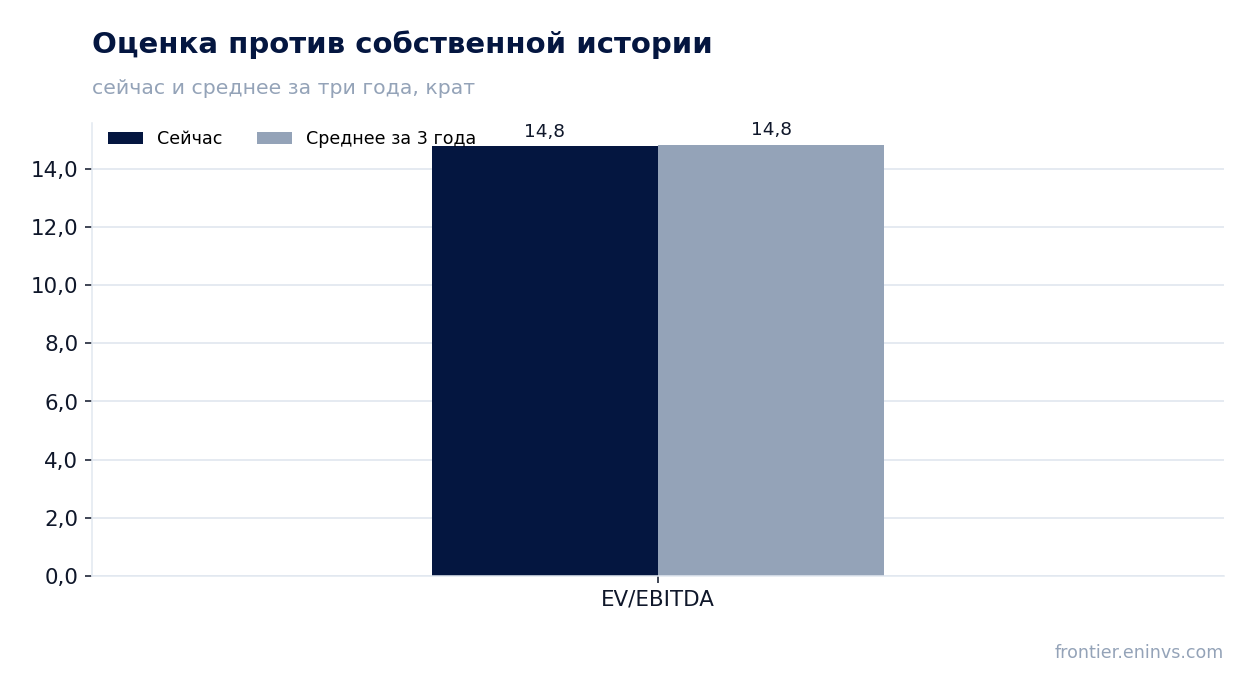
EV/EBITDA в 14,8 практически совпадает со средним за три года в 14,8, а модель портала даёт потенциал роста лишь +1%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 14,8. Среднее значение этого мультипликатора за три года – также 14,8. Таким образом, акция торгуется ровно на уровне своей исторической оценки.
По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал роста акции до справедливой стоимости составляет +1%. Это означает, что рынок уже закладывает текущие цены на сырьё и не оставляет значительного запаса для роста.
P/E за последние 12 месяцев равен 31,4. Это высокий уровень, который отражает ожидания рынка относительно будущего роста. Однако при текущих темпах роста прибыли (22,9% год к году) такой мультипликатор может быть оправдан.
Для изменения оценки необходим либо устойчивый рост EBITDA, либо снижение долговой нагрузки, либо более высокие дивиденды. Пока же бумага выглядит справедливо оценённой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,11 млрд USD |
| P/E (LTM) | 31,4 |
| EV/EBITDA (LTM) | 14,8 |
| P/B | 2,80 |
| Чистый долг / EBITDA | 1,60 |
| Операционный денежный поток (LTM) | 0,23 млрд |
| ROE | 14,1% |
| Дивидендная доходность (12 мес) | 4,8% |
| EV/EBITDA, среднее за 3 года | 14,8 |
Итог
Topaz Energy показала сильное ускорение выручки во втором квартале 2026 года – на 38,9% год к году, что значительно выше 9,3% в первом квартале. Однако рост сопровождается снижением рентабельности: маржа EBITDA упала до 100,3% со 123,9%, а чистая маржа – до 47,9% с 54,1%. Компания генерирует стабильный денежный поток, а долговая нагрузка в 1,6 EBITDA остаётся умеренной. Дивидендная доходность в 4,8% выше ключевой ставки, что поддерживает интерес к бумаге. В то же время EV/EBITDA в 14,8 совпадает со средним за три года, а модель портала даёт лишь +1% потенциала, что не оставляет запаса для роста. Вердикт – нейтральный: сильные операционные результаты уже заложены в цену, а снижение маржинальности требует наблюдения.
Перейти к финансовой карточке компании TPZ →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций