Topaz Energy: выручка в третьем квартале 2026 года выросла на 33,9%, но маржа EBITDA сжалась со 98,6% до 79,0%
Topaz Energy раскрыла результаты за третий квартал 2026 года. Выручка составила 74,271 млн долларов, увеличившись на 33,9% год к году, EBITDA – 58,71 млн долларов (+7,4%), чистая прибыль – 22,794 млн долларов (+22,9%). Рост выручки замедлился относительно второго квартала (+38,9%), а маржа EBITDA снизилась до 79,0% с 98,6% годом ранее. При этом бумага торгуется дешевле собственной истории по EV/EBITDA (13,6 против 15,0), а дивидендная доходность составляет 4,6%. С учётом сжатия маржи и осторожной оценки по модели портала (потенциал -48%) акции выглядят нейтрально.
Главные тезисы
— Выручка в третьем квартале 2026 года выросла на 33,9% год к году, но темп замедлился по сравнению с 38,9% во втором квартале
— Маржа EBITDA сжалась до 79,0% с 98,6% годом ранее, хотя абсолютная EBITDA выросла на 7,4%
— Чистая прибыль увеличилась на 22,9% год к году до 22,794 млн долларов, но чистая маржа снизилась до 30,7% с 33,5%
— Долговая нагрузка остаётся умеренной: чистый долг 350,926 млн долларов, или 1,27 EBITDA за последние 12 месяцев
— Дивидендная доходность за последние 12 месяцев составляет 4,58%, что выше текущей ключевой ставки
— Бумага торгуется с EV/EBITDA 13,6, что на 10% ниже собственной трёхлетней средней 15,0
— По модели портала справедливая стоимость предполагает потенциал -48% к текущей рыночной цене
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,06 | 0,07 | +33,9% |
| EBITDA | 0,05 | 0,06 | +7,4% |
| Операционная прибыль | 0,03 | 0,03 | +16,6% |
| Чистая прибыль | 0,02 | 0,02 | +22,9% |
| Операционный денежный поток | 0,06 | 0,07 | +25,6% |
| Рентабельность по EBITDA | 98,6% | 79,0% | -19,6 п.п. |
| Чистая маржа | 33,5% | 30,7% | -2,8 п.п. |
Выручка в третьем квартале 2026 года выросла на 33,9% год к году, но темп замедлился по сравнению с 38,9% во втором квартале
Выручка Topaz Energy за третий квартал 2026 года составила 74,271 млн долларов, что на 33,9% больше, чем годом ранее. Рост остаётся высоким, но его темп замедлился: во втором квартале выручка прибавляла 38,9% год к году. Замедление на 5 процентных пунктов – первый сигнал о том, что импульс начал ослабевать.
Среди кварталов 2026 года третий стал вторым по величине выручки после пикового второго квартала (78,882 млн долларов). Относительно предыдущего квартала выручка снизилась на 5,8%, что может отражать как сезонность, так и исчерпание разовых факторов. Компания не раскрыла в пресс-релизе причин квартального снижения, поэтому ограничимся констатацией динамики.
Для оценки устойчивости тренда важен следующий квартал: сохранение роста выше 30% год к году подтвердит, что замедление было разовым, а дальнейшее снижение темпов может указывать на насыщение рынка.
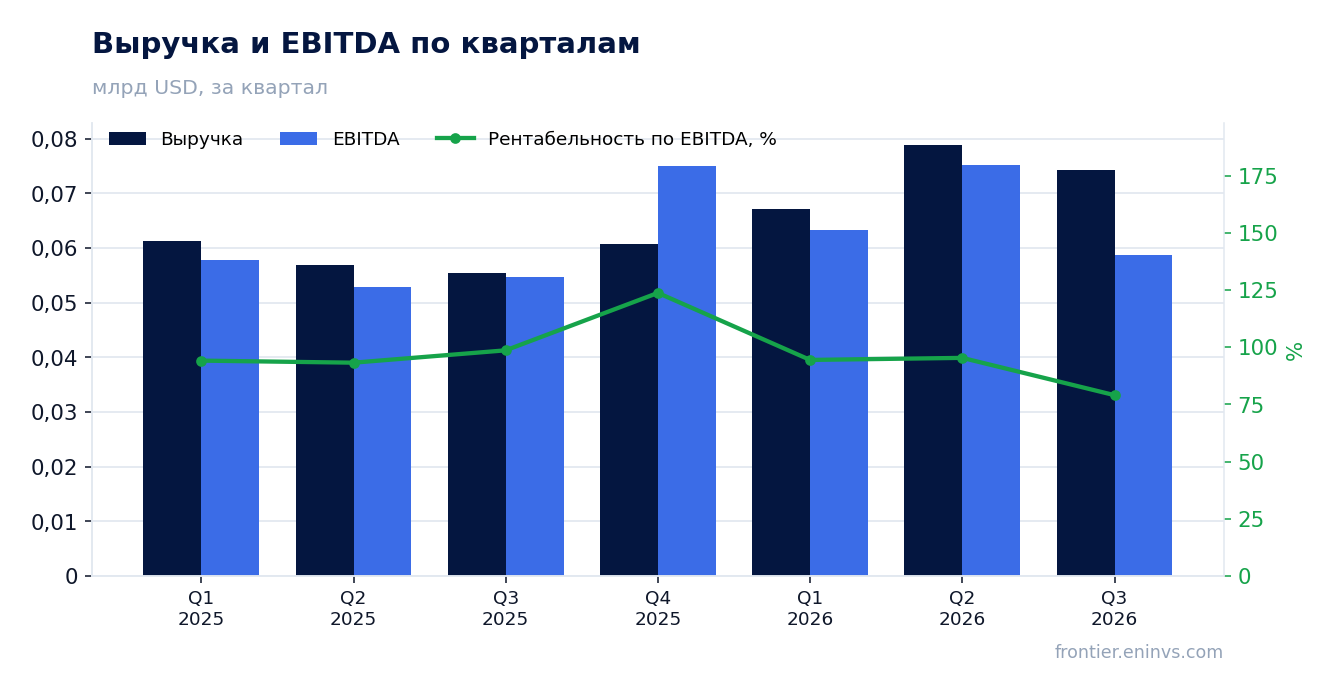
Маржа EBITDA сжалась до 79,0% с 98,6% годом ранее, хотя абсолютная EBITDA выросла на 7,4%
EBITDA за третий квартал 2026 года составила 58,71 млн долларов, увеличившись на 7,4% год к году. Однако маржа EBITDA снизилась до 79,0% с 98,6% в третьем квартале 2025 года. Сжатие почти на 20 процентных пунктов – самое заметное изменение в отчёте.
Причина столь высокой базы годом ранее не раскрыта в пресс-релизе. Можно предположить, что в третьем квартале 2025 года компания получила разовый доход или понесла минимальные переменные издержки, что и обеспечило маржу, близкую к 100%. В текущем квартале структура затрат вернулась к более нормальному уровню, что и привело к снижению маржи.
Операционная прибыль в третьем квартале 2026 года составила 34,522 млн долларов против 29,601 млн долларов годом ранее, то есть выросла на 16,6%. Это означает, что сжатие маржи EBITDA не привело к падению операционной прибыли – компания сохраняет контроль над амортизацией и прочими операционными расходами.
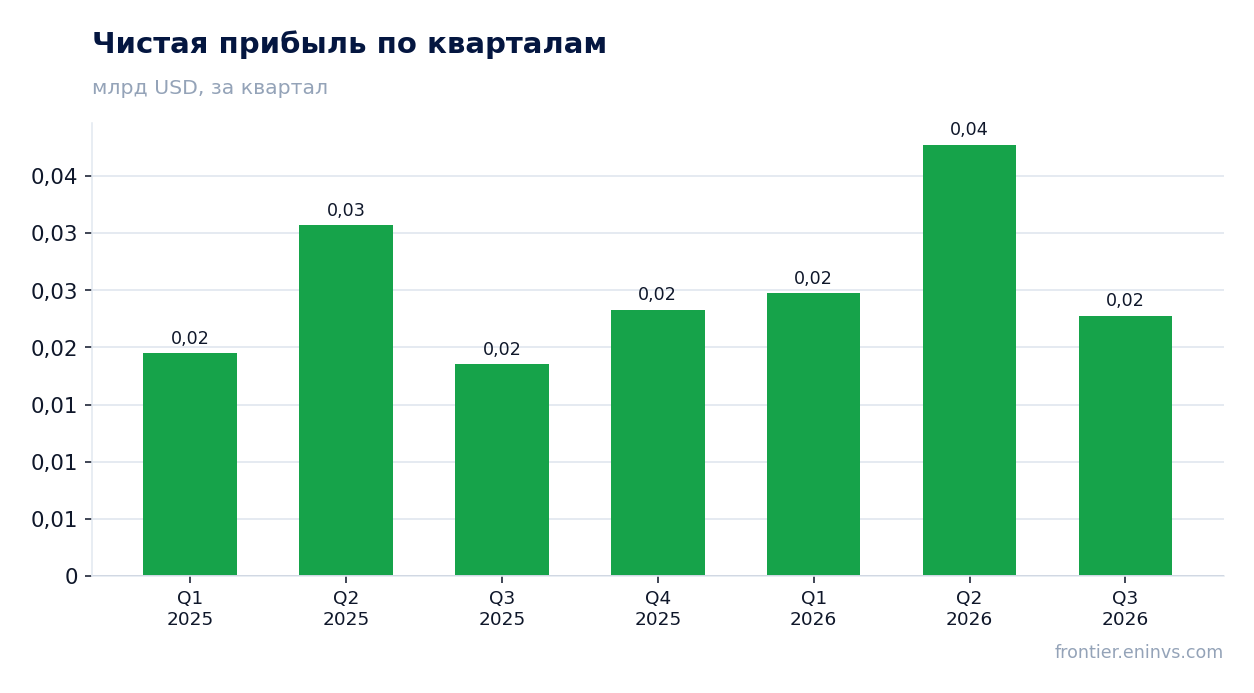
Чистая прибыль увеличилась на 22,9% год к году до 22,794 млн долларов, но чистая маржа снизилась до 30,7% с 33,5%
Чистая прибыль за третий квартал 2026 года составила 22,794 млн долларов, что на 22,9% больше, чем годом ранее. Рост прибыли оказался выше роста EBITDA благодаря снижению процентных расходов или прочих финансовых затрат, хотя точная причина не раскрыта.
Чистая маржа снизилась до 30,7% с 33,5% годом ранее. Снижение на 2,8 процентных пункта связано с опережающим ростом выручки относительно чистой прибыли, что отражает возросшую долю затрат в выручке.
За последние 12 месяцев чистая прибыль составила 140,6 млн долларов. Это уровень, который компания заработала за год, и он будет использоваться для расчёта дивидендов и оценки мультипликаторов.
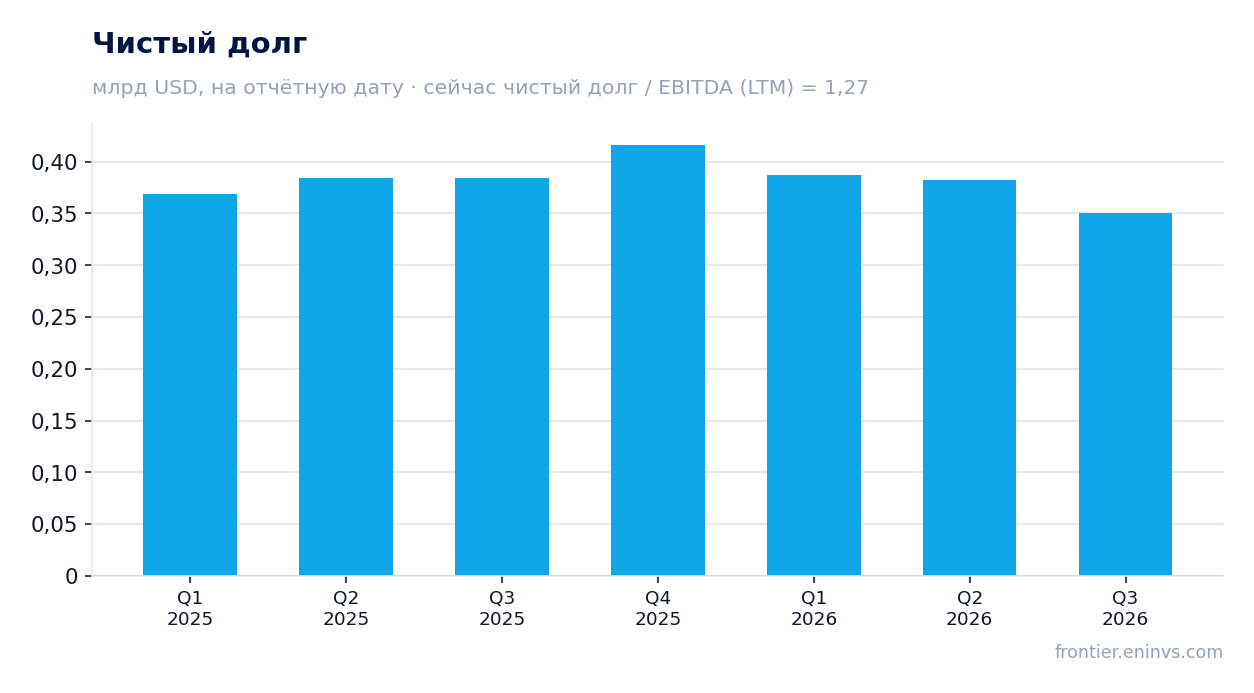
Долговая нагрузка остаётся умеренной: чистый долг 350,926 млн долларов, или 1,27 EBITDA за последние 12 месяцев
Чистый долг на 30 сентября 2026 года составил 350,926 млн долларов. Относительно 30 июня 2026 года он снизился на 31,315 млн долларов, а относительно 30 сентября 2025 года – на 33,344 млн долларов. Снижение долга при одновременном росте EBITDA привело к тому, что коэффициент чистый долг/EBITDA за последние 12 месяцев составляет 1,27.
Уровень 1,27 – комфортный для компании с высокой маржинальностью. Он оставляет пространство для манёвра даже при снижении EBITDA. Однако направление изменения коэффициента не раскрыто, поэтому мы ограничиваемся констатацией текущего уровня.
Операционный денежный поток за третий квартал 2026 года составил 71,233 млн долларов, что выше EBITDA за тот же период. Это означает, что компания генерирует достаточно средств для обслуживания долга и выплаты дивидендов без привлечения нового финансирования.
Дивидендная доходность за последние 12 месяцев составляет 4,58%, что выше текущей ключевой ставки
Дивидендная доходность Topaz Energy за последние 12 месяцев составляет 4,58%. Это выше текущей ключевой ставки, что делает бумагу привлекательной для инвесторов, ориентированных на доход.
Компания не раскрыла в пресс-релизе размер последнего выплаченного дивиденда и год, за который он был выплачен. Однако доходность в 4,58% при рыночной капитализации 3,35 млрд долларов предполагает годовые выплаты в размере около 153 млн долларов, что составляет примерно 109% от чистой прибыли за последние 12 месяцев (140,6 млн долларов).
Наша оценка дивиденда за текущий год исходит из сохранения payout ratio на уровне около 100% от чистой прибыли. При этом устойчивость выплат зависит от способности компании удерживать чистую прибыль на достигнутом уровне. Снижение маржи EBITDA может ограничить рост прибыли и, как следствие, дивидендных выплат.
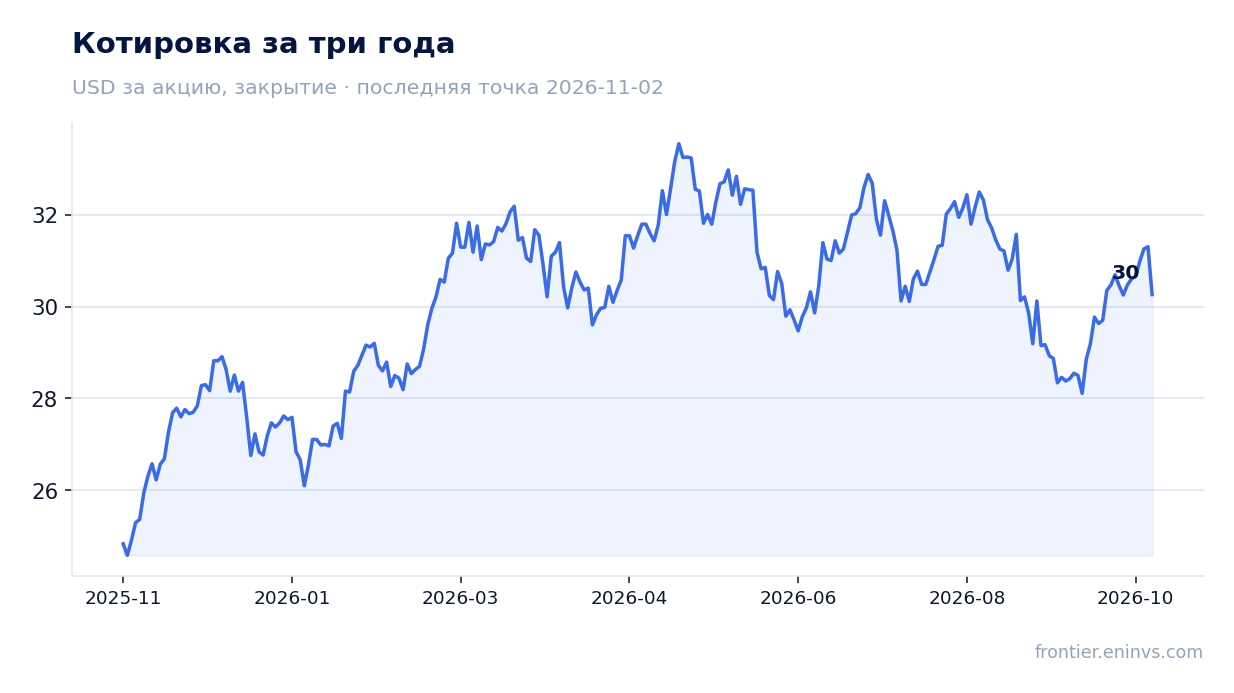
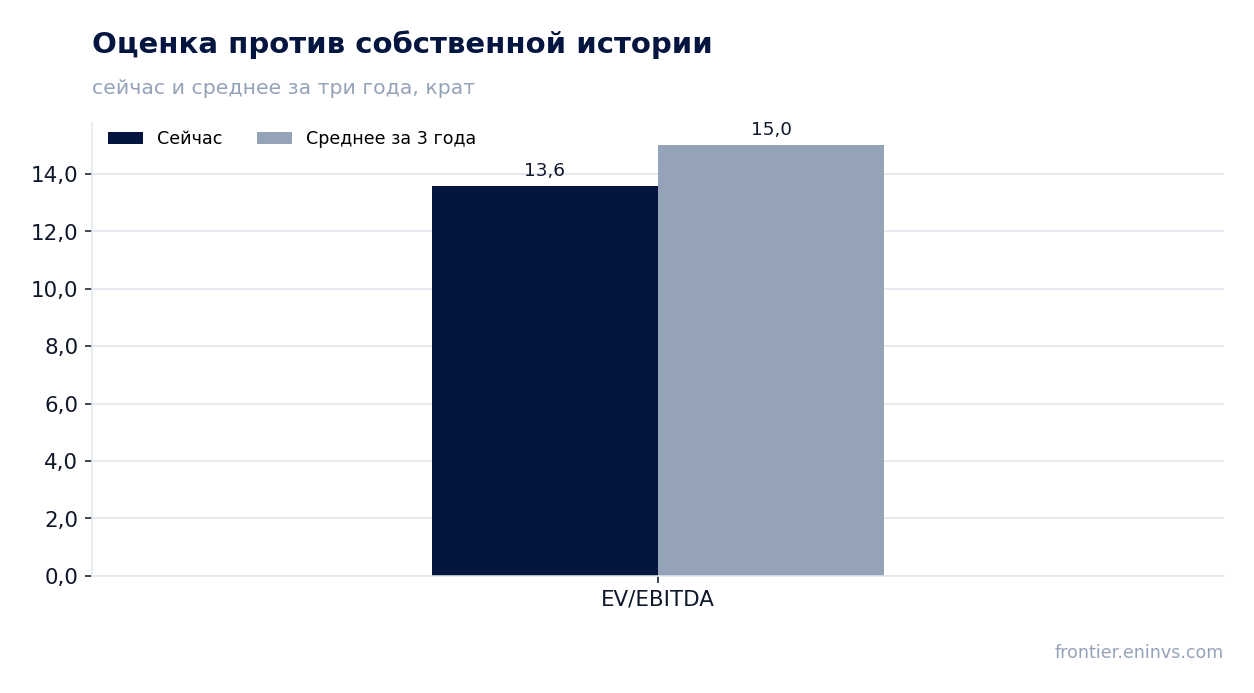
Бумага торгуется с EV/EBITDA 13,6, что на 10% ниже собственной трёхлетней средней 15,0
EV/EBITDA за последние 12 месяцев составляет 13,6, что на 10% ниже собственной трёхлетней средней 15,0. Это означает, что бумага торгуется дешевле, чем обычно, относительно своей истории.
P/E за последние 12 месяцев составляет 23,8, что соответствует прибыли в 140,6 млн долларов и рыночной капитализации 3,35 млрд долларов. Рентабельность собственного капитала (ROE) составляет 8,66%, что невысоко для компании с такой маржой, но объясняется значительным объёмом собственного капитала.
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам и целевому EV/EBITDA, справедливая стоимость акций предполагает потенциал -48% к текущей рыночной цене. Это наша собственная оценка, а не консенсус рынка.
По модели портала справедливая стоимость предполагает потенциал -48% к текущей рыночной цене
Наша модель пересчитывает EBITDA Topaz Energy по текущим товарным ценам и применяет целевой EV/EBITDA. При текущей рыночной капитализации 3,35 млрд долларов и чистом долге 350,926 млн долларов это даёт справедливую стоимость, которая на 48% ниже текущей цены.
Столь значительный разрыв объясняется тем, что рынок, вероятно, закладывает в цену более высокие товарные цены или более устойчивую маржу, чем предполагает наша модель. Если компания сможет удержать маржу EBITDA на уровне выше 79,0% и восстановить рост выручки, оценка может быть пересмотрена в сторону повышения.
Однако на данный момент модель сигнализирует о переоценённости бумаги относительно фундаментальных показателей. Это ключевой аргумент в пользу нейтрального вердикта.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,35 млрд USD |
| P/E (LTM) | 23,8 |
| EV/EBITDA (LTM) | 13,6 |
| P/B | 3,01 |
| Чистый долг / EBITDA | 1,27 |
| Операционный денежный поток (LTM) | 0,25 млрд |
| ROE | 8,7% |
| Дивидендная доходность (12 мес) | 4,6% |
| EV/EBITDA, среднее за 3 года | 15,0 |
Итог
Topaz Energy показала рост выручки на 33,9% и чистой прибыли на 22,9% в третьем квартале 2026 года, но маржа EBITDA сжалась до 79,0% с 98,6%. Долговая нагрузка остаётся умеренной (1,27 EBITDA), а дивидендная доходность в 4,58% выше ключевой ставки. Однако замедление роста выручки и осторожная оценка по модели портала (потенциал -48%) уравновешивают эти позитивы. Вердикт – нейтральный: бумага торгуется ниже собственной истории по EV/EBITDA, но фундаментальные риски и модельная переоценённость не позволяют назвать её привлекательной.
Перейти к финансовой карточке компании TPZ →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций