TotalEnergies: прибыль выросла в 2,2 раза, но маржа держится на цене нефти, а не на объёмах
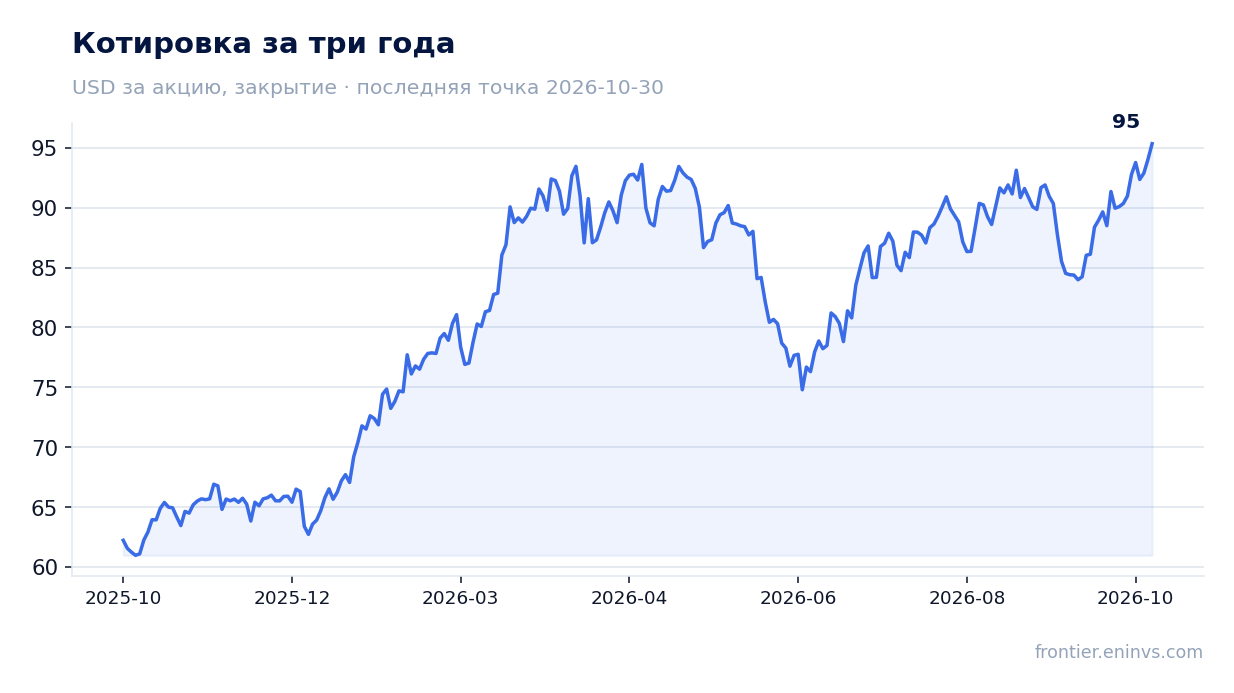
TotalEnergies раскрыла результаты за третий квартал 2026 года. Выручка выросла на 41,1% год к году до 61,9 млрд долларов, EBITDA – на 103,9% до 18,6 млрд, чистая прибыль – на 124,4% до 8,3 млрд. Маржа EBITDA поднялась до 30,1% против 20,8% годом ранее, а чистый долг снизился до 28,8 млрд долларов. Бумага выглядит скорее привлекательной: мультипликатор EV/EBITDA 4,8 выше собственной трёхлетней средней 4,6, но долговая нагрузка в 0,54 EBITDA и дивидендная доходность 3,1% оставляют запас, а модель портала даёт потенциал +10%.
Главные тезисы
— Выручка ускорилась до +41,1% год к году с +27,8% кварталом ранее, и это рост цены, а не объёмов
— EBITDA выросла вдвое, а маржа прибавила 9,3 процентного пункта – до 30,1%
— Чистая прибыль выросла на 124,4% до 8,3 млрд долларов, и часть этого прироста – не операционный результат
— Свободный денежный поток за квартал – 10,8 млрд долларов, и он покрывает и капзатраты, и дивиденд
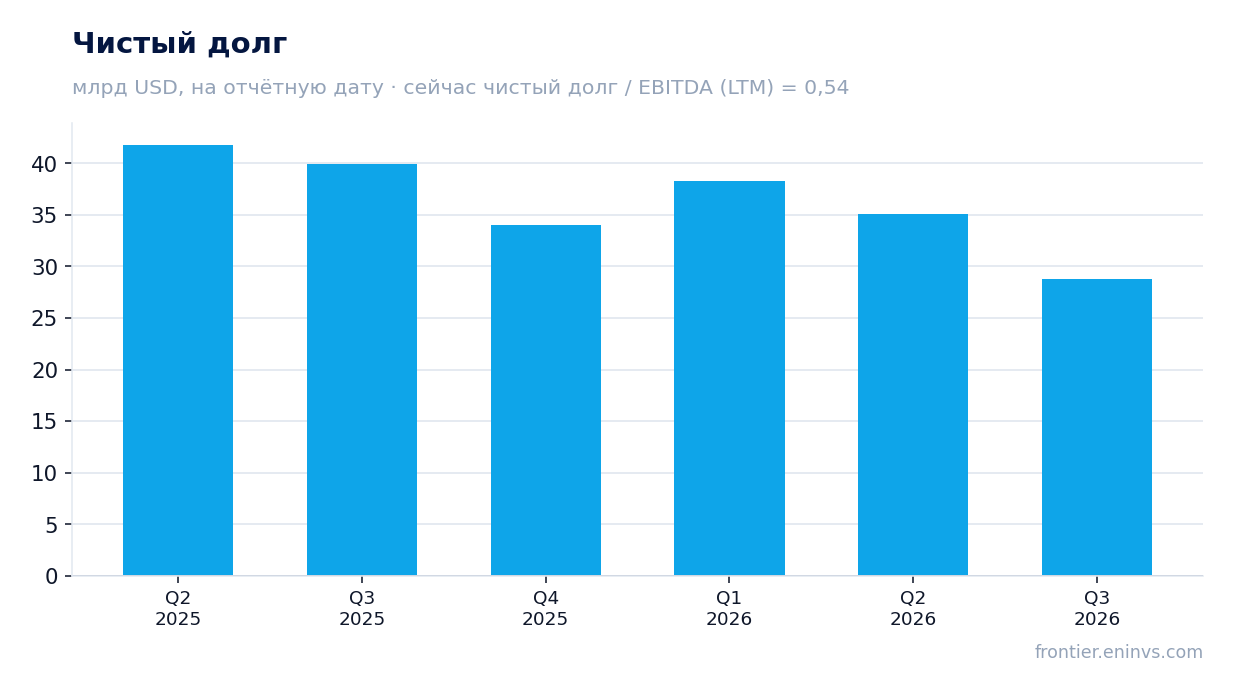
— Чистый долг снизился до 28,8 млрд долларов, а нагрузка в 0,54 EBITDA оставляет запас
— Дивидендная доходность 3,1% скромнее того, что даёт прибыль, но payout устойчив
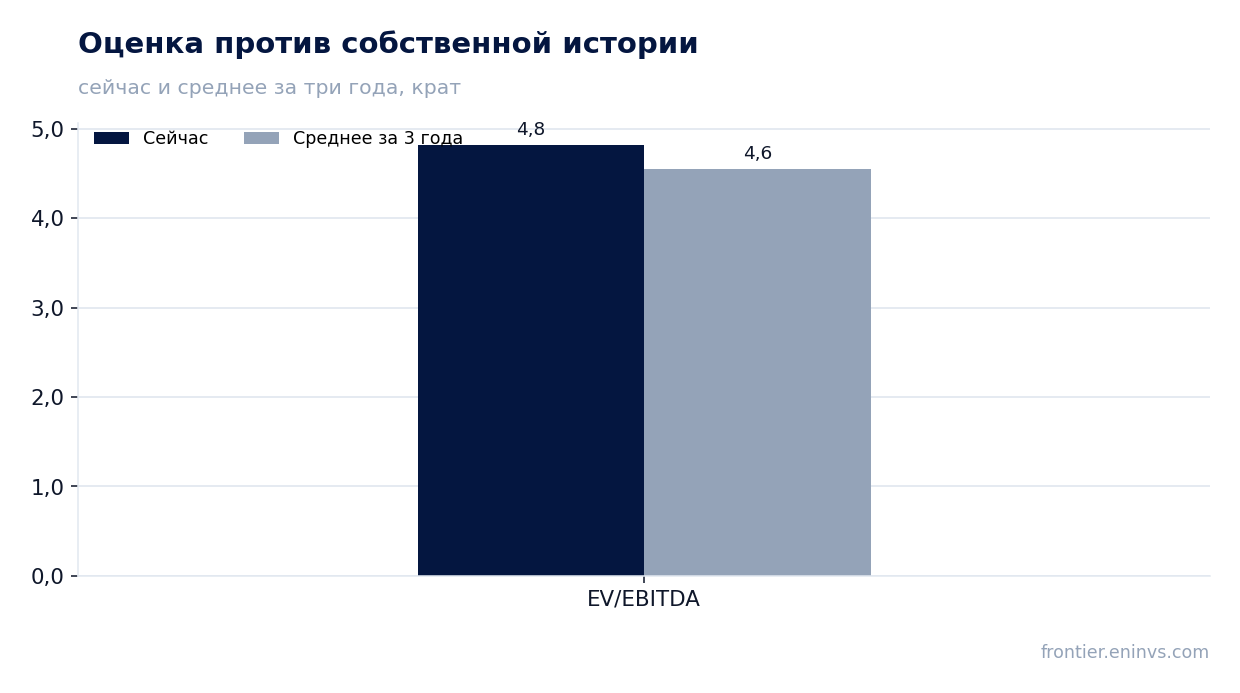
— EV/EBITDA 4,8 выше собственной трёхлетней средней 4,6 – бумага дороже своей истории
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 43,8 | 61,9 | +41,1% |
| EBITDA | 9,12 | 18,6 | +103,9% |
| Операционная прибыль | 5,72 | 13,6 | +138,2% |
| Чистая прибыль | 3,68 | 8,26 | +124,4% |
| Операционный денежный поток | 8,35 | 15,4 | +84,3% |
| Капзатраты | 3,81 | 4,56 | +19,7% |
| Рентабельность по EBITDA | 20,8% | 30,1% | +9,3 п.п. |
| Чистая маржа | 8,4% | 13,4% | +5,0 п.п. |
Выручка ускорилась до +41,1% год к году с +27,8% кварталом ранее, и это рост цены, а не объёмов
Выручка за третий квартал 2026 года составила 61,9 млрд долларов, на 41,1% больше, чем годом ранее. Во втором квартале рост был скромнее – 27,8%, так что динамика ускорилась. Разгон целиком пришёлся на вторую половину года: в первом квартале выручка была 49,5 млрд, во втором – 57,1 млрд, в третьем – уже 61,9 млрд.
Ускорение совпало с ростом цен на углеводороды, а не с расширением добычи. Это видно по тому, что выручка прибавила 4,8 млрд долларов к предыдущему кварталу, тогда как EBITDA – 7,3 млрд: операционный рычаг сработал сильнее, чем объём продаж. Для держателя это означает, что квартал сильный, но его источник – конъюнктура, а не устойчивый прирост бизнеса.
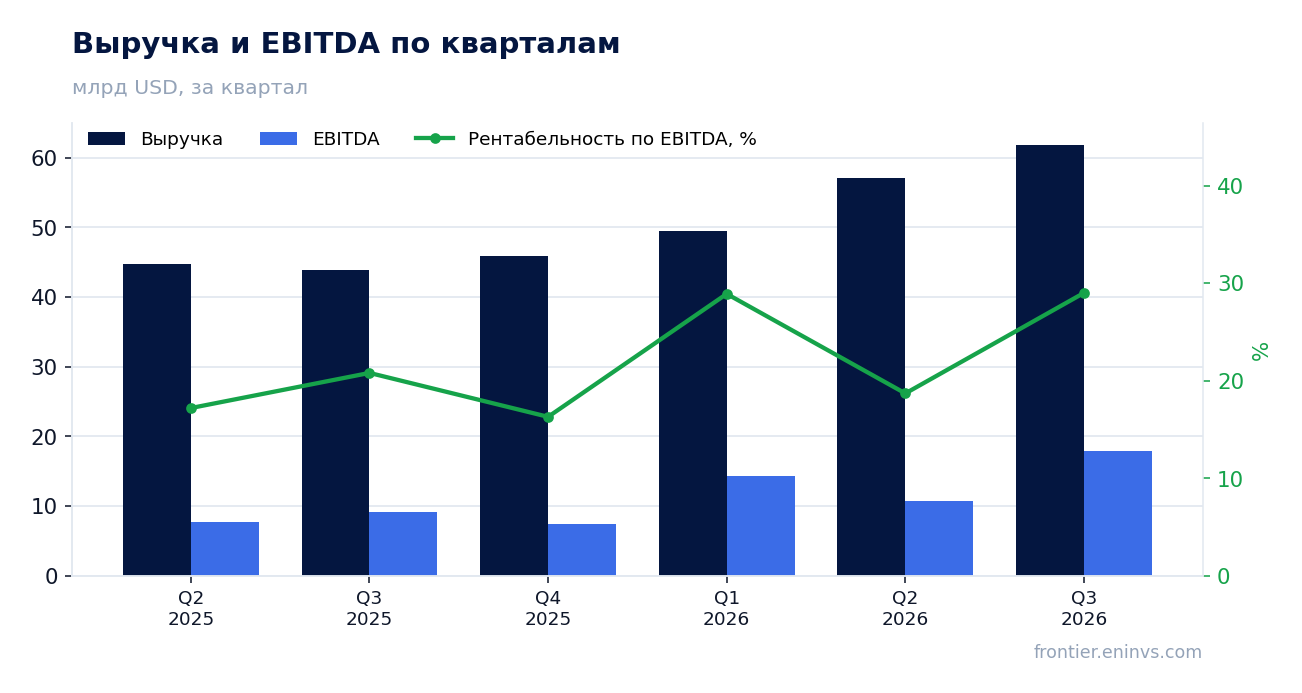
EBITDA выросла вдвое, а маржа прибавила 9,3 процентного пункта – до 30,1%
EBITDA за третий квартал составила 18,6 млрд долларов против 9,1 млрд годом ранее – рост на 103,9%. Маржа EBITDA поднялась до 30,1% с 20,8%. Такой прирост маржи при выручке, выросшей на 41,1%, означает, что издержки почти не двигались вслед за ценой: каждый дополнительный доллар выручки приносил больше прибыли, чем предыдущий.
Операционная прибыль выросла до 13,6 млрд долларов с 5,7 млрд годом ранее. Разрыв между EBITDA и операционной прибылью – около 5,0 млрд – это амортизация, и он стабилен, то есть улучшение идёт именно от операционной части, а не от учётных статей. Маржа в 30,1% – уровень, который держится только при высоких ценах на нефть и газ.
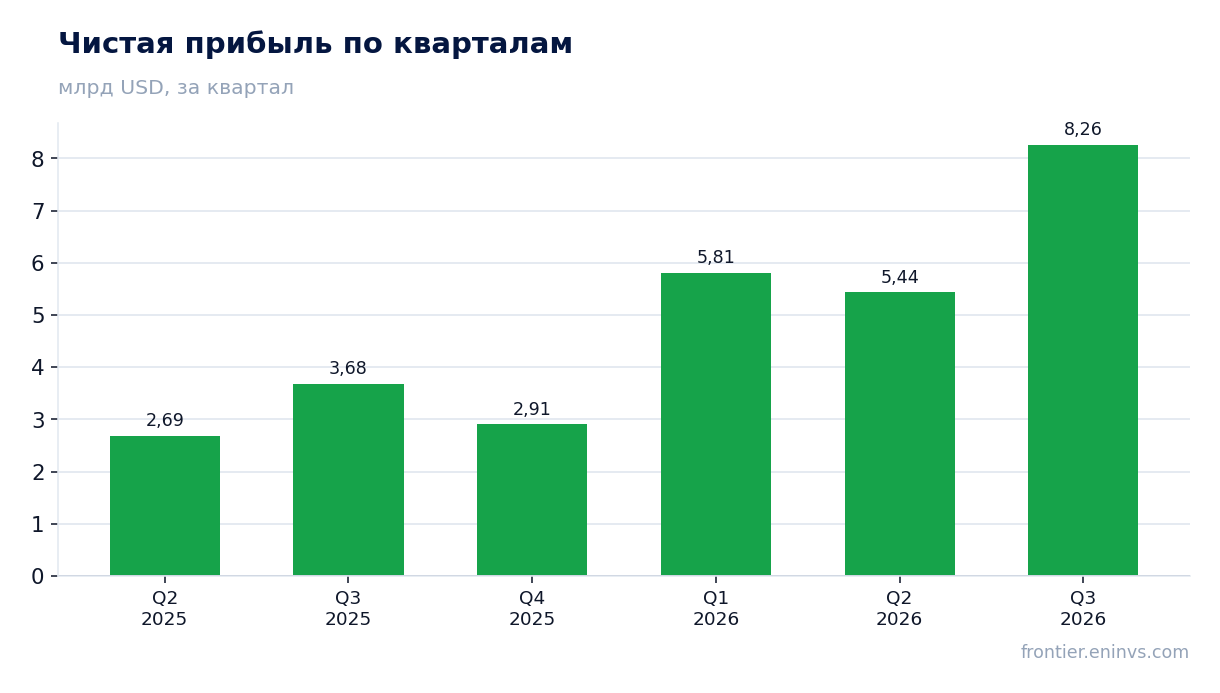
Чистая прибыль выросла на 124,4% до 8,3 млрд долларов, и часть этого прироста – не операционный результат
Чистая прибыль за третий квартал составила 8,3 млрд долларов против 3,7 млрд годом ранее. Рост на 124,4% быстрее роста EBITDA на 103,9%, а это значит, что ниже операционной строки прибыль поддержали статьи, не связанные с добычей и переработкой. Чистая маржа поднялась до 13,4% с 8,4%.
Разница между операционной прибылью 13,6 млрд и чистой прибылью 8,3 млрд – 5,3 млрд – ушла на налоги и финансовые статьи. Прибыль на акцию и ROE в 25,3% выглядят сильно, но для оценки устойчивости важнее операционная часть: именно она задаёт базу для дивиденда и для следующего квартала.
Свободный денежный поток за квартал – 10,8 млрд долларов, и он покрывает и капзатраты, и дивиденд
Операционный денежный поток за третий квартал составил 15,4 млрд долларов, капитальные затраты – 4,6 млрд. Свободный денежный поток после капзатрат – около 10,8 млрд, и этого с запасом хватает на дивиденд. За последние 12 месяцев операционный поток составил 40,1 млрд долларов при капзатратах около 17,6 млрд – то есть бизнес генерирует деньги быстрее, чем инвестирует.
Капзатраты в 4,6 млрд за квартал – это около 7,4% выручки, умеренный уровень для отрасли. Именно такой поток и позволяет компании одновременно платить дивиденд и снижать долг: за квартал чистый долг упал с 35,0 млрд на 30 июня до 28,8 млрд на 30 сентября.
Чистый долг снизился до 28,8 млрд долларов, а нагрузка в 0,54 EBITDA оставляет запас
Чистый долг на 30 сентября 2026 года – 28,8 млрд долларов. С 30 июня он снизился с 35,0 млрд, а за 12 месяцев – с 40,0 млрд на 30 сентября 2025 года. Снижение на 11,2 млрд за год при прибыли LTM 22,4 млрд – это результат денежного потока, а не разовых продаж.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,54. Это низкий уровень для нефтегазовой компании: годовая EBITDA LTM 52,8 млрд покрывает долг почти дважды. Такой запас позволяет компании держать дивиденд и капзатраты даже при падении цен на нефть на треть, не прибегая к новым заимствованиям.
Дивидендная доходность 3,1% скромнее того, что даёт прибыль, но payout устойчив
Дивидендная доходность за последние 12 месяцев – 3,1% к текущей цене. При прибыли LTM 22,4 млрд и капитализации 214,3 млрд долларов это payout около 30% – компания отдаёт акционерам меньшую часть прибыли, чем могла бы. Наша оценка дивиденда на текущий год – исходя из сохранения payout на уровне около 30% и прибыли LTM – даёт доходность в диапазоне 3–3,5%, и держится она на цене нефти.
Для сравнения: ключевая ставка в долларах сейчас ниже, чем доходность бумаги, так что дивиденд конкурентоспособен. Но главное – payout покрыт свободным денежным потоком: 10,8 млрд за квартал против дивиденда, который при 3,1% доходности и капитализации 214,3 млрд составляет около 6,6 млрд в год. Меньше дивиденд станет, если прибыль упадёт вслед за ценой нефти или если компания нарастит капзатраты.
EV/EBITDA 4,8 выше собственной трёхлетней средней 4,6 – бумага дороже своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев – 4,8 против собственной трёхлетней средней 4,6, то есть на 6% выше. Бумага торгуется дороже, чем обычно, и это плата за сильный квартал: рынок уже заложил высокую прибыль в цену. P/E LTM – 9,6, что для нефтегазовой компании недорого, но и не дёшево.
Модель портала, которая переоценивает EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, даёт потенциал роста к справедливой стоимости +10%. Это наша собственная оценка, а не консенсус рынка. Она опирается на текущую цену нефти: если она удержится, бумага недооценена, если упадёт – дисконт исчезнет.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 214 млрд USD |
| P/E (LTM) | 9,6 |
| EV/EBITDA (LTM) | 4,8 |
| P/B | 1,87 |
| Чистый долг / EBITDA | 0,54 |
| Операционный денежный поток (LTM) | 40,1 млрд |
| ROE | 25,3% |
| Дивидендная доходность (12 мес) | 3,1% |
| EV/EBITDA, среднее за 3 года | 4,6 |
Итог
Квартал сильный по всем операционным строкам: выручка +41,1%, EBITDA +103,9%, маржа 30,1%, свободный поток 10,8 млрд. Но прирост пришёл от цены, а не от объёмов, и часть прибыли ниже операционной строки – не операционная. Долг в 0,54 EBITDA и поток, покрывающий дивиденд, – это настоящая сила компании, а не разовый эффект. Вопрос для держателя сейчас в цене: EV/EBITDA 4,8 выше своей трёхлетней средней 4,6, и потенциал модели портала +10% целиком зависит от того, удержится ли нефть. Вердикт – скорее привлекательно: дивиденд 3,1% и низкий долг перевешивают премию к истории, но при падении цен оценка станет нейтральной.
Перейти к финансовой карточке компании TTE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций