West Fraser Timber: выручка выросла на 17%, но прибыль всё ещё под вопросом
2 октября 2026 года West Fraser Timber раскрыла результаты за четвёртый квартал 2026 года. Выручка составила 1 363,0 млн долларов, что на 17,0% больше, чем годом ранее. Операционный денежный поток был положительным – 72,0 млн долларов, а чистый долг на конец периода составил 329,0 млн долларов. Однако прибыльность остаётся под давлением: за последние 12 месяцев ROE отрицательна и равна -4,4%. При текущей цене акции выглядят нейтрально: рост выручки обнадёживает, но отсутствие устойчивой прибыли и высокая долговая нагрузка не позволяют говорить о привлекательности.
Главные тезисы
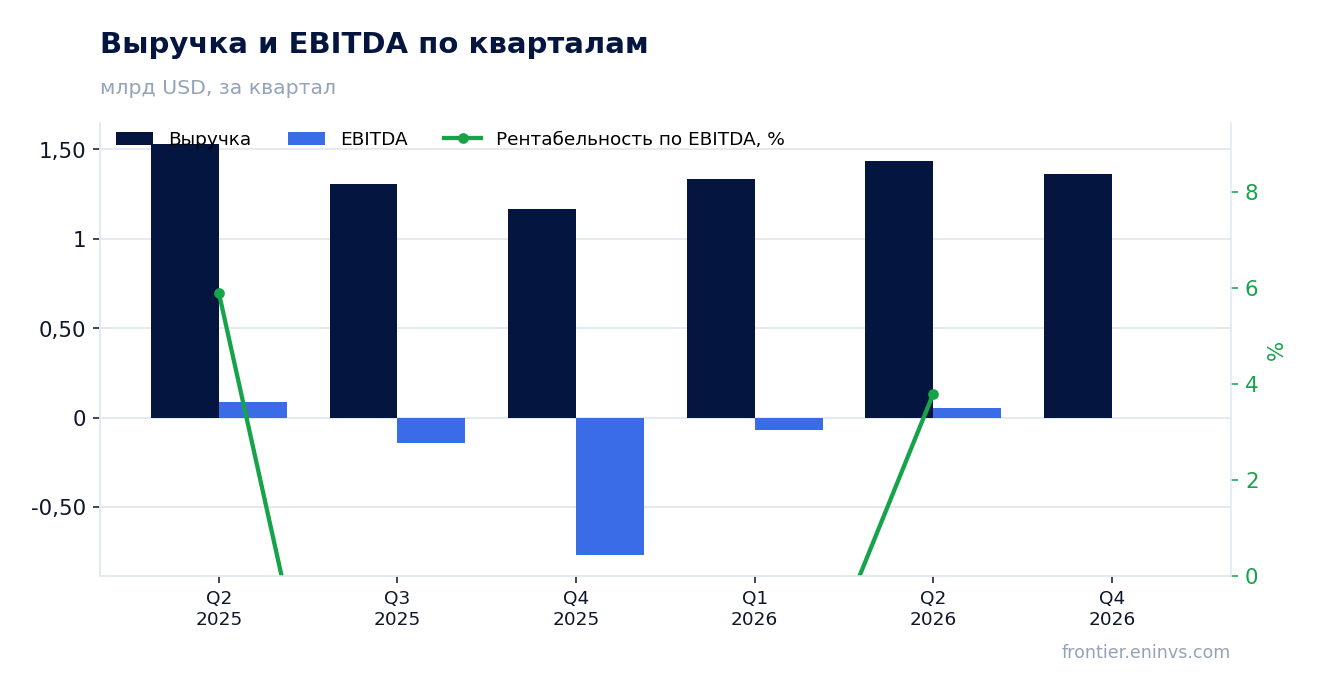
— Выручка в четвёртом квартале 2026 года выросла на 17,0% до 1 363,0 млн долларов, но это не привело к росту прибыли
— Операционный денежный поток остаётся положительным – 72,0 млн долларов за квартал, но его недостаточно для покрытия инвестиций и дивидендов
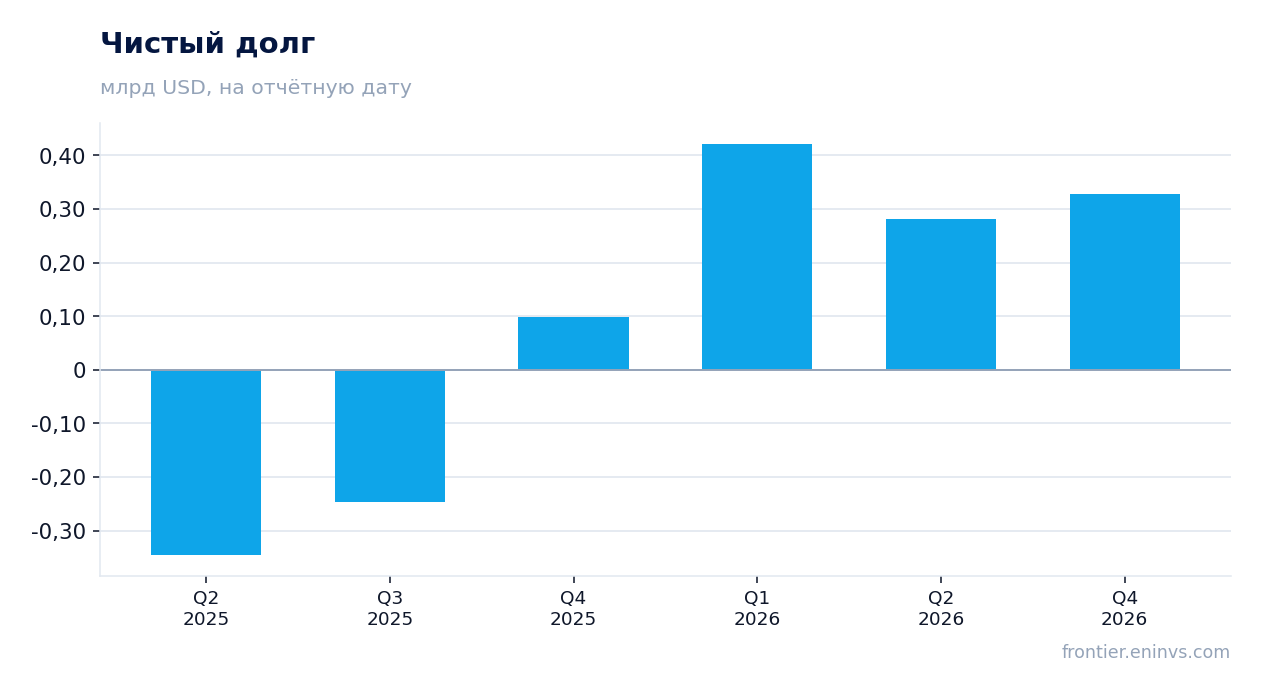
— Чистый долг вырос до 329,0 млн долларов с -346,0 млн долларов годом ранее, что ограничивает финансовую гибкость
— Рентабельность капитала отрицательна (-4,4%), что указывает на убыточность деятельности за последние 12 месяцев
— Дивидендная доходность составляет 1,4%, что ниже ключевой ставки и не компенсирует риски
— Оценка компании затруднена из-за отсутствия прибыли, но рыночная капитализация в 5 339,3 млн долларов предполагает оптимизм инвесторов
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q4 2025 | Q4 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,17 | 1,36 | +17,0% |
| EBITDA | -0,77 | — | — |
| Операционная прибыль | -0,91 | — | — |
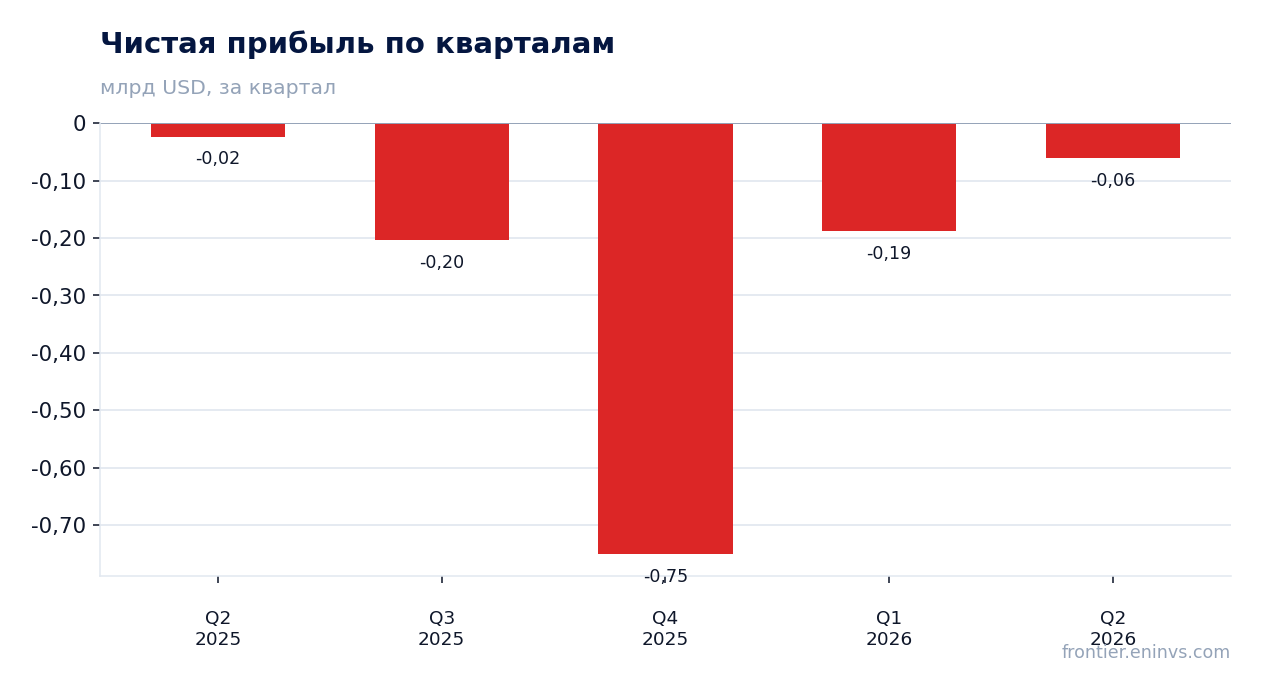
| Чистая прибыль | -0,75 | — | — |
| Операционный денежный поток | -0,17 | 0,07 | в прибыль |
| Капзатраты | 0,14 | — | — |
| Рентабельность по EBITDA | -66,1% | — | — |
| Чистая маржа | -64,5% | — | — |
Выручка в четвёртом квартале 2026 года выросла на 17,0% до 1 363,0 млн долларов, но это не привело к росту прибыли
Выручка за четвёртый квартал 2026 года составила 1 363,0 млн долларов, что на 17,0% больше, чем за аналогичный период прошлого года. Рост выручки наблюдается на фоне восстановления спроса на продукцию лесопромышленного комплекса.
Однако, несмотря на увеличение выручки, компания не смогла продемонстрировать положительную динамику прибыли. За последние 12 месяцев ROE остаётся отрицательной и составляет -4,4%, что свидетельствует о сохранении убытков.
Операционная эффективность остаётся низкой: в предыдущих кварталах 2026 года операционная прибыль была отрицательной, и хотя данных за четвёртый квартал нет, устойчивого улучшения не наблюдается.
Операционный денежный поток остаётся положительным – 72,0 млн долларов за квартал, но его недостаточно для покрытия инвестиций и дивидендов
Операционный денежный поток в четвёртом квартале 2026 года составил 72,0 млн долларов, что ниже показателя предыдущего квартала (192,0 млн долларов), но выше отрицательного значения годом ранее (-172,0 млн долларов).
Капитальные затраты за квартал не раскрыты, но в предыдущих кварталах 2026 года они составляли от 65,0 до 94,0 млн долларов. При таком уровне инвестиций операционного потока едва хватает на их покрытие.
Дивидендные выплаты также требуют средств: при доходности 1,4% и рыночной капитализации 5 339,3 млн долларов годовые дивиденды составляют около 75 млн долларов, что сопоставимо с квартальным операционным потоком.
Чистый долг вырос до 329,0 млн долларов с -346,0 млн долларов годом ранее, что ограничивает финансовую гибкость
Чистый долг на 2 октября 2026 года составил 329,0 млн долларов, тогда как на 30 сентября 2025 года он был отрицательным (-346,0 млн долларов), то есть компания перешла от чистой денежной позиции к долговой.
За последние 12 месяцев чистый долг вырос на 0,6 млрд долларов (с -0,2 млрд долларов на 30 сентября 2025 года до 0,3 млрд долларов на 2 октября 2026 года). Это существенное изменение, которое снижает устойчивость компании к неблагоприятным условиям.
Рост долга произошёл на фоне отрицательных операционных результатов в предыдущих кварталах, что вынудило компанию привлекать заёмные средства для финансирования текущей деятельности и инвестиций.
Рентабельность капитала отрицательна (-4,4%), что указывает на убыточность деятельности за последние 12 месяцев
Рентабельность собственного капитала (ROE) за последние 12 месяцев составила -4,4%. Это означает, что компания генерирует убытки, а не прибыль, что негативно сказывается на стоимости акционерного капитала.
Отрицательная ROE сохраняется несмотря на рост выручки в четвёртом квартале. Это говорит о том, что рост выручки не сопровождается улучшением операционной эффективности и контролем над затратами.
Для инвесторов отрицательная ROE является сигналом о том, что компания не создаёт стоимость, а разрушает её, что ограничивает потенциал роста акций.
Дивидендная доходность составляет 1,4%, что ниже ключевой ставки и не компенсирует риски
Дивидендная доходность за последние 12 месяцев составляет 1,4%. Это низкий уровень, который не покрывает даже текущую инфляцию и значительно ниже ключевой ставки.
Компания выплачивает дивиденды, но их размер нестабилен и зависит от прибыли, которая в последние периоды отрицательна. При сохранении убытков существует риск сокращения или отмены выплат.
Для инвесторов, ориентированных на доход, дивидендная доходность West Fraser Timber не является привлекательной, особенно с учётом рисков, связанных с цикличностью лесной отрасли.
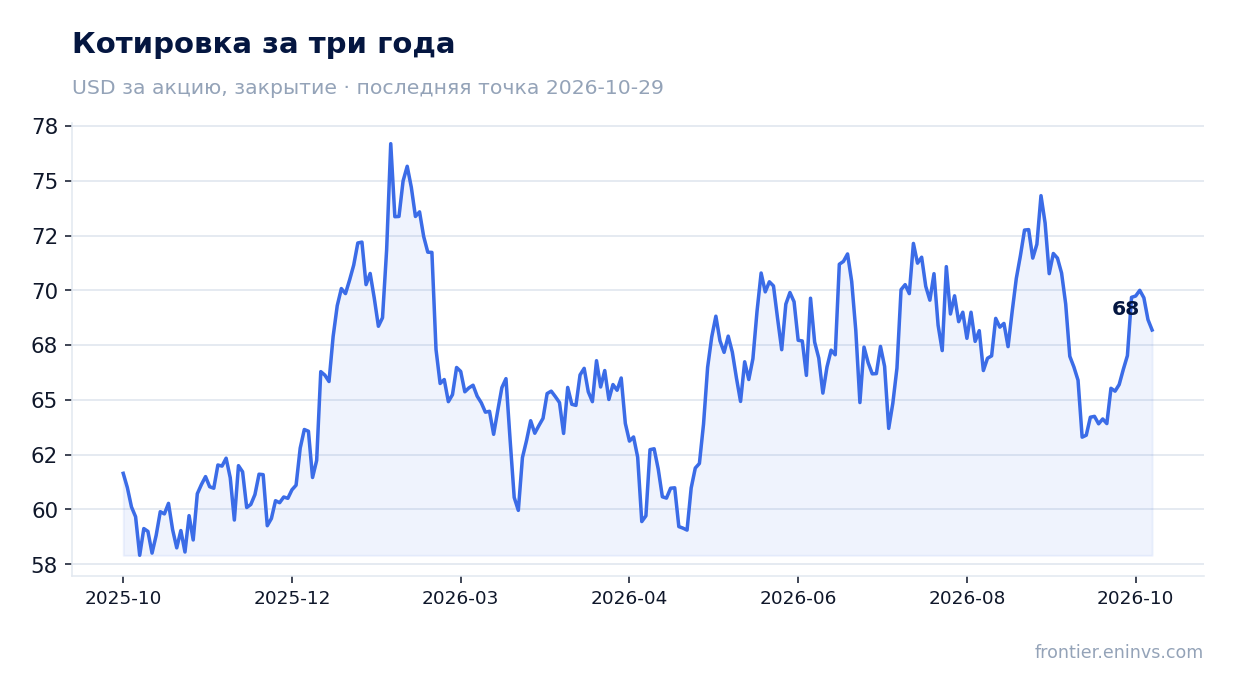
Оценка компании затруднена из-за отсутствия прибыли, но рыночная капитализация в 5 339,3 млн долларов предполагает оптимизм инвесторов
Рыночная капитализация компании составляет 5 339,3 млн долларов. При отрицательной прибыли традиционные мультипликаторы, такие как P/E, неприменимы.
Инвесторы, вероятно, оценивают компанию исходя из ожиданий восстановления отрасли и будущих прибылей. Однако текущие финансовые результаты не дают оснований для оптимистичной оценки.
Сравнение с историческими мультипликаторами невозможно из-за отсутствия прибыли, но можно отметить, что капитализация превышает чистый долг, что говорит о некотором запасе прочности, но не гарантирует роста.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 5,34 млрд USD |
| P/B | 0,91 |
| ROE | -4,4% |
| Дивидендная доходность (12 мес) | 1,4% |
Итог
Итог: выручка West Fraser Timber в четвёртом квартале 2026 года выросла на 17,0% до 1 363,0 млн долларов, что является сильной стороной отчёта. Однако компания остаётся убыточной (ROE -4,4%), а чистый долг вырос до 329,0 млн долларов, что ограничивает финансовую гибкость. Дивидендная доходность в 1,4% не компенсирует риски. При текущей цене акции выглядят нейтрально: рост выручки обнадёживает, но отсутствие прибыли и долговая нагрузка не позволяют говорить о привлекательности. Для изменения вердикта необходимы устойчивая прибыль и снижение долга.
Перейти к финансовой карточке компании WFG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций