Exxon Mobil: прибыль удвоилась, но мультипликатор выше собственной истории на 54%
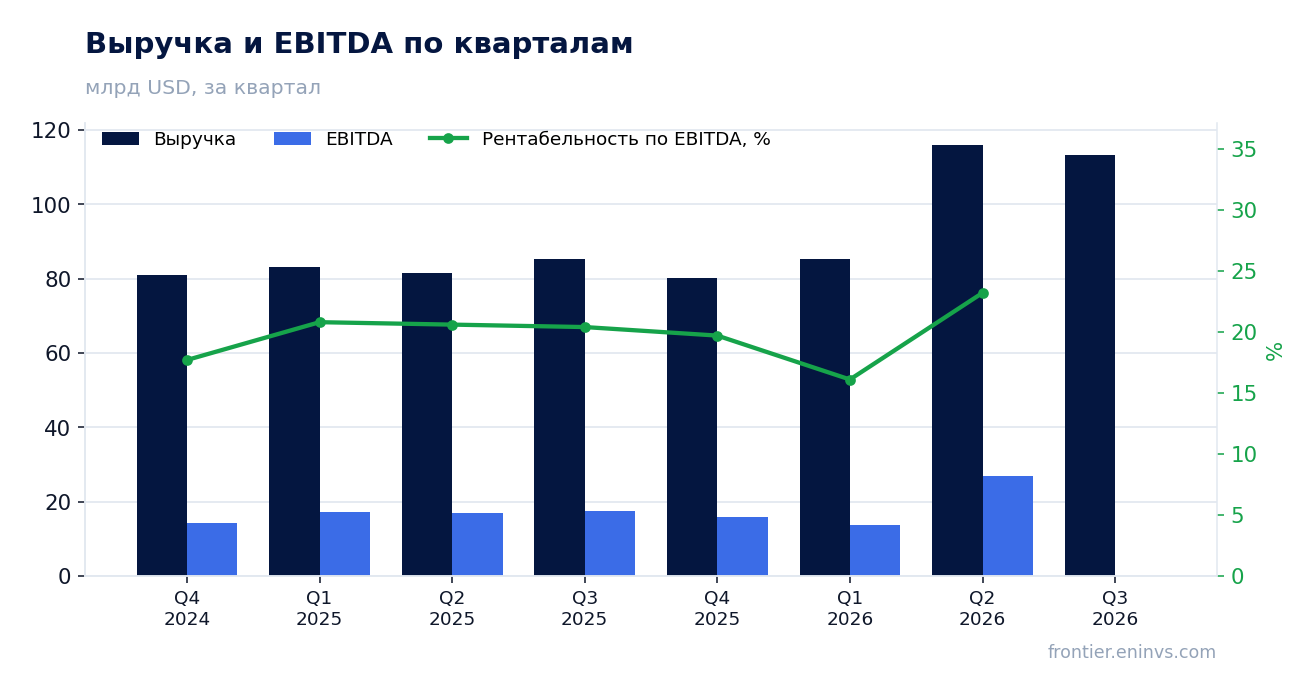
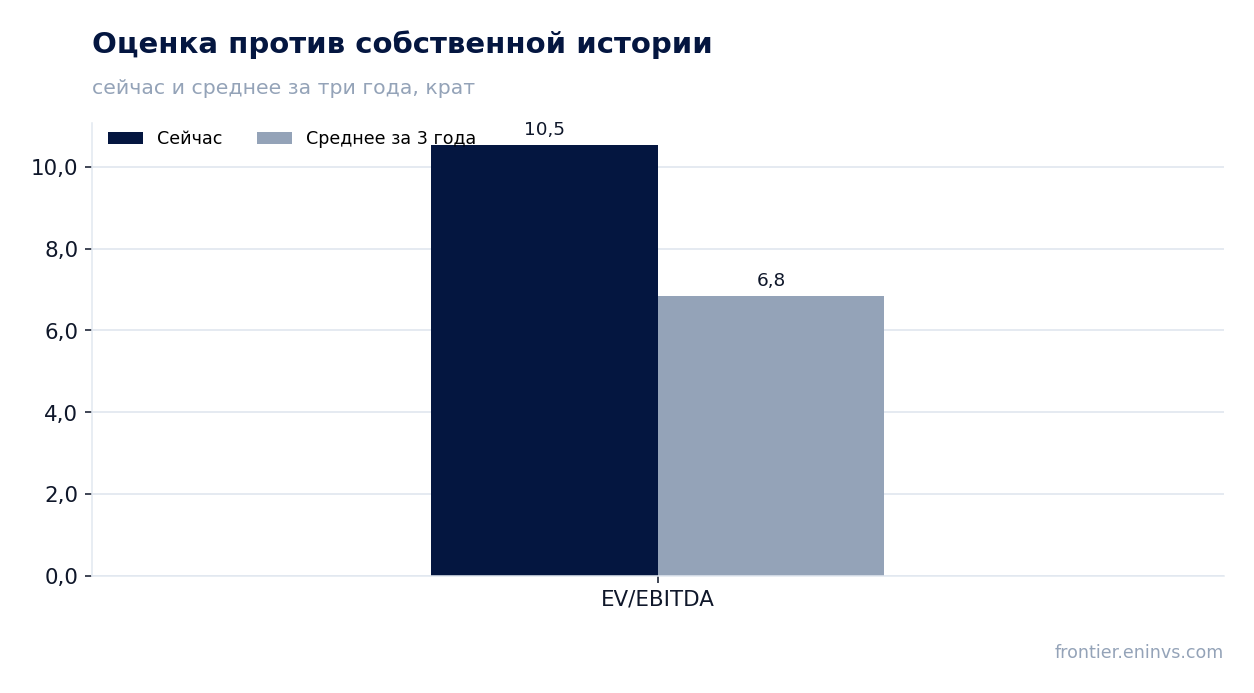
2 ноября Exxon Mobil раскрыла результаты за третий квартал 2026 года. Выручка составила 113,2 млрд долл. (+32,7% год к году), чистая прибыль – 15,4 млрд долл. (+104,2%), операционный денежный поток – 25,7 млрд долл. при капитальных вложениях 7,2 млрд. Чистый долг на 30 сентября сократился до 22,1 млрд долл. с 31,8 млрд на конец июня. При сильном отчёте акция выглядит скорее непривлекательной: EV/EBITDA LTM в 10,5 превышает собственную трёхлетнюю среднюю 6,8 на 54%, а модель портала даёт потенциал минус 39%.
Главные тезисы
— Выручка выросла на 32,7% год к году, но темп замедлился с 42,3% кварталом ранее
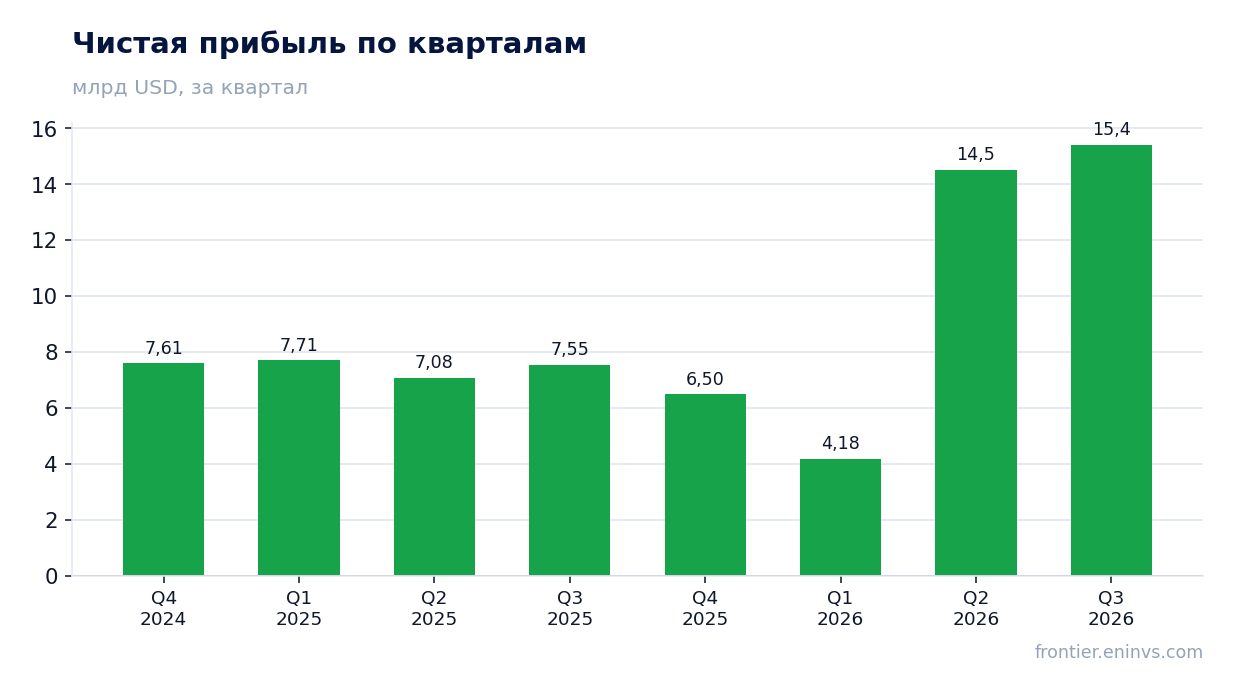
— Чистая прибыль удвоилась до 15,4 млрд долл., а маржа поднялась с 8,8% до 13,6%
— Денежный поток в 25,7 млрд долл. покрыл капитальные вложения 7,2 млрд с запасом
— Чистый долг снизился до 22,1 млрд долл. с 31,8 млрд на конец июня
— Дивидендная доходность 2,3% скромна на фоне стоимости акции
— EV/EBITDA LTM 10,5 на 54% выше собственной трёхлетней средней 6,8
— Модель портала оценивает потенциал акции в минус 39%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 85,3 | 113 | +32,7% |
| EBITDA | 17,4 | — | — |
| Операционная прибыль | 10,9 | — | — |
| Чистая прибыль | 7,55 | 15,4 | +104,2% |
| Операционный денежный поток | 14,8 | 25,6 | +73,5% |
| Капзатраты | 8,73 | 7,18 | -17,7% |
| Рентабельность по EBITDA | 20,4% | — | — |
| Чистая маржа | 8,8% | 13,6% | +4,8 п.п. |
Выручка выросла на 32,7% год к году, но темп замедлился с 42,3% кварталом ранее
В третьем квартале 2026 года выручка Exxon Mobil составила 113,2 млрд долл., что на 32,7% больше, чем годом ранее. Это второй подряд квартал с двузначным ростом: во втором квартале показатель прибавил 42,3%.
Замедление с 42,3% до 32,7% говорит о том, что темп роста начал снижаться. При этом абсолютный уровень выручки остаётся высоким – 113,2 млрд долл. против 85,3 млрд долл. в третьем квартале 2025 года.
Причины замедления в предоставленных фактах не раскрыты. Видно лишь, что рост остаётся уверенным, но уже не таким быстрым, как кварталом ранее.
Чистая прибыль удвоилась до 15,4 млрд долл., а маржа поднялась с 8,8% до 13,6%
Чистая прибыль за третий квартал 2026 года составила 15,4 млрд долл., что на 104,2% больше, чем годом ранее. Рост прибыли более чем вдвое обогнал рост выручки.
Рентабельность по чистой прибыли поднялась до 13,6% с 8,8% годом ранее. Такой рост маржи при выручке, выросшей на 32,7%, означает, что расходы росли медленнее доходов.
Какие именно статьи затрат обеспечили рост маржи, в фактах не раскрыто. Уверенно можно сказать лишь то, что прибыль росла быстрее выручки, и это главный позитив отчёта.
Денежный поток в 25,7 млрд долл. покрыл капитальные вложения 7,2 млрд с запасом
Операционный денежный поток за третий квартал 2026 года составил 25,7 млрд долл., капитальные вложения – 7,2 млрд долл. Свободный денежный поток до дивидендов превысил 18 млрд долл.
Такой запас означает, что компания финансирует инвестиции из собственных средств и ещё оставляет значительную сумму на выплаты акционерам и снижение долга.
Для нефтегазовой компании это устойчивая картина: денежный поток с запасом покрывает капитальные вложения, а не наоборот.
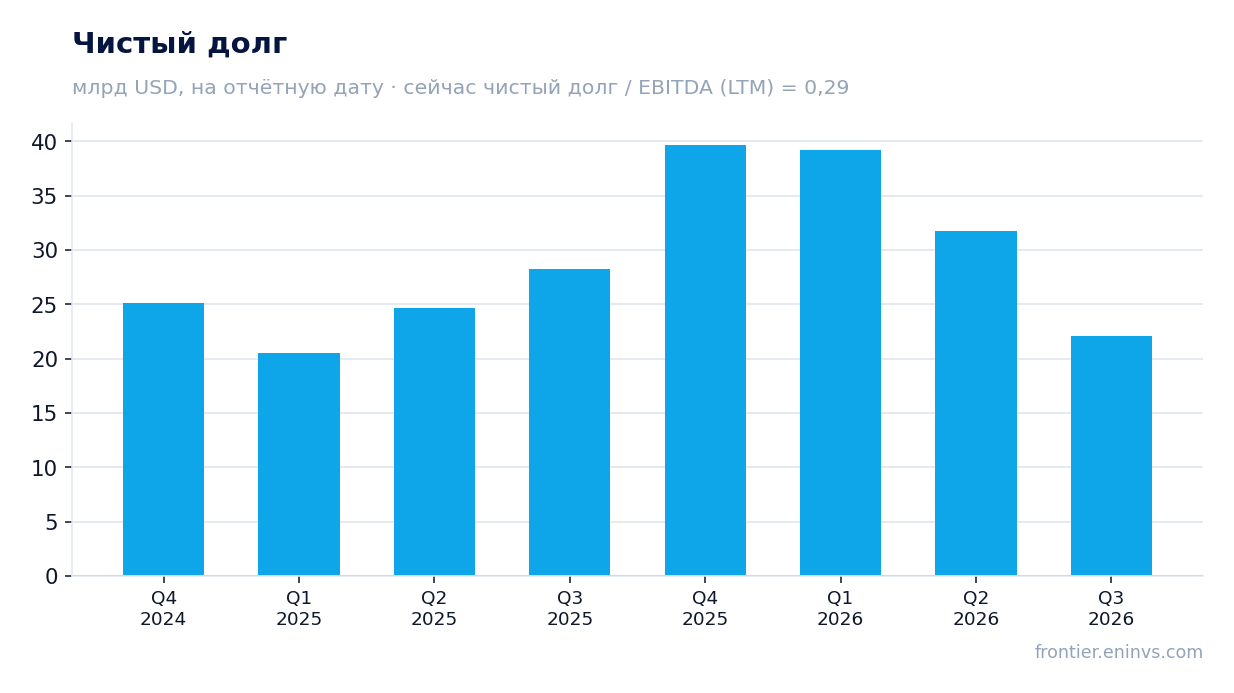
Чистый долг снизился до 22,1 млрд долл. с 31,8 млрд на конец июня
Чистый долг на 30 сентября 2026 года составил 22,1 млрд долл., снизившись с 31,8 млрд долл. на 30 июня 2026 года – на 9,7 млрд долл. за квартал.
За двенадцать месяцев чистый долг сократился с 28,2 млрд долл. на 30 сентября 2025 года до 22,1 млрд долл. на 30 сентября 2026 года – на 6,1 млрд долл.
Отношение чистого долга к EBITDA LTM составляет 0,29 – низкий уровень для отрасли. Направление изменения этого коэффициента в фактах не раскрыто, поэтому можно говорить только о его текущем уровне.
Дивидендная доходность 2,3% скромна на фоне стоимости акции
Дивидендная доходность Exxon Mobil за последние двенадцать месяцев составляет 2,3%. При рыночной капитализации 755,7 млрд долл. это около 17,3 млрд долл. выплат.
Наша оценка дивиденда за текущий год исходит из сохранения текущей доходности на акцию. Она опирается на прибыль LTM в 40,6 млрд долл. и денежный поток, который с запасом покрывает капитальные вложения.
Доходность 2,3% ниже, чем можно было бы ожидать от нефтегазовой компании с таким денежным потоком. Причина – высокая оценка акции: рынок платит за прибыль дорого, и доходность сжимается.
Уменьшить выплату могло бы падение прибыли или рост капитальных вложений. Пока денежный поток в 25,7 млрд долл. за квартал даёт компании пространство для манёвра.
EV/EBITDA LTM 10,5 на 54% выше собственной трёхлетней средней 6,8
Мультипликатор EV/EBITDA LTM составляет 10,5 против собственной трёхлетней средней 6,8. Акция торгуется на 54% дороже, чем в среднем за последние три года.
P/E LTM равен 18,6. При рентабельности капитала 23,5% компания зарабатывает хорошо, но рынок уже заложил это в цену.
Модель портала, пересчитанная по текущим ценам на сырьё при целевом EV/EBITDA, даёт потенциал акции к справедливой стоимости минус 39%. Это наша собственная оценка, а не консенсус рынка.
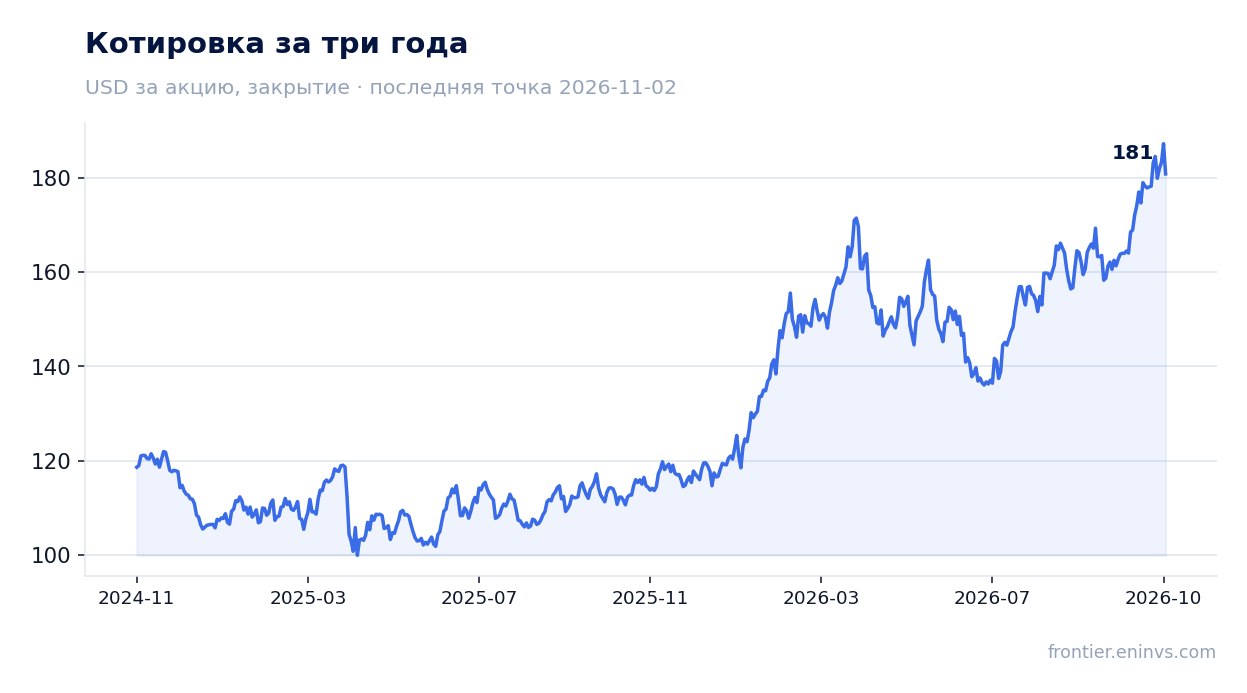
Акция закрылась ростом на 2,2% в день отчёта, но с момента публикации до 2 ноября потеряла 1,3%. Рынок отреагировал на сильные результаты сдержанно.
Модель портала оценивает потенциал акции в минус 39%
Модель портала пересчитывает EBITDA по текущим ценам на сырьё и применяет целевой EV/EBITDA. При рыночной капитализации 755,7 млрд долл. это даёт справедливую стоимость на 39% ниже текущей цены.
Расхождение объясняется тем, что рынок оценивает Exxon Mobil значительно выше её собственной истории. Если цены на сырьё не вырастут, мультипликатору есть куда снижаться.
Следующий отчёт покажет, сохранится ли рост выручки и маржи. Замедление темпа с 42,3% до 32,7% – первый сигнал, что пик роста, возможно, пройден.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 756 млрд USD |
| P/E (LTM) | 18,6 |
| EV/EBITDA (LTM) | 10,5 |
| P/B | 2,91 |
| Чистый долг / EBITDA | 0,29 |
| Операционный денежный поток (LTM) | 70,6 млрд |
| ROE | 23,5% |
| Дивидендная доходность (12 мес) | 2,3% |
| EV/EBITDA, среднее за 3 года | 6,8 |
Итог
Сильная сторона отчёта – прибыль: 15,4 млрд долл. за квартал, рост вдвое, маржа 13,6% против 8,8%. Денежный поток в 25,7 млрд долл. с запасом покрывает капитальные вложения 7,2 млрд, а чистый долг снизился до 22,1 млрд долл. с 31,8 млрд на конец июня. Но рост выручки замедлился с 42,3% до 32,7%, а мультипликатор EV/EBITDA в 10,5 на 54% выше собственной трёхлетней средней. При дивидендной доходности 2,3% и потенциале минус 39% по модели портала акция выглядит скорее непривлекательной на текущей цене.
Перейти к финансовой карточке компании XOM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций