YPF: выручка выросла на 41,2%, но прибыль во втором квартале была выше – маржа откатилась с пика
Результаты за третий квартал 2026 года YPF раскрыла в конце сентября: выручка составила 6 557 млн долларов, EBITDA – 2 131 млн, чистая прибыль – 1 181 млн. Год к году выручка прибавила 41,2%, EBITDA – 48,8%, а чистая маржа вышла на 18,0% против минус 4,4% годом ранее. По нашей оценке, акция при текущей цене выглядит привлекательно: EV/EBITDA LTM 3,5 и P/E LTM 8,8 при чистом долге в 1,0 EBITDA LTM, а модель портала даёт потенциал +78% к справедливой стоимости.
Главные тезисы
— Выручка прибавила 41,2% год к году, и темп почти не изменился по сравнению с 41,7% во втором квартале
— EBITDA выросла на 48,8%, но относительно второго квартала снизилась – 2 131 млн против 2 699 млн
— Чистая маржа 18,0% против минус 4,4% годом ранее – прибыль поддержал операционный результат, а не разовые статьи
— Операционный поток в 2 863 млн долларов покрывает прибыль и держит чистый долг на уровне 8,3 млрд
— Чистый долг снизился с 8,8 млрд на 30 июня до 8,3 млрд на 30 сентября, а за год – с 9,8 млрд
— Долг в 1,0 EBITDA LTM и EV/EBITDA 3,5 оставляют запас по оценке при текущей цене
— Модель портала даёт +78% к справедливой стоимости при переоценке EBITDA под текущие цены сырья
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,64 | 6,56 | +41,2% |
| EBITDA | 1,43 | 2,13 | +48,8% |
| Операционная прибыль | 0,56 | 1,92 | +244,9% |
| Чистая прибыль | -0,21 | 1,18 | в прибыль |
| Операционный денежный поток | 1,23 | 2,86 | +133,7% |
| Капзатраты | -1,15 | — | — |
| Рентабельность по EBITDA | 30,8% | 32,5% | +1,7 п.п. |
| Чистая маржа | -4,4% | 18,0% | +22,4 п.п. |
Выручка прибавила 41,2% год к году, и темп почти не изменился по сравнению с 41,7% во втором квартале
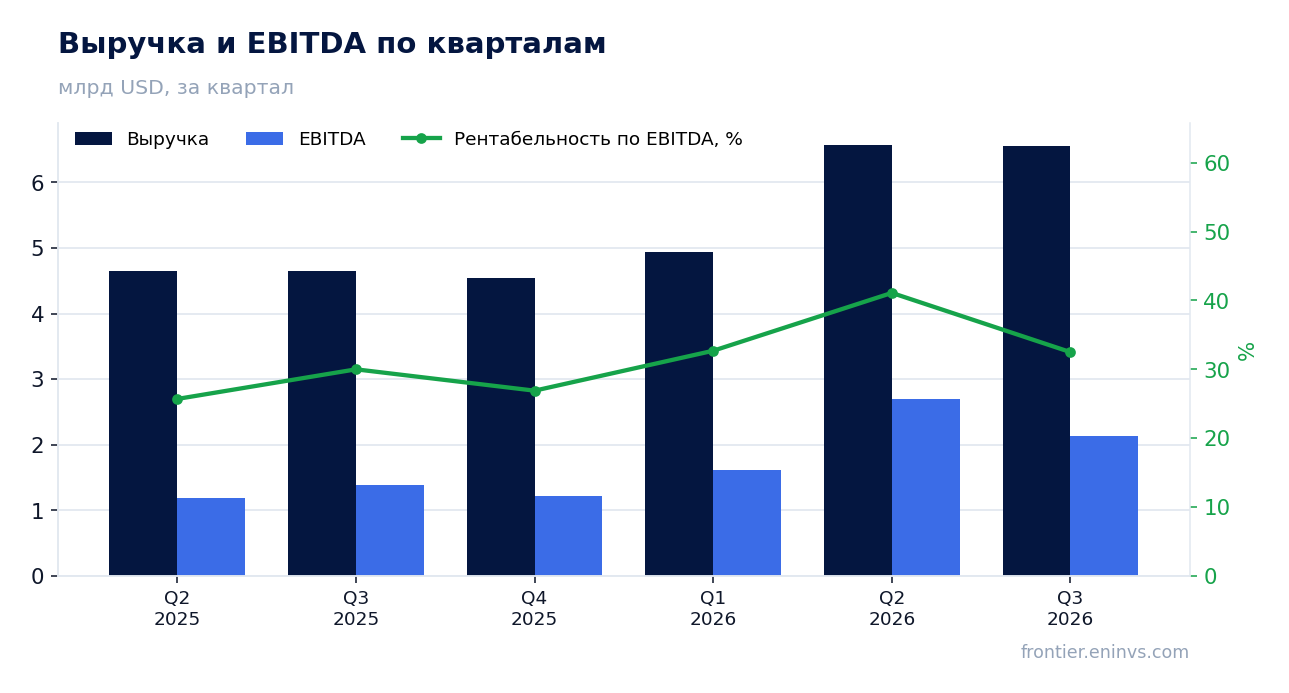
В третьем квартале 2026 года выручка составила 6 557 млн долларов, что на 41,2% больше, чем годом ранее. Во втором квартале рост был 41,7% – темп почти не изменился, то есть компания удержала высокую базу сравнения без замедления.
Квартальная выручка держится выше 6,5 млрд долларов второй квартал подряд: в апреле–июне было 6 574 млн, в июле–сентябре – 6 557 млн. Это заметно выше уровней 2025 года, когда квартальная выручка колебалась в диапазоне 4,5–4,6 млрд.
Для оценки важно, что рост идёт с низкой базы прошлого года, когда квартальная выручка была около 4,6 млрд. Удержание темпа на уровне выше 40% два квартала подряд говорит о том, что операционная динамика не была разовым всплеском.
EBITDA выросла на 48,8%, но относительно второго квартала снизилась – 2 131 млн против 2 699 млн
EBITDA за третий квартал составила 2 131 млн долларов, на 48,8% больше, чем годом ранее. Рост EBITDA опередил рост выручки, и это главный аргумент в пользу качества отчёта: маржинальность улучшилась, а не просто выросла база.
Однако относительно второго квартала EBITDA снизилась – с 2 699 млн до 2 131 млн. Выручка при этом почти не изменилась, поэтому разница пришлась на издержки или на структуру продаж, а не на объём.
Операционная прибыль, наоборот, выросла – с 1 821 млн во втором квартале до 1 921 млн в третьем. Расхождение с EBITDA означает, что во втором квартале в EBITDA попала статья, не повторившаяся в третьем, либо амортизация в третьем квартале была ниже.
Чистая маржа 18,0% против минус 4,4% годом ранее – прибыль поддержал операционный результат, а не разовые статьи
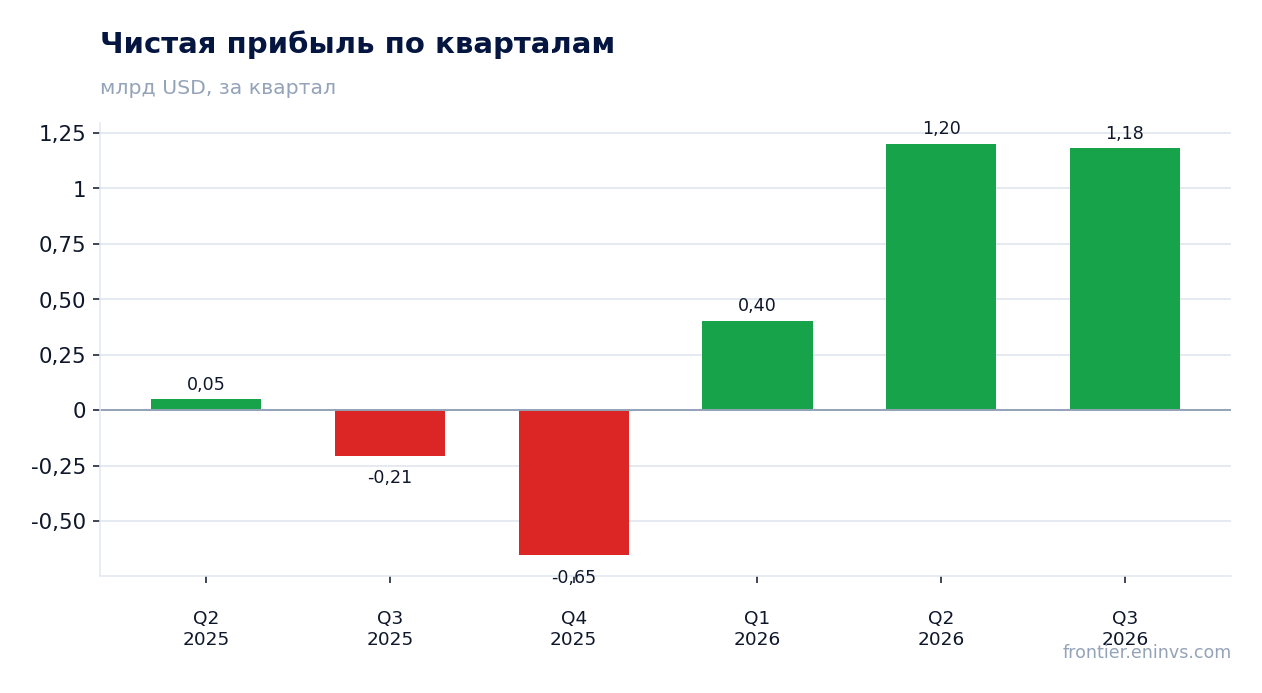
Чистая прибыль за третий квартал составила 1 181 млн долларов при марже 18,0%. Годом ранее был убыток, маржа минус 4,4%, поэтому перелом в прибыльности резкий: разница в марже – более 22 процентных пунктов.
Прибыль близка к операционной: 1 181 млн против 1 921 млн операционной прибыли. Это значит, что процентные расходы и налоги съели около 740 млн, но не было крупных списаний или разовых убытков, которые исказили бы картину.
Во втором квартале чистая прибыль была 1 201 млн – чуть выше, чем в третьем, при более высокой EBITDA. Сохранение прибыли выше 1,1 млрд два квартала подряд говорит об устойчивости результата, а не о разовом эффекте.
Операционный поток в 2 863 млн долларов покрывает прибыль и держит чистый долг на уровне 8,3 млрд
Операционный денежный поток за третий квартал составил 2 863 млн долларов – это более чем вдвое больше чистой прибыли. Такой разрыв означает, что прибыль подкреплена деньгами, а не накоплением оборотного капитала.
За последние 12 месяцев операционный поток составил 8 838 млн долларов при EBITDA LTM 8 224,5 млн. Поток выше EBITDA, что для капиталоёмкого бизнеса – хороший знак: компания собирает деньги быстрее, чем начисляет амортизацию.
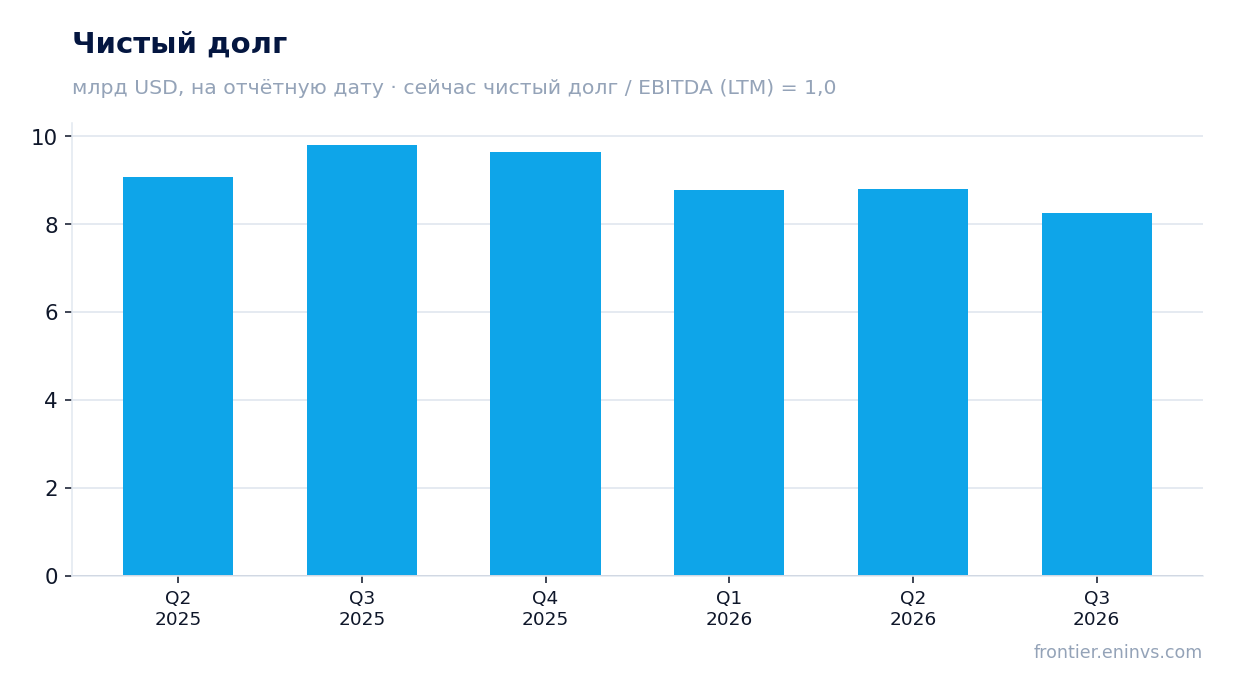
Чистый долг на 30 сентября – 8 263 млн долларов. С 30 июня он снизился с 8,8 млрд, а за год – с 9,8 млрд на 30 сентября 2025 года. Снижение долга при растущей EBITDA означает, что поток идёт на погашение, а не только на поддержание.
Чистый долг снизился с 8,8 млрд на 30 июня до 8,3 млрд на 30 сентября, а за год – с 9,8 млрд
Чистый долг на 30 сентября 2026 года – 8 263 млн долларов. С 30 июня он снизился с 8,8 млрд, то есть на 0,5 млрд за квартал, а с 30 сентября 2025 года – с 9,8 млрд, то есть на 1,5 млрд за год.
Отношение чистого долга к EBITDA LTM – 1,0. При такой нагрузке процентные расходы не давят на прибыль, а долг обслуживается из операционного потока без напряжения.
Снижение долга на 1,5 млрд за год при росте EBITDA почти вдвое означает, что компания направляет свободные деньги на баланс. Это создаёт запас для инвестиций или выплат акционерам в следующих периодах.
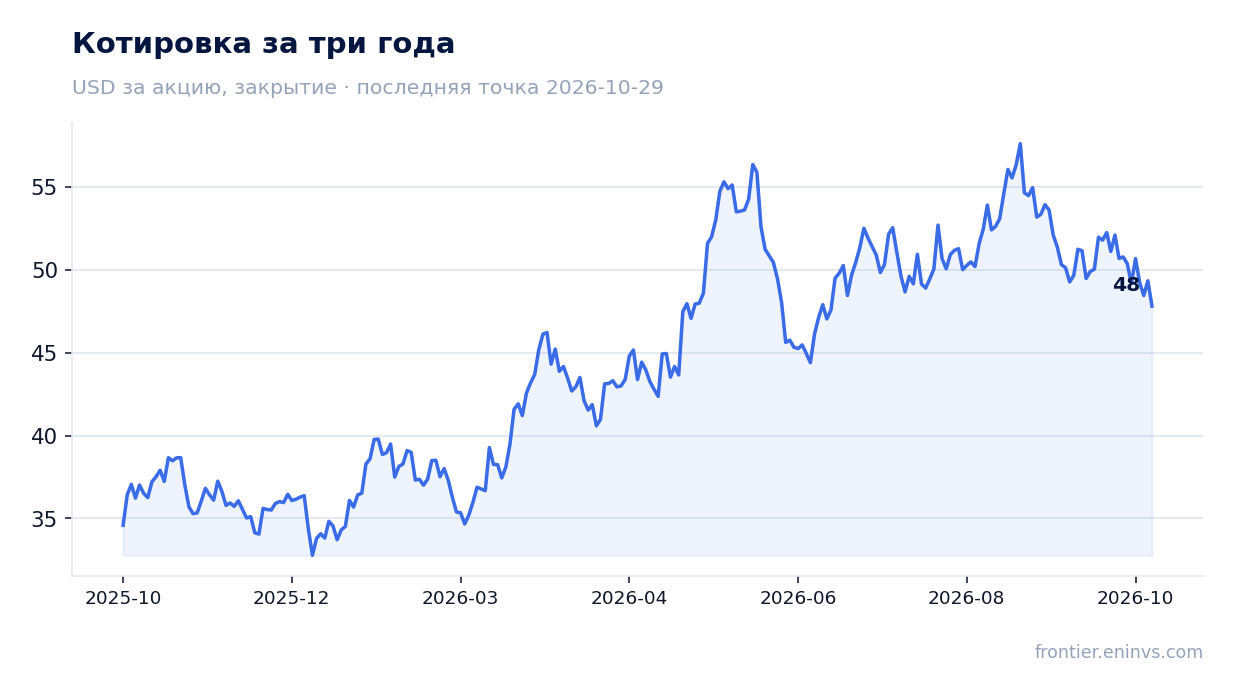
Долг в 1,0 EBITDA LTM и EV/EBITDA 3,5 оставляют запас по оценке при текущей цене
При капитализации 18 739 млн долларов и чистом долге 8 263 млн EV/EBITDA LTM составляет 3,5, а P/E LTM – 8,8. Это низкие мультипликаторы для компании с растущей выручкой и маржой 32,5% по EBITDA.
Рентабельность собственного капитала – 36,0%. При таком уровне ROE и мультипликаторе ниже 9 по прибыли оценка выглядит консервативной относительно того, что компания зарабатывает.
Модель портала переоценивает EBITDA под текущие цены сырья и при целевом EV/EBITDA даёт потенциал акции к справедливой стоимости +78%. Это наша собственная оценка, а не консенсус рынка.
Модель портала даёт +78% к справедливой стоимости при переоценке EBITDA под текущие цены сырья
Наша модель пересчитывает EBITDA под текущие цены сырья и применяет целевой EV/EBITDA к текущей капитализации. При нынешних ценах справедливая стоимость акции оказывается на 78% выше рынка.
Разрыв возникает из-за того, что рынок оценивает компанию по фактической EBITDA LTM 8 224,5 млн, а модель – по EBITDA, пересчитанной под текущие цены. Если цены сырья удержатся, переоценка мультипликатора вероятна.
Обратная сторона: потенциал модели чувствителен к ценам сырья. Снижение цен уменьшит пересчитанную EBITDA и сократит разрыв, поэтому +78% – это оценка при текущей конъюнктуре, а не гарантия.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 18,7 млрд USD |
| P/E (LTM) | 8,8 |
| EV/EBITDA (LTM) | 3,5 |
| P/B | 1,73 |
| Чистый долг / EBITDA | 1,00 |
| Операционный денежный поток (LTM) | 8,84 млрд |
| ROE | 36,0% |
Итог
Сильным в отчёте было всё, что связано с деньгами: выручка выросла на 41,2%, EBITDA – на 48,8%, операционный поток достиг 2 863 млн, а чистый долг снизился до 8,3 млрд. Слабое место – квартальная динамика EBITDA: относительно второго квартала она упала на 568 млн при почти неизменной выручке, и это главный вопрос к устойчивости маржи 32,5%. При EV/EBITDA 3,5, P/E 8,8 и долге в 1,0 EBITDA LTM оценка оставляет запас, а модель портала даёт +78% к справедливой стоимости. Акция при текущей цене выглядит привлекательно, но вердикт держится на двух вещах: маржа должна вернуться к уровню второго квартала, а цены сырья – удержаться.
Перейти к финансовой карточке компании YPF →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций