Zijin Mining: маржа 35,1% держится, но выручка третий квартал подряд замедляется
23 октября Zijin Mining раскрыла результаты за третий квартал 2026 года: выручка 13 246,8 млн долларов, EBITDA 4 648,3 млн, чистая прибыль 2 723,7 млн. Маржа EBITDA составила 35,1%, чистая маржа – 20,6%, а чистый долг на конец сентября – 7,7 млрд долларов при отношении к EBITDA за последние 12 месяцев 0,58. Бумага торгуется по 9,3 EV/EBITDA против собственной трёхлетней средней 11,1, и на текущей цене она выглядит скорее привлекательной, хотя замедление выручки и отрицательная оценка по модели портала удерживают от более высокой оценки.
Главные тезисы
— Выручка третьего квартала 13 246,8 млн долларов ниже двух предыдущих кварталов, а рост год к году замедлился с 30,8% в первом квартале до 14,0% во втором
— EBITDA 4 648,3 млн долларов даёт маржу 35,1% – второй квартал подряд выше 34%, и это лучший уровень за последние пять кварталов
— Чистая прибыль 2 723,7 млн долларов при чистой марже 20,6% держится почти на уровне второго квартала, хотя выручка за тот же период снизилась
— Чистый долг вырос с 6,9 млрд долларов на 30 июня до 7,7 млрд на 30 сентября, но за год сократился с 15,5 млрд – отношение к EBITDA LTM составляет 0,58
— Дивидендная доходность за последние 12 месяцев 3,3% при выплатах, которые компания финансирует из прибыли, а не из долга
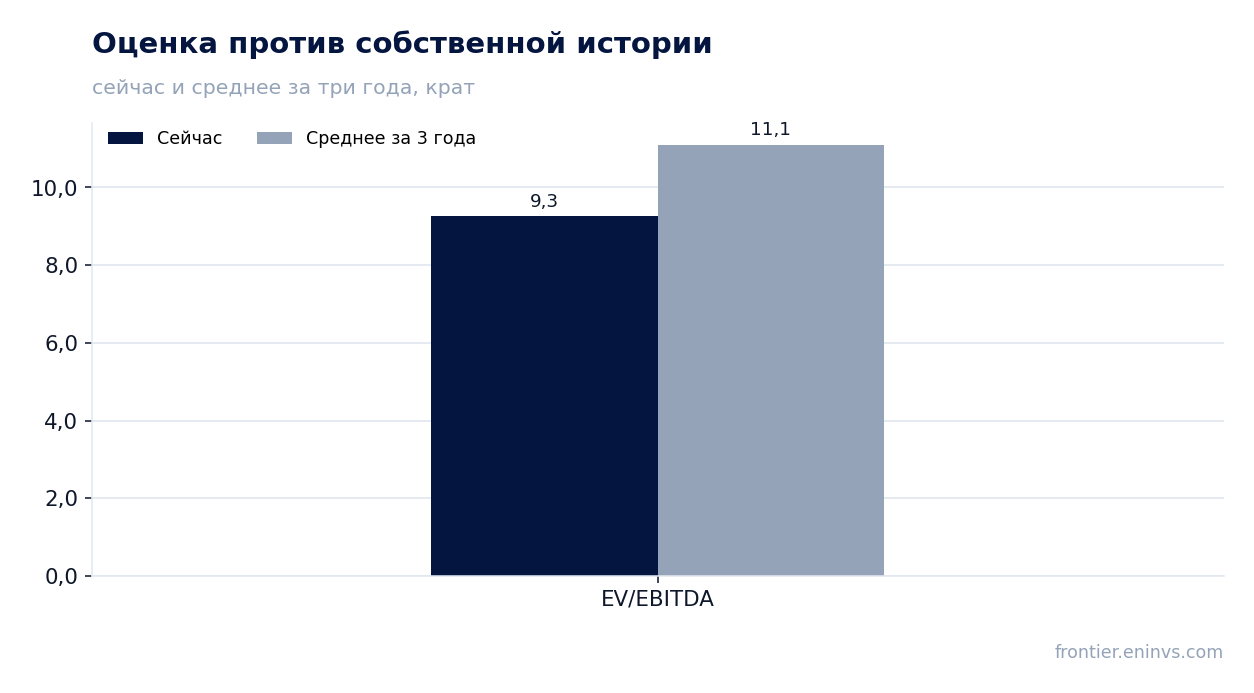
— Бумага стоит 9,3 EV/EBITDA против собственной трёхлетней средней 11,1 – на 17% ниже своей истории, при P/E LTM 15,4 и ROE 11,7%
— По модели портала акция оценена на 10% выше справедливой стоимости, если переоценить EBITDA по текущим ценам на сырьё
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | — | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | — | 13,2 | — |
| EBITDA | — | 4,65 | — |
| Операционная прибыль | — | 4,32 | — |
| Чистая прибыль | — | 2,72 | — |
| Рентабельность по EBITDA | — | 35,1% | — |
| Чистая маржа | — | 20,6% | — |
Выручка третьего квартала 13 246,8 млн долларов ниже двух предыдущих кварталов, а рост год к году замедлился с 30,8% в первом квартале до 14,0% во втором
Выручка третьего квартала составила 13 246,8 млн долларов – меньше 14 207,3 млн в первом квартале и 14 040,6 млн во втором. Снижение к предыдущему кварталу небольшое, около 5,7%, но оно идёт второй квартал подряд после пика начала года.
Год к году динамика заметно ослабла: в первом квартале выручка росла на 30,8%, во втором – на 14,0%. Это замедление, а не ускорение, и оно важнее квартального колебания уровня: компания всё ещё растёт, но темп роста упал более чем вдвое за три месяца.
Причина замедления в фактах не раскрыта. Видно только, что абсолютная выручка снижается от квартала к кварталу, а годовой прирост остаётся двузначным. Для дальнейшего роста важнее не сам уровень, а вернётся ли выручка выше 14 млрд долларов в следующем отчёте.
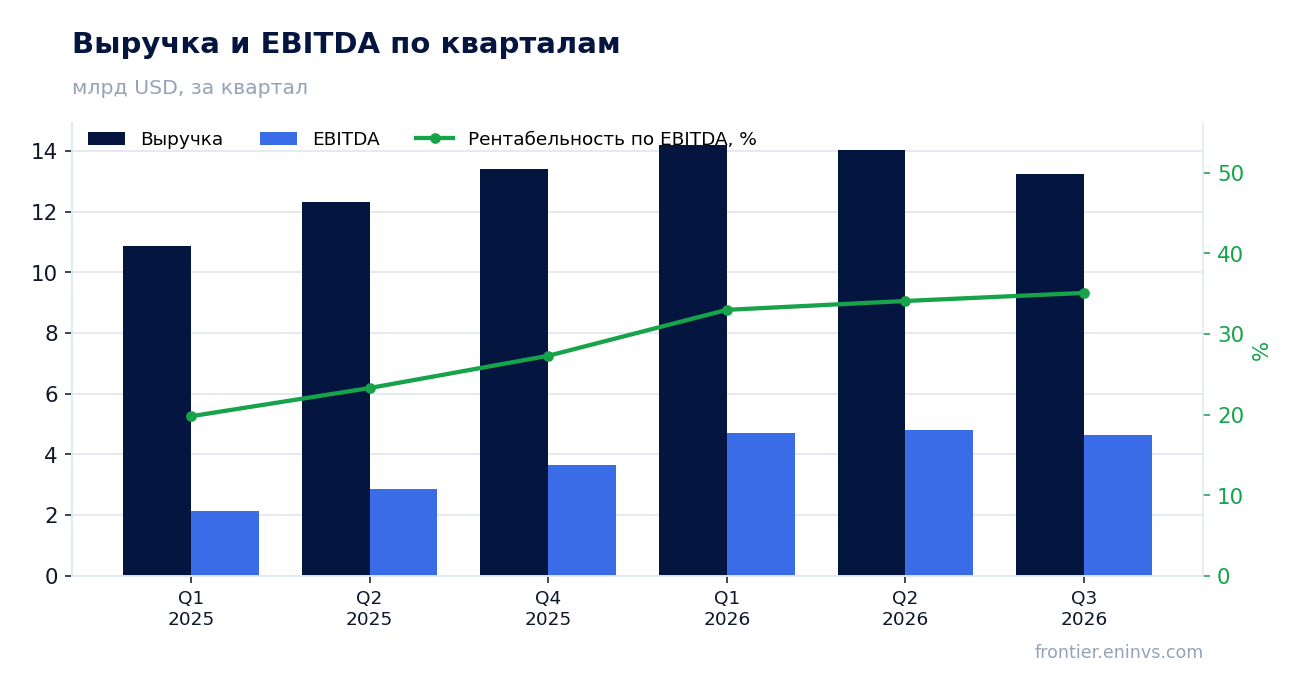
EBITDA 4 648,3 млн долларов даёт маржу 35,1% – второй квартал подряд выше 34%, и это лучший уровень за последние пять кварталов
EBITDA третьего квартала составила 4 648,3 млн долларов при выручке 13 246,8 млн – маржа 35,1%. Это чуть ниже 4 793,2 млн во втором квартале, но выше 4 692,1 млн в первом, и по отношению к выручке маржа держится на максимуме за пять кварталов.
Операционная прибыль составила 4 324,4 млн долларов, то есть разрыв между EBITDA и операционной прибылью – около 324 млн. Это небольшая разница, и она говорит о том, что амортизация не съедает существенную часть EBITDA.
Маржа выросла не за счёт разовых статей: EBITDA снизилась вместе с выручкой, но медленнее. При падении выручки на 5,7% к предыдущему кварталу EBITDA упала лишь на 3,0%, и именно это удержало маржу выше 35%. Что именно из затрат сжалось, в фактах не раскрыто.
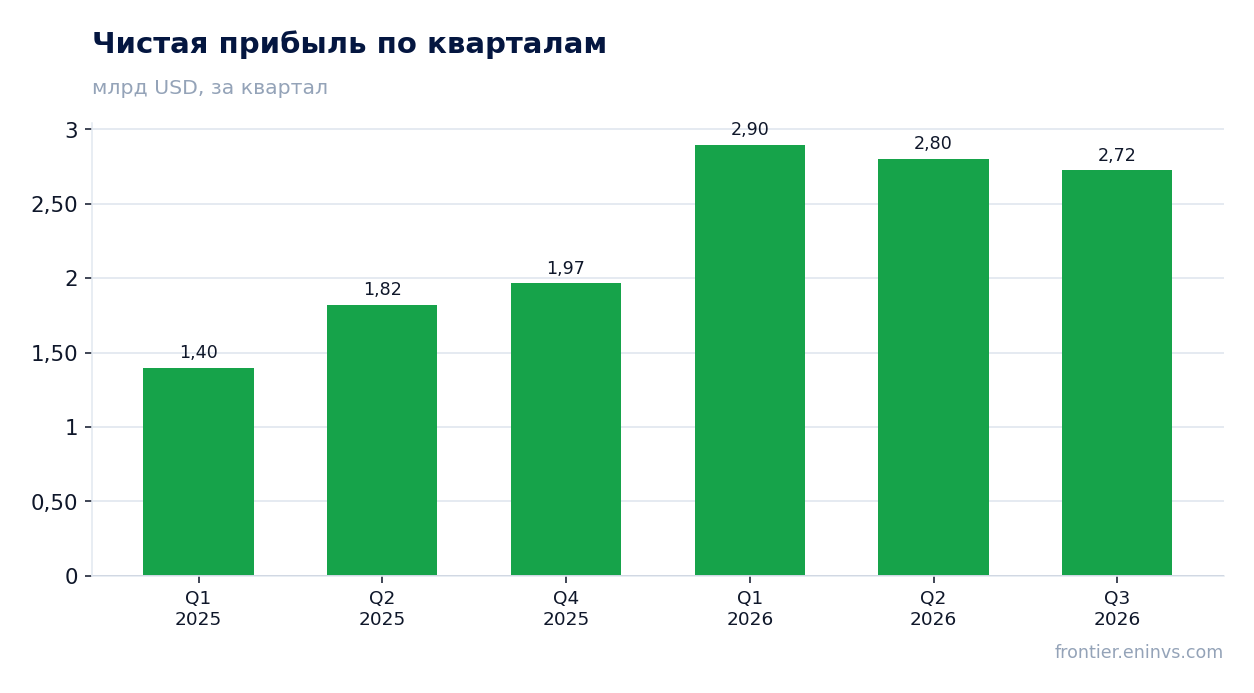
Чистая прибыль 2 723,7 млн долларов при чистой марже 20,6% держится почти на уровне второго квартала, хотя выручка за тот же период снизилась
Чистая прибыль третьего квартала – 2 723,7 млн долларов, чистая маржа – 20,6%. К предыдущему кварталу прибыль снизилась с 2 801,4 млн, то есть на 2,8%, тогда как выручка упала на 5,7%.
Прибыль держится лучше выручки: при более слабом верхнем уровне маржа не просела. Это согласуется с картиной в EBITDA – компания сохраняет контроль над затратами даже при снижении продаж.
За последние 12 месяцев чистая прибыль составила 7 222,8 млн долларов. Это уровень, на который опирается дивидендная база и оценка P/E LTM 15,4; квартальная прибыль 2 723,7 млн – часть этого результата, а не отдельный ориентир.
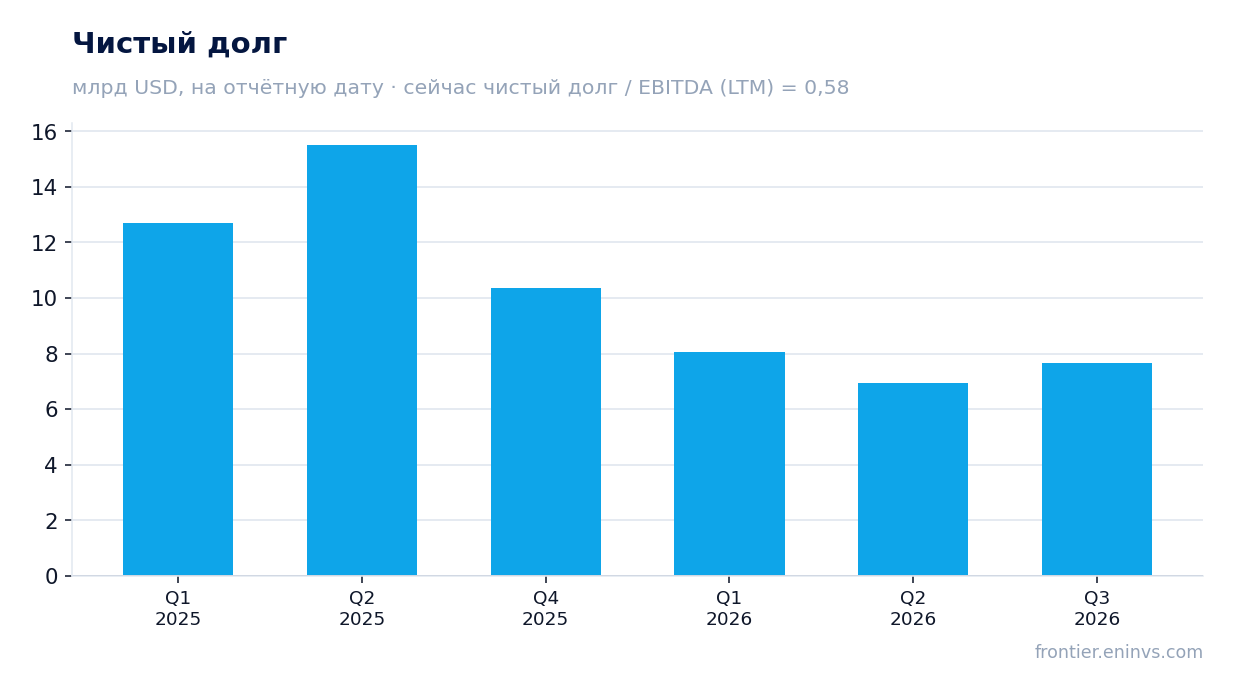
Чистый долг вырос с 6,9 млрд долларов на 30 июня до 7,7 млрд на 30 сентября, но за год сократился с 15,5 млрд – отношение к EBITDA LTM составляет 0,58
Чистый долг на 30 сентября составил 7,7 млрд долларов против 6,9 млрд на 30 июня – рост на 0,7 млрд за квартал. За год долг сократился существенно: с 15,5 млрд на 30 июня 2025 года до 7,7 млрд на 30 сентября 2026 года, то есть на 7,9 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,58. Это умеренный уровень: долг меньше годовой EBITDA более чем в полтора раза. Направление коэффициента в фактах не раскрыто, поэтому речь идёт только об уровне, а не о том, выросла или снизилась нагрузка.
Квартальный рост долга на 0,7 млрд не выглядит тревожным на фоне годового сокращения на 7,9 млрд. Компания способна обслуживать долг из текущей EBITDA, а запас по коэффициенту остаётся большим.
Дивидендная доходность за последние 12 месяцев 3,3% при выплатах, которые компания финансирует из прибыли, а не из долга
Дивидендная доходность за последние 12 месяцев – 3,3% к текущей цене. Выплаты опираются на прибыль: за последние 12 месяцев чистая прибыль составила 7 222,8 млн долларов, и дивидендная база сформирована из неё, а не из заёмных средств.
Наша оценка дивиденда за текущий год исходит из прибыли LTM 7 222,8 млн и текущей доходности 3,3%. Она зависит от коэффициента выплат, который компания сохранит, и от того, удержится ли прибыль на уровне последних 12 месяцев при замедлении выручки.
Доходность 3,3% скромнее, чем у бумаг с высокой выплатой, но она устойчива: долг в 0,58 EBITDA не создаёт давления на выплаты. Что может уменьшить дивиденд – дальнейшее падение выручки и прибыли, если замедление продолжится.
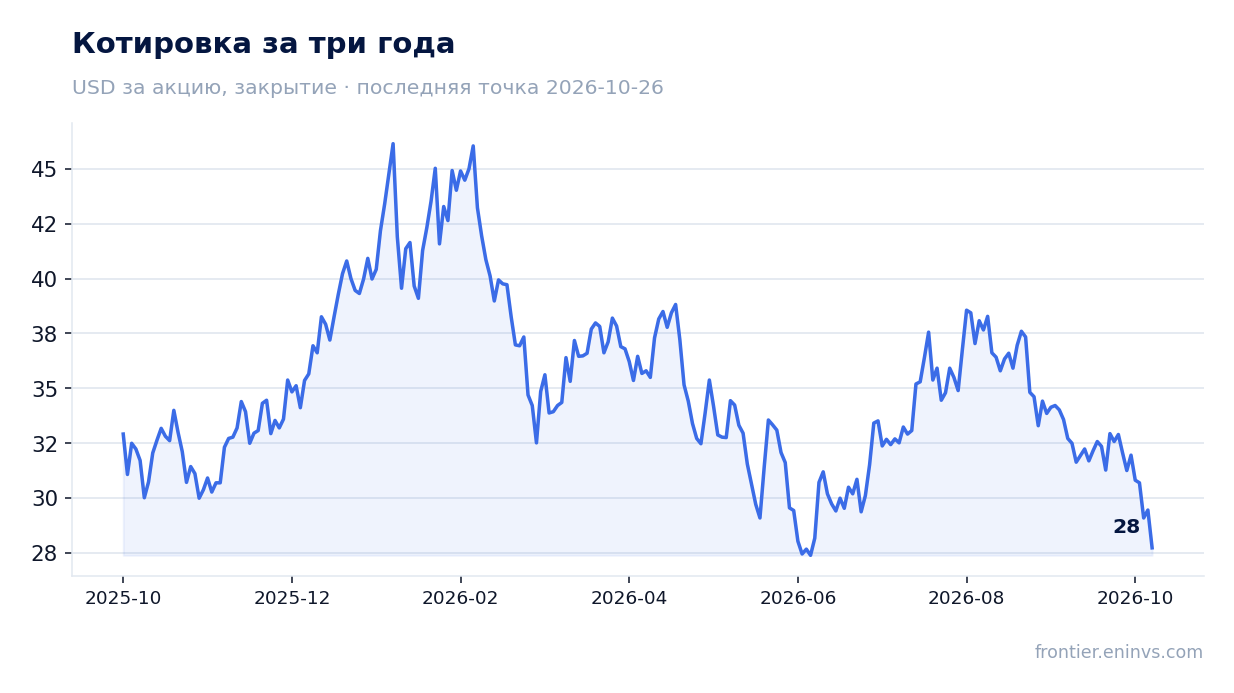
Бумага стоит 9,3 EV/EBITDA против собственной трёхлетней средней 11,1 – на 17% ниже своей истории, при P/E LTM 15,4 и ROE 11,7%
По мультипликатору EV/EBITDA за последние 12 месяцев бумага стоит 9,3 против собственной трёхлетней средней 11,1 – на 17% ниже своей истории. Это единственное сравнение, которое подтверждают факты: с отраслевыми аналогами мы её не сопоставляем.
P/E LTM составляет 15,4 при ROE 11,7%. Доходность на капитал умеренная, и это объясняет, почему рынок не платит за бумагу премию к её же истории.
По модели портала акция оценена на 10% выше справедливой стоимости, если переоценить EBITDA по текущим ценам на сырьё. Это наша собственная модель, а не консенсус рынка, и она указывает на ограниченный запас роста от текущей цены.
По модели портала акция оценена на 10% выше справедливой стоимости, если переоценить EBITDA по текущим ценам на сырьё
Модель портала пересчитывает EBITDA по текущим ценам на сырьё и оценивает бумагу по целевому EV/EBITDA. При таком расчёте акция оказывается на 10% выше справедливой стоимости.
Это не рыночный консенсус и не целевая цена: модель показывает, что при текущих сырьевых ценах запас роста ограничен. Рыночная капитализация 111 053 млн долларов уже учитывает значительную часть текущей прибыли.
Расхождение с оценкой по мультипликатору объяснимо: EV/EBITDA ниже своей истории, но модель на текущих ценах сырья не видит большого запаса. Для держателя это означает, что дальнейший рост зависит от цен на сырьё и от того, вернётся ли выручка к росту.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 111 млрд USD |
| P/E (LTM) | 15,4 |
| EV/EBITDA (LTM) | 9,3 |
| P/B | 4,19 |
| Чистый долг / EBITDA | 0,58 |
| ROE | 11,7% |
| Дивидендная доходность (12 мес) | 3,3% |
| EV/EBITDA, среднее за 3 года | 11,1 |
Итог
Сильной стороной отчёта остаётся маржа: EBITDA 4 648,3 млн долларов при марже 35,1% и чистая прибыль 2 723,7 млн при марже 20,6% держатся лучше выручки. Слабое место – верхняя строка: 13 246,8 млн долларов ниже двух предыдущих кварталов, а рост год к году замедлился с 30,8% до 14,0%. Долг в 0,58 EBITDA и дивидендная доходность 3,3% поддерживают бумагу, но модель портала видит её на 10% выше справедливой стоимости. Главный вопрос для держателя – вернётся ли выручка к росту, пока маржа ещё держится.
Перейти к финансовой карточке компании ZIJIN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций