Прибыль выросла на 47,9%, но денежный поток за девять месяцев отстал от неё почти вдвое
Отчётность за девять месяцев 2026 года, закончившихся 30 сентября, показывает выручку 88,5 трлн IDR и чистую прибыль 8,8 трлн IDR: год к году выручка прибавила 22,8%, прибыль – 47,9%, а рентабельность по чистой прибыли поднялась с 8,3% до 10,0%. Операционный денежный поток за тот же период составил 5,1 трлн IDR, то есть заметно меньше прибыли, а чистый долг на конец сентября остаётся отрицательным – минус 4,1 трлн IDR, что даёт минус 0,35 EBITDA за последние 12 месяцев. При мультипликаторе EV/EBITDA 5,1 против собственного трёхлетнего среднего 8,2 и дивидендной доходности 8,0% бумага выглядит дешёвой по своей истории, и вердикт – «скорее привлекательна».
Главные тезисы
— Выручка за девять месяцев выросла на 22,8%, и маржа по чистой прибыли поднялась до 10,0% с 8,3% годом ранее
— Прибыль прибавила 47,9% – быстрее выручки, потому что расходы росли медленнее доходов
— Операционный денежный поток в 5,1 трлн IDR отстал от чистой прибыли в 8,8 трлн IDR
— Чистый долг остаётся отрицательным – минус 4,1 трлн IDR, или минус 0,35 EBITDA за последние 12 месяцев
— Дивидендная доходность 8,0% при выплатах за последние 12 месяцев – сильный аргумент в пользу бумаги
— EV/EBITDA 5,1 против собственного трёхлетнего среднего 8,2 – бумага дешевле своей истории на 38%
— По модели портала потенциал к справедливой стоимости оценивается в 38%
Оценка привлекательности
Ключевые показатели, млрд IDR
| Показатель | 9M 2025 | 9M 2026 | Изм. |
|---|---|---|---|
| Выручка | 72 028 | 88 481 | +22,8% |
| EBITDA | 8 820 | — | — |
| Операционная прибыль | 7 888 | — | — |
| Чистая прибыль | 5 975 | 8 838 | +47,9% |
| Операционный денежный поток | 4 021 | 5 060 | +25,8% |
| Капзатраты | 261 | — | — |
| Рентабельность по EBITDA | 12,2% | — | — |
| Чистая маржа | 8,3% | 10,0% | +1,7 п.п. |
Выручка за девять месяцев выросла на 22,8%, и маржа по чистой прибыли поднялась до 10,0% с 8,3% годом ранее
Выручка за девять месяцев 2026 года составила 88,5 трлн IDR, что на 22,8% больше, чем за тот же период годом ранее. Это рост двузначными темпами, и он подтверждается отдельным кварталом: в первом квартале 2026 года выручка была 29,3 трлн IDR против 26,2 трлн IDR в первом квартале 2025 года, то есть плюс 12,1% год к году.
Рентабельность по чистой прибыли за девять месяцев достигла 10,0% против 8,3% годом ранее. Чистая прибыль составила 8,8 трлн IDR, увеличившись на 47,9% год к году, – это заметно быстрее выручки, значит, расходы росли медленнее доходов.
Разрыв между темпами роста выручки и прибыли – главный факт отчёта. Он говорит о том, что операционный рычаг сработал в пользу акционеров, но не раскрывает, какая именно статья затрат дала экономию; в отчётности этот разрез не приведён.
Прибыль прибавила 47,9% – быстрее выручки, потому что расходы росли медленнее доходов
Чистая прибыль за девять месяцев 2026 года составила 8,8 трлн IDR против примерно 6,0 трлн IDR годом ранее – рост на 47,9%. При выручке 88,5 трлн IDR это даёт чистую маржу 10,0%.
Ускорение прибыли относительно выручки означает, что каждая дополнительная единица выручки приносила больше прибыли, чем раньше. Такой эффект обычно возникает при росте загрузки или при снижении удельных затрат, но в отчёте нет разбивки, которая позволила бы назвать конкретный источник.
Для инвестора важно, что прибыль росла быстрее выручки не за счёт разовых статей: в отчётности не выделены продажи активов или другие разовые доходы, которые можно было бы вычесть. Это делает рост качества прибыли более надёжным, хотя и не подтверждённым детализацией затрат.
Операционный денежный поток в 5,1 трлн IDR отстал от чистой прибыли в 8,8 трлн IDR
Операционный денежный поток за девять месяцев 2026 года составил 5,1 трлн IDR – это лишь 58% от чистой прибыли в 8,8 трлн IDR. Разрыв означает, что часть прибыли осела в оборотном капитале или в неденежных статьях, а не превратилась в живые деньги.
За последние 12 месяцев операционный денежный поток составил 5,9 трлн IDR при чистой прибыли 10,1 трлн IDR – то есть отставание носит не разовый, а устойчивый характер. Это главный вопрос к отчёту: рост прибыли пока не конвертируется в денежный поток в полном объёме.
Капитальные затраты за девять месяцев не раскрыты в фактах, поэтому оценить свободный денежный поток нельзя. Но даже без них видно, что операционный поток в 5,1 трлн IDR – это тот ресурс, из которого финансируются и инвестиции, и дивиденды.
Чистый долг остаётся отрицательным – минус 4,1 трлн IDR, или минус 0,35 EBITDA за последние 12 месяцев
На 30 сентября 2026 года чистый долг составил минус 4,1 трлн IDR, то есть денежная подушка превышает долговые обязательства. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,35, что означает чистую денежную позицию.
Отрицательный чистый долг снимает процентную нагрузку как риск: компания не платит проценты по чистому долгу, а получает доход на денежные остатки. Это усиливает аргумент в пользу дивидендов и устойчивости бизнеса.
Дивидендная доходность 8,0% при выплатах за последние 12 месяцев – сильный аргумент в пользу бумаги
Дивидендная доходность за последние 12 месяцев составляет 8,0% к текущей цене. Это выше, чем доходность по многим инструментам с фиксированной ставкой, и для бумаги с растущей прибылью выглядит привлекательно.
Наша оценка дивиденда за текущий год исходит из прибыли за девять месяцев в 8,8 трлн IDR и коэффициента выплат, который в фактах не раскрыт. Если компания сохранит текущую политику, дивиденд за год может оказаться выше прошлогоднего, но это зависит от решения совета директоров и от того, какая часть прибыли будет направлена на инвестиции.
Риск для дивиденда – слабая конверсия прибыли в денежный поток: операционный поток в 5,1 трлн IDR за девять месяцев меньше прибыли в 8,8 трлн IDR. Если разрыв сохранится, выплата может быть профинансирована из денежной подушки, которая на конец сентября составляет минус 4,1 трлн IDR чистого долга.
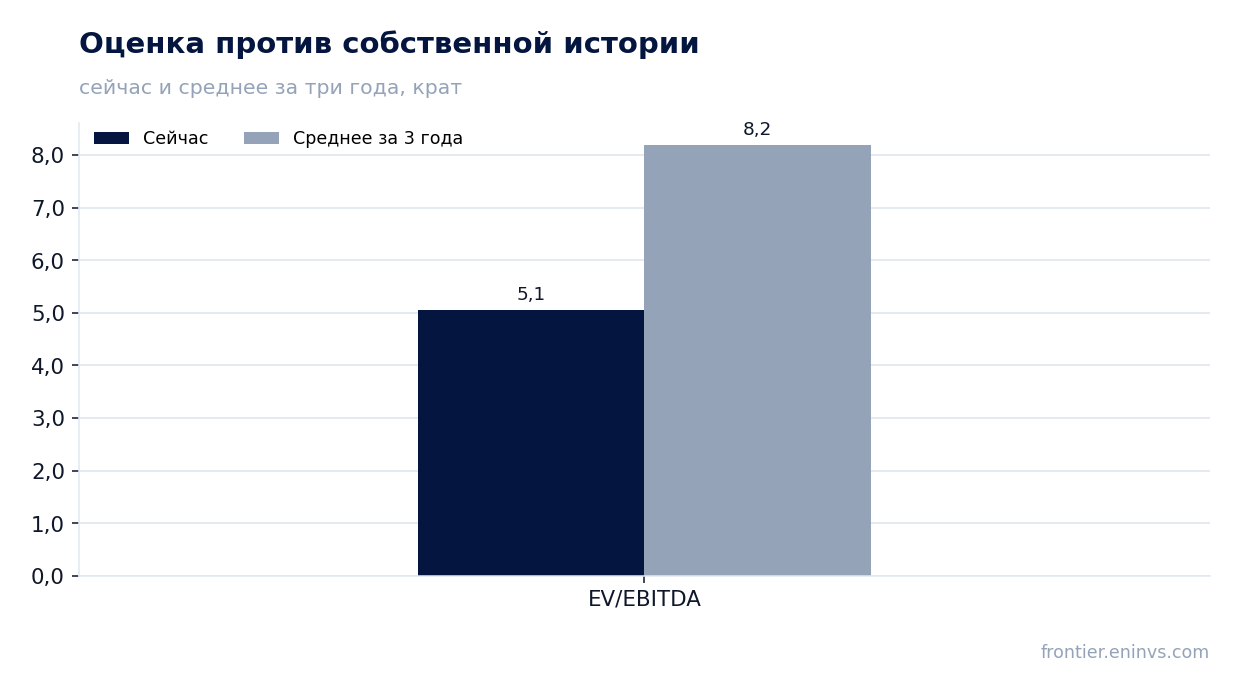
EV/EBITDA 5,1 против собственного трёхлетнего среднего 8,2 – бумага дешевле своей истории на 38%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 5,1 против собственного трёхлетнего среднего 8,2. Это на 38% ниже исторического уровня, то есть бумага торгуется дешевле, чем обычно за последние три года.
P/E за последние 12 месяцев – 6,4, что при рентабельности 10,0% и росте прибыли на 47,9% выглядит скромно. Рыночная капитализация – 64,2 трлн IDR, а чистый долг отрицательный, поэтому EV ниже капитализации.
По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал бумаги к справедливой стоимости оценивается в 38%. Это наша собственная оценка, а не консенсус рынка.
По модели портала потенциал к справедливой стоимости оценивается в 38%
Модель портала переоценивает EBITDA по текущим товарным ценам и применяет целевой мультипликатор EV/EBITDA, после чего сравнивает результат с рыночной капитализацией. При текущих ценах потенциал к справедливой стоимости составляет 38%.
Эта оценка чувствительна к товарным ценам: если они снизятся, EBITDA в модели уменьшится, и потенциал сократится. Обратное верно и при росте цен.
Бумага входит в живые модельные стратегии портала – ID Commodity-Upside и ID FVC (quality). Это факт о составе стратегий, а не аргумент в пользу вердикта.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 64 162 млрд IDR |
| P/E (LTM) | 6,4 |
| EV/EBITDA (LTM) | 5,1 |
| P/B | 1,75 |
| Чистый долг / EBITDA | -0,35 |
| Операционный денежный поток (LTM) | 5 892 млрд |
| ROE | 29,6% |
| Дивидендная доходность (12 мес) | 8,0% |
| EV/EBITDA, среднее за 3 года | 8,2 |
Итог
Сильная сторона отчёта – рост прибыли на 47,9% при выручке плюс 22,8% и марже 10,0%: операционный рычаг сработал, и прибыль росла быстрее выручки. Слабая сторона – денежный поток: 5,1 трлн IDR за девять месяцев против 8,8 трлн IDR прибыли, и за последние 12 месяцев разрыв сохраняется. Чистый долг отрицательный, минус 4,1 трлн IDR, или минус 0,35 EBITDA, что снимает процентный риск и поддерживает дивиденд с доходностью 8,0%. Бумага дешевле своей истории: EV/EBITDA 5,1 против трёхлетнего среднего 8,2, а модель портала даёт потенциал 38%. Вердикт – «скорее привлекательна»: оценка и дивиденд перевешивают вопрос к конверсии прибыли в деньги, но именно этот вопрос станет решающим в следующем отчёте.
Перейти к финансовой карточке компании ANTM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций