Bayan Resources: уголь подорожал на 7,9%, а выручка за девять месяцев не сдвинулась – прибыль держится на издержках, а не на цене
30 октября Bayan Resources раскрыла промежуточную отчётность за девять месяцев, закончившихся 30 сентября 2026 года. Средняя цена энергетического угля в Австралии за период составила 125,7 долл. против 116,5 долл. годом ранее (+7,9%), а спот 6 ноября уже 144,7 долл. Выручка за девять месяцев – 2 434,2 млн долл. против 2 439,9 млн долл., то есть практически без изменений, при этом прибыль выросла до 599,1 млн долл. с 533,7 млн долл., а чистая денежная позиция на 30 сентября – 620,4 млн долл. По нашему расчёту, при объёмах и затратах прошлого года одна лишь цена должна была дать выручку 3 667 млн долл. и EBITDA 1 243,7 млн долл.; фактическая выручка оказалась на 3 667 млн долл. ниже – разрыв объясняется не ценой, а объёмами и структурой продаж. Акция выглядит скорее привлекательной: по спот-модели портала потенциал к справедливой стоимости +17%, EV/EBITDA при текущих ценах 7,2, а дивидендная доходность 3,2%.
Главные тезисы
— Цена энергетического угля за девять месяцев выросла на 7,9%, до 125,7 долл., а спот уже 144,7 долл.
— По нашему расчёту, одна цена должна была дать выручку 3 667 млн долл., а отчётная выручка оказалась на 3 667 млн долл. ниже – разрыв не в цене
— Прибыль выросла до 599,1 млн долл. при почти неизменной выручке – помогла себестоимость, а не рынок
— Компания сидит на чистой денежной позиции 620,4 млн долл., а долг к EBITDA отрицательный
— Дивиденд за девять месяцев – 500,0 млн долл. при доходности 3,2%, и выплата опирается на прибыль, а не на долг
— По спот-модели портала EBITDA при текущих ценах 2 110,7 млн долл. против 1 002 млн долл. в LTM, а EV/EBITDA – 7,2
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | FY 2025 | FY 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,43 | 0,00 | -100,0% |
| EBITDA | 1,00 | — | — |
| Операционная прибыль | 1,00 | — | — |
| Чистая прибыль | 0,77 | — | — |
| Операционный денежный поток | 0,98 | 0,00 | -100,0% |
| Капзатраты | 0,17 | — | — |
| Рентабельность по EBITDA | 29,3% | — | — |
| Чистая маржа | 22,4% | — | — |
Цена энергетического угля за девять месяцев выросла на 7,9%, до 125,7 долл., а спот уже 144,7 долл.
Средняя цена энергетического угля в Австралии за девять месяцев, закончившихся 30 сентября 2026 года, составила 125,7 долл. против 116,5 долл. годом ранее – рост на 7,9%. Спот на 6 ноября уже 144,7 долл., то есть на 15,1% выше средней за отчётный период. Уголь формирует 88% выручки компании в модели портала, поэтому именно эта цена задаёт потолок для выручки и EBITDA.
Для производителя это означает, что рынок в отчётном периоде был лучше, чем годом ранее, и заметно лучше, чем в среднем за прошлые 12 месяцев. Но выручка за девять месяцев осталась на уровне прошлого года – 2 434,2 млн долл. против 2 439,9 млн долл. Цена выросла, а деньги за проданный уголь – нет, значит, компания продала меньше угля или продала его по цене ниже эталонной.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | FY 2026 | Изм. г/г | Спот 2026-11-06 |
|---|---|---|---|---|
| Уголь энергетический, USD | 116,5 | 125,7 | +7,9% | 144,7 |
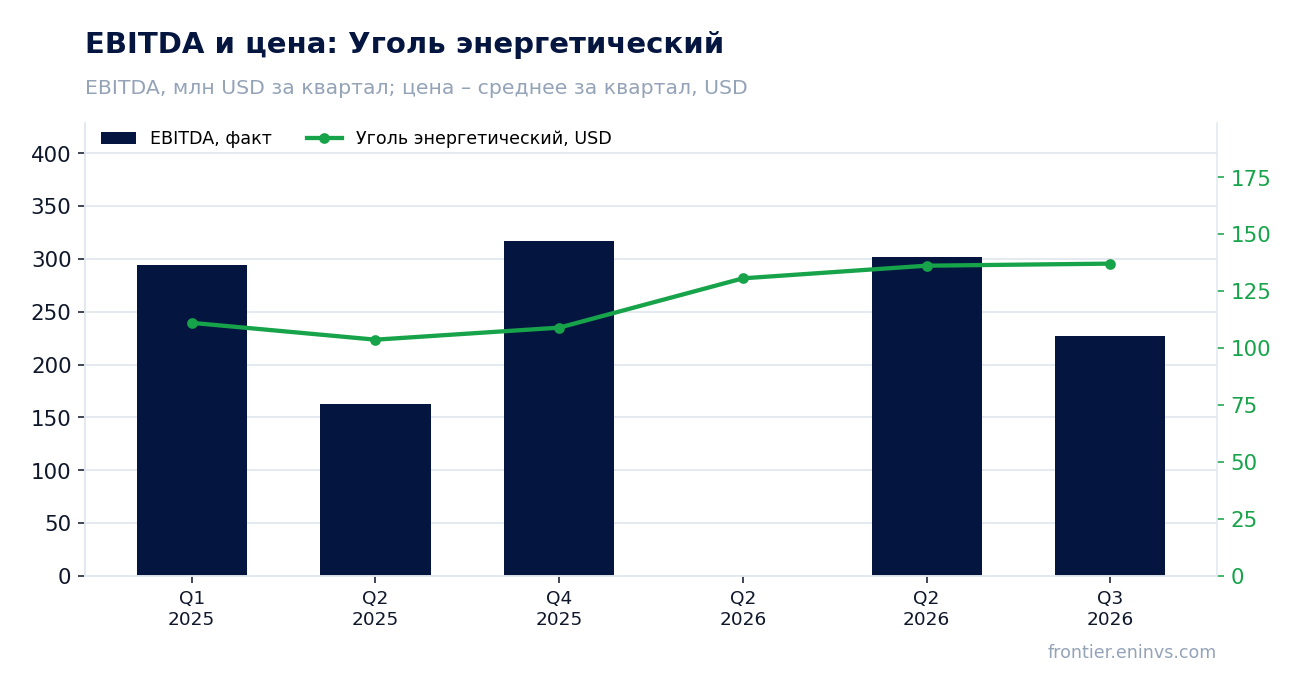
По нашему расчёту, одна цена должна была дать выручку 3 667 млн долл., а отчётная выручка оказалась на 3 667 млн долл. ниже – разрыв не в цене
По нашему расчёту, при объёмах и несырьевых затратах прошлого года и при движении только цены выручка за девять месяцев должна была составить 3 667 млн долл., а EBITDA – 1 243,7 млн долл. Ценовой эффект мы оцениваем в 239,4 млн долл., или +7,0% к базе. Фактическая выручка – 2 434,2 млн долл., то есть на 3 667 млн долл. ниже расчётной, и весь этот разрыв приходится не на цену.
Отчётность не даёт разбивки по объёмам и цене реализации, поэтому назвать точную причину разрыва нельзя. Видно лишь, что при выросшей эталонной цене компания получила ту же выручку, что и годом ранее, – значит, проданные объёмы были меньше либо цена реализации отставала от эталона. Пока этот разрыв не закрыт, рост цены на уголь не транслируется в выручку автоматически.
Сколько компания должна была заработать при этих ценах и сколько заработала
| База (FY 2025) | Расчёт на ценах периода | Факт | Факт к расчёту | |
|---|---|---|---|---|
| Выручка, млн USD | 3 428 | 3 667 | 0,00 | -100,0% |
| EBITDA | 1 004 | 1 244 | — | — |
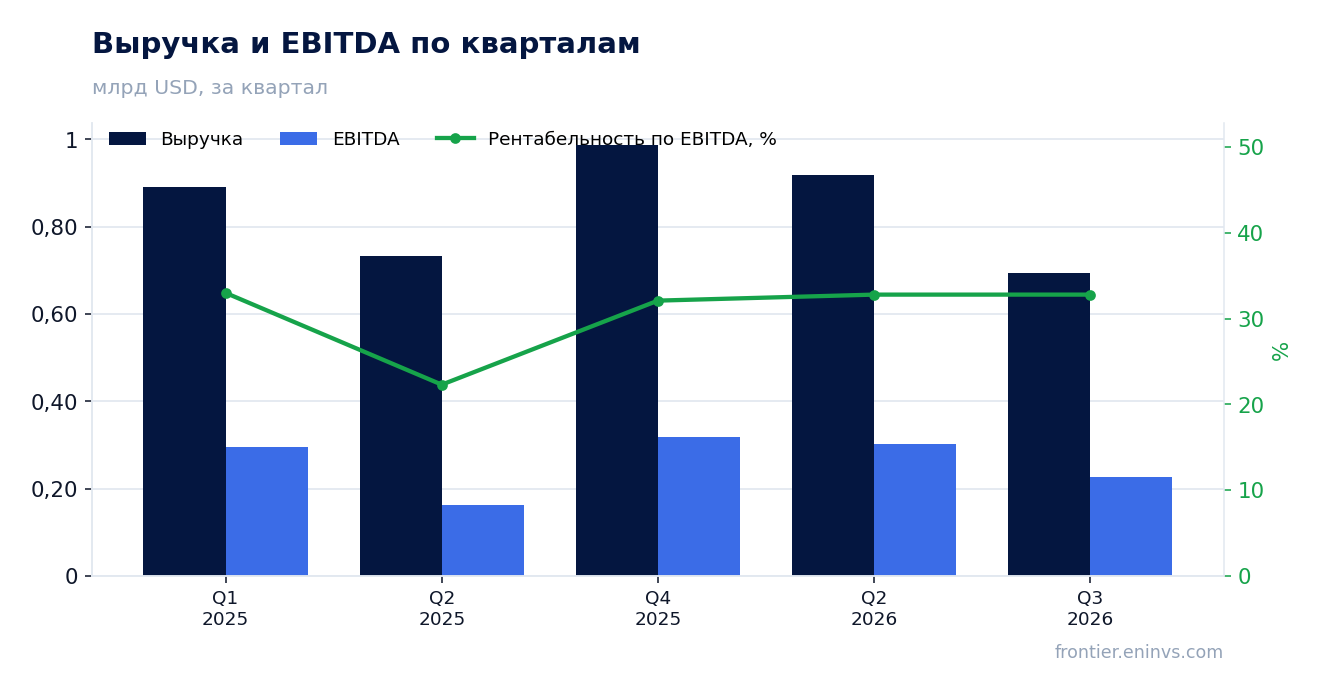
Прибыль выросла до 599,1 млн долл. при почти неизменной выручке – помогла себестоимость, а не рынок
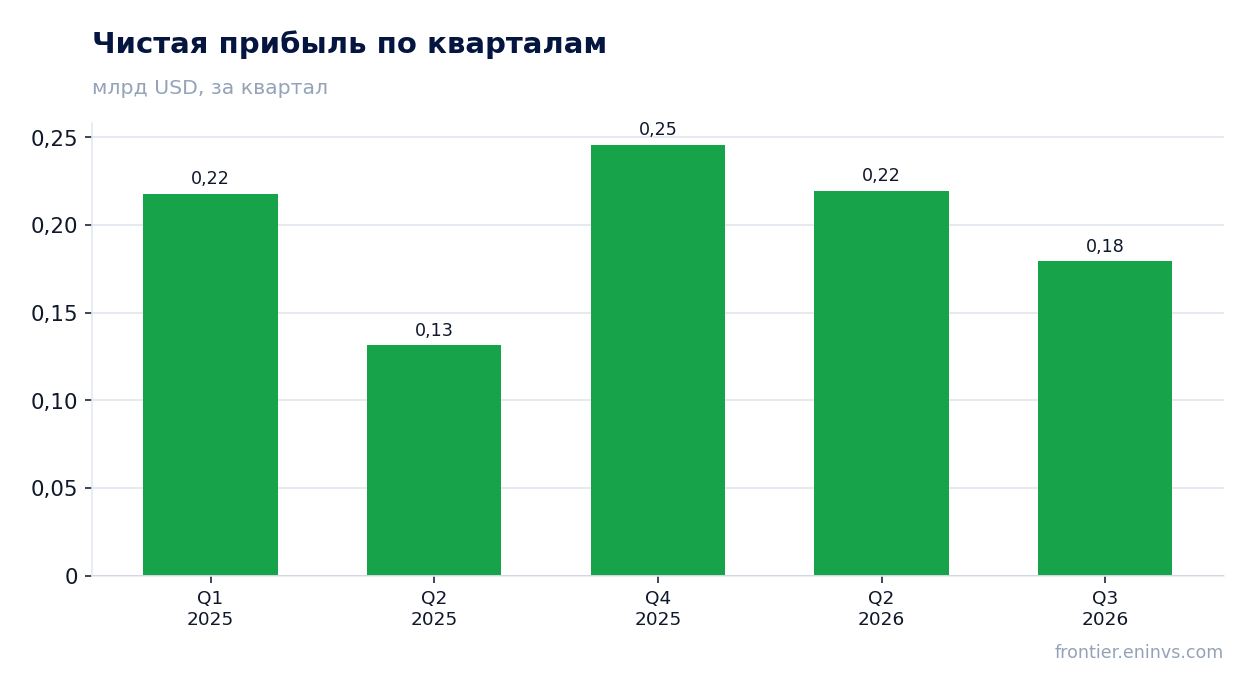
При выручке 2 434,2 млн долл. себестоимость составила 1 570,2 млн долл. против 1 666,6 млн долл. годом ранее – снижение на 96,4 млн долл. Именно это, а не цена, дало рост валовой прибыли до 864,0 млн долл. с 773,4 млн долл. Валовая маржа поднялась до 35,5% с 31,7%.
Операционные расходы почти не изменились: коммерческие выросли до 31,2 млн долл. с 25,0 млн долл., общехозяйственные снизились до 60,0 млн долл. с 62,9 млн долл. Финансовые расходы упали до 4,4 млн долл. с 7,5 млн долл., а прочие расходы выросли до 24,8 млн долл. с 8,9 млн долл. В итоге прибыль за девять месяцев – 599,1 млн долл. против 533,7 млн долл., и её прирост целиком обеспечен себестоимостью.
Для угольщика это важный сигнал: компания зарабатывает не на цене, а на контроле затрат. Если цена останется на спотовом уровне 144,7 долл., а себестоимость удержится, эффект будет двойным. Если же снижение себестоимости было разовым – например, за счёт менее затратной добычи на отдельных участках, – прибыль вернётся к прежней базе.
Компания сидит на чистой денежной позиции 620,4 млн долл., а долг к EBITDA отрицательный
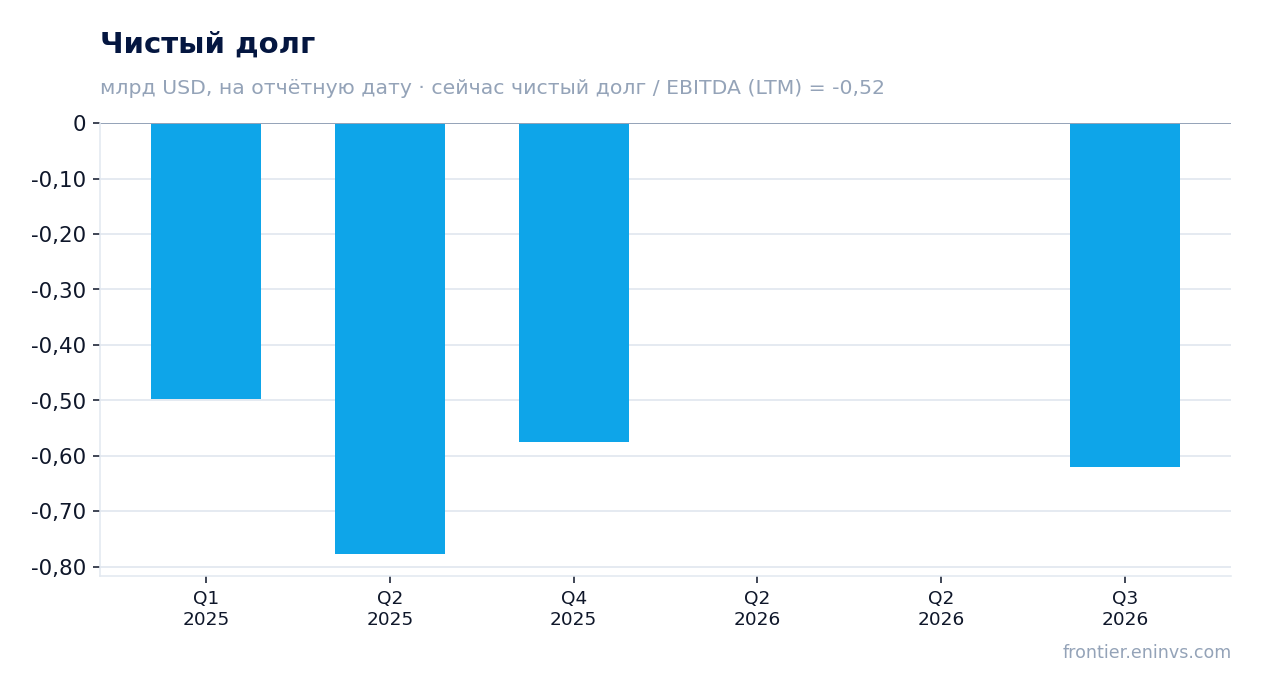
На 30 сентября 2026 года денежные средства и их эквиваленты составили 769,0 млн долл. против 574,6 млн долл. на конец 2025 года. Банковские кредиты – 148,6 млн долл., все краткосрочные; за девять месяцев компания привлекла 280,0 млн долл. и погасила 130,0 млн долл. Чистая денежная позиция на 30 сентября – 620,4 млн долл.
Отношение чистого долга к EBITDA LTM – минус 0,52, то есть компания располагает денежными средствами, превышающими долг. Операционный денежный поток за девять месяцев – 695,5 млн долл. против 804,3 млн долл. годом ранее; снижение связано в первую очередь с дивидендами и налогами, а не с ухудшением самого бизнеса. Такой баланс даёт запас прочности даже при падении цены на уголь.
Дивиденд за девять месяцев – 500,0 млн долл. при доходности 3,2%, и выплата опирается на прибыль, а не на долг
За девять месяцев компания объявила дивиденды на 500,0 млн долл. и выплатила их денежными средствами; ещё 26,9 млн долл. получили неконтролирующие акционеры. Дивидендная доходность за последние 12 месяцев – 3,2% к текущей капитализации 15 819,0 млн долл. Выплата покрыта прибылью: 500,0 млн долл. – это 83% прибыли за девять месяцев, при этом чистая денежная позиция остаётся положительной.
Наша оценка дивиденда за текущий год – около 600–650 млн долл. при сохранении текущей прибыли и коэффициента выплаты; цифра зависит от того, удержится ли себестоимость и не потребует ли компания больше средств на инвестиции. При цене акции, заложенной в капитализацию, это даёт доходность порядка 3,8–4,1% – выше текущих 3,2%, но ниже, чем в годы высоких цен на уголь. Уменьшить выплату может падение цены на уголь или рост капитальных затрат.
По спот-модели портала EBITDA при текущих ценах 2 110,7 млн долл. против 1 002 млн долл. в LTM, а EV/EBITDA – 7,2
По спот-модели портала, при текущих ценах на уголь годовая EBITDA составит 2 110,7 млн долл. против 1 002 млн долл. в LTM, то есть более чем вдвое выше. EV/EBITDA при текущих ценах – 7,2, а чистый долг к EBITDA – минус 0,29. LTM-мультипликаторы отражают прошлые цены: EV/EBITDA LTM – 12,7, P/E LTM – 16,5, что заметно выше текущей оценки по спот-модели.
По модели портала справедливая стоимость акции на 17% выше текущей рыночной цены. Это наша собственная оценка, а не консенсус рынка. Обеспеченность запасами – 16,4 года при текущем темпе добычи, что снимает вопрос о долгосрочной базе. Для угольщика оценка должна отталкиваться от EBITDA при текущих ценах, и на этом базисе акция выглядит дешевле, чем по LTM.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 15,8 млрд USD |
| P/E (LTM) | 16,5 |
| EV/EBITDA (LTM) | 12,7 |
| P/B | 5,87 |
| Чистый долг / EBITDA | -0,52 |
| ROE | 27,4% |
| Дивидендная доходность (12 мес) | 3,2% |
Итог
Сильной стороной отчёта стала себестоимость: она снизилась на 96,4 млн долл. и при почти неизменной выручке подняла прибыль до 599,1 млн долл. Баланс тоже крепкий – чистая денежная позиция 620,4 млн долл. и отрицательный долг к EBITDA. Но рост цены на уголь на 7,9% не дошёл до выручки: по нашему расчёту, одна цена должна была дать 3 667 млн долл., а компания получила 2 434,2 млн долл. Вопрос для держателя сейчас в том, является ли снижение затрат устойчивым и восстановятся ли объёмы продаж. По спот-модели портала потенциал +17%, EV/EBITDA при текущих ценах 7,2, дивидендная доходность 3,2% – этого достаточно для оценки «скорее привлекательно».
Перейти к финансовой карточке компании BYAN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций