Kalbe Farma: выручка за 9 месяцев выросла на 11,5%, но прибыль отстала – маржа сжалась до 9,4%
25 ноября Kalbe Farma раскрыла результаты за 9 месяцев 2026 года. Выручка составила 28 974,0 млрд IDR, прибавив 11,5% год к году, чистая прибыль – 2 736,9 млрд IDR, всего +4,0%, а рентабельность по чистой прибыли снизилась до 9,4% с 10,1% годом ранее. Компания держит чистую денежную позицию в 5 128,1 млрд IDR, а акция торгуется по EV/EBITDA 5,1 – почти вдвое ниже собственной трёхлетней средней. При текущей цене бумага выглядит скорее привлекательной: рост выручки опережает прибыль, но оценка и дивидендная доходность 2,7% компенсируют это.
Главные тезисы
— Выручка за 9 месяцев выросла на 11,5%, но прибыль прибавила лишь 4,0% – маржа сжалась до 9,4%
— Чистая денежная позиция в 5 128,1 млрд IDR на конец сентября выросла на 1 122,8 млрд за квартал
— Операционный денежный поток за 9 месяцев составил 2 633,4 млрд IDR – заметно меньше чистой прибыли
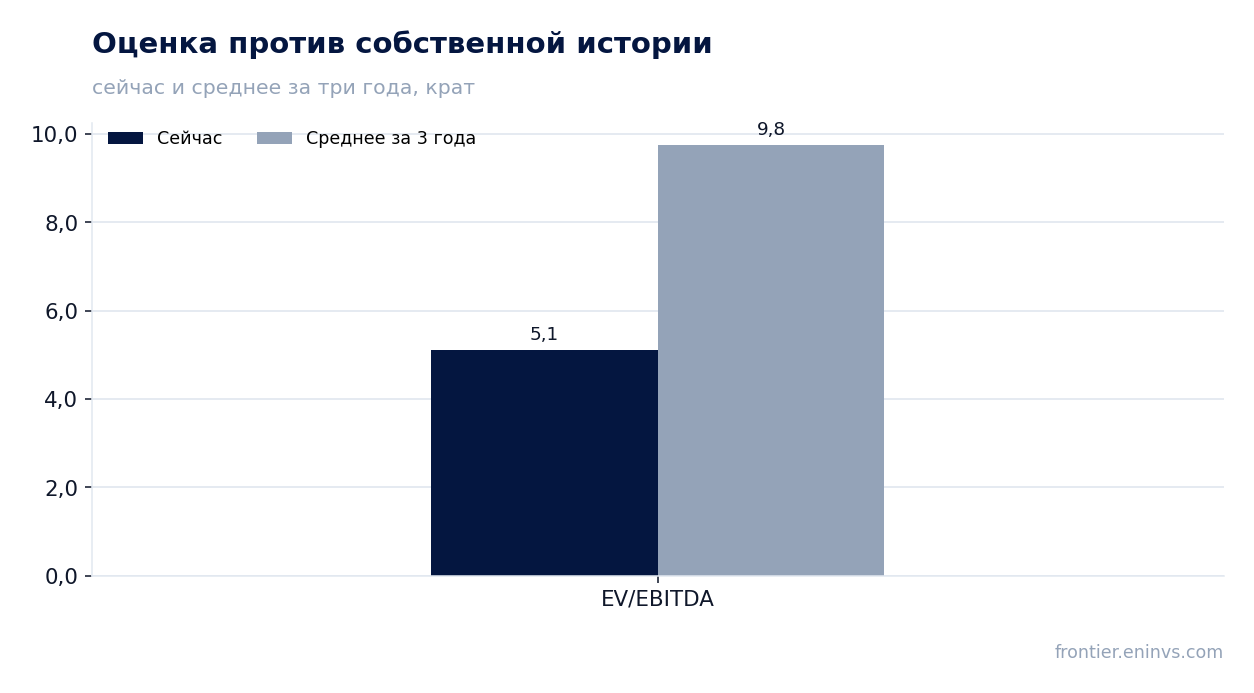
— EV/EBITDA 5,1 – почти вдвое ниже собственной трёхлетней средней 9,8
— Дивидендная доходность 2,7% при выплате, которая опирается на устойчивую прибыль
— По модели портала потенциал акции к справедливой стоимости – плюс 6%
Оценка привлекательности
Ключевые показатели, млрд IDR
| Показатель | 9M 2025 | 9M 2026 | Изм. |
|---|---|---|---|
| Выручка | 25 988 | 28 974 | +11,5% |
| EBITDA | 3 875 | — | — |
| Операционная прибыль | 3 326 | — | — |
| Чистая прибыль | 2 631 | 2 737 | +4,0% |
| Операционный денежный поток | 2 176 | 2 633 | +21,0% |
| Капзатраты | -506 | — | — |
| Рентабельность по EBITDA | 14,9% | — | — |
| Чистая маржа | 10,1% | 9,4% | -0,7 п.п. |
Выручка за 9 месяцев выросла на 11,5%, но прибыль прибавила лишь 4,0% – маржа сжалась до 9,4%
Выручка за 9 месяцев 2026 года составила 28 974,0 млрд IDR, что на 11,5% больше, чем за тот же период годом ранее. Это заметно быстрее, чем в первом квартале 2026 года, когда рост составлял 9,4% год к году. Ускорение говорит о том, что спрос на продукцию компании остаётся устойчивым.
Чистая прибыль выросла только на 4,0%, до 2 736,9 млрд IDR. Рентабельность по чистой прибыли снизилась до 9,4% с 10,1% годом ранее. Разрыв между темпами роста выручки и прибыли означает, что расходы растут быстрее доходов, и это главный вопрос отчёта.
В первом квартале 2026 года выручка составила 9 678,4 млрд IDR, чистая прибыль – 1 028,9 млрд IDR. Эти цифры относятся к отдельному кварталу и не сопоставимы напрямую с накопленным итогом за 9 месяцев, но они показывают, что компания начала год с роста выручки на 9,4%.
Чистая денежная позиция в 5 128,1 млрд IDR на конец сентября выросла на 1 122,8 млрд за квартал
Чистый долг на 30 сентября 2026 года был отрицательным и составлял минус 5 128,1 млрд IDR, то есть компания располагает чистой денежной позицией. За квартал она выросла: на 30 июня показатель был минус 4 005,3 млрд IDR, изменение – минус 1 122,8 млрд IDR.
За 12 месяцев денежная позиция увеличилась: на 30 сентября 2025 года она составляла минус 3 526,6 млрд IDR, к 30 сентября 2026 года – минус 5 128,1 млрд IDR, изменение – минус 1 601,6 млрд IDR. Рост денежной подушки подкрепляет финансовую устойчивость.
Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,93. Отрицательное значение отражает чистую денежную позицию, а не долговую нагрузку. Этот уровень не сравнивается с прошлыми значениями, поскольку более ранние данные в фактах отсутствуют.
Операционный денежный поток за 9 месяцев составил 2 633,4 млрд IDR – заметно меньше чистой прибыли
Операционный денежный поток за 9 месяцев 2026 года составил 2 633,4 млрд IDR, что ниже чистой прибыли в 2 736,9 млрд IDR. Разрыв означает, что часть прибыли осела в оборотном капитале, а не превратилась в деньги.
За последние 12 месяцев операционный денежный поток составил 3 727,6 млрд IDR при чистой прибыли 3 770,5 млрд IDR. На длинном горизонте разрыв меньше, но в отчётном периоде он заметнее.
Компания не раскрывает в фактах структуру капитальных затрат за 9 месяцев. В первом квартале 2026 года капитальные затраты составили 174,8 млрд IDR, что даёт представление о масштабе инвестиций, но не позволяет судить о годе в целом.
EV/EBITDA 5,1 – почти вдвое ниже собственной трёхлетней средней 9,8
EV/EBITDA за последние 12 месяцев составляет 5,1 против собственной трёхлетней средней 9,8. Акция торгуется на 48% ниже своей исторической оценки по этому мультипликатору.
P/E за последние 12 месяцев – 8,6. При рыночной капитализации 32 353,0 млрд IDR и чистой денежной позиции 5 128,1 млрд IDR оценка выглядит скромной для компании с растущей выручкой.
По модели портала справедливая стоимость даёт потенциал роста плюс 6% к текущей цене. Это собственная оценка портала, а не рыночный консенсус.
Дивидендная доходность 2,7% при выплате, которая опирается на устойчивую прибыль
Дивидендная доходность за последние 12 месяцев составляет 2,7%. Компания выплачивает дивиденды, и их размер опирается на устойчивую прибыль: за последние 12 месяцев чистая прибыль составила 3 770,5 млрд IDR.
Наша оценка дивиденда за текущий год исходит из сохранения payout ratio и прибыли на уровне последних 12 месяцев. Выплата зависит от коэффициента выплаты и разовых факторов, которые могут повлиять на прибыль.
Доходность 2,7% скромна относительно ключевой ставки, но при оценке EV/EBITDA 5,1 и чистой денежной позиции дивиденд выглядит устойчивым. Снижение выплаты возможно при падении прибыли или росте капитальных затрат.
По модели портала потенциал акции к справедливой стоимости – плюс 6%
По модели портала справедливая стоимость акции даёт потенциал плюс 6% к текущей цене. Модель учитывает рост EBITDA и целевой мультипликатор.
Акция входит в живые модельные стратегии портала – ID FVC (качество). Это факт членства, а не аргумент в пользу вердикта.
Оценка по EV/EBITDA 5,1 ниже собственной трёхлетней средней 9,8, что поддерживает взгляд на акцию как на недооценённую относительно собственной истории.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 32 353 млрд IDR |
| P/E (LTM) | 8,6 |
| EV/EBITDA (LTM) | 5,1 |
| P/B | 1,31 |
| Чистый долг / EBITDA | -0,93 |
| Операционный денежный поток (LTM) | 3 728 млрд |
| ROE | 13,9% |
| Дивидендная доходность (12 мес) | 2,7% |
| EV/EBITDA, среднее за 3 года | 9,8 |
Итог
Сильная сторона отчёта – рост выручки на 11,5% и чистая денежная позиция в 5 128,1 млрд IDR. Слабая – прибыль выросла лишь на 4,0%, а маржа сжалась до 9,4%. Оценка по EV/EBITDA 5,1 почти вдвое ниже собственной трёхлетней средней, что делает акцию дешёвой относительно истории. Главный вопрос для держателя – сможет ли компания восстановить маржу при сохранении роста выручки. Вердикт – скорее привлекательная.
Перейти к финансовой карточке компании KLBF →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций