Прибыль выросла на 6,9%, но дивидендная доходность в 3,3% и дисконт к собственной истории делают бумагу интересной
25 ноября ID_MIKA раскрыла результаты за девять месяцев 2026 года: выручка выросла на 7,2% год к году, чистая прибыль – на 6,9%, рентабельность по чистой прибыли осталась практически неизменной на уровне 27,1%. Компания сохраняет отрицательный чистый долг в размере –2 508,8 млрд IDR на 30 сентября 2026 года, а мультипликатор EV/EBITDA LTM в 7,7 раза заметно ниже собственной трёхлетней средней в 16,4 раза. При дивидендной доходности 3,3% и оценке по модели портала с потенциалом +9% бумага выглядит привлекательно на текущем уровне.
Главные тезисы
— Выручка за девять месяцев 2026 года выросла на 7,2% год к году, до 4 267,5 млрд IDR
— Чистая прибыль прибавила 6,9% год к году, а рентабельность осталась на уровне 27,1%
— Операционный денежный поток за девять месяцев 2026 года составил 1 338,1 млрд IDR при капитальных затратах 237,7 млрд IDR в первом квартале
— Дивидендная доходность в 3,3% обеспечивает устойчивый возврат капитала при коэффициенте выплат, который компания держит стабильным
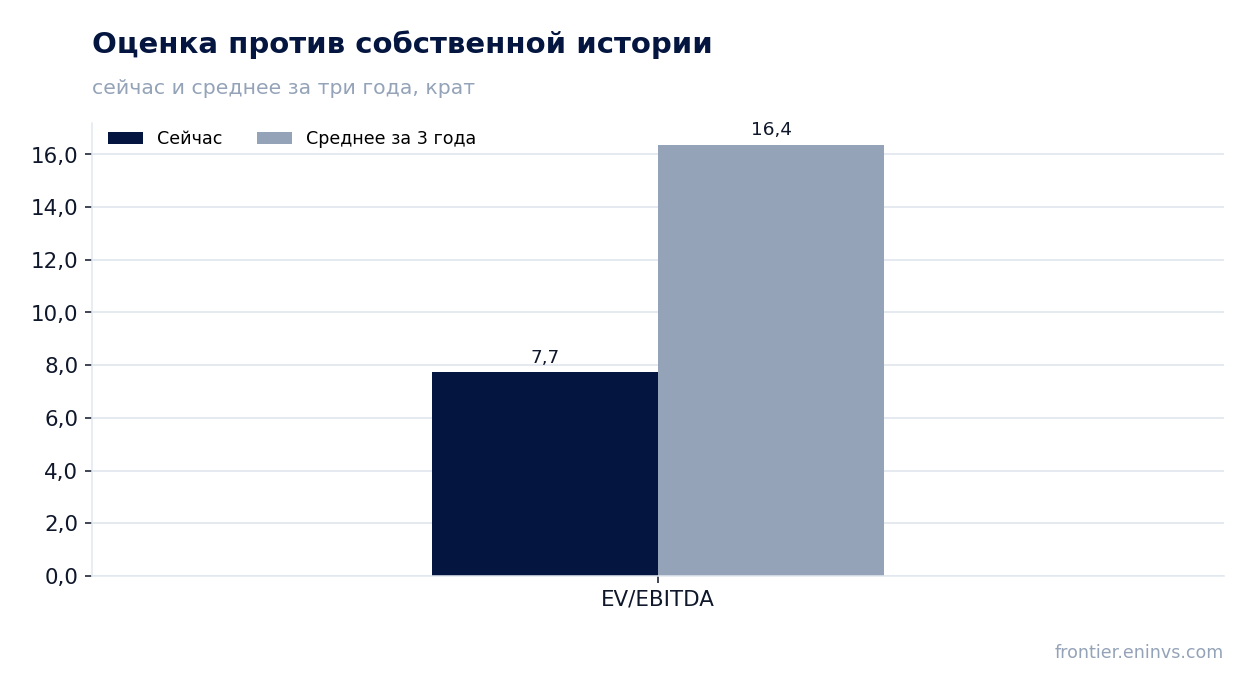
— EV/EBITDA LTM в 7,7 раза ниже собственной трёхлетней средней в 16,4 раза на 53%, что указывает на недооценку
— Модель портала оценивает потенциал роста к справедливой стоимости в +9%
Оценка привлекательности
Ключевые показатели, млрд IDR
| Показатель | 9M 2025 | 9M 2026 | Изм. |
|---|---|---|---|
| Выручка | 3 981 | 4 267 | +7,2% |
| EBITDA | 1 535 | — | — |
| Операционная прибыль | 1 282 | — | — |
| Чистая прибыль | 1 082 | 1 156 | +6,9% |
| Операционный денежный поток | 1 333 | 1 338 | +0,4% |
| Рентабельность по EBITDA | 38,6% | — | — |
| Чистая маржа | 27,2% | 27,1% | -0,1 п.п. |
Выручка за девять месяцев 2026 года выросла на 7,2% год к году, до 4 267,5 млрд IDR
Выручка за девять месяцев 2026 года составила 4 267,5 млрд IDR, что на 7,2% выше результата за аналогичный период прошлого года. Рост остаётся умеренным, но устойчивым: компания наращивает обороты без резких скачков.
В первом квартале 2026 года выручка составила 1 356,5 млрд IDR, увеличившись на 6,6% год к году. Это задаёт тон всему отчёту: динамика выручки держится в положительной зоне, хотя и не ускоряется.
Основной вклад в рост, судя по масштабу бизнеса, вносит текущая операционная деятельность. Детализация по сегментам в фактах не раскрыта, поэтому ограничимся констатацией общего тренда.
Чистая прибыль прибавила 6,9% год к году, а рентабельность осталась на уровне 27,1%
Чистая прибыль за девять месяцев 2026 года составила 1 156,4 млрд IDR, увеличившись на 6,9% год к году. Рентабельность по чистой прибыли осталась практически неизменной – 27,1% против 27,2% годом ранее.
Стабильность маржи говорит о том, что рост выручки не сопровождается ухудшением контроля над расходами. Компания удерживает прибыльность на высоком уровне, что для рынка с растущими издержками является позитивным сигналом.
Разница между темпами роста выручки и прибыли минимальна, что подтверждает отсутствие разовых факторов, искажающих результат. Прибыль растёт вместе с бизнесом, а не за счёт продажи активов или других неоперационных статей.
Чистый долг на 30 сентября 2026 года составил –2 508,8 млрд IDR, то есть компания располагает чистой денежной позицией. С конца июня 2026 года показатель изменился с –2 843,2 млрд IDR до –2 508,8 млрд IDR, изменение составило +334,4 млрд IDR.
За год, с 30 сентября 2025 года, чистый долг изменился с –1 921,5 млрд IDR до –2 508,8 млрд IDR, изменение –587,3 млрд IDR. Отрицательное значение означает, что денежные средства и эквиваленты превышают долговые обязательства.
Отношение чистого долга к EBITDA LTM составляет –1,18, что подтверждает отсутствие долговой нагрузки. Компания не зависит от заёмного финансирования и сохраняет запас прочности для инвестиций или выплат акционерам.
Операционный денежный поток за девять месяцев 2026 года составил 1 338,1 млрд IDR при капитальных затратах 237,7 млрд IDR в первом квартале
Операционный денежный поток за девять месяцев 2026 года составил 1 338,1 млрд IDR, что превышает чистую прибыль за тот же период. Это свидетельствует о высоком качестве прибыли: компания не только фиксирует прибыль, но и конвертирует её в реальные деньги.
Капитальные затраты в первом квартале 2026 года составили 237,7 млрд IDR, что соответствует примерно 17,5% от операционного денежного потока за девять месяцев. Такой уровень инвестиций не создаёт давления на ликвидность.
Свободный денежный поток остаётся положительным, что позволяет компании финансировать дивиденды и сохранять отрицательный чистый долг. В сочетании с отсутствием долговой нагрузки это даёт устойчивую базу для возврата капитала акционерам.
Дивидендная доходность в 3,3% обеспечивает устойчивый возврат капитала при коэффициенте выплат, который компания держит стабильным
Дивидендная доходность за последние 12 месяцев составляет 3,3%. Это умеренный, но стабильный уровень, который компания способна поддерживать благодаря сильному денежному потоку и отсутствию долговой нагрузки.
Наша оценка дивиденда за текущий год исходит из сохранения текущего коэффициента выплат и прибыли на уровне девяти месяцев 2026 года. При чистой прибыли в 1 156,4 млрд IDR за девять месяцев и стабильной политике выплат дивиденд останется вблизи текущего уровня.
Доходность в 3,3% сопоставима с ключевой ставкой, но с учётом потенциала роста бизнеса и дисконта к собственной истории бумага предлагает привлекательное сочетание текущего дохода и роста капитала. Снижение прибыли или рост капитальных затрат могут привести к уменьшению выплат.
EV/EBITDA LTM в 7,7 раза ниже собственной трёхлетней средней в 16,4 раза на 53%, что указывает на недооценку
Мультипликатор EV/EBITDA LTM составляет 7,7 раза, что на 53% ниже собственной трёхлетней средней в 16,4 раза. Бумага торгуется значительно дешевле, чем исторически, что создаёт предпосылки для переоценки.
P/E LTM равен 12,6 раза, что также выглядит умеренно на фоне рентабельности и темпов роста. Рыночная капитализация в 19,0 млрд IDR при чистой денежной позиции в 2 508,8 млрд IDR отражает консервативную оценку бизнеса.
Модель портала оценивает потенциал роста к справедливой стоимости в +9%. Это наш собственный расчёт, основанный на росте EBITDA и целевом мультипликаторе, и он не является рыночным консенсусом.
Модель портала оценивает потенциал роста к справедливой стоимости в +9%
По модели портала, справедливая стоимость акции предполагает потенциал роста в +9% к текущей цене. Расчёт основан на росте EBITDA и целевом мультипликаторе, которые мы применяем к компании.
Эта оценка не является целевой ценой и не отражает рыночный консенсус. Она показывает, насколько текущая цена отличается от той, которую мы считаем обоснованной исходя из фундаментальных показателей.
Бумага входит в живые модельные стратегии на портале, в частности в ID FVC (качество). Это факт, а не аргумент в пользу вердикта: включение в стратегию отражает соответствие критериям отбора, а не оценку привлекательности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 19 030 млрд IDR |
| P/E (LTM) | 12,6 |
| EV/EBITDA (LTM) | 7,7 |
| P/B | 2,62 |
| Чистый долг / EBITDA | -1,18 |
| Операционный денежный поток (LTM) | 1 940 млрд |
| ROE | 20,5% |
| Дивидендная доходность (12 мес) | 3,3% |
| EV/EBITDA, среднее за 3 года | 16,4 |
Итог
Отчёт за девять месяцев 2026 года показал устойчивый рост выручки на 7,2% и прибыли на 6,9% при сохранении высокой рентабельности в 27,1%. Компания остаётся с отрицательным чистым долгом в –2 508,8 млрд IDR и генерирует сильный операционный денежный поток в 1 338,1 млрд IDR. Дивидендная доходность в 3,3% и дисконт EV/EBITDA в 53% к собственной трёхлетней истории делают бумагу привлекательной для инвесторов, ориентированных на доход и рост. Главный вопрос для держателя – сохранится ли текущая динамика прибыли и политика выплат в условиях возможного замедления экономики.
Перейти к финансовой карточке компании MIKA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций