ID_PGAS: выручка за 9 месяцев выросла на 3,3%, но прибыль упала на 13,5% – маржа сжалась до 9,7%
30 сентября ID_PGAS раскрыла результаты за 9 месяцев 2026 года. Выручка составила 3 019,2 млн долл., прибавив 3,3% год к году, чистая прибыль – 292,9 млн долл., сократившись на 13,5%, а чистая маржа опустилась до 9,7% с 11,6% годом ранее. При этом компания остаётся с чистой денежной позицией в 1 050,1 млн долл. и торгуется с P/E LTM 6,7 и EV/EBITDA LTM 0,70. С учётом дивидендной доходности 9,5% и низкой оценки бумага выглядит скорее привлекательной, но сжатие маржи требует подтверждения в следующем отчёте.
Главные тезисы
— Выручка за 9 месяцев выросла на 3,3%, до 3 019,2 млн долл., но чистая прибыль упала на 13,5% – маржа сжалась до 9,7% с 11,6%
— Чистая денежная позиция в 1 050,1 млн долл. при отношении чистого долга к EBITDA LTM -0,72 – компания работает без долговой нагрузки
— Операционный денежный поток за 9 месяцев составил 518,3 млн долл., что покрывает прибыль и подтверждает качество заработка
— Дивидендная доходность 9,5% при P/E LTM 6,7 и EV/EBITDA LTM 0,70 – оценка ниже исторической и не отражает денежную подушку
— Рентабельность собственного капитала 10,9% при отсутствии долга – отдача на капитал остаётся двузначной, несмотря на снижение прибыли
— Бумага входит в модельную стратегию ID Commodity-Upside на портале – это факт членства, а не аргумент в пользу вердикта
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | 9M 2025 | 9M 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,92 | 3,02 | +3,3% |
| EBITDA | 0,68 | — | — |
| Операционная прибыль | 0,38 | — | — |
| Чистая прибыль | 0,34 | 0,29 | -13,5% |
| Операционный денежный поток | 0,44 | 0,52 | +17,9% |
| Капзатраты | 0,08 | — | — |
| Рентабельность по EBITDA | 23,2% | — | — |
| Чистая маржа | 11,6% | 9,7% | -1,9 п.п. |
Выручка за 9 месяцев выросла на 3,3%, до 3 019,2 млн долл., но чистая прибыль упала на 13,5% – маржа сжалась до 9,7% с 11,6%
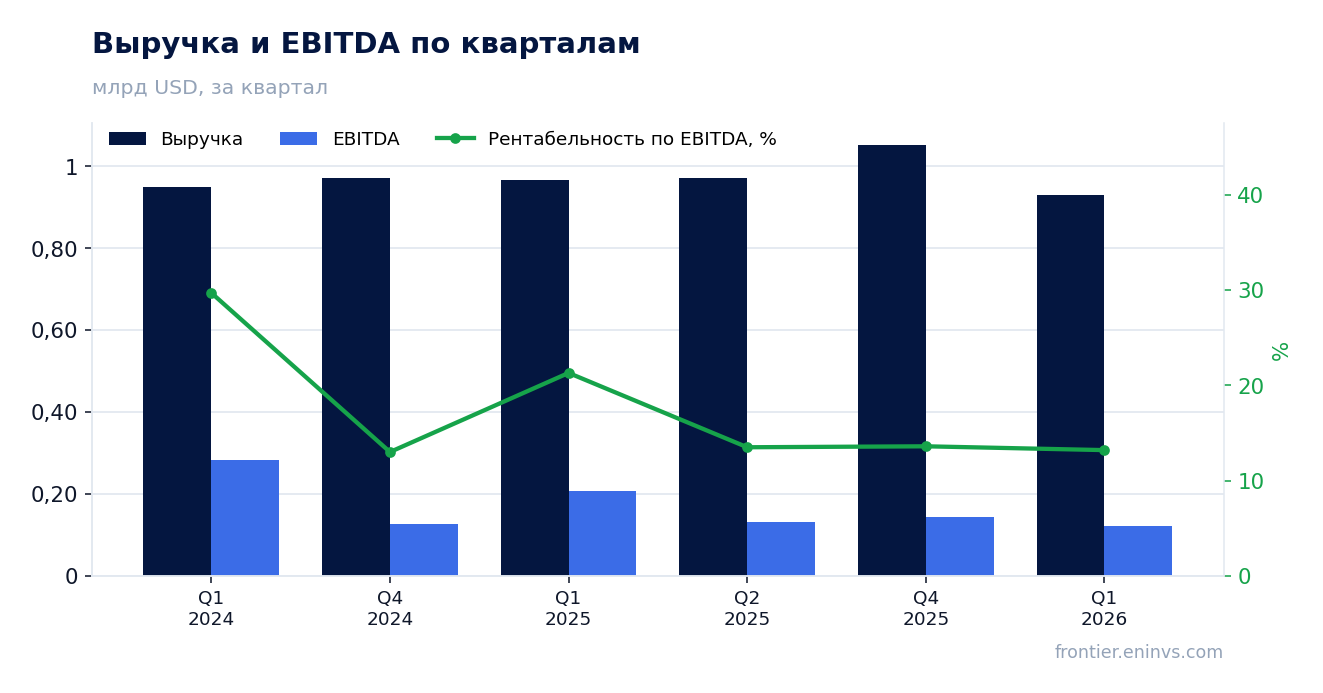
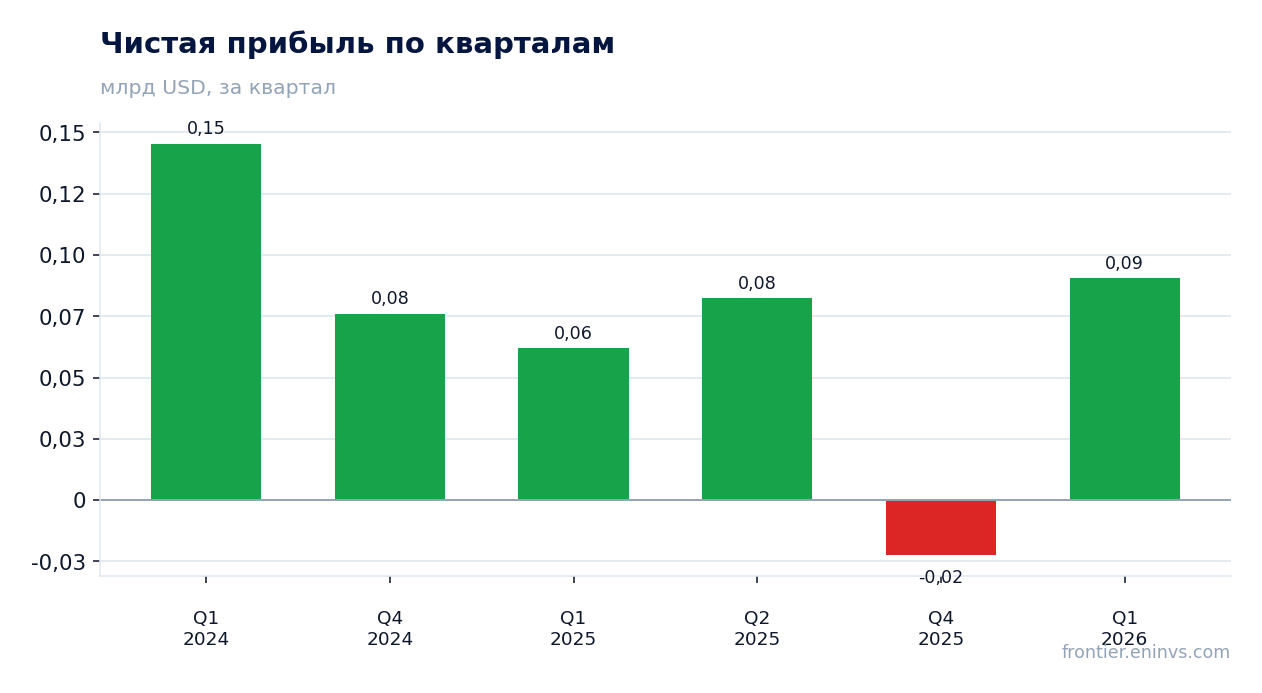
Выручка за 9 месяцев 2026 года составила 3 019,2 млн долл., что на 3,3% выше уровня годичной давности. Рост скромный, но устойчивый: компания наращивает обороты на фоне стабильного спроса. Однако чистая прибыль за тот же период упала на 13,5%, до 292,9 млн долл., – темпы роста выручки не транслировались в прибыль.
Ключевая причина – сжатие чистой маржи до 9,7% с 11,6% годом ранее. Разрыв в 1,9 процентного пункта при выручке около 3 млрд долл. означает, что значительная часть операционных расходов выросла быстрее доходов. Конкретные статьи затрат в фактах не раскрыты, поэтому ограничимся констатацией: маржа снизилась, и это главный негатив отчёта.
Для инвестора важно, что снижение прибыли произошло не из-за разовых списаний или убытков – чистая прибыль остаётся положительной и существенной. Вопрос в том, является ли сжатие маржи временным или отражает структурное давление на издержки. Ответ на него даст следующий отчёт.
Чистая денежная позиция в 1 050,1 млн долл. при отношении чистого долга к EBITDA LTM -0,72 – компания работает без долговой нагрузки
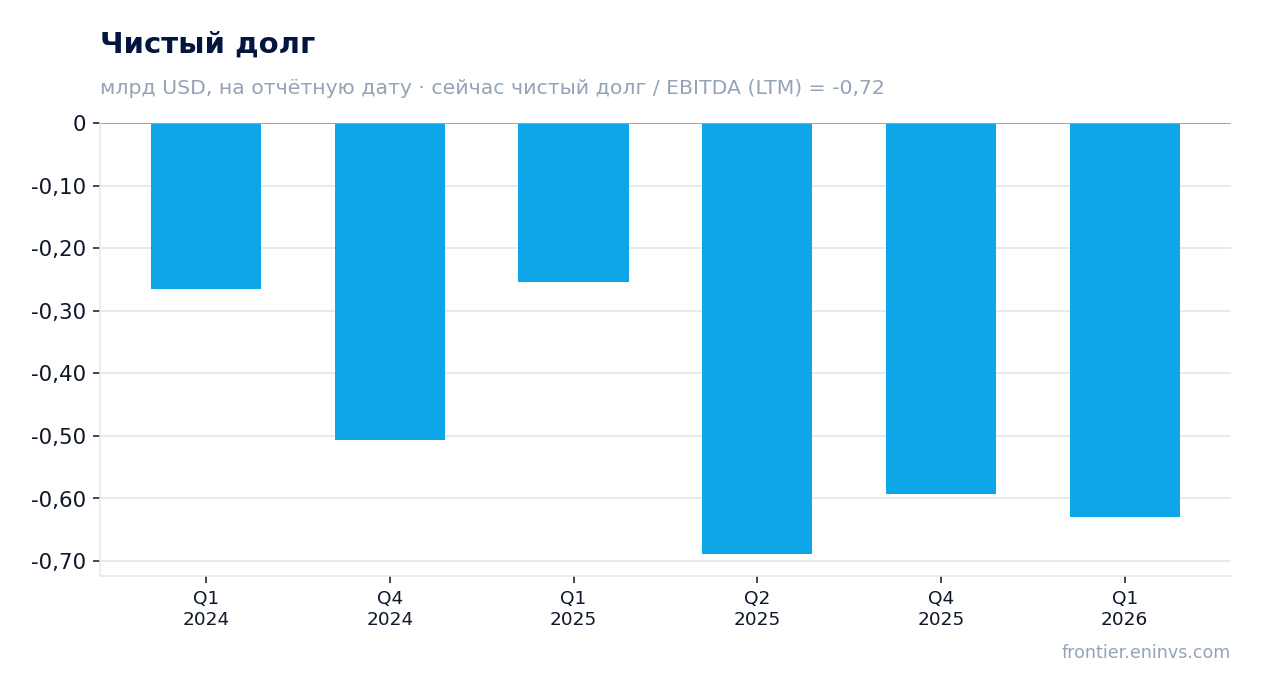
На 30 сентября 2026 года чистая денежная позиция составила 1 050,1 млн долл. – компания имеет больше денег, чем долга. Отношение чистого долга к EBITDA LTM находится на уровне -0,72, что подтверждает отсутствие долговой нагрузки. Это важное преимущество в условиях высоких ставок: компания не зависит от стоимости заимствований.
За квартал с 30 июня по 30 сентября 2026 года чистая денежная позиция выросла с 0,9 млрд долл. до 1,1 млрд долл. (изменение -0,1 млрд долл. по линии чистого долга). За год, с 30 сентября 2025 года, она увеличилась с 0,3 млрд долл. до 1,1 млрд долл. (изменение -0,7 млрд долл.). Такой прирост ликвидности при снижающейся прибыли говорит о сильном операционном денежном потоке и, возможно, об ограничении капитальных вложений.
Денежная подушка в 1,05 млрд долл. при рыночной капитализации 1 623,4 млн долл. означает, что более половины капитализации покрыто наличностью. Это существенно снижает риск для акционеров и создаёт запас для дивидендов или выкупа акций.
Операционный денежный поток за 9 месяцев составил 518,3 млн долл., что покрывает прибыль и подтверждает качество заработка
Операционный денежный поток за 9 месяцев 2026 года составил 518,3 млн долл., что значительно превышает чистую прибыль в 292,9 млн долл. Превышение почти в 1,8 раза говорит о том, что прибыль подкреплена реальными деньгами, а не бухгалтерскими начислениями. Это важный индикатор качества отчётности.
За последние 12 месяцев операционный денежный поток составил 736,0 млн долл. при чистой прибыли LTM 243,8 млн долл. – соотношение ещё более внушительное. Компания генерирует устойчивый денежный поток, который позволяет наращивать денежную подушку и выплачивать дивиденды.
Капитальные вложения в фактах не выделены отдельной строкой за 9 месяцев, но их уровень не препятствует росту денежной позиции. Свободный денежный поток, вероятно, остаётся положительным и покрывает дивидендные выплаты. Это ключевой аргумент в пользу устойчивости бизнеса.
Дивидендная доходность 9,5% при P/E LTM 6,7 и EV/EBITDA LTM 0,70 – оценка ниже исторической и не отражает денежную подушку
Дивидендная доходность за последние 12 месяцев составляет 9,5% – это высокий уровень, который существенно превышает доходность большинства долговых инструментов. Выплаты покрываются операционным денежным потоком, а денежная подушка в 1 050,1 млн долл. даёт запас прочности для сохранения дивиденда даже при снижении прибыли.
Оценка компании выглядит низкой: P/E LTM 6,7 и EV/EBITDA LTM 0,70. Для сравнения с собственной историей в фактах нет данных о средних мультипликаторах за 3 года, поэтому ограничимся констатацией текущего уровня. EV/EBITDA ниже 1 – редкость для прибыльного бизнеса и отражает либо недооценку, либо скепсис рынка к устойчивости прибыли.
Рентабельность собственного капитала 10,9% при отсутствии долга – достойный показатель. Однако снижение чистой прибыли на 13,5% за 9 месяцев создаёт риск того, что дивидендные выплаты в будущем могут быть пересмотрены, если маржа не восстановится. Пока же доходность 9,5% выглядит привлекательной для инвестора, ориентированного на доход.
Рентабельность собственного капитала 10,9% при отсутствии долга – отдача на капитал остаётся двузначной, несмотря на снижение прибыли
Рентабельность собственного капитала (ROE) за последние 12 месяцев составила 10,9%. Это двузначный уровень, который говорит о том, что компания эффективно использует капитал акционеров. Отсутствие долга означает, что весь эффект достигается за счёт операционной деятельности, а не финансового рычага.
Снижение чистой прибыли за 9 месяцев на 13,5% оказывает давление на ROE, но пока показатель остаётся выше стоимости капитала. Если маржа восстановится, ROE может вернуться к более высоким значениям. В противном случае давление на рентабельность сохранится.
Для акционеров важно, что ROE превышает доходность по безрисковым инструментам, что делает вложения в капитал компании оправданными. Однако устойчивость показателя зависит от способности компании удержать маржу.
Бумага входит в модельную стратегию ID Commodity-Upside на портале – это факт членства, а не аргумент в пользу вердикта
Акция ID_PGAS включена в модельную стратегию ID Commodity-Upside, доступную на портале. Это факт, который отражает соответствие бумаги критериям отбора стратегии, но не является аргументом в пользу инвестиционного вердикта. Решение о включении принималось на основе методологии стратегии, а не нашего анализа.
Членство в стратегии может служить дополнительным ориентиром для инвесторов, следящих за модельными портфелями, но не заменяет фундаментальной оценки. Мы рассматриваем его как справочную информацию.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,62 млрд USD |
| P/E (LTM) | 6,7 |
| EV/EBITDA (LTM) | 0,7 |
| P/B | 0,45 |
| Чистый долг / EBITDA | -0,72 |
| Операционный денежный поток (LTM) | 0,74 млрд |
| ROE | 10,9% |
| Дивидендная доходность (12 мес) | 9,5% |
Итог
Сильные стороны отчёта – денежная подушка в 1 050,1 млн долл., операционный денежный поток 518,3 млн долл. и дивидендная доходность 9,5%. Слабая сторона – падение чистой прибыли на 13,5% из-за сжатия маржи. Оценка P/E LTM 6,7 и EV/EBITDA LTM 0,70 выглядит низкой, но без данных об исторических мультипликаторах нельзя утверждать, что бумага торгуется ниже своей истории. Вердикт – скорее привлекательная: денежная позиция и дивиденд перевешивают риск снижения прибыли, но для подтверждения устойчивости маржи нужен следующий отчёт.
Перейти к финансовой карточке компании PGAS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций