Прибыль упала на 8,5%, но денег от операций пришло больше, чем заработано
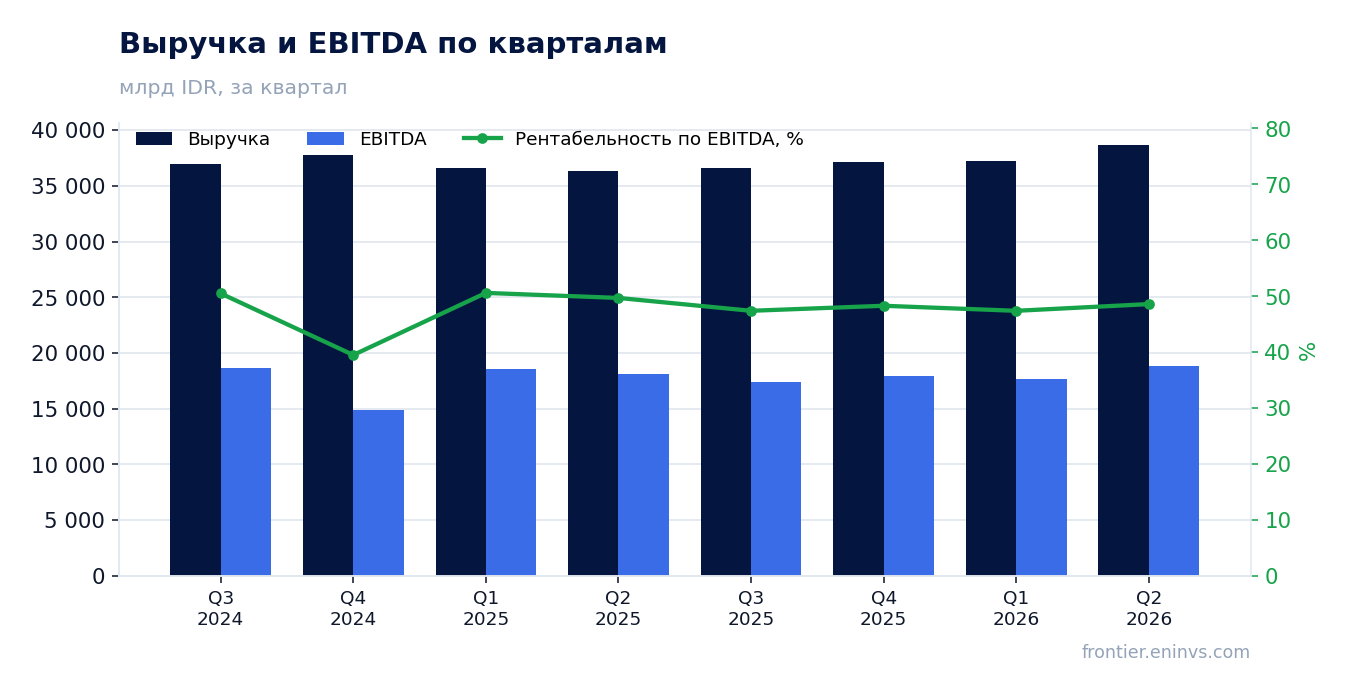
Отчётность за девять месяцев 2026 года показала выручку 113 502 млрд IDR (+3,5% год к году) и чистую прибыль 14 446 млрд IDR (–8,5%). Рентабельность по чистой прибыли снизилась до 12,7% с 14,4% годом ранее, при этом операционный денежный поток составил 48 008 млрд IDR. Долговая нагрузка умеренная – 0,65 EBITDA за последние 12 месяцев, а бумага торгуется дешевле собственной трёхлетней истории по EV/EBITDA. С учётом дивидендной доходности 11,3% и оценки по модели портала в +9% акция выглядит скорее привлекательной, чем нет.
Главные тезисы
— Выручка выросла на 3,5%, но прибыль отстала: маржа сжалась до 12,7% с 14,4%
— Операционный поток в 48 008 млрд IDR втрое превысил чистую прибыль за девять месяцев
— Долг в 0,65 EBITDA за последние 12 месяцев – умеренный уровень при чистом долге 45 423 млрд IDR
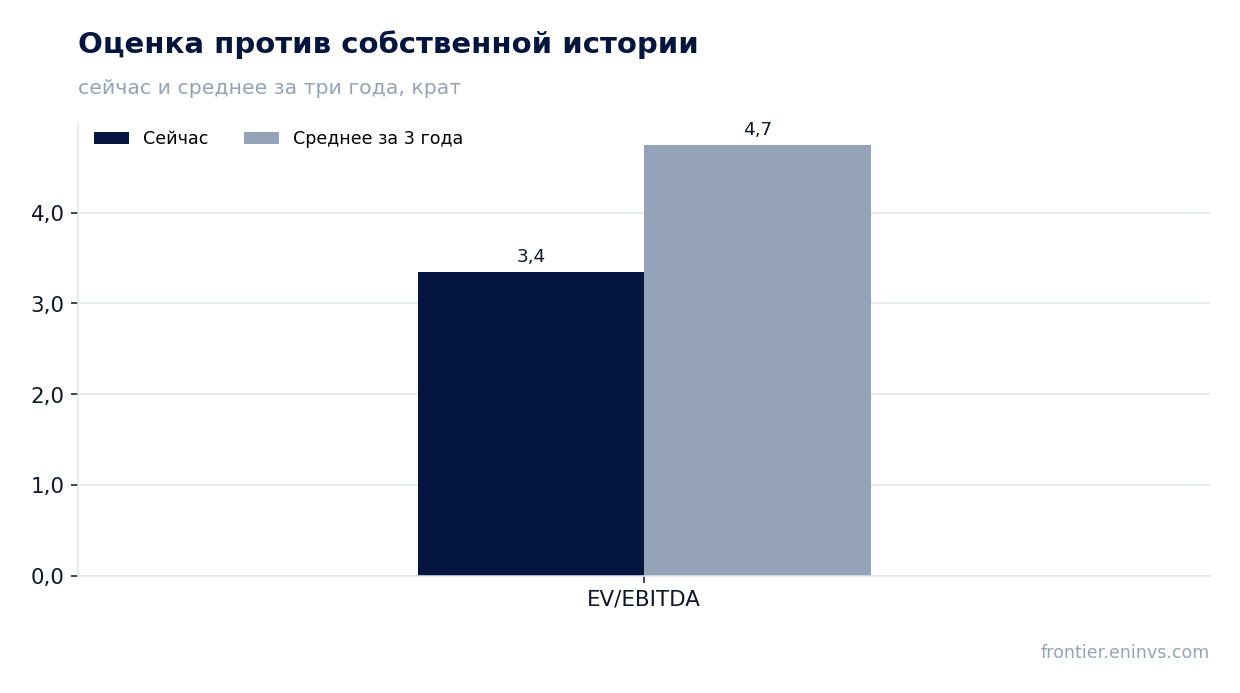
— EV/EBITDA 3,4 против собственной трёхлетней средней 4,7 – бумага дешевле своей истории на 29%
— Дивидендная доходность 11,3% за последние 12 месяцев остаётся главным аргументом в пользу акции
— Модель портала даёт потенциал +9% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд IDR
| Показатель | 9M 2025 | 9M 2026 | Изм. |
|---|---|---|---|
| Выручка | 109 617 | 113 502 | +3,5% |
| EBITDA | 54 240 | — | — |
| Операционная прибыль | 29 173 | — | — |
| Чистая прибыль | 15 784 | 14 446 | -8,5% |
| Операционный денежный поток | 49 605 | 48 008 | -3,2% |
| Рентабельность по EBITDA | 49,5% | — | — |
| Чистая маржа | 14,4% | 12,7% | -1,7 п.п. |
Выручка выросла на 3,5%, но прибыль отстала: маржа сжалась до 12,7% с 14,4%
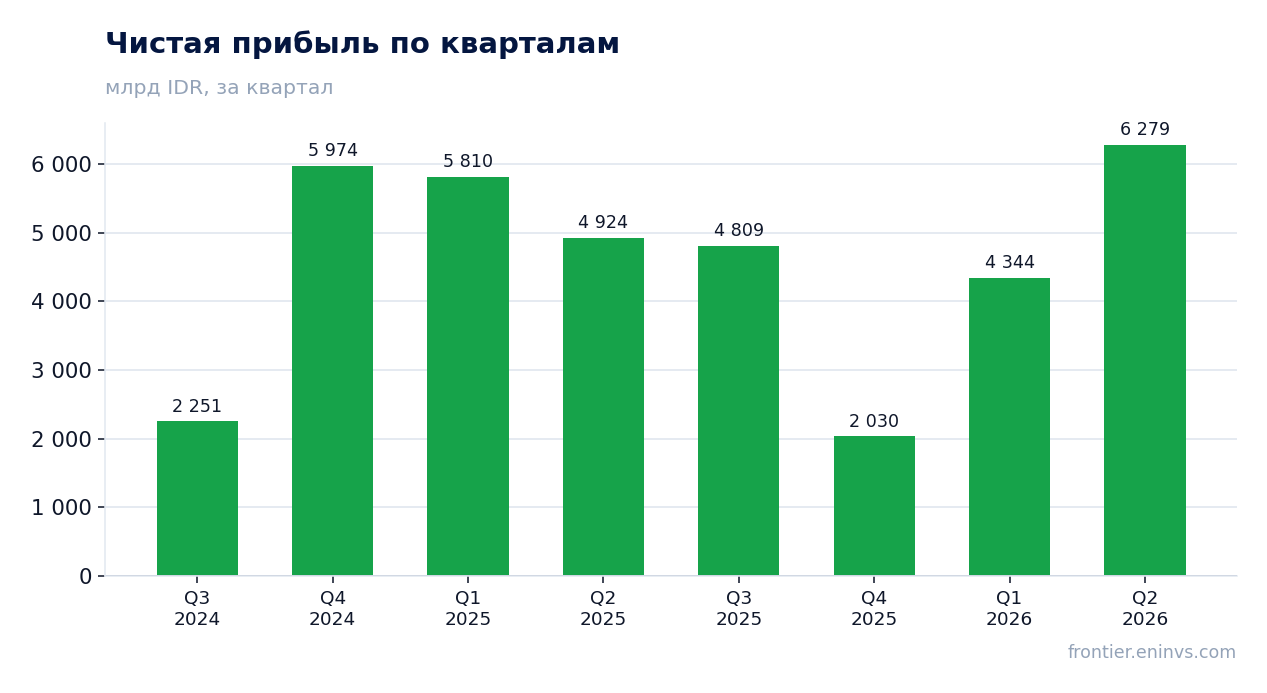
За девять месяцев 2026 года выручка составила 113 502 млрд IDR, что на 3,5% больше, чем годом ранее. Рост скромный, но устойчивый: компания наращивает обороты без резких скачков. Чистая прибыль при этом снизилась на 8,5%, до 14 446 млрд IDR.
Разрыв между выручкой и прибылью объясняется сжатием рентабельности: маржа по чистой прибыли упала до 12,7% с 14,4% в аналогичном периоде прошлого года. Это означает, что расходы росли быстрее доходов. Какая именно статья издержек дала такой эффект, из имеющихся данных не видно, но сам факт снижения маржи на 1,7 процентного пункта – ключевой негатив отчёта.
Для акционера это сигнал, что операционный рычаг работает в обратную сторону: даже при положительной динамике выручки прибыль падает. Следующий отчёт покажет, была ли это разовая просадка или новая нормальность.
Операционный поток в 48 008 млрд IDR втрое превысил чистую прибыль за девять месяцев
Операционный денежный поток за девять месяцев 2026 года составил 48 008 млрд IDR – более чем в три раза больше чистой прибыли. Это сильный результат: бизнес генерирует живые деньги, а не только бухгалтерскую прибыль.
Такой разрыв обычно означает крупные неденежные начисления в прибыли или благоприятное изменение оборотного капитала. Детали отчёта не раскрывают, что именно дало этот эффект, но сам поток остаётся главным подтверждением качества бизнеса.
За последние 12 месяцев операционный поток составил 79 535 млрд IDR, что также существенно выше LTM-прибыли в 20 820 млрд IDR. Денежная отдача стабильно опережает учётную прибыль, и это поддерживает способность платить дивиденды.
Долг в 0,65 EBITDA за последние 12 месяцев – умеренный уровень при чистом долге 45 423 млрд IDR
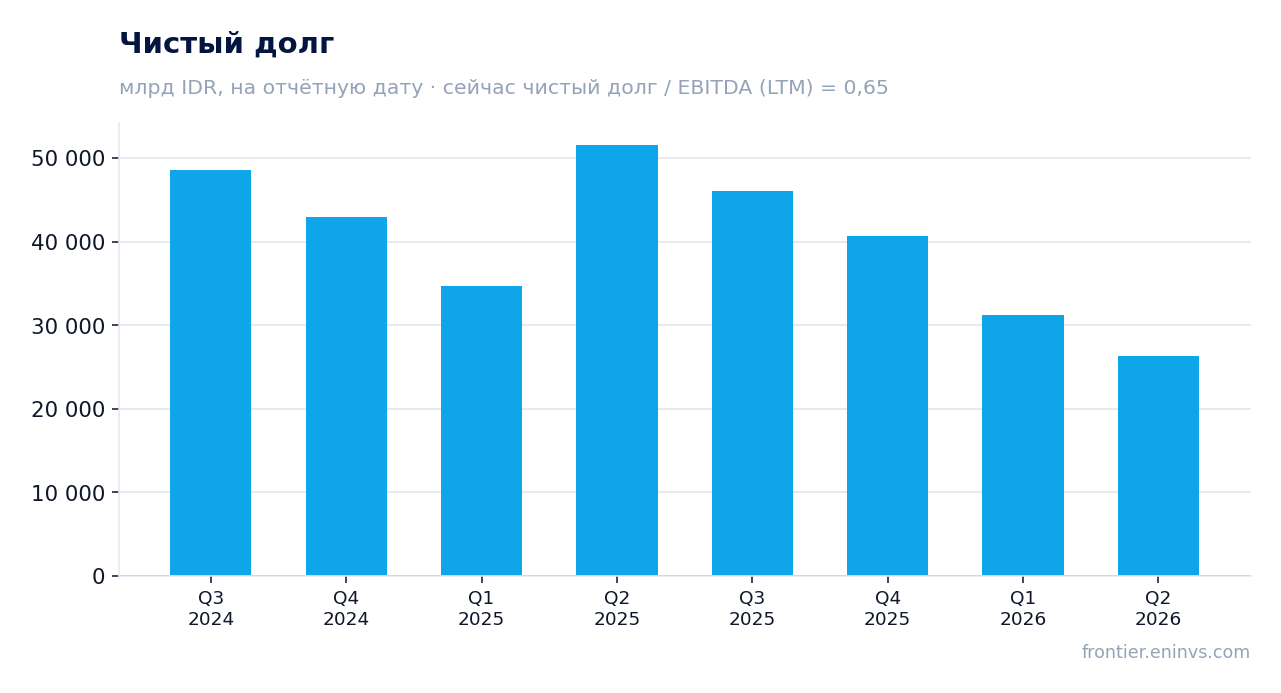
Чистый долг на 30 сентября 2026 года составил 45 423 млрд IDR. Это 0,65 EBITDA за последние 12 месяцев – умеренная нагрузка, которая оставляет компании пространство для манёвра.
За квартал с 30 июня 2026 года чистый долг вырос с 26 306 млрд IDR до 45 423 млрд IDR, то есть на 19 117 млрд IDR. За год картина иная: на 30 сентября 2025 года долг составлял 46 124 млрд IDR, и за 12 месяцев он снизился на 701 млрд IDR. Квартальный рост долга, вероятно, связан с сезонным движением оборотного капитала или графиком платежей, но точная причина в имеющихся данных не раскрыта.
Соотношение долга к EBITDA в 0,65 – комфортный уровень. Даже при снижении EBITDA нагрузка останется управляемой, что снижает риск для дивидендных выплат.
EV/EBITDA 3,4 против собственной трёхлетней средней 4,7 – бумага дешевле своей истории на 29%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 3,4. Это на 29% ниже собственной трёхлетней средней в 4,7. Бумага торгуется дешевле, чем обычно, относительно своей истории.
P/E за последние 12 месяцев равен 9,4 – также невысокий уровень. При этом рентабельность собственного капитала составляет 15,0%, что говорит о достойной отдаче на капитал.
Оценка по модели портала даёт потенциал роста до справедливой стоимости в +9%. Это собственная оценка модели, а не рыночный консенсус, но она подтверждает, что текущая цена оставляет запас.
Дивидендная доходность 11,3% за последние 12 месяцев остаётся главным аргументом в пользу акции
Дивидендная доходность за последние 12 месяцев составляет 11,3%. Это высокий уровень, который заметно превышает доходность безрисковых инструментов и делает акцию интересной для инвесторов, ориентированных на текущий доход.
Выплаты опираются на сильный операционный денежный поток: 79 535 млрд IDR за последние 12 месяцев против чистой прибыли в 20 820 млрд IDR. Такой запас позволяет сохранять дивиденд даже при снижении прибыли, как в отчётном периоде.
Что может уменьшить выплату: дальнейшее сжатие маржи и падение прибыли, а также рост долга, если он потребует больше средств на обслуживание. Пока соотношение долга к EBITDA в 0,65 оставляет пространство для сохранения дивиденда.
Модель портала даёт потенциал +9% к справедливой стоимости
По модели портала, которая оценивает создание стоимости через рост EBITDA с учётом целевого мультипликатора, справедливая стоимость акции на 9% выше текущей рыночной цены. Это собственная оценка модели, а не рыночный консенсус или целевая цена.
Потенциал в 9% умеренный, но он подкреплён низким мультипликатором EV/EBITDA относительно истории и высокой дивидендной доходностью. Совокупно это создаёт привлекательную доходность для акционера.
Стоит помнить, что модель чувствительна к прогнозу EBITDA: если прибыль продолжит падать, оценка может снизиться. Однако текущий уровень долга и денежного потока дают запас прочности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 194 966 млрд IDR |
| P/E (LTM) | 9,4 |
| EV/EBITDA (LTM) | 3,4 |
| P/B | 1,49 |
| Чистый долг / EBITDA | 0,65 |
| Операционный денежный поток (LTM) | 79 535 млрд |
| ROE | 15,0% |
| Дивидендная доходность (12 мес) | 11,3% |
| EV/EBITDA, среднее за 3 года | 4,7 |
Отслеживаемые метрики идеи
Метрики, по которым мы ведём идею «Telkom Indonesia (13 идей)» от 16.07.2026, – на дату идеи и сейчас. Цена акции за это время −22%. Исходный разбор: https://frontier.eninvs.com/region/us/article/ideas
Идея: на дату публикации и сейчас
| Метрика | 16.07.2026, цена 2 530 | Сейчас, цена 1 980 |
|---|---|---|
| Созданная фундаментальная стоимость, доля капитализации | −1% | +9% |
Итог
Сильная сторона отчёта – денежный поток: 48 008 млрд IDR за девять месяцев втрое превысили чистую прибыль, а долговая нагрузка в 0,65 EBITDA остаётся умеренной. Слабая сторона – сжатие маржи до 12,7% с 14,4%, из-за которого прибыль упала на 8,5% при росте выручки на 3,5%. Оценка при этом дешёвая: EV/EBITDA 3,4 против собственной трёхлетней средней 4,7, а дивидендная доходность 11,3% поддерживает интерес к бумаге. Вопрос для держателя сейчас в том, была ли просадка маржи разовой или устойчивой: от этого зависит, сохранится ли дивиденд в прежнем объёме. С учётом совокупности факторов акция выглядит скорее привлекательной.
Перейти к финансовой карточке компании TLKM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций