Bajaj Auto: выручка выросла на 57,4%, но долг прибавил 58,4 млрд рупий за год
Bajaj Auto раскрыла результаты за третий квартал 2026 года: выручка составила 240,0 млрд рупий, EBITDA – 54,9 млрд, чистая прибыль – 34,4 млрд. Год к году выручка прибавила 57,4%, EBITDA – 61,2%, прибыль – 61,9%, а рентабельность по EBITDA поднялась до 22,9%. При этом чистый долг на 30 сентября 2026 года достиг 236,0 млрд рупий против 177,6 млрд годом ранее. Бумага торгуется дешевле собственной трёхлетней истории по EV/EBITDA, и по текущей цене она выглядит скорее привлекательной.
Главные тезисы
— Выручка выросла на 57,4% год к году, но темп замедлился с 65,0% кварталом ранее
— EBITDA прибавила 61,2%, и маржа поднялась до 22,9% с 22,3%
— Чистая прибыль выросла на 61,9%, а её маржа – до 14,3% с 13,9%
— Чистый долг вырос со 177,6 млрд до 236,0 млрд рупий за год
— Долговая нагрузка в 1,44 EBITDA LTM – это уровень, а не динамика
— EV/EBITDA 18,6 ниже собственной трёхлетней средней 24,0 на 22%
— Дивидендная доходность 1,4% скромная, и выплата держится на прибыли
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 153 | 240 | +57,4% |
| EBITDA | 34,0 | 54,9 | +61,2% |
| Операционная прибыль | 33,4 | 44,9 | +34,2% |
| Чистая прибыль | 21,2 | 34,4 | +61,9% |
| Рентабельность по EBITDA | 22,3% | 22,9% | +0,6 п.п. |
| Чистая маржа | 13,9% | 14,3% | +0,4 п.п. |
Выручка выросла на 57,4% год к году, но темп замедлился с 65,0% кварталом ранее
В третьем квартале 2026 года выручка Bajaj Auto составила 240,0 млрд рупий, что на 57,4% больше, чем годом ранее. Это сильный результат, но он скромнее предыдущего квартала: во втором квартале 2026 года рост был 57,4%, а в первом – 65,0%. Замедление темпа – главный сигнал в динамике верхней строки.
Абсолютный прирост выручки квартал к кварталу тоже заметен: с 208,7 млрд рупий во втором квартале до 240,0 млрд в третьем. Компания наращивает обороты, но годовой темп уже не ускоряется. Для держателя это означает, что рынок может ждать от следующих отчётов более умеренных цифр.
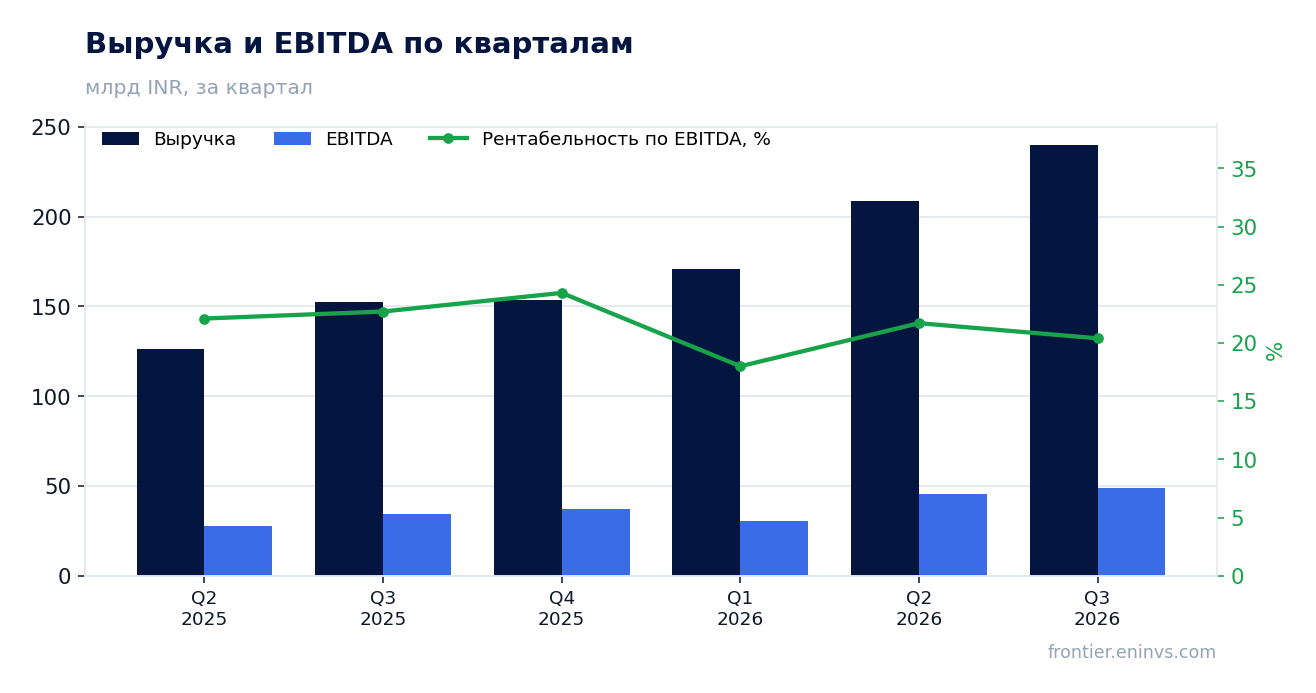
EBITDA прибавила 61,2%, и маржа поднялась до 22,9% с 22,3%
EBITDA за третий квартал 2026 года составила 54,9 млрд рупий, на 61,2% больше, чем годом ранее. Рост EBITDA обогнал рост выручки, и это отразилось в марже: 22,9% против 22,3% годом ранее. Операционная прибыль достигла 44,9 млрд рупий.
Улучшение маржи на 0,6 процентного пункта при таком масштабе выручки – это несколько миллиардов рупий дополнительной операционной прибыли. Причина в отчёте не раскрыта, но сам факт важен: компания не просто растёт, а растёт с чуть лучшей рентабельностью.
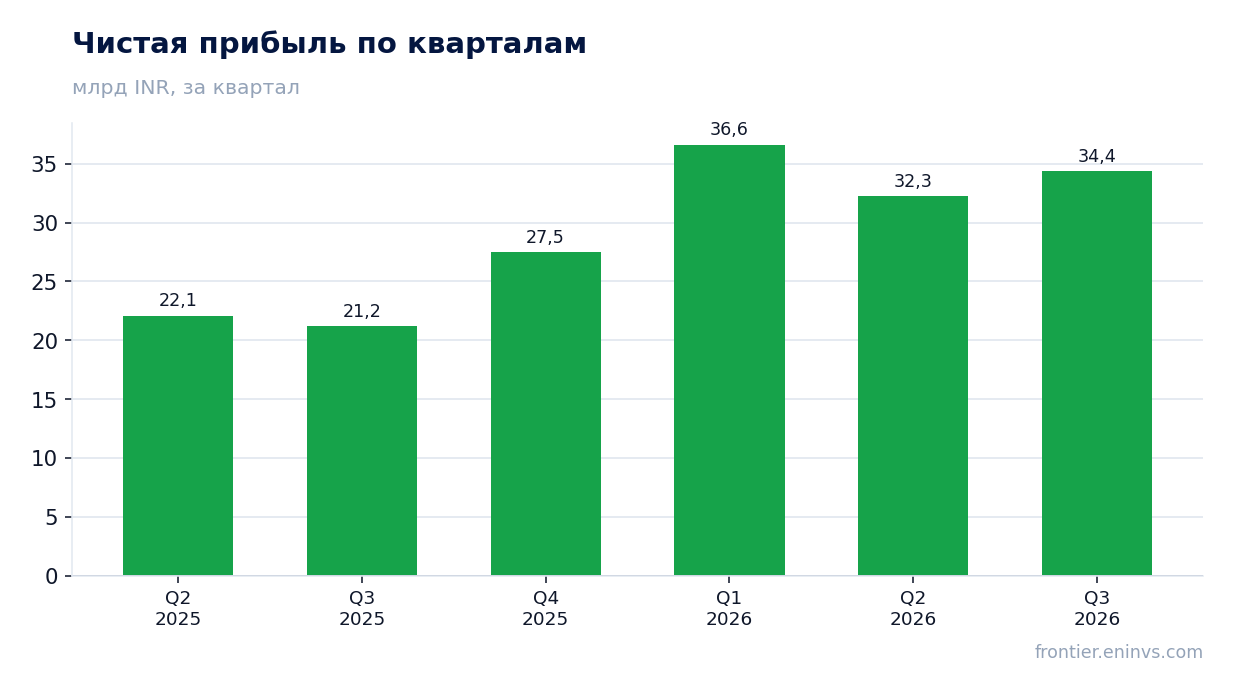
Чистая прибыль выросла на 61,9%, а её маржа – до 14,3% с 13,9%
Чистая прибыль за третий квартал 2026 года составила 34,4 млрд рупий, на 61,9% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 14,3% с 13,9%. Прибыль росла быстрее выручки, что подтверждает улучшение операционной эффективности.
За последние 12 месяцев чистая прибыль составила 130,7 млрд рупий. Эта база важна для оценки дивидендной нагрузки и мультипликаторов. Разовых факторов в прибыли отчёт не выделяет, поэтому рост выглядит органическим.
Чистый долг вырос со 177,6 млрд до 236,0 млрд рупий за год
Чистый долг на 30 сентября 2026 года составил 236,0 млрд рупий. Годом ранее, на 30 сентября 2025 года, он был 177,6 млрд, то есть за год вырос на 58,4 млрд. С начала года, с 31 марта 2026 года, долг прибавил 46,1 млрд – с 189,9 млрд.
Рост долга при сильной прибыли означает, что компания финансирует оборотный капитал или инвестиции за счёт заёмных средств. Отчёт не раскрывает назначение привлечения. Для держателя важен сам факт: долговая нагрузка в абсолютном выражении растёт, и это нужно сопоставлять с денежным потоком.
Долговая нагрузка в 1,44 EBITDA LTM – это уровень, а не динамика
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 1,44. Это умеренный уровень для компании с такой прибылью и рентабельностью. EBITDA LTM – 164,3 млрд рупий, и долг покрывается ею менее чем за полтора года.
Сравнивать этот коэффициент с прошлым периодом нельзя: в фактах нет более раннего значения. Поэтому корректно говорить только об уровне. Для оценки риска важно, что долг обслуживается прибылью, а не только выручкой.
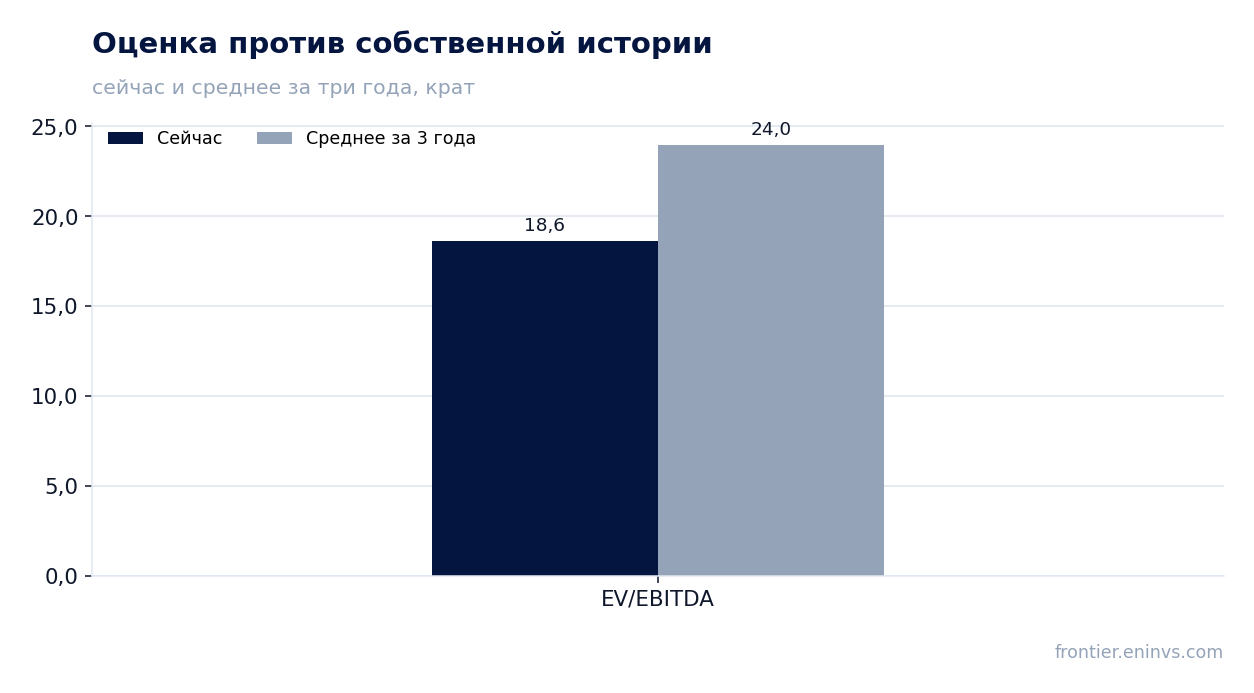
EV/EBITDA 18,6 ниже собственной трёхлетней средней 24,0 на 22%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 18,6. Трёхлетняя средняя для этого же мультипликатора – 24,0, то есть бумага торгуется на 22% ниже собственной истории. P/E LTM – 22,0. Это указывает на то, что рынок оценивает компанию скромнее, чем в среднем за три года.
По модели портала справедливая стоимость предполагает потенциал роста +23% к текущей цене. Это наша собственная оценка, а не консенсус. Она опирается на рост EBITDA и целевой мультипликатор, поэтому при замедлении темпов роста потенциал может сократиться.
Дивидендная доходность 1,4% скромная, и выплата держится на прибыли
Дивидендная доходность за последние 12 месяцев составляет 1,4%. Это невысокий уровень, особенно на фоне ключевой ставки. Выплата опирается на чистую прибыль LTM в 130,7 млрд рупий и рентабельность по чистой прибыли 14,3%.
Наша оценка дивиденда на текущий год исходит из сохранения payout ratio и прибыли на уровне последних 12 месяцев. Если прибыль останется около 130,7 млрд, выплата будет близка к прошлогодней. Риск для дивиденда – рост долга: 236,0 млрд рупий могут потребовать части свободного потока на обслуживание.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2 871 млрд INR |
| P/E (LTM) | 22,0 |
| EV/EBITDA (LTM) | 18,6 |
| P/B | 7,39 |
| Чистый долг / EBITDA | 1,44 |
| ROE | 36,4% |
| Дивидендная доходность (12 мес) | 1,4% |
| EV/EBITDA, среднее за 3 года | 24,0 |
Итог
Сильная сторона отчёта – рост выручки на 57,4% и EBITDA на 61,2% с улучшением маржи до 22,9%. Однако темп роста замедлился с 65,0% кварталом ранее, а чистый долг вырос до 236,0 млрд рупий. Мультипликатор EV/EBITDA 18,6 ниже собственной трёхлетней средней 24,0, что делает бумагу дешевле истории. По модели портала потенциал роста +23%. Вердикт – скорее привлекательно, но замедление темпов и рост долга требуют наблюдения.
Перейти к финансовой карточке компании BAJAJAUTO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций