Cipla: выручка просела на 1,1%, а EBITDA упала на 45,3% – маржа сжалась с 37,7% до 20,9%
Отчёт за квартал, закончившийся 30 сентября 2026 года, показал выручку 73 681,5 млн рупий, EBITDA 15 389,4 млн и чистую прибыль 8 775,4 млн. Год к году выручка снизилась на 1,1%, EBITDA – на 45,3%, чистая прибыль – на 35,1%, а рентабельность по EBITDA сжалась с 37,7% до 20,9%. При этом компания держит чистую денежную позицию в 13 917,4 млн рупий, а мультипликатор EV/EBITDA LTM в 27,8 раза на 58% выше собственной трёхлетней средней в 17,6 – акция выглядит дорогой относительно своей истории, и вердикт по ней нейтральный.
Главные тезисы
— Выручка в квартале, закончившемся 30 сентября 2026 года, снизилась на 1,1% год к году, до 73 681,5 млн рупий
— EBITDA упала на 45,3% при почти неизменной выручке – маржа сжалась с 37,7% до 20,9%
— Чистая прибыль сократилась на 35,1%, до 8 775,4 млн рупий, и падение оказалось мягче, чем у EBITDA
— Компания держит чистую денежную позицию: чистый долг на 30 сентября 2026 года составил минус 13 917,4 млн рупий
— Дивидендная доходность за последние 12 месяцев – 0,95%, что скромно на фоне стоимости акции
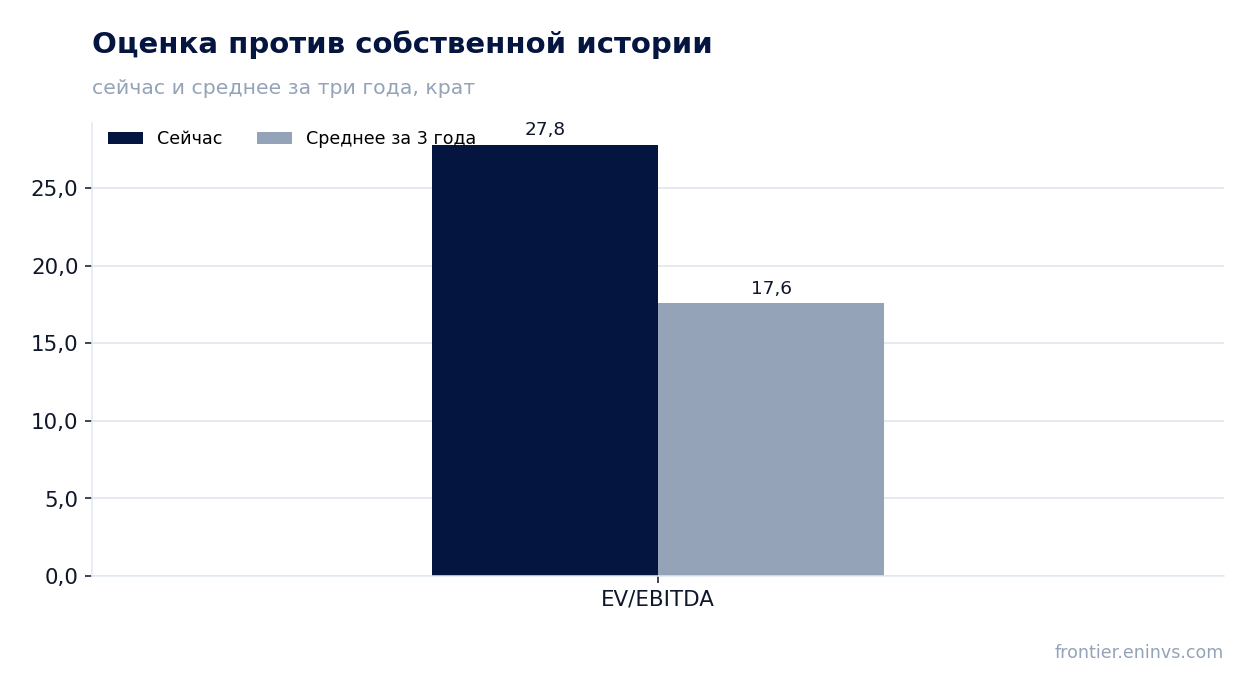
— EV/EBITDA LTM в 27,8 раза на 58% выше собственной трёхлетней средней в 17,6 – акция дороже своей истории
— По модели портала справедливая стоимость акции на 75% ниже текущей рыночной цены
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 74,5 | 73,7 | -1,1% |
| EBITDA | 28,1 | 15,4 | -45,3% |
| Операционная прибыль | 16,0 | 10,4 | -34,7% |
| Чистая прибыль | 13,5 | 8,78 | -35,1% |
| Рентабельность по EBITDA | 37,7% | 20,9% | -16,8 п.п. |
| Чистая маржа | 18,1% | 11,9% | -6,2 п.п. |
Выручка в квартале, закончившемся 30 сентября 2026 года, снизилась на 1,1% год к году, до 73 681,5 млн рупий
Выручка за квартал, закончившийся 30 сентября 2026 года, составила 73 681,5 млн рупий против 74 474,2 млн годом ранее – снижение на 1,1%. Это продолжение замедления: в предыдущем квартале, закончившемся 30 июня 2026 года, рост был 3,5% год к году, а теперь он сменился падением.
Снижение небольшое, но оно прерывает серию роста, которая наблюдалась в первом полугодии. Компания не раскрыла в фактах, какая именно статья выручки дала минус, поэтому ограничимся констатацией: топ-лайн перестал расти, и это первый квартал с отрицательной динамикой за последние пять кварталов, если не считать квартала, закончившегося 30 сентября 2025 года, когда рост был нулевым.
Для инвестора важно, что падение выручки сопровождается гораздо более резким падением прибыли. Это означает, что проблема не только в объёме продаж, но и в структуре затрат или разовых факторах, которые проявились именно в этом квартале.
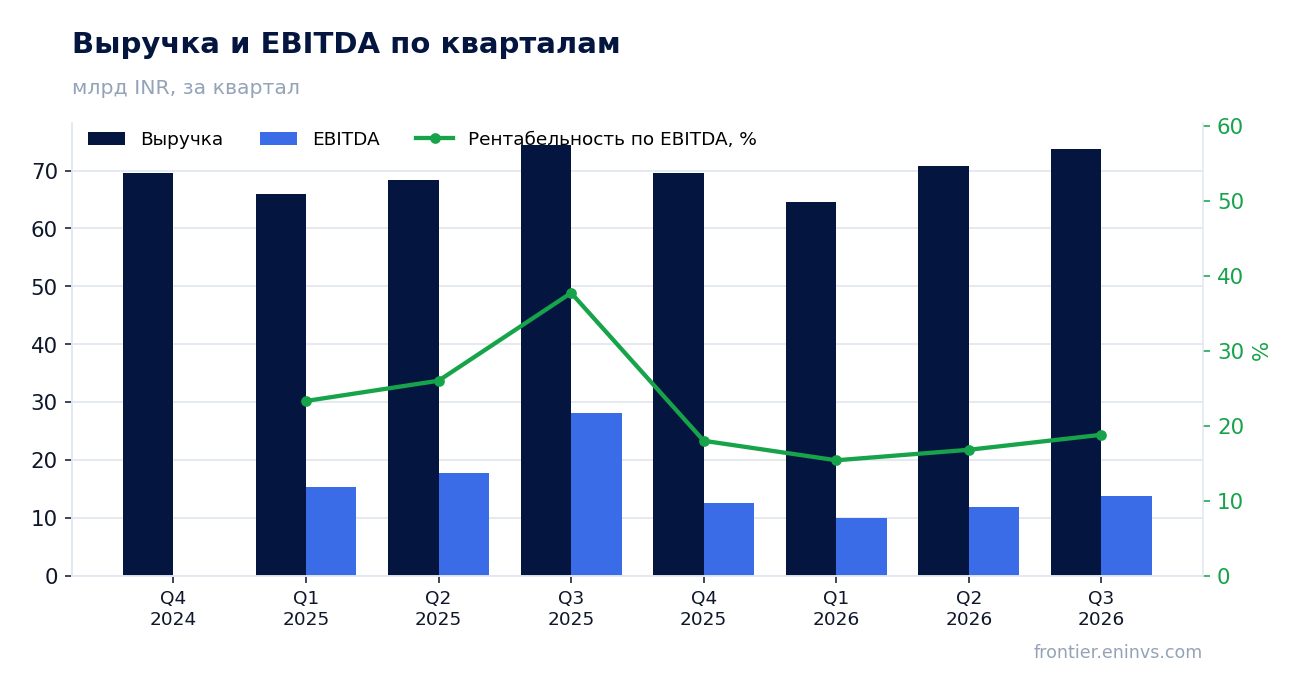
EBITDA упала на 45,3% при почти неизменной выручке – маржа сжалась с 37,7% до 20,9%
EBITDA за квартал, закончившийся 30 сентября 2026 года, составила 15 389,4 млн рупий против 28 110,4 млн годом ранее – падение на 45,3%. При снижении выручки всего на 1,1% это означает, что основная часть падения пришлась на затраты, а не на объём продаж.
Рентабельность по EBITDA сжалась с 37,7% до 20,9% – почти вдвое. Такого резкого сжатия маржи в фактах нет объяснения: компания не раскрыла, какая именно статья затрат выросла. Можно лишь сказать, что операционная прибыль за квартал составила 10 429,2 млн рупий, и это тоже ниже уровня прошлого года.
Сжатие маржи на 16,8 процентного пункта – главный негатив отчёта. Если оно окажется разовым, например из-за списаний или сезонного всплеска затрат, то следующий квартал может показать восстановление. Если же это структурный сдвиг в издержках, то прибыль останется под давлением и дальше.
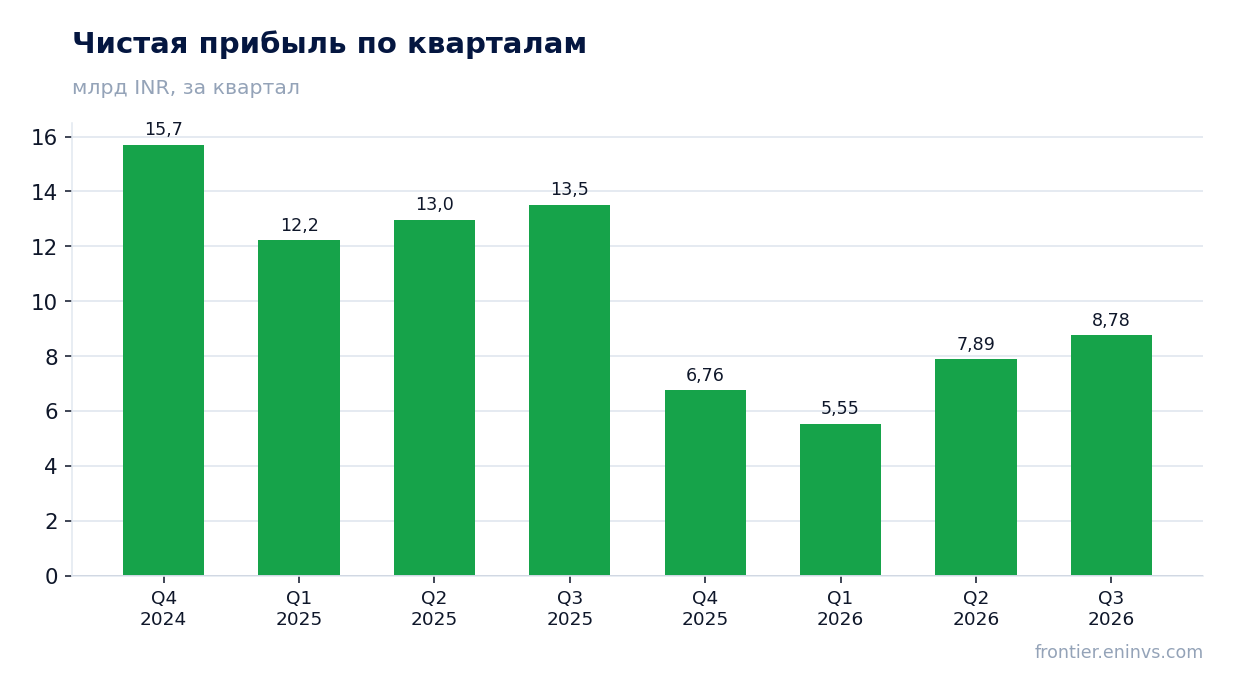
Чистая прибыль сократилась на 35,1%, до 8 775,4 млн рупий, и падение оказалось мягче, чем у EBITDA
Чистая прибыль за квартал, закончившийся 30 сентября 2026 года, составила 8 775,4 млн рупий против 13 511,7 млн годом ранее – снижение на 35,1%. Падение прибыли оказалось мягче падения EBITDA, что указывает на то, что ниже операционной линии были факторы, поддержавшие результат: возможно, снижение процентных расходов или рост прочих доходов.
Рентабельность по чистой прибыли снизилась с 18,1% до 11,9%. Это всё ещё двузначный уровень, но он заметно ниже прошлогоднего. При чистой денежной позиции компания не несёт значительных процентных расходов, поэтому поддержка снизу могла быть связана с налоговой или финансовой статьёй, которую факты не раскрывают.
Для оценки устойчивости прибыли важно, что падение прибыли меньше падения EBITDA, но всё равно существенное. Если маржа EBITDA восстановится, чистая прибыль может отыграть часть потерь быстрее, чем ожидается.
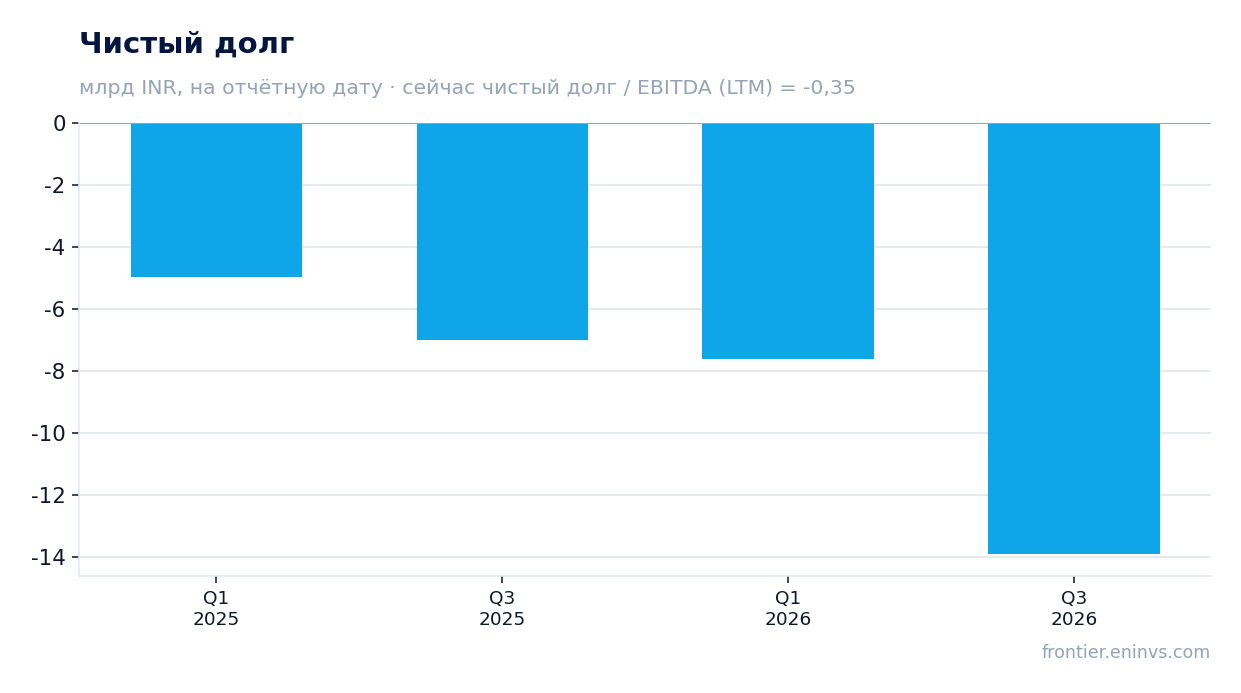
Компания держит чистую денежную позицию: чистый долг на 30 сентября 2026 года составил минус 13 917,4 млн рупий
Чистый долг на 30 сентября 2026 года составил минус 13 917,4 млн рупий, то есть компания располагает чистой денежной позицией. Это значит, что денежные средства и эквиваленты превышают долговые обязательства, и финансовый риск минимален.
За 12 месяцев с 30 сентября 2025 года изменение составило минус 6,9 млрд – с минус 7,0 млрд до минус 13,9 млрд. Это отражает приток денежных средств, который компания направила на укрепление баланса.
Отношение чистого долга к EBITDA LTM составляет минус 0,35 – отрицательное значение подтверждает чистую денежную позицию. Такой баланс даёт компании запас прочности, но сам по себе не компенсирует падение операционной прибыли.
Дивидендная доходность за последние 12 месяцев – 0,95%, что скромно на фоне стоимости акции
Дивидендная доходность за последние 12 месяцев составляет 0,95%. При рыночной капитализации 1 103 228,6 млн рупий это означает, что выплаченные дивиденды были небольшими относительно стоимости компании. Компания не является дивидендной историей с высокой доходностью.
Наша оценка дивиденда на текущий год исходит из фактической доходности и прибыли. При чистой прибыли LTM 28 970,3 млн рупий и коэффициенте выплаты, который можно оценить по фактическим выплатам, дивиденд остаётся скромным. Основной риск для выплат – дальнейшее падение прибыли, если маржа не восстановится.
Доходность 0,95% значительно ниже ключевой ставки, что делает акцию непривлекательной для инвесторов, ориентированных на дивидендный доход. В сочетании с высокой оценкой по мультипликатору это усиливает осторожный взгляд на бумагу.
EV/EBITDA LTM в 27,8 раза на 58% выше собственной трёхлетней средней в 17,6 – акция дороже своей истории
Мультипликатор EV/EBITDA LTM составляет 27,8 раза против собственной трёхлетней средней 17,6. Это на 58% выше исторического уровня, то есть акция торгуется дороже, чем обычно за последние три года. P/E LTM при этом равен 38,1 раза.
Высокая оценка сочетается с падением прибыли и сжатием маржи. Рынок, судя по мультипликатору, закладывает восстановление прибыли, но отчёт за квартал, закончившийся 30 сентября 2026 года, показывает обратное – прибыль снижается. Такое расхождение создаёт риск коррекции оценки.
По модели портала справедливая стоимость акции на 75% ниже текущей рыночной цены. Это наша собственная модельная оценка, а не консенсус рынка, но она указывает на значительный разрыв между ценой и фундаментальной стоимостью.
По модели портала справедливая стоимость акции на 75% ниже текущей рыночной цены
Наша фундаментальная модель, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт справедливую стоимость на 75% ниже текущей цены. Это означает, что по нашей модели акция переоценена в четыре раза.
Модель опирается на текущие показатели прибыли и мультипликаторы. Если прибыль восстановится, разрыв может сократиться, но текущий отчёт не даёт оснований для такого восстановления: EBITDA упала на 45,3%, маржа сжалась до 20,9%.
Этот разрыв – ключевой аргумент в пользу осторожного взгляда на акцию. Он не является целевой ценой и не означает, что акция обязательно упадёт, но он показывает, насколько текущая цена опережает фундаментальные показатели.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1 103 млрд INR |
| P/E (LTM) | 38,1 |
| EV/EBITDA (LTM) | 27,8 |
| P/B | 3,20 |
| Чистый долг / EBITDA | -0,35 |
| ROE | 10,0% |
| Дивидендная доходность (12 мес) | 1,0% |
| EV/EBITDA, среднее за 3 года | 17,6 |
Итог
Сильной стороной отчёта остаётся баланс: чистая денежная позиция в 13 917,4 млн рупий и отношение чистого долга к EBITDA на уровне минус 0,35. Однако операционные показатели ухудшились: выручка снизилась на 1,1%, EBITDA – на 45,3%, маржа сжалась с 37,7% до 20,9%. Падение прибыли на 35,1% оказалось мягче падения EBITDA, но всё равно существенным. Оценка по EV/EBITDA LTM в 27,8 раза на 58% выше собственной трёхлетней средней, а модель портала указывает на 75-процентный разрыв между ценой и справедливой стоимостью. Вердикт – нейтральный: баланс силён, но операционная динамика и оценка не дают повода для оптимизма.
Перейти к финансовой карточке компании CIPLA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций