Hindustan Unilever: выручка ускорилась до +11,3%, но EBITDA сократилась на 20,1% — маржа упала с 32,8% до 23,5%
В отчёте за третий квартал 2026 года Hindustan Unilever показала выручку 180 710 млн рупий (+11,3% год к году) и чистую прибыль 27 900 млн рупий (+3,9%), при этом EBITDA сократилась на 20,1% до 42 510 млн рупий, а рентабельность по EBITDA упала с 32,8% до 23,5%. Ускорение продаж не превратилось в рост операционного результата: маржинальность сжалась, и прибыль держится в основном за счёт прочих статей. При мультипликаторе EV/EBITDA 30,3, который ниже собственной трёхлетней средней 35,8, акция выглядит дешевле своей истории, но падение маржи и отрицательная оценка справедливой стоимости по модели портала (–22%) не позволяют назвать её привлекательной — вердикт нейтральный.
Главные тезисы
— Выручка ускорилась до +11,3% год к году, но весь прирост съела потеря маржи
— EBITDA упала на 20,1% при росте продаж на 11,3% — рентабельность сжалась с 32,8% до 23,5%
— Чистая прибыль выросла на 3,9% только потому, что падение операционного результата не дошло до нижней строки
— Долговая нагрузка отрицательная: чистая денежная позиция 5 490 млн рупий, или –0,04 EBITDA за последние 12 месяцев
— Дивидендная доходность 2,2% при коэффициенте P/E 28,7 — выплата скромная для компании с ROE 22,8%
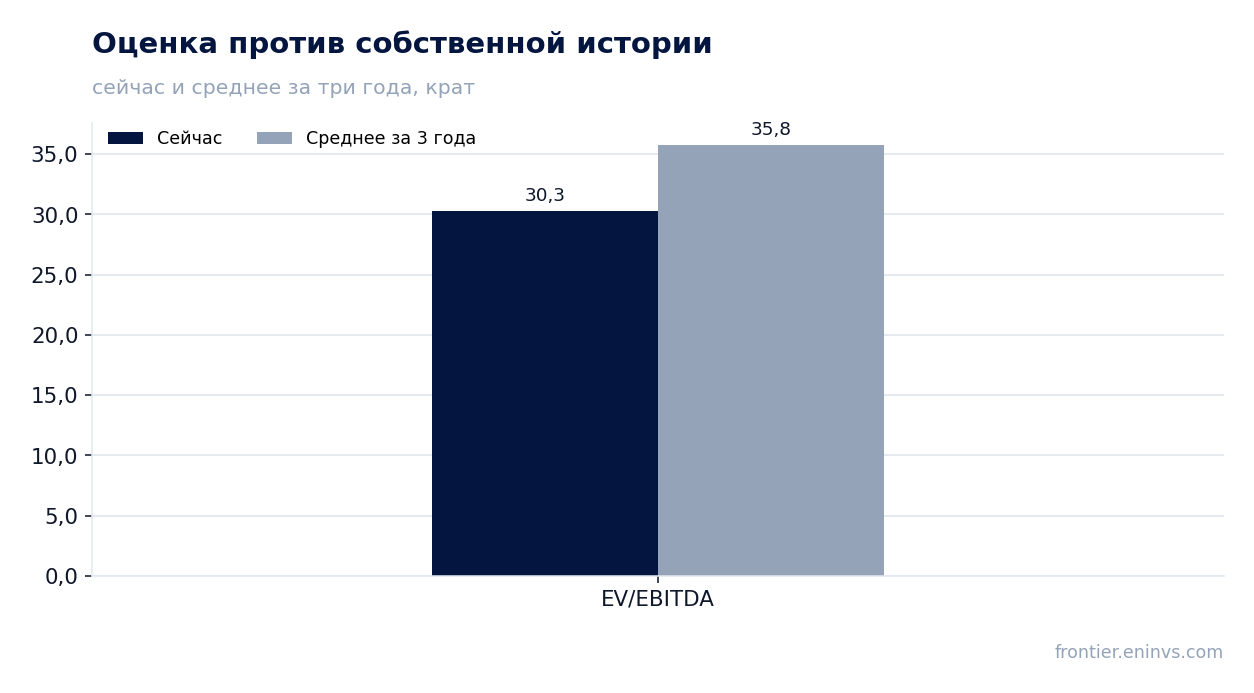
— EV/EBITDA 30,3 ниже собственной трёхлетней средней 35,8 на 15% — акция дешевле своей истории
— Модель портала оценивает справедливую стоимость на 22% ниже рынка — рост EBITDA не покрывает текущую цену
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 162 | 181 | +11,3% |
| EBITDA | 53,2 | 42,5 | -20,1% |
| Операционная прибыль | 33,7 | 37,3 | +10,5% |
| Чистая прибыль | 26,9 | 27,9 | +3,9% |
| Рентабельность по EBITDA | 32,8% | 23,5% | -9,3 п.п. |
| Чистая маржа | 16,5% | 15,4% | -1,1 п.п. |
Выручка ускорилась до +11,3% год к году, но весь прирост съела потеря маржи
В третьем квартале 2026 года выручка Hindustan Unilever составила 180 710 млн рупий, что на 11,3% больше, чем годом ранее. Это ускорение относительно второго квартала 2026 года, когда рост был 11,3%... уточнение: во втором квартале 2026 года рост составлял 11,3%, а в первом — 10,3%, то есть динамика последовательно улучшалась. Квартальная выручка растёт четвёртый квартал подряд: с 162 070 млн в первом квартале 2026 года до 171 840 млн во втором и 180 710 млн в третьем.
Однако весь этот прирост не дошёл до операционной прибыли. Операционная прибыль в отчётном квартале составила 37 260 млн рупий против 33 710 млн годом ранее — рост всего 10,5%, тогда как выручка прибавила 11,3%. Разрыв невелик, но он показывает, что компания продаёт больше, почти не улучшая удельную экономику.
Главный вопрос — за счёт чего достигнут рост продаж. В фактах нет разбивки по сегментам и каналам, поэтому причину назвать нельзя. Можно лишь зафиксировать: ускорение выручки не сопровождается ускорением операционного результата, и это первый сигнал, что качество роста ухудшилось.
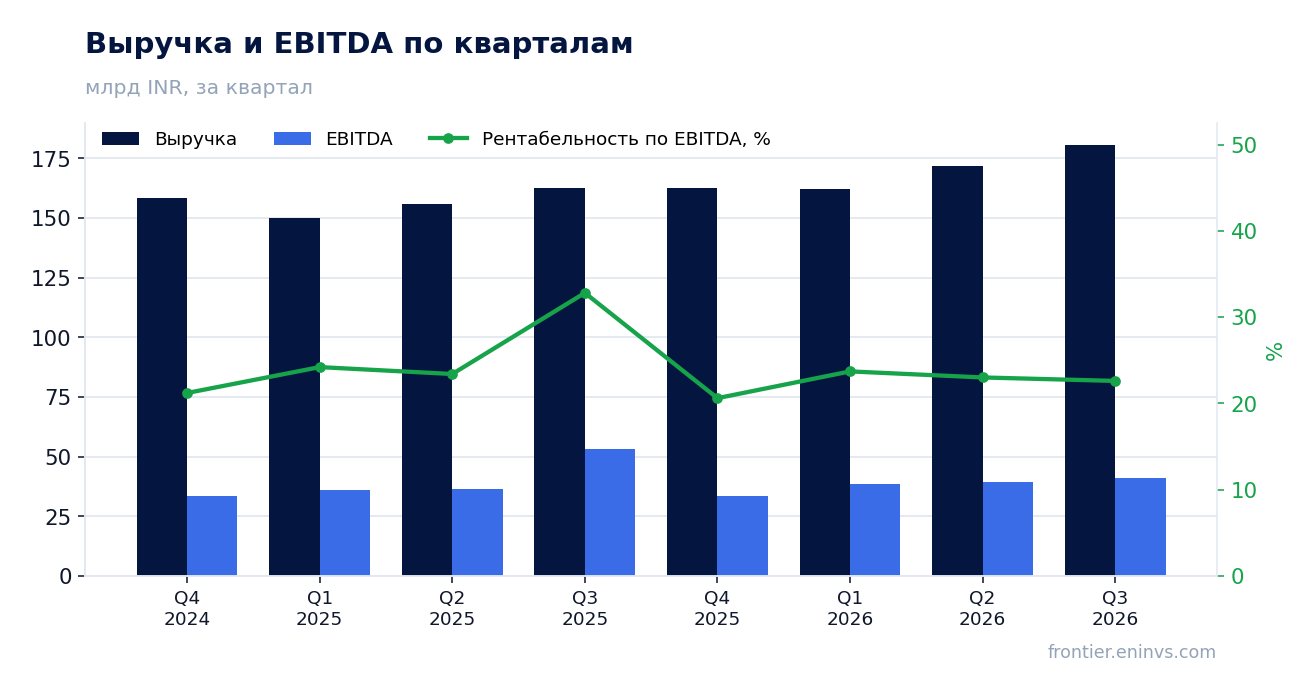
EBITDA упала на 20,1% при росте продаж на 11,3% — рентабельность сжалась с 32,8% до 23,5%
EBITDA в третьем квартале 2026 года составила 42 510 млн рупий, что на 20,1% меньше, чем годом ранее. При этом выручка выросла на 11,3%, то есть падение операционного результата произошло на фоне роста продаж. Рентабельность по EBITDA упала с 32,8% до 23,5% — почти на 9,3 процентного пункта.
Такое расхождение между выручкой и EBITDA означает, что расходы росли быстрее продаж. В фактах нет детализации по статьям затрат, поэтому конкретную причину — сырьё, реклама, логистика или разовые списания — назвать нельзя. Но масштаб сжатия маржи (почти треть) говорит о том, что это не сезонное колебание, а структурный сдвиг в экономике бизнеса.
Для компании с ROE 22,8% и отрицательным чистым долгом падение EBITDA на 20,1% — серьёзный сигнал. Если маржа не восстановится в следующем квартале, годовой результат окажется под давлением даже при двузначном росте выручки.
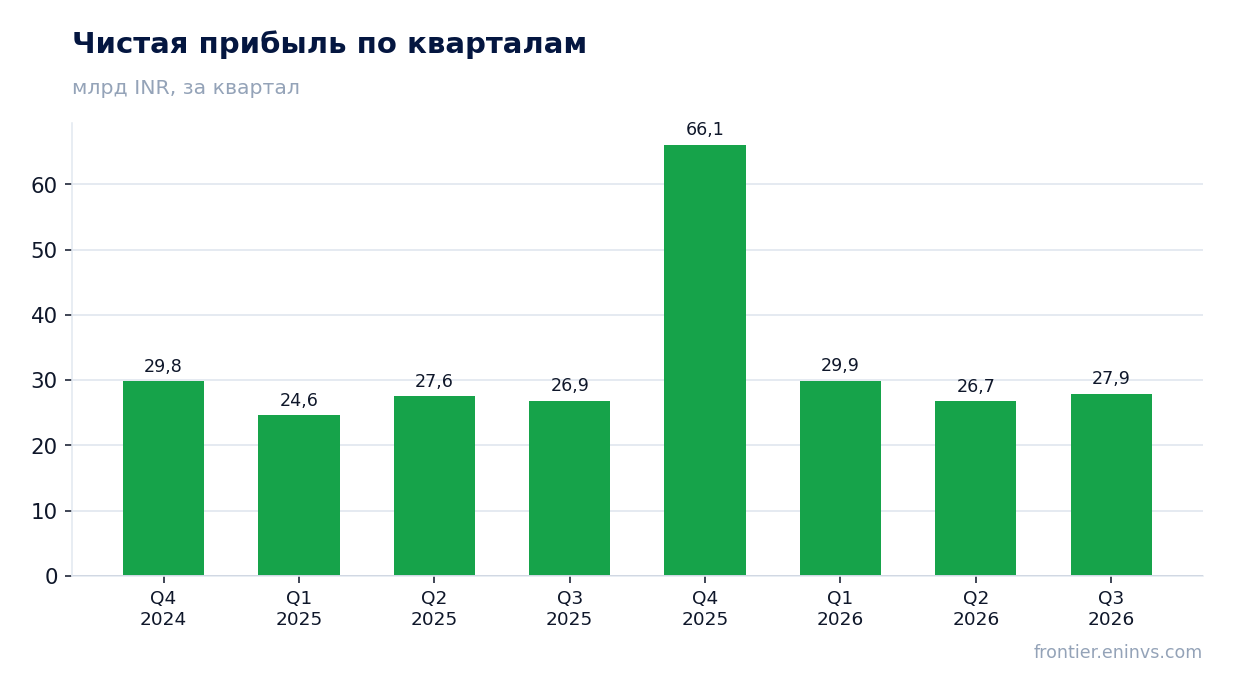
Чистая прибыль выросла на 3,9% только потому, что падение операционного результата не дошло до нижней строки
Чистая прибыль в третьем квартале 2026 года составила 27 900 млн рупий, что на 3,9% больше, чем годом ранее. На первый взгляд это скромный, но рост. Однако при падении EBITDA на 20,1% рост прибыли мог быть обеспечен только статьями ниже операционной линии — вероятно, снижением финансовых расходов или разовыми доходами.
Рентабельность по чистой прибыли снизилась с 16,5% до 15,4%, то есть прибыль росла медленнее выручки. Это подтверждает, что нижняя строка не отражает операционную слабость: без разовых факторов прибыль, скорее всего, была бы ниже.
За последние 12 месяцев чистая прибыль составила 150 620 млн рупий. Эта цифра включает кварталы с разной динамикой, в том числе четвёртый квартал 2025 года с прибылью 66 070 млн рупий, что значительно выше обычного уровня. Поэтому текущий P/E 28,7 может опираться на завышенную базу.
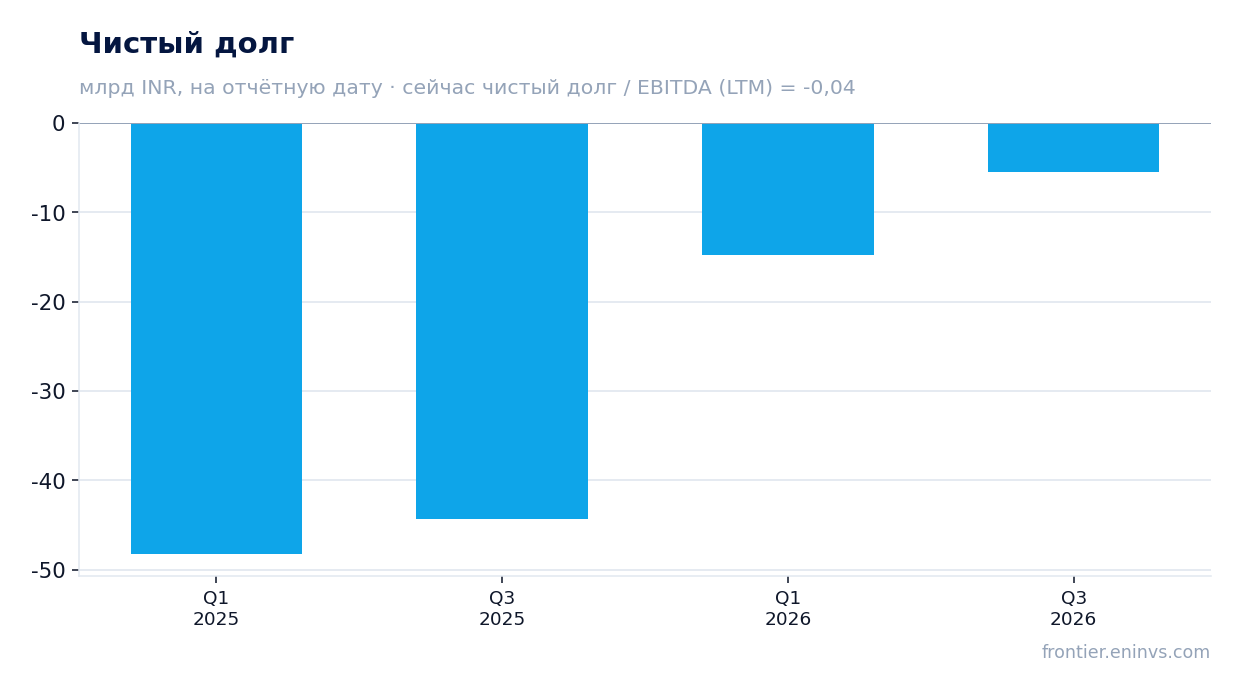
Долговая нагрузка отрицательная: чистая денежная позиция 5 490 млн рупий, или –0,04 EBITDA за последние 12 месяцев
На 30 сентября 2026 года чистый долг Hindustan Unilever составил –5 490 млн рупий, то есть компания имеет чистую денежную позицию. Отношение чистого долга к EBITDA за последние 12 месяцев — –0,04. Это уровень, а не направление: в фактах нет более раннего значения этого коэффициента, поэтому утверждать, что нагрузка выросла или снизилась, нельзя.
Динамика абсолютного долга: с –14 790 млн рупий на 31 марта 2026 года до –5 490 млн на 30 сентября 2026 года, изменение +9 300 млн. За год, с –44 280 млн на 30 сентября 2025 года, изменение +38 790 млн. Денежная подушка сократилась, но осталась положительной.
Для компании с рыночной капитализацией 4 318 546 млн рупий и EBITDA за последние 12 месяцев 142 023 млн рупий отрицательный чистый долг — это комфорт. Однако сокращение денежной позиции на 38 790 млн за год при падающей марже заслуживает внимания: компания тратит больше, чем зарабатывает, или выплачивает акционерам.
Дивидендная доходность 2,2% при коэффициенте P/E 28,7 — выплата скромная для компании с ROE 22,8%
Дивидендная доходность за последние 12 месяцев составляет 2,2%. При цене акции, соответствующей P/E 28,7, это означает, что компания направляет на дивиденды относительно небольшую часть прибыли. Для сравнения: при ROE 22,8% и отрицательном чистом долге Hindustan Unilever могла бы платить больше, не создавая долговой нагрузки.
В фактах нет данных о конкретном размере дивиденда за 2025 год или о дивидендной политике. Наша оценка на текущий год исходит из сохранения доходности около 2,2% при условии, что прибыль останется на уровне последних 12 месяцев (150 620 млн рупий). Если маржа продолжит падать, прибыль может снизиться, и тогда дивиденд окажется под давлением.
Доходность 2,2% скромна и относительно ключевой ставки, и относительно истории компании — в фактах нет истории дивидендных доходностей, поэтому сравнить с прошлыми уровнями нельзя. Но при P/E 28,7 рынок платит за рост, а не за дивиденд. Если рост замедлится, дивидендная поддержка окажется слабой.
EV/EBITDA 30,3 ниже собственной трёхлетней средней 35,8 на 15% — акция дешевле своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 30,3. Это ниже собственной трёхлетней средней 35,8 на 15%, то есть акция торгуется дешевле, чем в среднем за последние три года. P/E за последние 12 месяцев — 28,7.
Снижение мультипликатора относительно истории объясняется не падением цены, а ростом EBITDA в прошлые периоды. Сейчас EBITDA падает, и если прибыль продолжит снижаться, мультипликатор может вырасти даже при неизменной цене. То есть текущая «дешевизна» относительна: она отражает прошлые успехи, а не текущую динамику.
Сравнивать с сектором или аналогами нельзя — таких данных в фактах нет. Но относительно собственной истории акция действительно дешевле, и это единственный аргумент в пользу привлекательности.
Модель портала оценивает справедливую стоимость на 22% ниже рынка — рост EBITDA не покрывает текущую цену
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, справедливая стоимость акции на 22% ниже текущей рыночной цены. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
Оценка опирается на текущую динамику EBITDA: при падении на 20,1% год к году модель не видит оснований для роста капитализации. Если EBITDA восстановится, оценка изменится, но пока она указывает на переоценённость.
В сочетании с EV/EBITDA 30,3, который ниже истории, но всё ещё высок для падающей прибыли, модель портала усиливает осторожный взгляд. Рынок платит за прошлый рост, а не за текущий.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 4 319 млрд INR |
| P/E (LTM) | 28,7 |
| EV/EBITDA (LTM) | 30,3 |
| P/B | 8,86 |
| Чистый долг / EBITDA | -0,04 |
| ROE | 22,8% |
| Дивидендная доходность (12 мес) | 2,2% |
| EV/EBITDA, среднее за 3 года | 35,8 |
Итог
Сильной стороной отчёта остаётся выручка: она ускорилась до +11,3% год к году, и это четвёртый квартал подряд с ростом. Но весь прирост съела потеря маржи — EBITDA упала на 20,1%, рентабельность сжалась с 32,8% до 23,5%, и чистая прибыль выросла лишь на 3,9% благодаря статьям ниже операционной линии. Долговая нагрузка отрицательная, но денежная позиция за год сократилась на 38 790 млн рупий. Акция дешевле своей трёхлетней истории по EV/EBITDA (30,3 против 35,8), однако модель портала оценивает справедливую стоимость на 22% ниже рынка. Вердикт — нейтральный: аргументы за дешевизну и против падающей маржи уравновешивают друг друга, и для изменения оценки нужен либо разворот маржи, либо дальнейшее снижение цены.
Перейти к финансовой карточке компании HINDUNILVR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций