Infosys: выручка почти не растёт, а маржа прибавила за счёт расходов
Результаты Infosys за квартал, закончившийся в сентябре 2026 года, показали выручку 5 145 млн долларов, рост год к году всего 1,4%. EBITDA выросла на 9,2% до 1 227 млн, и маржа поднялась до 25,5% с 23,6%, но чистая прибыль снизилась на 2,6% до 817 млн. При мультипликаторе EV/EBITDA 10,0 против собственной трёхлетней средней 12,5 акция выглядит дешевле своей истории, однако слабый рост выручки и падение чистой прибыли не дают повода для оптимизма – вердикт нейтральный.
Главные тезисы
— Выручка прибавила лишь 1,4% год к году, и это замедление против 2,9% кварталом ранее
— EBITDA выросла на 9,2% при почти плоской выручке, и маржа поднялась до 25,5%
— Чистая прибыль снизилась на 2,6% до 817 млн, хотя EBITDA росла
— Свободный денежный поток за квартал составил 1 100 млн при капитальных затратах 86 млн
— Чистый долг отрицательный – 1 605 млн, отношение к EBITDA LTM минус 0,34
— Дивидендная доходность 2,1% при выплатах, покрытых прибылью LTM 3 301 млн
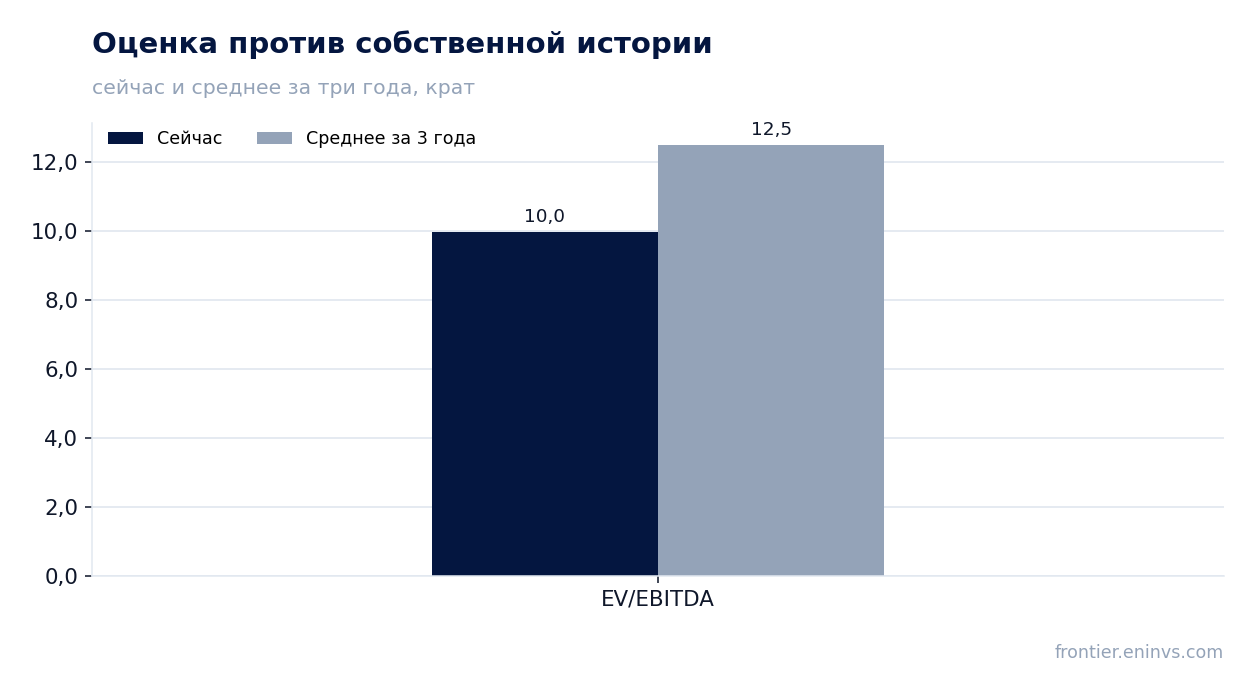
— EV/EBITDA 10,0 ниже собственной трёхлетней средней 12,5 на 20%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 5,08 | 5,14 | +1,4% |
| EBITDA | 1,20 | 1,31 | +9,2% |
| Операционная прибыль | 1,06 | 1,08 | +1,9% |
| Чистая прибыль | 0,84 | 0,82 | -2,6% |
| Операционный денежный поток | 1,16 | 1,01 | -12,4% |
| Капзатраты | 0,06 | -0,09 | -253,6% |
| Рентабельность по EBITDA | 23,6% | 25,5% | +1,9 п.п. |
| Чистая маржа | 16,5% | 15,9% | -0,6 п.п. |
Выручка прибавила лишь 1,4% год к году, и это замедление против 2,9% кварталом ранее
Выручка Infosys за квартал, закончившийся в сентябре 2026 года, составила 5 145 млн долларов – на 1,4% больше, чем годом ранее. Это заметно скромнее, чем 2,9% в предыдущем квартале: рост замедлился. По сравнению с 5 082 млн в июне прибавка за три месяца составила всего 63 млн.
За последние двенадцать месяцев выручка достигла 20 400 млн. Компания наращивает обороты медленно, и квартальные темпы год к году держатся в диапазоне 1,4–2,9% на протяжении последних отчётных периодов. Это говорит о зрелом бизнесе, где основной рост уже позади.
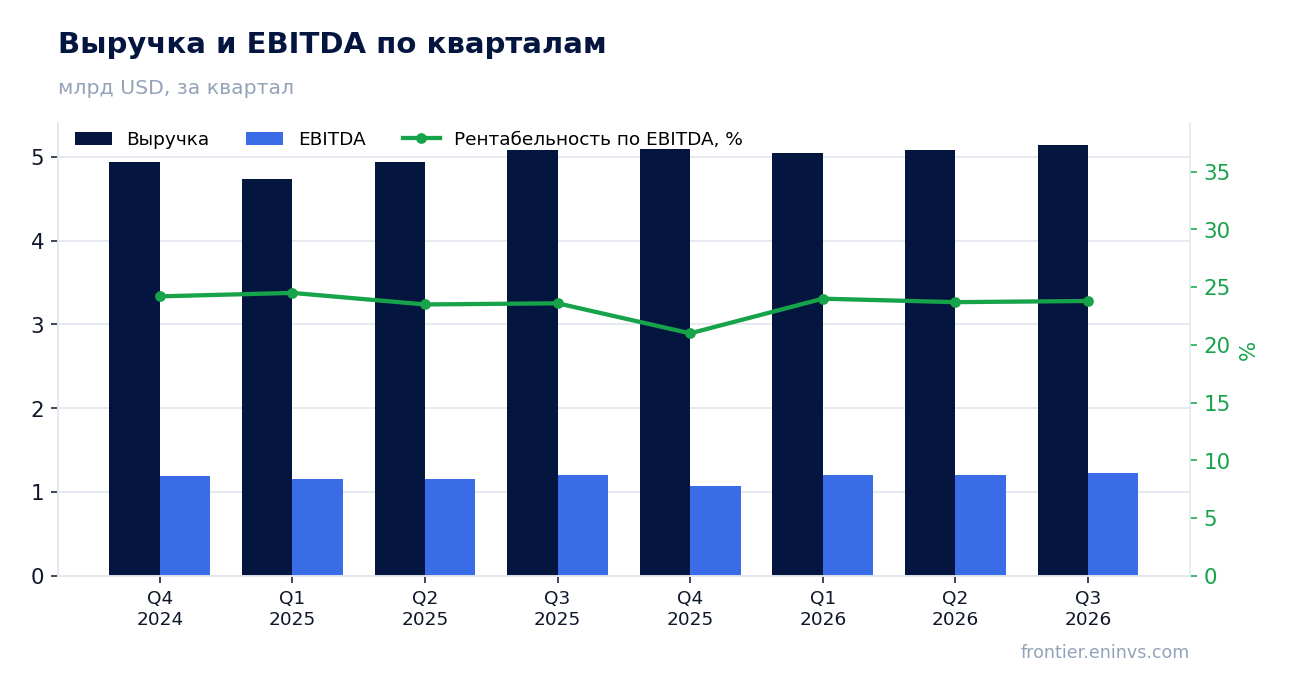
EBITDA выросла на 9,2% при почти плоской выручке, и маржа поднялась до 25,5%
EBITDA за квартал составила 1 227 млн долларов, на 9,2% больше, чем годом ранее. При росте выручки всего на 1,4% такой результат означает, что компания сократила издержки или улучшила структуру расходов. Рентабельность по EBITDA поднялась до 25,5% с 23,6% годом ранее.
Операционная прибыль составила 1 085 млн, и её отношение к выручке – около 21,1%. Рост маржи при слабой выручке – главный позитив отчёта, но устойчивость этого улучшения зависит от того, насколько оно связано с разовыми мерами, а не с фундаментальным снижением затрат.
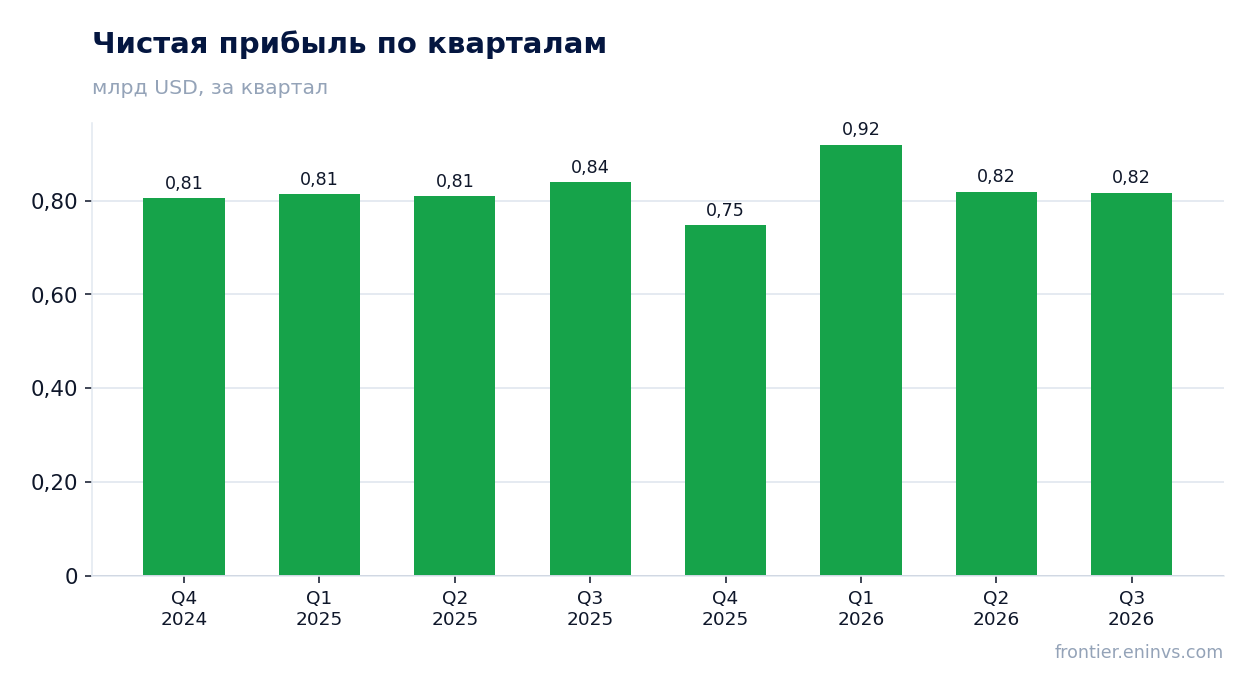
Чистая прибыль снизилась на 2,6% до 817 млн, хотя EBITDA росла
Чистая прибыль за квартал составила 817 млн долларов против 839 млн годом ранее – снижение на 2,6%. Рентабельность по чистой прибыли упала до 15,9% с 16,5%. Расхождение с ростом EBITDA указывает на то, что ниже операционной линии возникли дополнительные расходы – вероятно, финансовые или налоговые.
За последние двенадцать месяцев чистая прибыль составила 3 301 млн. Прибыль на акцию и дивидендная база опираются именно на этот показатель, и его динамика важнее квартальных колебаний. Снижение чистой прибыли при росте EBITDA – сигнал, что не всё улучшение операционной эффективности доходит до акционеров.
Свободный денежный поток за квартал составил 1 100 млн при капитальных затратах 86 млн
Операционный денежный поток за квартал составил 1 014 млн долларов. Капитальные затраты были отрицательными – минус 86 млн, что означает высвобождение средств, а не расход. В результате свободный денежный поток достиг 1 100 млн, что превышает чистую прибыль за квартал.
За последние двенадцать месяцев операционный денежный поток составил 3 949 млн. Бизнес генерирует деньги стабильно, и капитальные затраты невелики относительно выручки. Это поддерживает возможность выплачивать дивиденды и сохранять чистую денежную позицию.
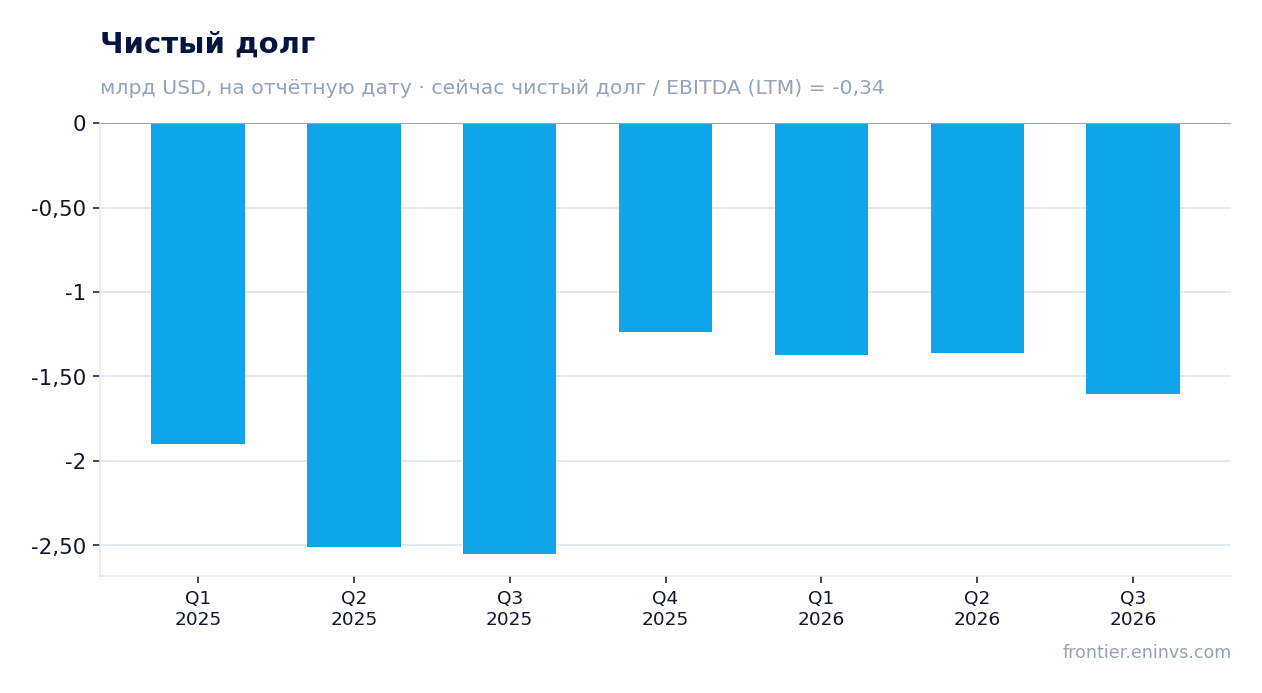
Чистый долг отрицательный – 1 605 млн, отношение к EBITDA LTM минус 0,34
На 30 сентября 2026 года чистый долг Infosys был отрицательным и составлял минус 1 605 млн долларов, то есть денежные средства превышали долговые обязательства. Отношение чистого долга к EBITDA за последние двенадцать месяцев – минус 0,34. Компания не имеет долговой нагрузки.
За квартал чистый долг изменился с минус 1 364 млн на 30 июня до минус 1 605 млн на 30 сентября, то есть денежная подушка выросла на 241 млн. За двенадцать месяцев чистый долг изменился с минус 2 553 млн на 30 сентября 2025 года до минус 1 605 млн, сократившись на 948 млн. Это отражает использование денежных средств, но уровень остаётся комфортным.
Дивидендная доходность 2,1% при выплатах, покрытых прибылью LTM 3 301 млн
Дивидендная доходность Infosys за последние двенадцать месяцев составляет 2,1%. Выплаты опираются на прибыль LTM в 3 301 млн долларов, и коэффициент выплат остаётся умеренным. Компания платит дивиденды стабильно, и отрицательный чистый долг это позволяет.
Наша оценка дивиденда за текущий год исходит из сохранения текущего коэффициента выплат и прибыли LTM. Риск снижения выплат связан с падением чистой прибыли – за квартал она снизилась на 2,6%. Если прибыль продолжит сокращаться, дивиденд может быть пересмотрен, но пока покрытие достаточное.
EV/EBITDA 10,0 ниже собственной трёхлетней средней 12,5 на 20%
Мультипликатор EV/EBITDA за последние двенадцать месяцев составляет 10,0. Это на 20% ниже собственной трёхлетней средней 12,5. Акция торгуется дешевле своей истории, что отчасти отражает слабый рост выручки и снижение чистой прибыли.
P/E LTM равен 14,7, что также выглядит умеренно. По модели портала потенциал роста к справедливой стоимости оценивается в 0%. Это означает, что текущая цена близка к оценке модели, и запас роста ограничен. Для переоценки нужен либо возврат к росту выручки, либо устойчивое повышение маржи.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 48,5 млрд USD |
| P/E (LTM) | 14,7 |
| EV/EBITDA (LTM) | 10,0 |
| P/B | 4,96 |
| Чистый долг / EBITDA | -0,34 |
| Операционный денежный поток (LTM) | 3,95 млрд |
| ROE | 32,8% |
| Дивидендная доходность (12 мес) | 2,1% |
| EV/EBITDA, среднее за 3 года | 12,5 |
Итог
Сильная сторона отчёта – рост EBITDA на 9,2% и маржи до 25,5% при почти плоской выручке, а также стабильный денежный поток и отрицательный чистый долг. Слабая сторона – замедление выручки до 1,4% и падение чистой прибыли на 2,6%. Мультипликатор EV/EBITDA 10,0 ниже собственной трёхлетней средней 12,5, но модель портала не видит потенциала роста. Для держателя главный вопрос – сможет ли компания вернуть рост выручки, а не только экономить на издержках.
Перейти к финансовой карточке компании INFY →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций