ITC: выручка выросла на 3,2%, но прибыль упала на 18,7% – маржа сжалась
Результаты ITC за третий квартал 2026 года показали рост выручки на 3,2% год к году до 201,2 млрд INR, однако чистая прибыль снизилась на 18,7% до 41,7 млрд INR, а EBITDA – на 6,9% до 56,4 млрд INR. Рентабельность по EBITDA сократилась с 34,3% до 30,9%, чистая маржа – с 26,3% до 20,7%. При текущей цене акции выглядят нейтрально: дисконт к собственной истории по EV/EBITDA компенсируется ухудшением маржи и снижением прибыли.
Главные тезисы
— Выручка в третьем квартале 2026 года выросла на 3,2% год к году до 201,2 млрд INR, но это скромнее, чем в предыдущем квартале, когда рост составил 3,2% – ускорение относительно первого квартала 2026 года с его падением на 11,1%
— EBITDA снизилась на 6,9% год к году до 56,4 млрд INR, а её рентабельность упала с 34,3% до 30,9% – давление на издержки усилилось
— Чистая прибыль сократилась на 18,7% год к году до 41,7 млрд INR, чистая маржа упала с 26,3% до 20,7%
— Долговая нагрузка остаётся низкой: чистый долг на 30 сентября 2026 года составил минус 5,9 млрд INR, а соотношение чистого долга к EBITDA за последние 12 месяцев – минус 0,02
— Дивидендная доходность за последние 12 месяцев составляет 5,1%, что выше текущей доходности по многим инструментам, но выплаты зависят от прибыли, которая снижается
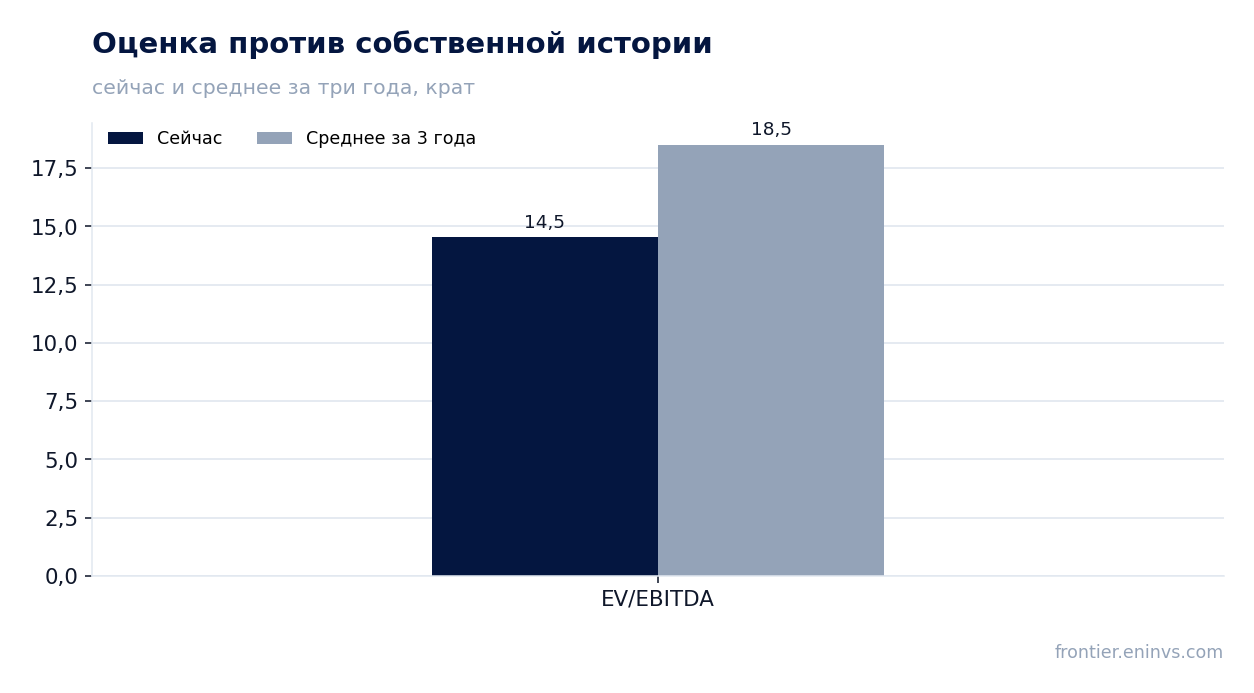
— Оценка по EV/EBITDA за последние 12 месяцев – 14,5, что на 21% ниже собственной трёхлетней средней в 18,5, то есть акция дешевле своей истории
— По модели портала потенциал роста к справедливой стоимости оценивается в минус 20% – акция торгуется выше нашей фундаментальной оценки
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 195 | 201 | +3,2% |
| EBITDA | 66,8 | 62,2 | -6,9% |
| Операционная прибыль | 62,6 | 51,5 | -17,7% |
| Чистая прибыль | 51,3 | 41,7 | -18,7% |
| Рентабельность по EBITDA | 34,3% | 30,9% | -3,4 п.п. |
| Чистая маржа | 26,3% | 20,7% | -5,6 п.п. |
Выручка в третьем квартале 2026 года выросла на 3,2% год к году до 201,2 млрд INR, но это скромнее, чем в предыдущем квартале, когда рост составил 3,2% – ускорение относительно первого квартала 2026 года с его падением на 11,1%
Выручка ITC в третьем квартале 2026 года составила 201,2 млрд INR, что на 3,2% больше, чем годом ранее. Это продолжение восстановления после слабого первого квартала 2026 года, когда выручка упала на 11,1% год к году. Во втором квартале рост уже был положительным – 3,2%, и в третьем квартале он сохранился на том же уровне.
Динамика квартальных продаж показывает, что компания преодолела спад начала года. Однако темпы роста остаются умеренными: последовательное увеличение выручки от квартала к кварталу невелико. Основной вклад в рост, вероятно, внесли ключевые сегменты, но в отсутствие детализации по направлениям в отчёте мы не можем назвать конкретный драйвер.
Для инвестора важнее не сам факт роста, а его качество. Рост выручки на 3,2% при снижении EBITDA и прибыли говорит о том, что дополнительные продажи не приносят пропорциональной отдачи. Это может быть связано с изменением структуры выручки или с ростом затрат, которые не видны в отчёте.
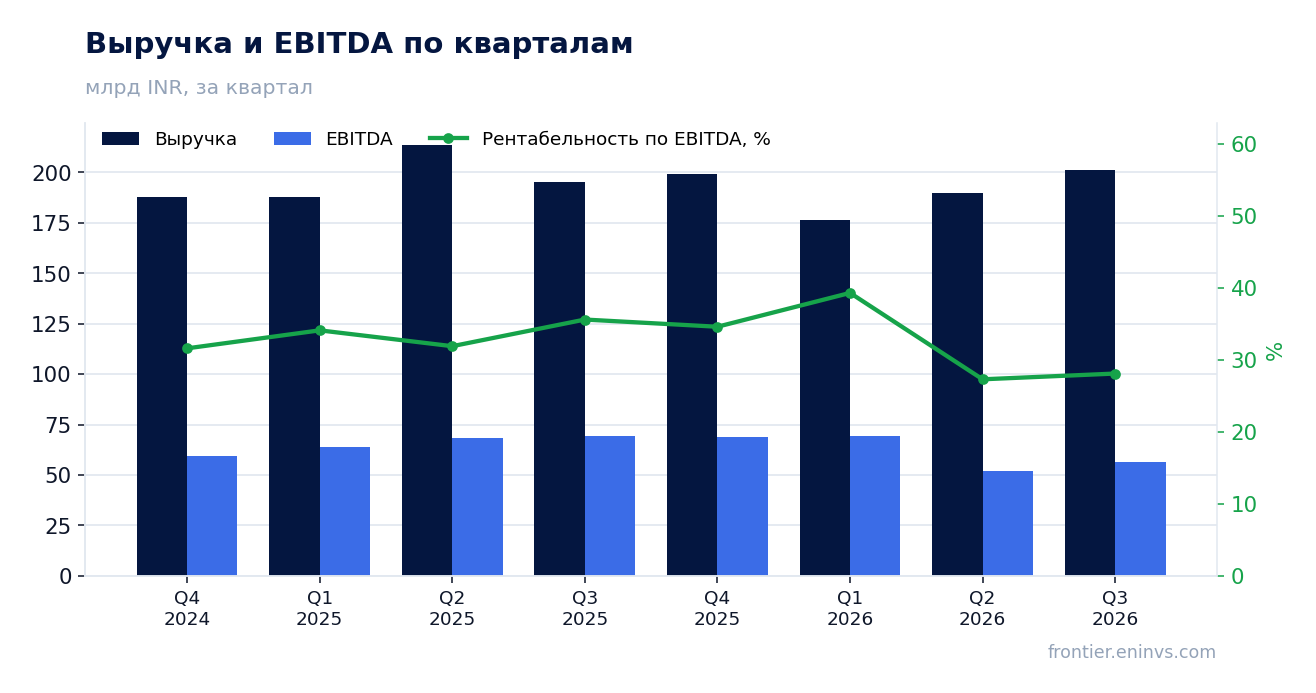
EBITDA снизилась на 6,9% год к году до 56,4 млрд INR, а её рентабельность упала с 34,3% до 30,9% – давление на издержки усилилось
EBITDA в третьем квартале 2026 года составила 56,4 млрд INR, что на 6,9% ниже уровня годичной давности. Рентабельность по EBITDA сократилась на 3,4 процентного пункта – с 34,3% до 30,9%. Это означает, что рост выручки не сопровождался ростом операционной эффективности.
Снижение маржи может быть вызвано несколькими факторами: ростом стоимости сырья, увеличением расходов на персонал или изменением структуры продаж в пользу менее маржинальных товаров. В отчёте нет детализации по статьям затрат, поэтому мы можем лишь констатировать факт сжатия маржи, не называя конкретную причину.
Операционная прибыль также снизилась – до 51,5 млрд INR, что на 17,7% меньше, чем годом ранее. Это падение глубже, чем снижение EBITDA, что указывает на рост амортизации или других операционных расходов. В любом случае, давление на издержки усилилось, и это главный негативный момент отчёта.
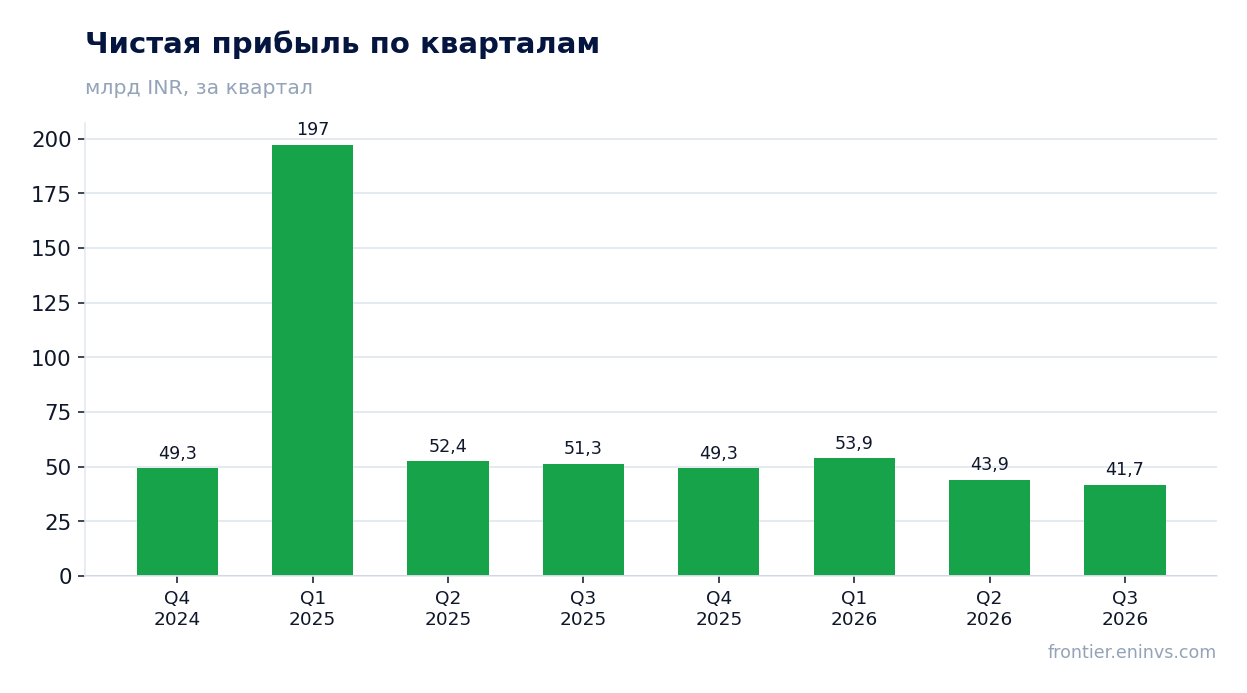
Чистая прибыль сократилась на 18,7% год к году до 41,7 млрд INR, чистая маржа упала с 26,3% до 20,7%
Чистая прибыль в третьем квартале 2026 года составила 41,7 млрд INR, что на 18,7% меньше, чем годом ранее. Чистая маржа упала с 26,3% до 20,7% – снижение на 5,6 процентного пункта. Это гораздо более резкое падение, чем снижение EBITDA, что говорит о влиянии факторов ниже операционной линии.
Одним из таких факторов может быть увеличение процентных расходов или снижение прочих доходов. Однако в предоставленных данных нет информации о процентных расходах или разовых статьях, поэтому мы не можем точно определить, что именно привело к столь сильному падению чистой прибыли.
Важно отметить, что прибыль за последние 12 месяцев (LTM) составила 188,8 млрд INR, но это не отменяет негативной динамики в отчётном квартале. Снижение прибыли на 18,7% – серьёзный сигнал для инвесторов, особенно на фоне роста выручки.
Долговая нагрузка остаётся низкой: чистый долг на 30 сентября 2026 года составил минус 5,9 млрд INR, а соотношение чистого долга к EBITDA за последние 12 месяцев – минус 0,02
Чистый долг ITC на 30 сентября 2026 года составил минус 5,9 млрд INR, то есть компания имеет положительную денежную позицию. За полгода с 31 марта 2026 года чистый долг изменился с 15,4 млрд INR до минус 5,9 млрд INR, снижение на 21,3 млрд INR. Это означает, что компания направила значительные средства на погашение долга или накопила денежные средства.
Соотношение чистого долга к EBITDA за последние 12 месяцев составляет минус 0,02, что подтверждает отсутствие долговой нагрузки. Такой уровень характерен для компаний с сильным балансом и стабильным денежным потоком.
Низкая долговая нагрузка даёт компании гибкость для инвестиций или выплаты дивидендов, но не компенсирует слабые операционные результаты квартала. Для инвестора важно, что финансовое положение остаётся устойчивым, даже если прибыль снижается.
Дивидендная доходность за последние 12 месяцев составляет 5,1%, что выше текущей доходности по многим инструментам, но выплаты зависят от прибыли, которая снижается
Дивидендная доходность ITC за последние 12 месяцев составляет 5,1%. Это привлекательный уровень для инвестора, ориентированного на доход. Однако устойчивость дивиденда зависит от прибыли, которая в третьем квартале 2026 года снизилась на 18,7% год к году.
Компания не раскрывает размер дивиденда за 2026 год, но при сохранении текущей прибыли и коэффициента выплат дивиденд может быть ниже, чем в предыдущие периоды. Наша оценка дивиденда на текущий год будет зависеть от итоговой прибыли и решения совета директоров.
Доходность 5,1% выглядит конкурентоспособно, но инвестор должен учитывать риск снижения выплат, если прибыль продолжит падать. В то же время низкая долговая нагрузка и положительный денежный поток позволяют компании поддерживать дивиденды даже при временном снижении прибыли.
Оценка по EV/EBITDA за последние 12 месяцев – 14,5, что на 21% ниже собственной трёхлетней средней в 18,5, то есть акция дешевле своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 14,5, что на 21% ниже собственной трёхлетней средней в 18,5. Это означает, что акция торгуется дешевле, чем обычно, относительно своей истории. Однако снижение мультипликатора может отражать не только недооценённость, но и ухудшение фундаментальных показателей.
Снижение прибыли и маржи в третьем квартале 2026 года может привести к дальнейшему пересмотру ожиданий инвесторов. Если прибыль продолжит падать, текущий мультипликатор может оказаться не таким уж низким. Важно, что дисконт к истории наблюдается на фоне ухудшения операционных результатов.
Для сравнения, P/E за последние 12 месяцев составляет 18,8, что также может указывать на умеренную оценку. Но без сравнения с историей по P/E мы не можем сделать вывод о его уровне. Основной аргумент в пользу дешевизны – это EV/EBITDA ниже своей средней.
По модели портала потенциал роста к справедливой стоимости оценивается в минус 20% – акция торгуется выше нашей фундаментальной оценки
Согласно нашей фундаментальной модели, справедливая стоимость акции ITC на 20% ниже текущей рыночной цены. Это означает, что, несмотря на дисконт к историческому мультипликатору, наша модель указывает на переоценённость. Модель учитывает рост EBITDA и целевой мультипликатор, и текущие показатели не оправдывают рыночную цену.
Потенциал минус 20% – существенный аргумент против покупки акции на текущем уровне. Однако модель может не учитывать качество баланса и дивидендную доходность, которые поддерживают акцию. Тем не менее, фундаментальная оценка сигнализирует о риске снижения.
Инвестору следует сопоставить этот сигнал с дивидендной доходностью 5,1% и низкой долговой нагрузкой. Если прибыль восстановится, модель может пересмотреть оценку, но пока она указывает на отсутствие запаса роста.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3 548 млрд INR |
| P/E (LTM) | 18,8 |
| EV/EBITDA (LTM) | 14,5 |
| P/B | 4,89 |
| Чистый долг / EBITDA | -0,02 |
| ROE | 23,1% |
| Дивидендная доходность (12 мес) | 5,1% |
| EV/EBITDA, среднее за 3 года | 18,5 |
Итог
Отчёт ITC за третий квартал 2026 года показал смешанную картину: выручка выросла на 3,2%, но прибыль упала на 18,7%, а маржа сжалась. Сильной стороной остаётся низкая долговая нагрузка и дивидендная доходность 5,1%, но слабость операционных результатов и переоценённость по модели портала (минус 20%) перевешивают. Акция торгуется дешевле своей истории по EV/EBITDA, но это не компенсирует ухудшение фундаментальных показателей. Вердикт – нейтральный: аргументы за и против примерно уравновешивают друг друга.
Перейти к финансовой карточке компании ITC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций