JSW Steel: прибыль выросла втрое, но весь рост держится на низкой базе прошлого года
25 числа компания JSW Steel раскрыла результаты за третий квартал 2026 года. Выручка составила 536,97 млрд рупий (+18,9% год к году), EBITDA – 108,53 млрд при марже 20,2% против 4,4% годом ранее, чистая прибыль – 52,79 млрд (+225,3%). С учётом мультипликатора EV/EBITDA 9,8 против собственной трёхлетней средней 12,6 акция выглядит дешевле своей истории, и вердикт – «скорее привлекательна», но главный риск в том, что сравнение идёт с провальным кварталом прошлого года.
Главные тезисы
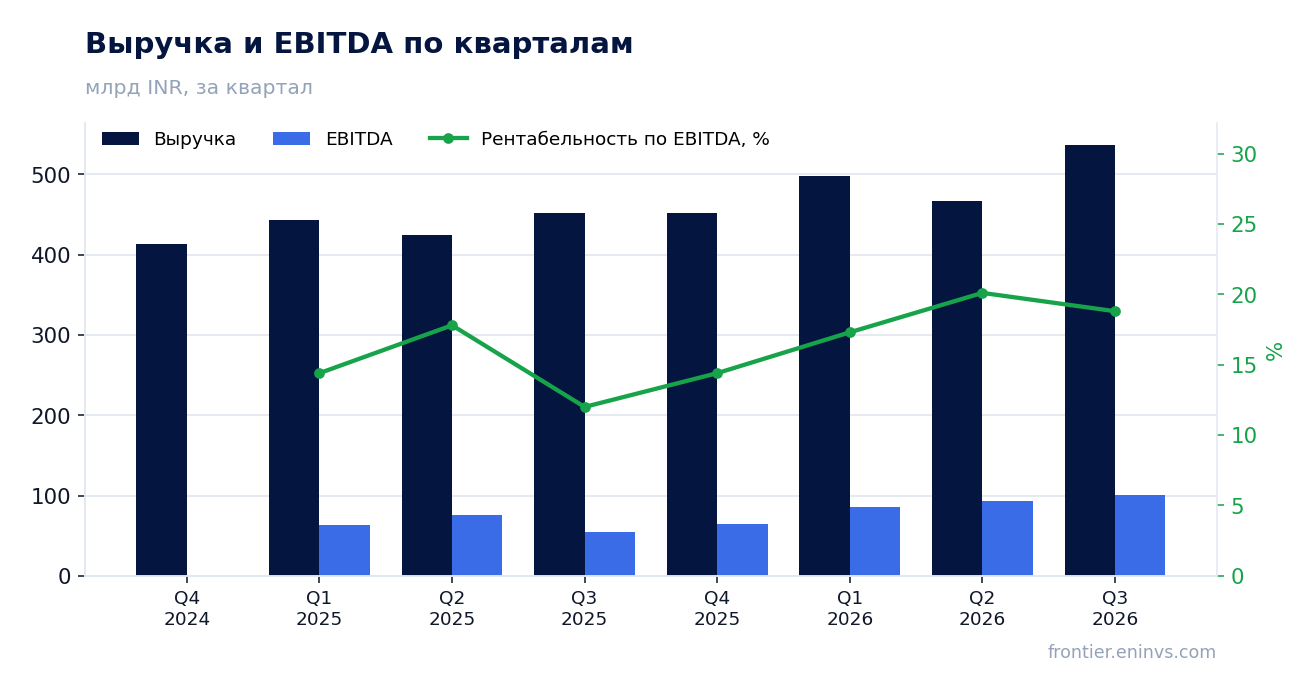
— Выручка выросла на 18,9% год к году, и это ускорение против 9,9% кварталом ранее
— EBITDA-маржа 20,2% против 4,4% годом ранее – восстановление с провальной базы, а не новый уровень
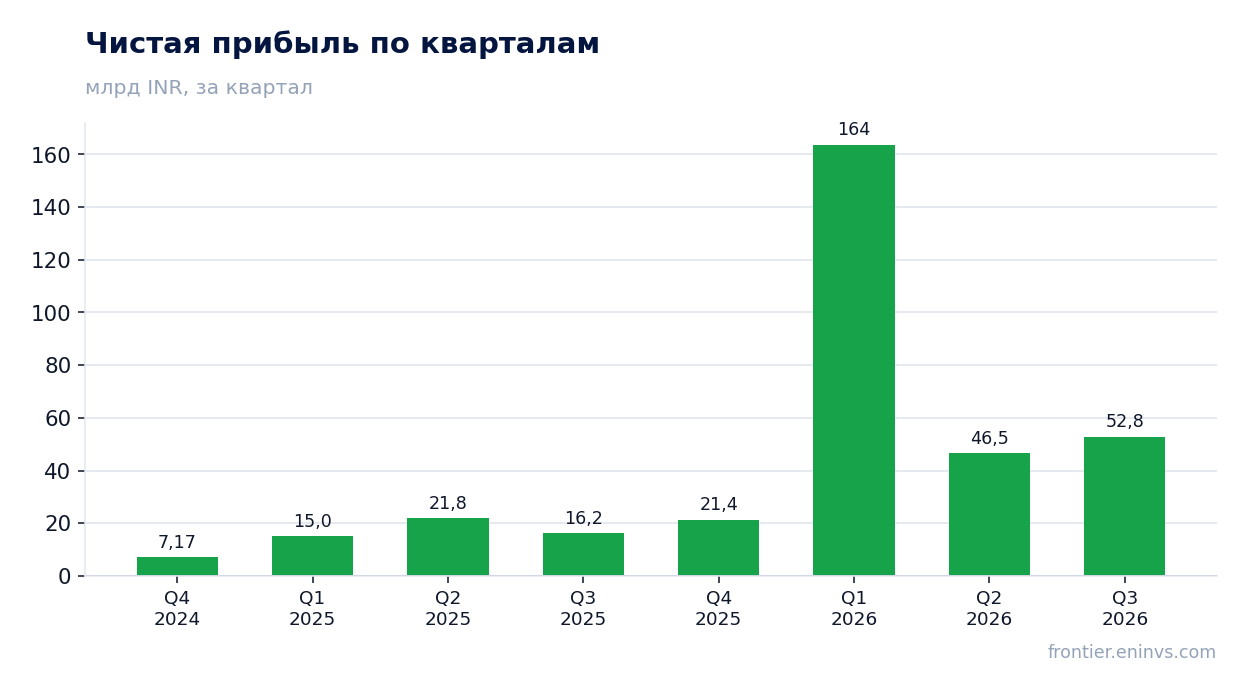
— Чистая прибыль 52,79 млрд рупий выросла втрое, но кварталом ранее в ней было 163,7 млрд разового характера
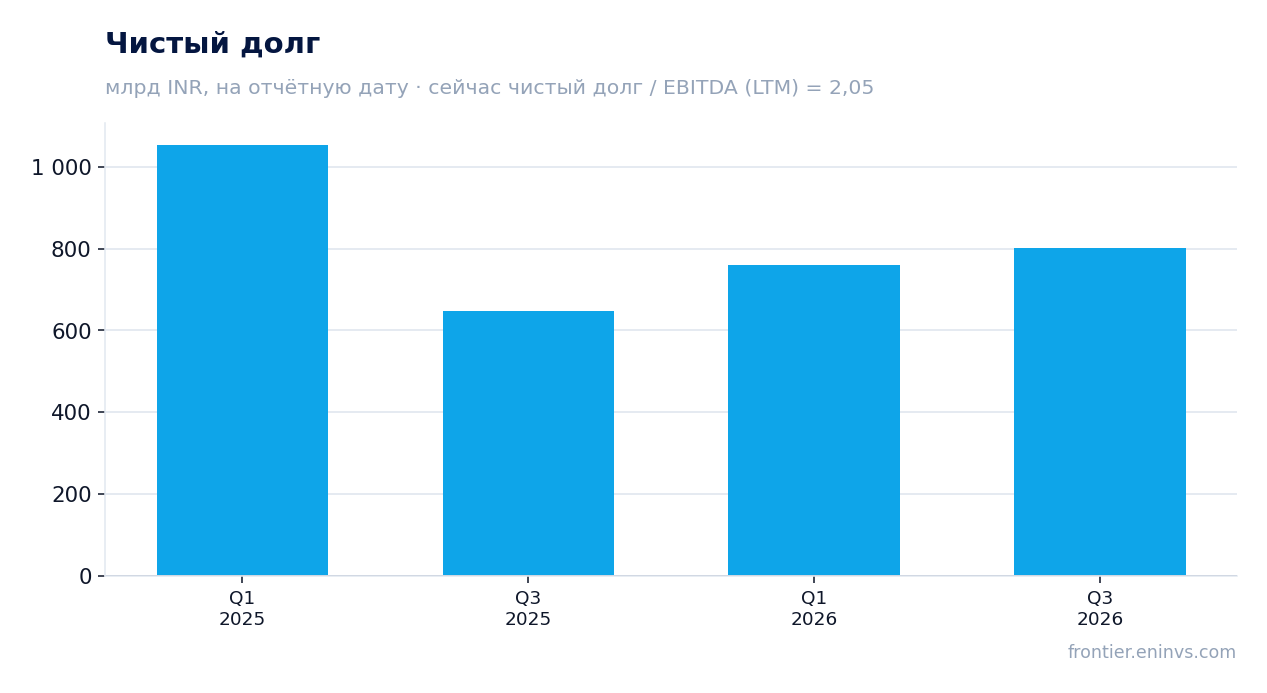
— Долг вырос до 801,3 млрд рупий, а отношение долга к EBITDA LTM составляет 2,05 – умеренная нагрузка
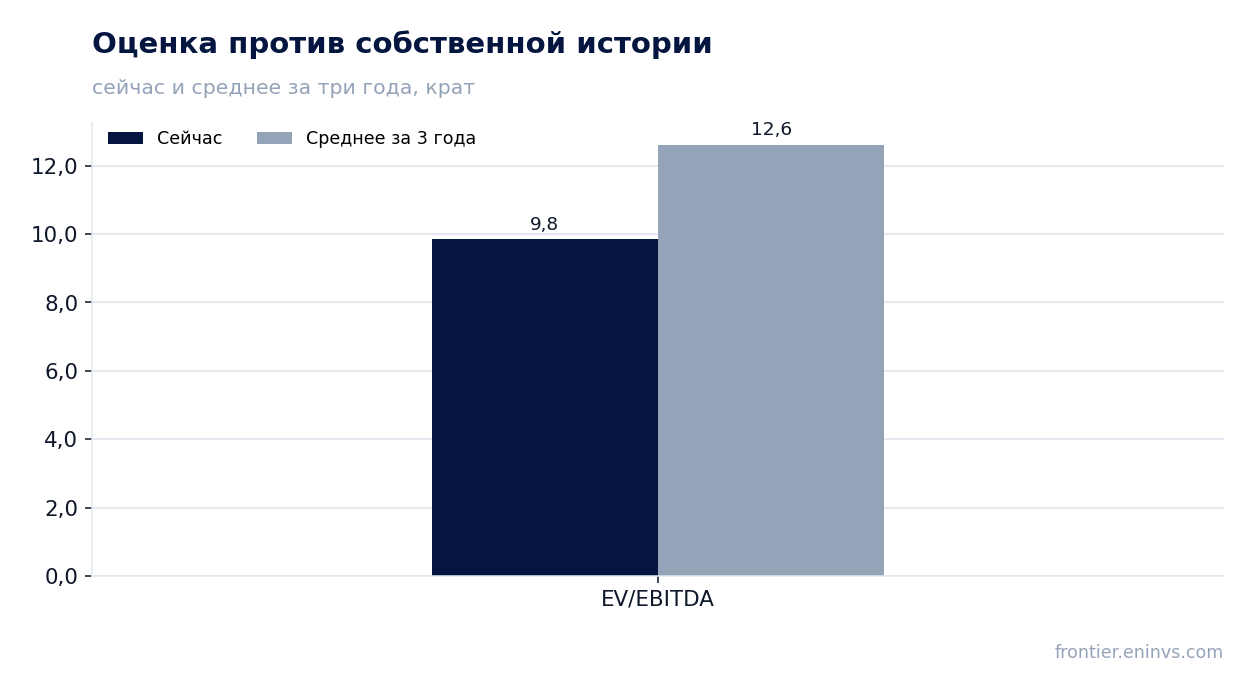
— EV/EBITDA 9,8 ниже собственной трёхлетней средней 12,6 на 22% – акция дешевле своей истории
— Дивидендная доходность 0,57% слишком мала, чтобы быть аргументом в пользу акции
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 452 | 537 | +18,9% |
| EBITDA | 19,8 | 109 | +448,4% |
| Операционная прибыль | 45,6 | 79,2 | +73,6% |
| Чистая прибыль | 16,2 | 52,8 | +225,3% |
| Рентабельность по EBITDA | 4,4% | 20,2% | +15,8 п.п. |
| Чистая маржа | 3,6% | 9,8% | +6,2 п.п. |
Выручка выросла на 18,9% год к году, и это ускорение против 9,9% кварталом ранее
В третьем квартале 2026 года выручка JSW Steel составила 536,97 млрд рупий, что на 18,9% больше, чем годом ранее. Кварталом ранее рост был 9,9%, то есть темп ускорился. Это самый высокий квартальный показатель в доступной истории компании: предыдущий максимум – 497,98 млрд в первом квартале 2026 года.
Ускорение опирается на низкую базу прошлого года: в третьем квартале 2025 года выручка была 451,52 млрд, и тогда год к году она прибавляла лишь 9,3%. Сравнение с провальным кварталом завышает текущий темп, и устойчивость роста будет видна только на фоне более нормальной базы.
Для оценки тренда важен следующий квартал: если выручка удержится выше 500 млрд рупий при сохранении маржи, это подтвердит, что рост не был разовым отскоком.
EBITDA-маржа 20,2% против 4,4% годом ранее – восстановление с провальной базы, а не новый уровень
EBITDA в третьем квартале 2026 года составила 108,53 млрд рупий, а маржа – 20,2%. Годом ранее маржа была всего 4,4%, поэтому рост EBITDA на 448,4% отражает главным образом низкую базу, а не скачок операционной эффективности.
Операционная прибыль составила 79,2 млрд рупий, и разрыв между EBITDA и операционной прибылью – около 29,3 млрд – приходится на амортизацию. Это стабильная величина, которая не меняет картину маржи, но показывает, что до чистой прибыли доходит меньшая часть операционного результата.
Устойчивость маржи на уровне 20% – ключевой вопрос. Если в следующем квартале она удержится, текущая прибыль окажется не разовой; если вернётся к уровням прошлого года, весь рост прибыли окажется эффектом базы.
Чистая прибыль 52,79 млрд рупий выросла втрое, но кварталом ранее в ней было 163,7 млрд разового характера
Чистая прибыль за третий квартал 2026 года составила 52,79 млрд рупий против 16,23 млрд годом ранее, рост на 225,3%. Чистая маржа поднялась до 9,8% с 3,6%. Прибыль выросла сильнее выручки, потому что маржа восстановилась с крайне низкого уровня.
Первый квартал 2026 года показывает, насколько прибыль зависит от разовых факторов: тогда чистая прибыль составила 163,7 млрд рупий при выручке 497,98 млрд, то есть маржа была около 33%. Такой уровень несопоставим с операционной деятельностью и указывает на разовый доход в составе прибыли.
Текущие 52,79 млрд – это возврат к нормальной прибыльности, а не рекорд. Для оценки устойчивости важна прибыль следующих двух кварталов: если она останется в диапазоне 45–55 млрд, годовой результат будет предсказуемым.
Долг вырос до 801,3 млрд рупий, а отношение долга к EBITDA LTM составляет 2,05 – умеренная нагрузка
Чистый долг на 30 сентября 2026 года составил 801,3 млрд рупий. С 31 марта 2026 года он вырос с 760,6 млрд, то есть на 40,7 млрд, а за 12 месяцев – с 647,8 млрд на 30 сентября 2025 года, прибавка 153,5 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 2,05. Это умеренный уровень для металлургической компании: долг покрывается операционной прибылью примерно за два года. Рост абсолютного долга при такой прибыли не создаёт острого давления на финансы.
Процентная нагрузка не раскрыта в фактах, поэтому оценить, сколько прибыли уходит на обслуживание долга, нельзя. Но при EBITDA LTM 390,23 млрд даже заметная ставка не должна съедать существенную часть операционного результата.
EV/EBITDA 9,8 ниже собственной трёхлетней средней 12,6 на 22% – акция дешевле своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев – 9,8, тогда как его собственная трёхлетняя средняя – 12,6. Акция торгуется на 22% ниже своей истории по этому показателю, то есть рынок оценивает текущую прибыль дешевле, чем обычно.
P/E LTM составляет 10,8, а рентабельность собственного капитала – 19,3%. Сочетание невысокого P/E с двузначной ROE указывает на то, что рынок не закладывает в цену устойчивость текущей прибыли: он помнит, что год назад маржа была 4,4%.
Для переоценки нужен сигнал, что маржа 20% – это новый уровень, а не отскок. Если следующий квартал покажет прибыль выше 50 млрд при сохранении маржи, дисконт к собственной истории может сократиться.
Дивидендная доходность 0,57% слишком мала, чтобы быть аргументом в пользу акции
Дивидендная доходность за последние 12 месяцев – 0,57%. При рыночной капитализации 3 081,27 млрд рупий это около 17,5 млрд выплат, что несопоставимо с чистой прибылью LTM 284,39 млрд. Компания направляет на дивиденды малую долю прибыли.
Доходность 0,57% проигрывает даже безрисковой ставке, поэтому дивиденд не может быть причиной для покупки. Основной возврат инвестору здесь зависит от роста прибыли и переоценки мультипликатора, а не от выплат.
Уменьшить выплаты может падение прибыли или рост капитальных затрат: при долге 801,3 млрд рупий компания может предпочесть направить свободные средства на снижение долга. Но при текущей низкой доле выплат дивиденд вряд ли станет заметно меньше.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3 081 млрд INR |
| P/E (LTM) | 10,8 |
| EV/EBITDA (LTM) | 9,8 |
| P/B | 3,08 |
| Чистый долг / EBITDA | 2,05 |
| ROE | 19,3% |
| Дивидендная доходность (12 мес) | 0,6% |
| EV/EBITDA, среднее за 3 года | 12,6 |
Итог
Сильным в отчёте было восстановление выручки до 536,97 млрд рупий и маржи до 20,2% – компания вернулась к нормальной прибыльности после провального квартала. Слабым – то, что весь рост прибыли построен на низкой базе, а кварталом ранее в прибыли было 163,7 млрд разового характера. Долг в 801,3 млрд рупий при отношении к EBITDA 2,05 остаётся умеренным, но растёт. Главный вопрос для держателя – удержится ли маржа 20% в следующем квартале; при мультипликаторе EV/EBITDA 9,8 против собственной средней 12,6 акция выглядит скорее привлекательной, но только если прибыль не откатится.
Перейти к финансовой карточке компании JSWSTEEL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций