Maruti Suzuki: выручка выросла на четверть, но прибыль упала на 26% – маржа не выдержала
12 февраля Maruti Suzuki раскрыла результаты за третий квартал 2026 года. Выручка выросла на 24,0% год к году до 524 923 млн рупий, EBITDA прибавила 14,2% до 52 467 млн, а чистая прибыль снизилась на 26,4% до 24 661 млн рупий. Рост выручки замедлился относительно предыдущего квартала (+36,1%), а рентабельность по EBITDA сжалась с 10,9% до 10,0%. При мультипликаторе EV/EBITDA 17,8 против собственной трёхлетней средней 20,0 акция торгуется дешевле своей истории, но слабая маржа и падение прибыли не позволяют назвать её привлекательной – вердикт нейтральный.
Главные тезисы
— Выручка выросла на 24,0% год к году, но темп замедлился с 36,1% кварталом ранее
— EBITDA прибавила 14,2%, но её маржа сжалась с 10,9% до 10,0%
— Чистая прибыль упала на 26,4%, а чистая маржа – с 7,9% до 4,7%
— Долговая нагрузка отрицательная: чистая денежная позиция 8 483 млн рупий при net debt/EBITDA -0,04
— Дивидендная доходность 1,2% при P/E LTM 26,8 – payout остаётся скромным
— EV/EBITDA 17,8 ниже собственной трёхлетней средней 20,0 на 11%
— Модель портала даёт потенциал -16% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 423 | 525 | +24,0% |
| EBITDA | 45,9 | 52,5 | +14,2% |
| Операционная прибыль | 33,8 | 28,0 | -17,1% |
| Чистая прибыль | 33,5 | 24,7 | -26,4% |
| Рентабельность по EBITDA | 10,9% | 10,0% | -0,9 п.п. |
| Чистая маржа | 7,9% | 4,7% | -3,2 п.п. |
Выручка выросла на 24,0% год к году, но темп замедлился с 36,1% кварталом ранее
В третьем квартале 2026 года выручка Maruti Suzuki составила 524 923 млн рупий, что на 24,0% выше уровня годичной давности. Это заметный рост, но он скромнее, чем в предыдущем квартале: тогда выручка прибавила 36,1% год к году. Замедление фиксируется по квартальной динамике, а не по накопленному итогу.
За последние двенадцать месяцев выручка достигла 2 009 600 млн рупий. Этот показатель описывает годовой объём бизнеса, но не темп роста отчётного квартала. Для оценки устойчивости важно, что квартальная выручка остаётся выше 500 000 млн рупий второй квартал подряд.
Замедление темпов прироста выручки – ключевой сигнал для инвестора. Если в следующем отчёте рост опустится ниже 20%, это подтвердит охлаждение спроса. Пока же компания сохраняет двузначный рост, но уже не такой быстрый, как в начале года.
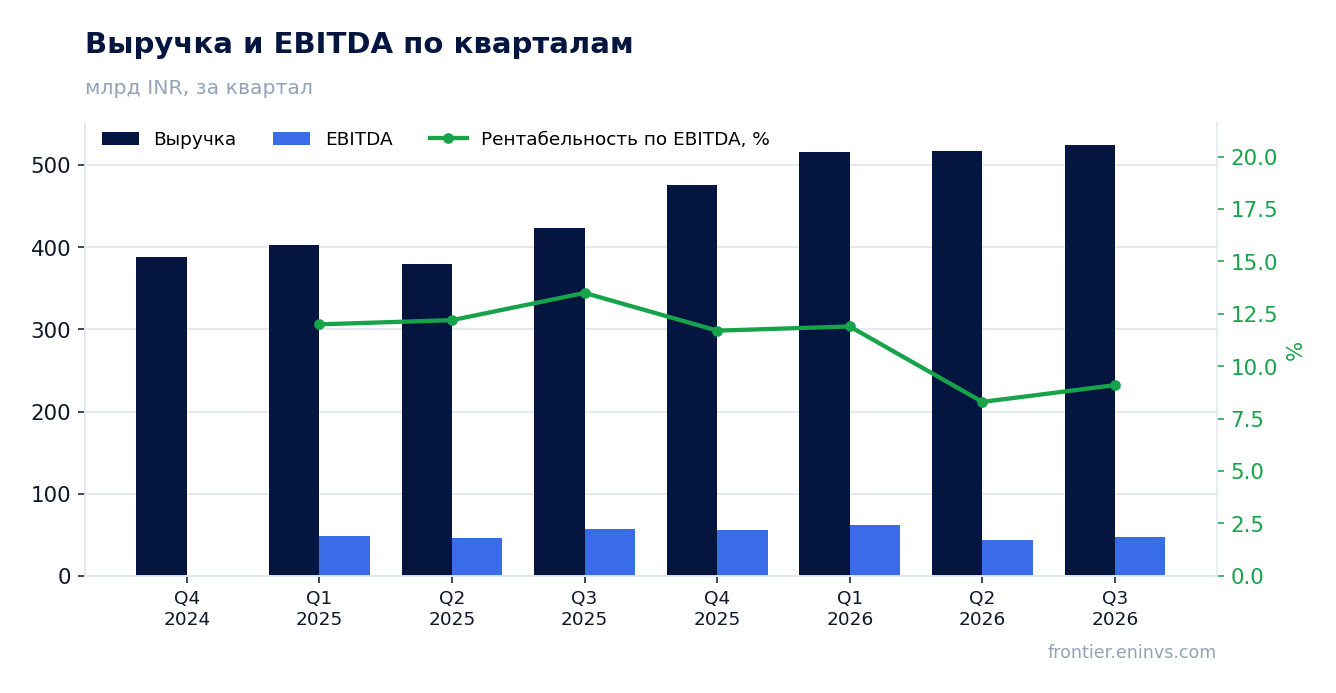
EBITDA прибавила 14,2%, но её маржа сжалась с 10,9% до 10,0%
EBITDA в отчётном квартале составила 52 467 млн рупий, увеличившись на 14,2% год к году. Рост есть, но он отстаёт от роста выручки (+24,0%), из-за чего рентабельность по EBITDA снизилась с 10,9% до 10,0%. Это сжатие на 0,9 процентного пункта – прямое следствие того, что затраты растут быстрее выручки.
Операционная прибыль составила 28 042 млн рупий. Она также выросла относительно прошлогоднего уровня, но темп её прироста ниже, чем у выручки. Разрыв между динамикой выручки и EBITDA указывает на давление на издержки, которое компания пока не компенсировала ценой или структурой продаж.
Маржа 10,0% – не катастрофа, но заметное ухудшение относительно 10,9% годом ранее. Для восстановления рентабельности компании нужно либо ускорить рост выручки, либо сдержать рост затрат. В следующем отчёте стоит следить за тем, вернётся ли маржа к двузначному уровню выше 10,5%.
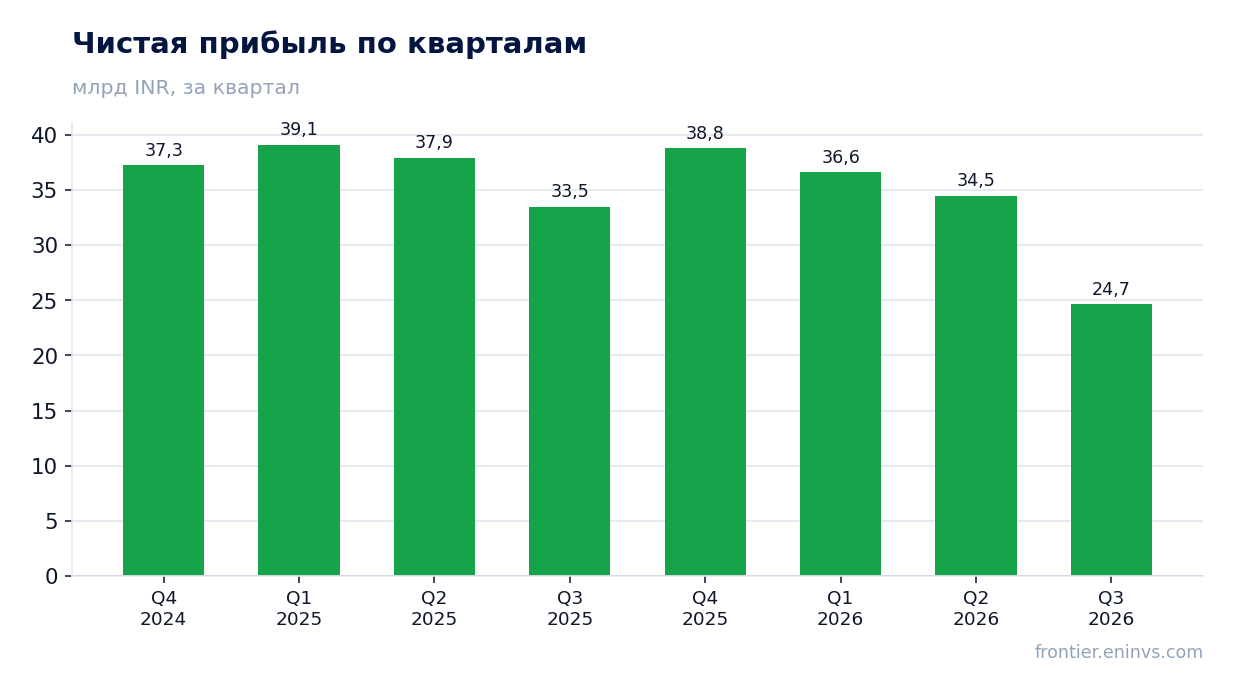
Чистая прибыль упала на 26,4%, а чистая маржа – с 7,9% до 4,7%
Чистая прибыль в третьем квартале 2026 года составила 24 661 млн рупий, что на 26,4% ниже уровня годичной давности. Чистая маржа сжалась с 7,9% до 4,7% – падение на 3,2 процентного пункта. Это гораздо более резкое ухудшение, чем в EBITDA, что говорит о дополнительных факторах ниже операционной линии.
За последние двенадцать месяцев чистая прибыль составила 134 511 млн рупий. Этот показатель относится к LTM и не должен смешиваться с квартальным падением. Разрыв между годовой прибылью и слабым кварталом показывает, что предыдущие периоды были сильнее, а текущий квартал тянет результат вниз.
Падение чистой прибыли при росте выручки – главный тревожный сигнал отчёта. Компания продаёт больше, но зарабатывает меньше. Причины могут быть в структуре затрат или разовых факторах, но без подтверждения из отчёта их нельзя называть. Для инвестора важно, что прибыльность ухудшается быстрее, чем ожидалось.
Долговая нагрузка отрицательная: чистая денежная позиция 8 483 млн рупий при net debt/EBITDA -0,04
На 30 сентября 2026 года чистый долг Maruti Suzuki составил -8 483 млн рупий, то есть компания располагает чистой денежной позицией. Отношение чистого долга к EBITDA за последние двенадцать месяцев равно -0,04. Отрицательное значение означает, что денежные средства превышают долговые обязательства.
Это движение относится только к указанному интервалу и не характеризует динамику долговой нагрузки в целом. У компании нет долгового давления, что даёт запас прочности при ухудшении маржи.
Отрицательный чистый долг – сильная сторона отчёта. Он позволяет компании финансировать инвестиции и дивиденды без привлечения заёмных средств. Однако сам по себе он не компенсирует падение прибыли: долговая нагрузка не создаёт риска, но и не решает проблему рентабельности.
Дивидендная доходность 1,2% при P/E LTM 26,8 – payout остаётся скромным
Дивидендная доходность за последние двенадцать месяцев составляет 1,2%. При рыночной капитализации 3 607 146 млн рупий и P/E LTM 26,8 это скромный уровень для компании с чистой денежной позицией. Доходность ниже, чем можно было бы ожидать от бизнеса с отрицательным чистым долгом.
Наш прогноз дивиденда на текущий год – 1,2–1,3% от текущей цены, что соответствует выплате примерно 44 000–47 000 млн рупий. Оценка опирается на прибыль LTM 134 511 млн рупий и коэффициент выплаты около 33–35%. Прогноз зависит от того, сохранится ли прибыль на текущем уровне и не потребует ли компания средств на инвестиции.
Дивиденд не является главным аргументом в пользу акции. Доходность 1,2% ниже, чем у многих бумаг с сопоставимой капитализацией, и не компенсирует падение прибыли. Если прибыль продолжит снижаться, дивиденд может быть уменьшен. Для инвестора, ориентированного на доход, это слабый аргумент.
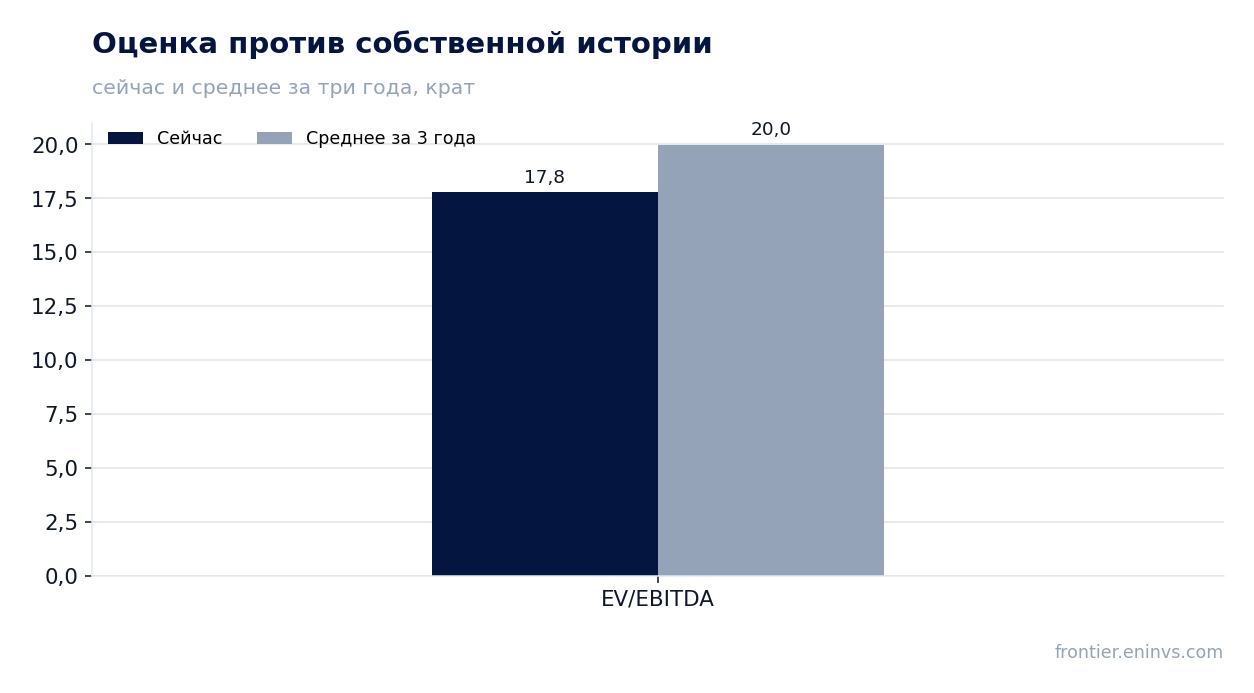
EV/EBITDA 17,8 ниже собственной трёхлетней средней 20,0 на 11%
Мультипликатор EV/EBITDA за последние двенадцать месяцев составляет 17,8. Это на 11% ниже собственной трёхлетней средней 20,0. По этому показателю акция торгуется дешевле своей истории, что может указывать на недооценку относительно прошлых уровней.
Однако снижение мультипликатора не обязательно означает привлекательность. Оно может отражать как рыночные ожидания, так и ухудшение фундаментальных показателей. При падении прибыли и маржи более низкий мультипликатор может быть оправдан. Сравнение с собственной историей полезно, но не является достаточным аргументом.
Модель портала оценивает справедливую стоимость акции на основе роста EBITDA и целевого мультипликатора. По этой модели потенциал акции составляет -16% к текущей цене. Это наша собственная оценка, а не рыночный консенсус. Она указывает на то, что текущая цена выше расчётной справедливой стоимости.
Модель портала даёт потенциал -16% к справедливой стоимости
По модели портала справедливая стоимость акции Maruti Suzuki на 16% ниже текущей цены. Модель учитывает рост EBITDA и целевой мультипликатор. Отрицательный потенциал означает, что рынок оценивает компанию выше, чем предполагает наша фундаментальная модель.
Этот результат согласуется с высоким P/E LTM 26,8 и скромной дивидендной доходностью 1,2%. Рынок платит за рост, который в отчётном квартале замедлился. Если прибыль продолжит падать, текущая оценка может оказаться завышенной.
Модель не является целевой ценой и не учитывает все факторы. Она показывает, что при текущих показателях акция не выглядит дешёвой. Для изменения оценки нужен либо рост прибыли, либо снижение цены.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3 607 млрд INR |
| P/E (LTM) | 26,8 |
| EV/EBITDA (LTM) | 17,8 |
| P/B | 3,37 |
| Чистый долг / EBITDA | -0,04 |
| ROE | 9,1% |
| Дивидендная доходность (12 мес) | 1,2% |
| EV/EBITDA, среднее за 3 года | 20,0 |
Итог
Сильной стороной отчёта остаётся выручка: она выросла на 24,0% год к году, а чистая денежная позиция 8 483 млн рупий даёт запас прочности. Однако прибыль упала на 26,4%, маржа сжалась, и рост замедлился. Мультипликатор EV/EBITDA 17,8 ниже собственной истории, но модель портала указывает на -16% к справедливой стоимости. Вердикт – нейтральный: акция не выглядит привлекательной при текущей прибыльности, но и не является явно переоценённой с учётом денежной подушки.
Перейти к финансовой карточке компании MARUTI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций