Persistent Systems: выручка ускорилась до 30,3%, но прибыль упала на четверть – маржа не выдержала роста
В отчёте за третий квартал 2026 года Persistent Systems показала выручку 46 639,04 млн рупий, что на 30,3% больше, чем годом ранее, – рост ускорился по сравнению с 29,1% кварталом ранее. Однако EBITDA сократилась на 2,8% до 6 579,26 млн рупий, а чистая прибыль – на 25,4% до 3 515,14 млн рупий: маржа EBITDA сжалась с 18,9% до 14,1%, чистая – с 13,2% до 7,5%. При мультипликаторе EV/EBITDA 31,4 против собственной трёхлетней средней 38,2 акция дешевле своей истории, но падение прибыли и оценка модели портала с потенциалом -4% не дают оснований считать её привлекательной – вердикт нейтральный.
Главные тезисы
— Выручка выросла на 30,3% год к году, и рост ускорился с 29,1% кварталом ранее
— EBITDA сократилась на 2,8%, а её маржа сжалась с 18,9% до 14,1% – расходы растут быстрее выручки
— Чистая прибыль упала на 25,4% до 3 515,14 млн рупий, и чистая маржа снизилась с 13,2% до 7,5%
— За последние 12 месяцев чистая прибыль составила 18 032,7 млн рупий при выручке 168 000,0 млн рупий
— EV/EBITDA 31,4 ниже собственной трёхлетней средней 38,2 на 18% – акция дешевле своей истории
— Модель портала оценивает потенциал акции к справедливой стоимости в -4%
— Дивидендная доходность за последние 12 месяцев составляет 0,70% – выплата скромная на фоне прибыли
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 35,8 | 46,6 | +30,3% |
| EBITDA | 6,77 | 6,58 | -2,8% |
| Операционная прибыль | 5,83 | 4,67 | -19,9% |
| Чистая прибыль | 4,71 | 3,52 | -25,4% |
| Операционный денежный поток | 5,39 | — | — |
| Капзатраты | 0,61 | — | — |
| Рентабельность по EBITDA | 18,9% | 14,1% | -4,8 п.п. |
| Чистая маржа | 13,2% | 7,5% | -5,7 п.п. |
Выручка выросла на 30,3% год к году, и рост ускорился с 29,1% кварталом ранее
В третьем квартале 2026 года выручка Persistent Systems составила 46 639,04 млн рупий, что на 30,3% больше, чем за тот же квартал годом ранее. Это ускорение по сравнению с ростом на 29,1% в предыдущем квартале: компания наращивает обороты второй квартал подряд.
Рост выручки ускоряется на протяжении всего года: в первом квартале 2026 года он составлял 29,1%, во втором – 30,3%. Для компании, чья выручка за последние 12 месяцев достигла 168 000,0 млн рупий, такой темп означает, что спрос на её услуги остаётся сильным.
Однако ускорение выручки не сопровождается ростом прибыли: EBITDA и чистая прибыль в отчётном квартале снизились. Это указывает на то, что расходы растут быстрее доходов, и рост оборота пока не конвертируется в прибыль.
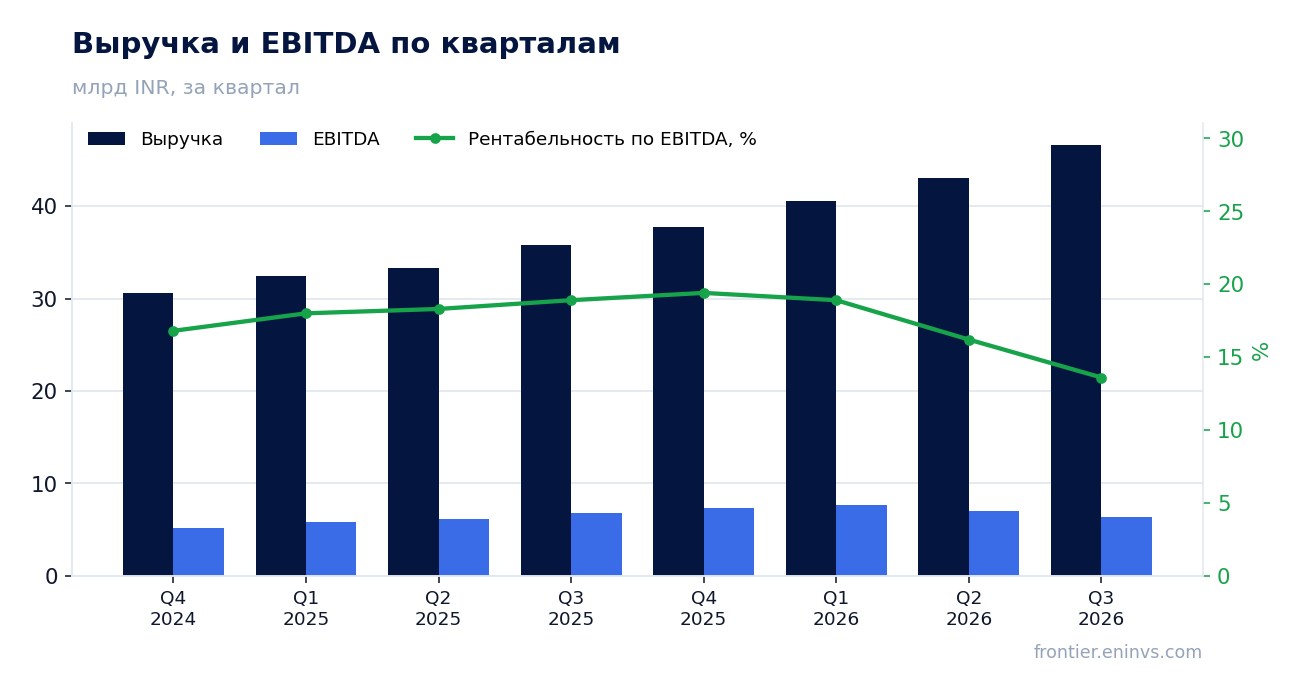
EBITDA сократилась на 2,8%, а её маржа сжалась с 18,9% до 14,1% – расходы растут быстрее выручки
EBITDA в третьем квартале 2026 года составила 6 579,26 млн рупий, что на 2,8% меньше, чем годом ранее. При росте выручки на 30,3% это означает, что операционные расходы увеличивались значительно быстрее доходов.
Маржа EBITDA сжалась с 18,9% до 14,1%. Снижение на 4,8 процентного пункта – существенное для компании, чья выручка растёт двузначными темпами. Операционная прибыль также снизилась: до 4 668,08 млн рупий с 5 827,04 млн рупий годом ранее.
Сжатие маржи может быть связано с изменением структуры выручки или ростом затрат на персонал и подрядчиков, однако в предоставленных данных причины не раскрываются. Для инвесторов важно, что рост выручки не транслируется в рост EBITDA – это ключевой риск текущего отчёта.
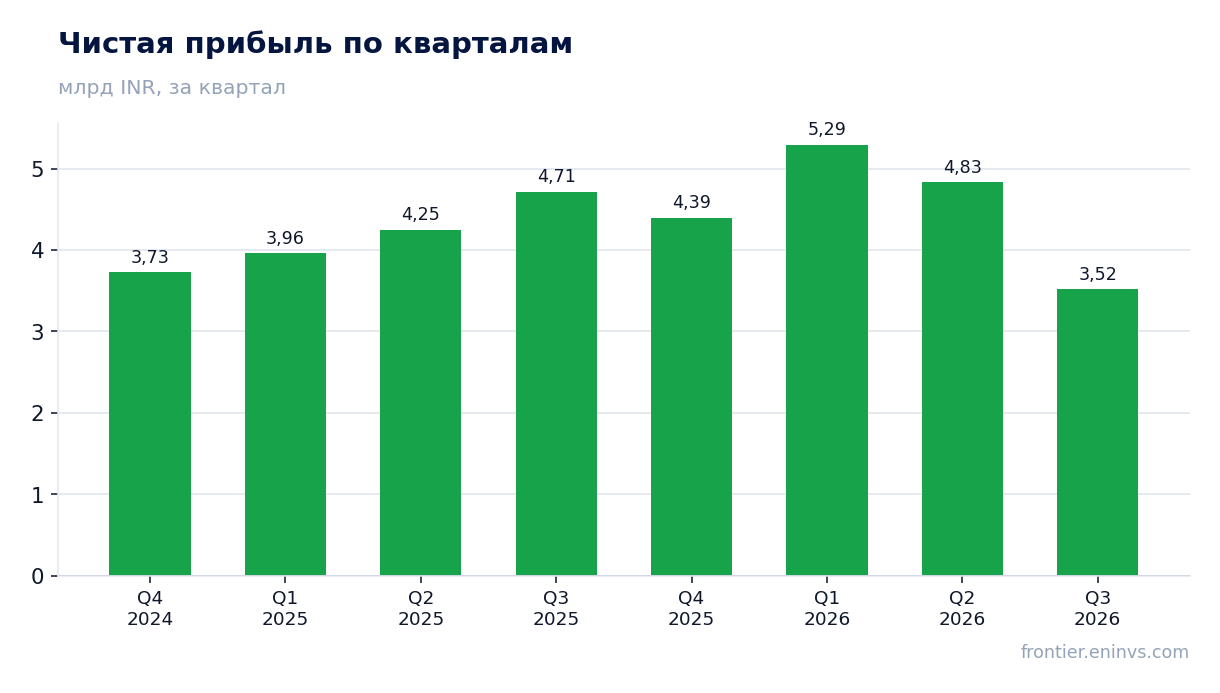
Чистая прибыль упала на 25,4% до 3 515,14 млн рупий, и чистая маржа снизилась с 13,2% до 7,5%
Чистая прибыль в третьем квартале 2026 года составила 3 515,14 млн рупий, что на 25,4% меньше, чем годом ранее. Падение прибыли глубже снижения EBITDA, что указывает на рост расходов ниже операционной линии – возможно, процентных или налоговых.
Чистая маржа снизилась с 13,2% до 7,5%. Это самое низкое значение за последние кварталы: в первом квартале 2026 года чистая прибыль составляла 5 292,6 млн рупий, во втором – 4 830,43 млн рупий, и в третьем она продолжила снижаться.
Снижение чистой прибыли при росте выручки – тревожный сигнал. Если компания не сможет восстановить контроль над расходами, давление на прибыль сохранится, и текущая оценка акции может оказаться не столь низкой, как кажется по мультипликатору EV/EBITDA.
За последние 12 месяцев чистая прибыль составила 18 032,7 млн рупий при выручке 168 000,0 млн рупий
За последние 12 месяцев, закончившиеся 30 сентября 2026 года, выручка Persistent Systems составила 168 000,0 млн рупий, а чистая прибыль – 18 032,7 млн рупий. Эти показатели отражают совокупный результат четырёх кварталов и не должны напрямую сопоставляться с темпами роста отчётного квартала.
Рентабельность по чистой прибыли за последние 12 месяцев составляет около 10,7%. Это ниже, чем в отчётном квартале годом ранее, что подтверждает тенденцию к снижению прибыльности.
Годовая прибыль в 18 032,7 млн рупий служит базой для оценки P/E LTM на уровне 50,2. Такой мультипликатор предполагает, что рынок ожидает восстановления прибыли, несмотря на текущее снижение.
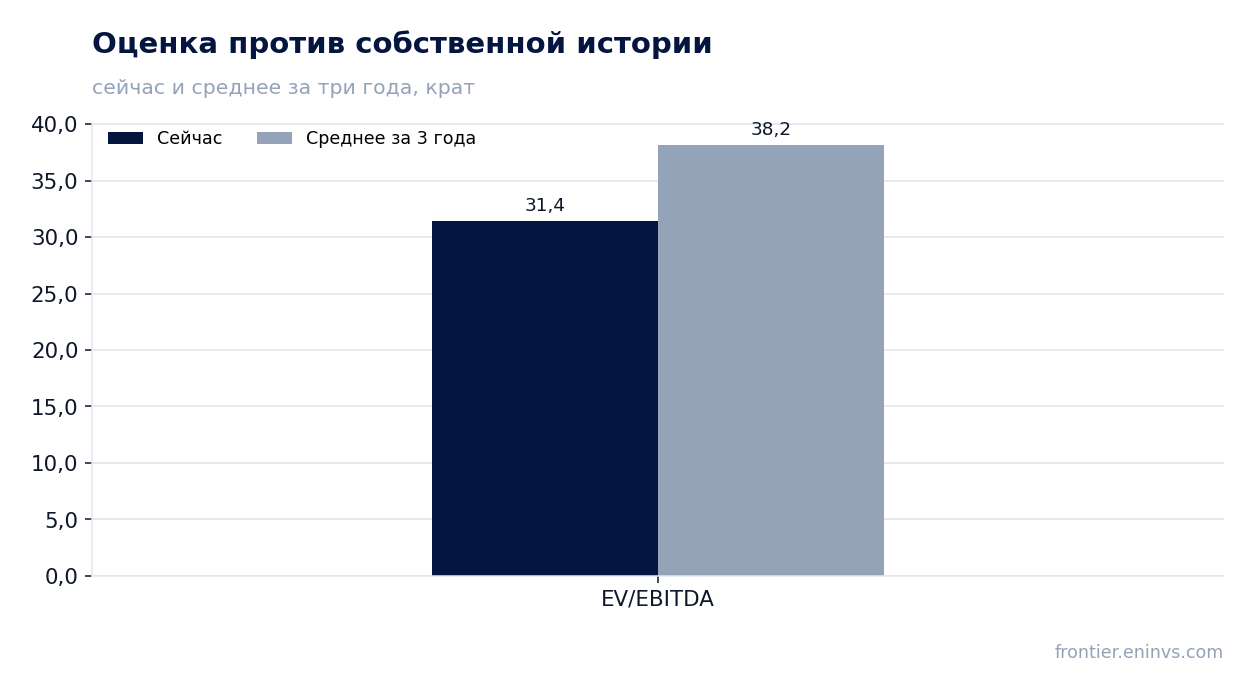
EV/EBITDA 31,4 ниже собственной трёхлетней средней 38,2 на 18% – акция дешевле своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 31,4, что на 18% ниже собственной трёхлетней средней 38,2. По этому показателю акция торгуется дешевле, чем в среднем за последние три года.
Однако снижение мультипликатора может отражать не только удешевление акции, но и падение EBITDA: если прибыль продолжит снижаться, знаменатель мультипликатора уменьшится, и текущая оценка окажется не такой низкой. P/E LTM на уровне 50,2 выглядит высоким для компании с падающей прибылью.
Сравнение с собственной историей показывает, что рынок уже заложил некоторое снижение оценки, но не обязательно в полной мере. Для окончательного вывода важно, восстановится ли маржа в следующих кварталах.
Модель портала оценивает потенциал акции к справедливой стоимости в -4%
По модели портала, фундаментальная стоимость акции с учётом роста EBITDA и целевого мультипликатора даёт потенциал -4% к текущей рыночной цене. Это означает, что акция торгуется немного выше своей справедливой стоимости по нашей модели.
Оценка модели портала не является рыночным консенсусом или целевой ценой – это собственный расчёт, основанный на текущих показателях. Отрицательный потенциал указывает на то, что текущая цена не оставляет запаса для роста.
В сочетании с падением прибыли и сжатием маржи модель портала подтверждает, что акция не выглядит привлекательной для покупки на текущих уровнях, несмотря на снижение мультипликатора относительно истории.
Дивидендная доходность за последние 12 месяцев составляет 0,70% – выплата скромная на фоне прибыли
Дивидендная доходность за последние 12 месяцев составляет 0,70%. Это скромный уровень, который не компенсирует риск падения прибыли и не создаёт существенной поддержки для акции.
При чистой прибыли за последние 12 месяцев в 18 032,7 млн рупий и рыночной капитализации 905 804,125 млн рупий дивидендные выплаты выглядят незначительными. Компания предпочитает направлять прибыль на развитие, а не на выплаты акционерам.
Для инвесторов, ориентированных на доход, акция Persistent Systems не представляет интереса: доходность 0,70% значительно ниже безрисковых ставок. Дивидендный фактор не меняет нейтрального вердикта.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 906 млрд INR |
| P/E (LTM) | 50,2 |
| EV/EBITDA (LTM) | 31,4 |
| P/B | 11,56 |
| ROE | 16,5% |
| Дивидендная доходность (12 мес) | 0,7% |
| EV/EBITDA, среднее за 3 года | 38,2 |
Итог
Сильная сторона отчёта – ускорение роста выручки до 30,3% год к году, что свидетельствует о спросе на услуги компании. Однако этот рост не конвертируется в прибыль: EBITDA сократилась на 2,8%, чистая прибыль – на 25,4%, а маржа сжалась. Снижение мультипликатора EV/EBITDA до 31,4 против трёхлетней средней 38,2 делает акцию дешевле её истории, но модель портала указывает на потенциал -4%, а дивидендная доходность 0,70% не привлекательна. Вердикт – нейтральный: аргументы за снижение оценки и за рост выручки уравновешивают друг друга, но для улучшения вердикта необходимо восстановление маржи.
Перейти к финансовой карточке компании PERSISTENT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций