State Bank of India: прибыль выросла на 20%, но чистый процентный доход упал на четверть
Результаты за третий квартал 2026 года State Bank of India показала 12 февраля: чистая прибыль достигла 253,6 млрд рупий, на 20,0% выше уровня годичной давности, при чистом процентном доходе 706,0 млрд рупий. Процентный доход сократился на 22,8% год к году после роста на 10,2% кварталом ранее – это замедление, и прибыль держится не на нём. При мультипликаторе P/E за последние 12 месяцев 10,3 и рентабельности капитала 15,7% бумага выглядит скорее привлекательной, но рост прибыли без роста процентного дохода требует объяснения.
Главные тезисы
— Чистая прибыль выросла на 20,0% год к году до 253,6 млрд рупий при падении чистого процентного дохода на 22,8%
— Процентный доход сократился на 22,8% после роста на 10,2% кварталом ранее – это замедление, а не разворот тренда
— Прибыль за последние 12 месяцев составила 904,3 млрд рупий при процентном доходе 3 700,0 млрд рупий
— Рентабельность капитала 15,7% при P/E 10,3 – прибыль окупает цену акции за десять лет
— Дивидендная доходность 1,7% скромна для банка с такой рентабельностью и не покрывает даже ставку по депозитам
— По модели портала справедливая стоимость акции на 11% выше текущей цены
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Чистая прибыль | 211 | 254 | +20,0% |
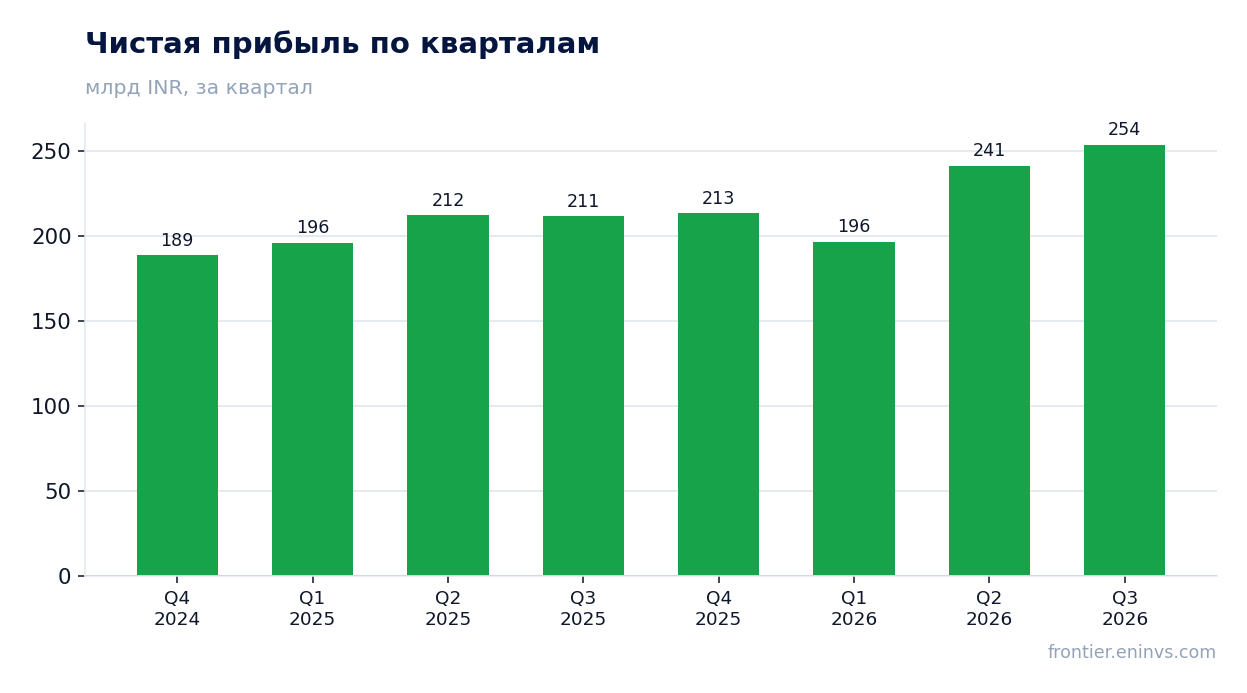
Чистая прибыль выросла на 20,0% год к году до 253,6 млрд рупий при падении чистого процентного дохода на 22,8%
В третьем квартале 2026 года чистая прибыль составила 253,6 млрд рупий, на 20,0% больше, чем годом ранее. Это лучший квартальный результат в доступной истории: кварталом ранее было 241,1 млрд, год назад – 211,4 млрд.
Чистый процентный доход за тот же квартал – 706,0 млрд рупий, на 22,8% меньше, чем годом ранее. Процентный доход сократился сильнее, чем выросла прибыль, значит рост прибыли обеспечен не кредитным бизнесом.
Прибыль выросла при падающем процентном доходе – это главное противоречие отчёта. Без раскрытия структуры доходов нельзя сказать, что именно компенсировало падение: комиссии, разовые статьи или снижение расходов. Но именно от ответа на этот вопрос зависит, устойчив ли рост прибыли.
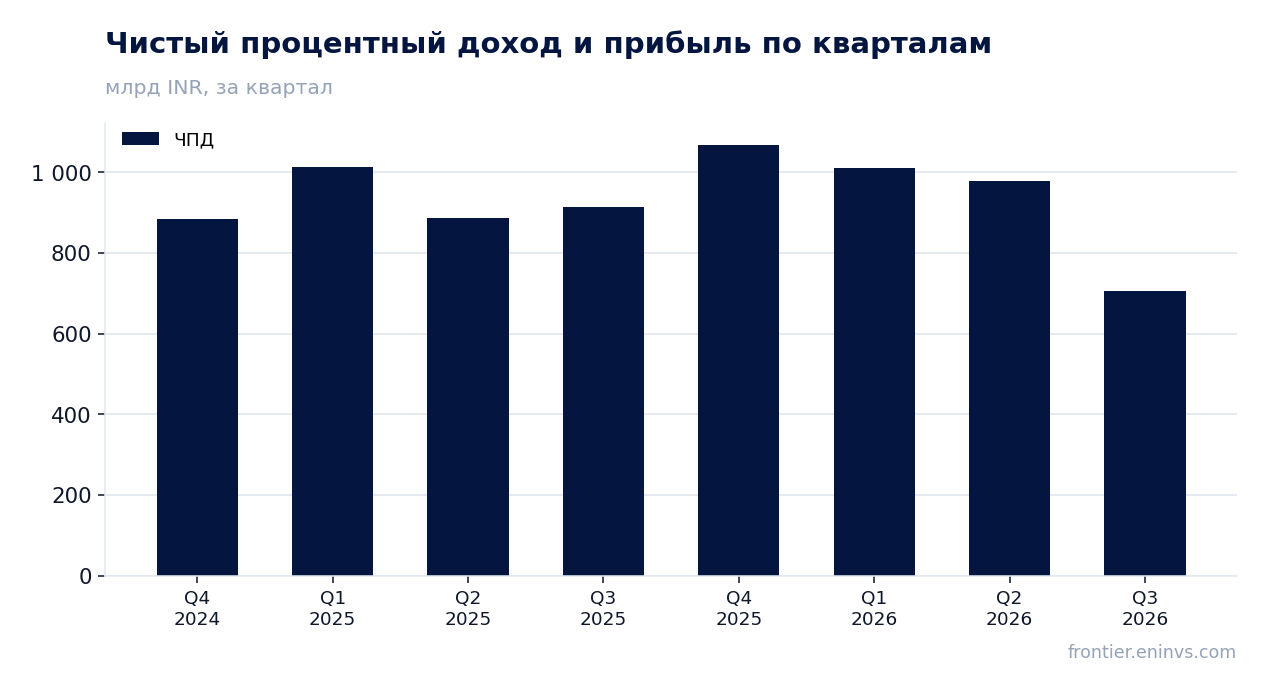
Процентный доход сократился на 22,8% после роста на 10,2% кварталом ранее – это замедление, а не разворот тренда
Динамика процентного дохода резко развернулась: во втором квартале 2026 года он рос на 10,2% год к году, в третьем – упал на 22,8%. Это замедление, и оно самое резкое в доступной истории квартальных сравнений.
Кварталом ранее чистый процентный доход составлял 978,1 млрд рупий, теперь – 706,0 млрд. Падение на 272,1 млрд за один квартал – это не сезонное колебание, а смена режима.
Для банка чистый процентный доход – основной источник прибыли. Его сокращение на четверть при росте прибыли означает, что прибыль держится на статьях, которые в следующем квартале могут не повториться.
Прибыль за последние 12 месяцев составила 904,3 млрд рупий при процентном доходе 3 700,0 млрд рупий
За последние 12 месяцев чистая прибыль составила 904,3 млрд рупий, чистый процентный доход – 3 700,0 млрд рупий. Это база для мультипликатора P/E 10,3 и рентабельности капитала 15,7%.
Прибыль последних 12 месяцев выше квартальной в 3,6 раза – квартальный результат не аномалия, а часть устойчивого годового потока. Но годовая база включает кварталы с сильным процентным доходом, которые уже не повторяются.
Рентабельность капитала 15,7% при P/E 10,3 означает, что рынок оценивает банк ниже балансовой стоимости. Это типично для банков с неопределённой динамикой процентного дохода, и текущий отчёт такую неопределённость усиливает.
Рентабельность капитала 15,7% при P/E 10,3 – прибыль окупает цену акции за десять лет
Мультипликатор P/E за последние 12 месяцев – 10,3, рентабельность капитала – 15,7%. При такой рентабельности капитал удваивается примерно за пять лет, а рынок платит за прибыль в десять раз меньше годовой.
Капитализация – 9 289,8 млрд рупий при прибыли последних 12 месяцев 904,3 млрд. Соотношение прибыли к капитализации и даёт 10,3 – уровень, при котором рынок не закладывает в цену ни роста, ни устойчивости прибыли.
По модели портала справедливая стоимость акции на 11% выше текущей цены. Это наша собственная оценка, а не консенсус рынка, и она опирается на текущую прибыль, а не на её рост.
Дивидендная доходность 1,7% скромна для банка с такой рентабельностью и не покрывает даже ставку по депозитам
Дивидендная доходность за последние 12 месяцев – 1,7%. При рентабельности капитала 15,7% банк зарабатывает значительно больше, чем отдаёт акционерам, – значит большая часть прибыли остаётся в капитале.
Доходность 1,7% ниже ставки по депозитам в большинстве развитых экономик. Для инвестора, который покупает акцию ради дохода, это слабый аргумент; для инвестора, который рассчитывает на рост капитала, важнее, куда идут нераспределённые 14 процентных пунктов рентабельности.
Уменьшить выплату может падение прибыли: если процентный доход продолжит сокращаться, прибыль последует за ним, и дивиденд придётся урезать. Пока прибыль растёт, риск невелик, но он прямо связан с динамикой процентного дохода.
По модели портала справедливая стоимость акции на 11% выше текущей цены
Модель портала оценивает справедливую стоимость акции на 11% выше текущей. Расчёт опирается на текущую прибыль и рентабельность капитала 15,7% при P/E 10,3.
Оценка не учитывает риск падения процентного дохода. Если прибыль последних 12 месяцев 904,3 млрд рупий сократится вслед за процентным доходом, справедливая стоимость снизится вместе с ней.
Потенциал в 11% – умеренный. Он не компенсирует риск падения прибыли на четверть, если процентный доход останется на текущем уровне. Поэтому оценка скорее привлекательная, но не безусловно.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 9 290 млрд INR |
| P/E (LTM) | 10,3 |
| P/B | 1,56 |
| ROE | 15,7% |
| Дивидендная доходность (12 мес) | 1,7% |
Итог
Сильная сторона отчёта – прибыль: 253,6 млрд рупий, на 20,0% выше год к году, и рентабельность капитала 15,7%. Слабая – процентный доход: падение на 22,8% после роста на 10,2% кварталом ранее, и прибыль держится не на нём. Мультипликатор P/E 10,3 и оценка портала с потенциалом 11% делают бумагу скорее привлекательной, но главный вопрос для держателя – удержится ли прибыль, когда процентный доход перестанет падать. Дивидендная доходность 1,7% не даёт запаса прочности.
Перейти к финансовой карточке компании SBIN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций