UltraTech Cement: выручка прибавила 18,8%, но маржа сжалась до 16,4% – прибыль держится на уровне прошлого года
25 октября UltraTech Cement раскрыла результаты за третий квартал 2026 года. Выручка выросла на 18,8% год к году до 232,9 млрд INR, чистая прибыль прибавила 21,3% до 14,9 млрд INR, однако EBITDA-маржа составила 16,4% против минус 0,2% годом ранее – восстановление маржи неполное, а прибыль остаётся ниже уровней первого полугодия. При текущей цене акция торгуется с EV/EBITDA 19,4 – ниже собственной трёхлетней средней 24,8, а по модели портала потенциал роста к справедливой стоимости оценивается в +12%; с учётом дивидендной доходности 2,1% и долговой нагрузки 1,58 EBITDA бумага выглядит скорее привлекательной, но хрупкость маржи удерживает от более высокой оценки.
Главные тезисы
— Выручка выросла на 18,8% год к году, но квартальная динамика ускорилась: +18,8% после +15,9% в первом квартале 2026 года
— EBITDA-маржа 16,4% против минус 0,2% годом ранее – восстановление есть, но до уровней первого полугодия далеко
— Чистая прибыль 14,9 млрд INR прибавила 21,3% год к году, но квартал к кварталу просел почти вдвое
— Долг вырос со 135,0 млрд INR на 30 сентября 2025 года до 282,7 млрд на 30 сентября 2026 года (+147,6 млрд)
— Дивидендная доходность 2,1% при коэффициенте выплат, который оставляет пространство для манёвра
— EV/EBITDA 19,4 ниже собственной трёхлетней средней 24,8 – акция дешевле своей истории
— Модель портала даёт потенциал +12% к справедливой стоимости, но он держится на восстановлении EBITDA
Оценка привлекательности
Ключевые показатели, млрд INR
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 196 | 233 | +18,8% |
| EBITDA | -0,36 | 38,2 | в прибыль |
| Операционная прибыль | 19,5 | 25,1 | +28,8% |
| Чистая прибыль | 12,3 | 14,9 | +21,3% |
| Рентабельность по EBITDA | -0,2% | 16,4% | +16,6 п.п. |
| Чистая маржа | 6,3% | 6,4% | +0,1 п.п. |
Выручка выросла на 18,8% год к году, но квартальная динамика ускорилась: +18,8% после +15,9% в первом квартале 2026 года
Выручка за третий квартал 2026 года составила 232,9 млрд INR, что на 18,8% выше уровня того же квартала годом ранее. Это заметно скромнее пиковых значений первого полугодия: в первом квартале 2026 года рост был 15,9%, во втором – 18,8%, и текущий квартал как минимум не уступает второму.
Квартальная динамика ускорилась относительно первого квартала 2026 года: +18,8% против +15,9%. Это означает, что спрос на цемент остаётся устойчивым, а компания продолжает наращивать объёмы. Однако абсолютный уровень выручки снизился относительно второго квартала 2026 года (246,5 млрд INR), что типично для сезонного спада в строительный сезон.
Год к году рост остаётся двузначным третий квартал подряд, что подтверждает восстановление спроса после слабого третьего квартала 2025 года, когда выручка составляла 196,1 млрд INR. Ускорение темпов во втором квартале 2026 года относительно первого задаёт позитивный импульс, но устойчивость этого тренда будет зависеть от государственных инфраструктурных расходов и частного строительства.
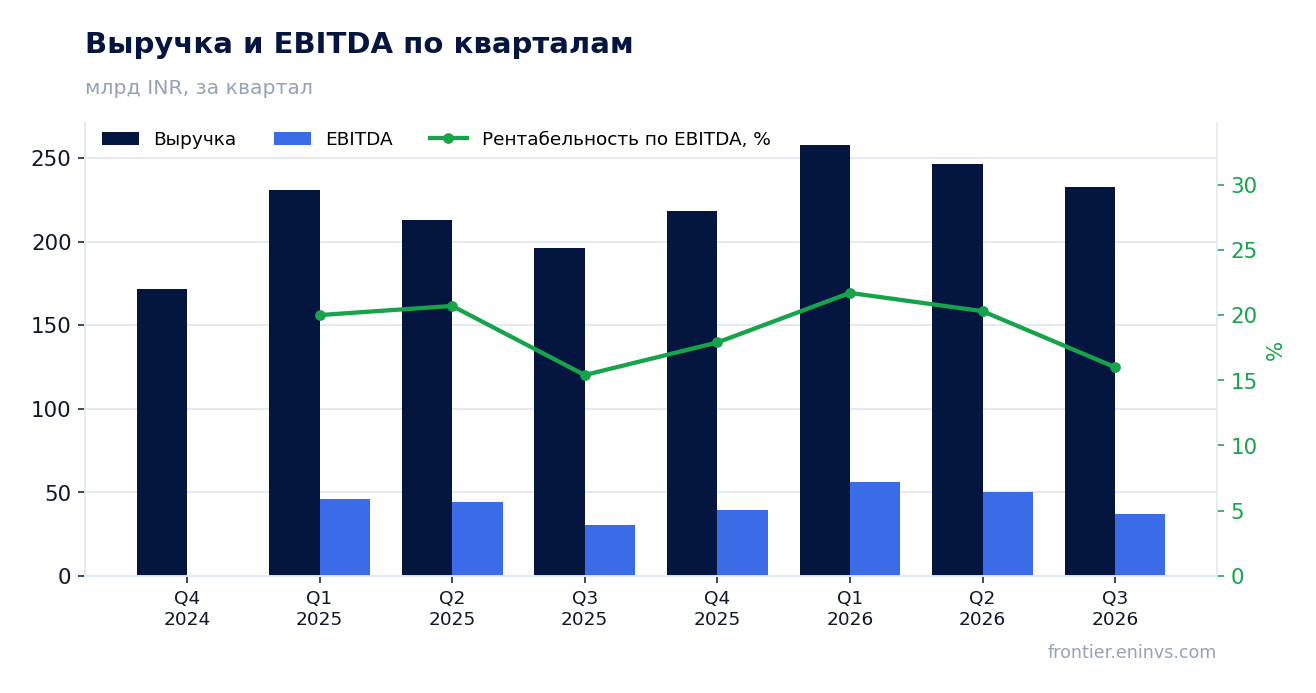
EBITDA-маржа 16,4% против минус 0,2% годом ранее – восстановление есть, но до уровней первого полугодия далеко
EBITDA за третий квартал 2026 года составила 37,2 млрд INR, а маржа – 16,4%. Годом ранее маржа была отрицательной (-0,2%), что отражает крайне слабую базу прошлого года. Восстановление маржи до положительной территории – важный сигнал, но текущий уровень существенно ниже, чем в первом квартале 2026 года (21,7%) и во втором квартале (20,3%).
Сжатие маржи относительно первого полугодия связано с ростом затрат: операционная прибыль составила 25,1 млрд INR, что ниже показателей предыдущих кварталов. Компания не раскрывает детализацию по статьям затрат, но динамика указывает на давление на себестоимость – вероятно, из-за роста цен на энергоносители и логистику.
Для инвесторов ключевой вопрос – устойчивость маржи на уровне выше 16%. Если в следующем квартале удастся вернуть её к 18–20%, это подтвердит восстановление операционной эффективности. Пока же маржа остаётся под давлением, и это главный риск для прибыли.
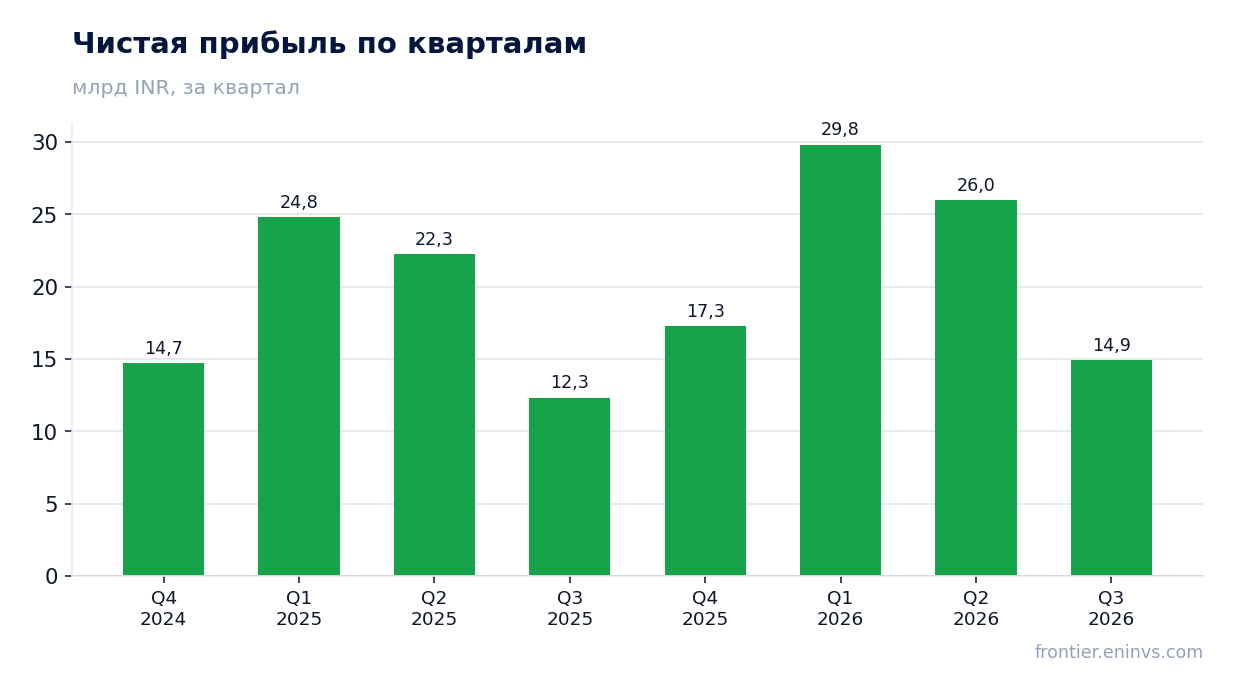
Чистая прибыль 14,9 млрд INR прибавила 21,3% год к году, но квартал к кварталу просел почти вдвое
Чистая прибыль за третий квартал 2026 года составила 14,9 млрд INR, что на 21,3% выше уровня того же квартала годом ранее (12,3 млрд INR). Рост прибыли при снижении маржи объясняется низкой базой прошлого года, когда компания показала убыток на уровне EBITDA.
Однако последовательная динамика хуже: во втором квартале 2026 года прибыль была 26,0 млрд INR, в первом – 29,8 млрд. Снижение почти вдвое квартал к кварталу отражает как сезонное замедление, так и сжатие маржи. Чистая маржа составила 6,4% против 6,3% годом ранее – небольшое улучшение, но оно не компенсирует падение абсолютного показателя.
Прибыль за последние 12 месяцев (LTM) составила 88,0 млрд INR. Этот уровень важен для оценки дивидендной базы и мультипликаторов, но не должен смешиваться с квартальными темпами роста.
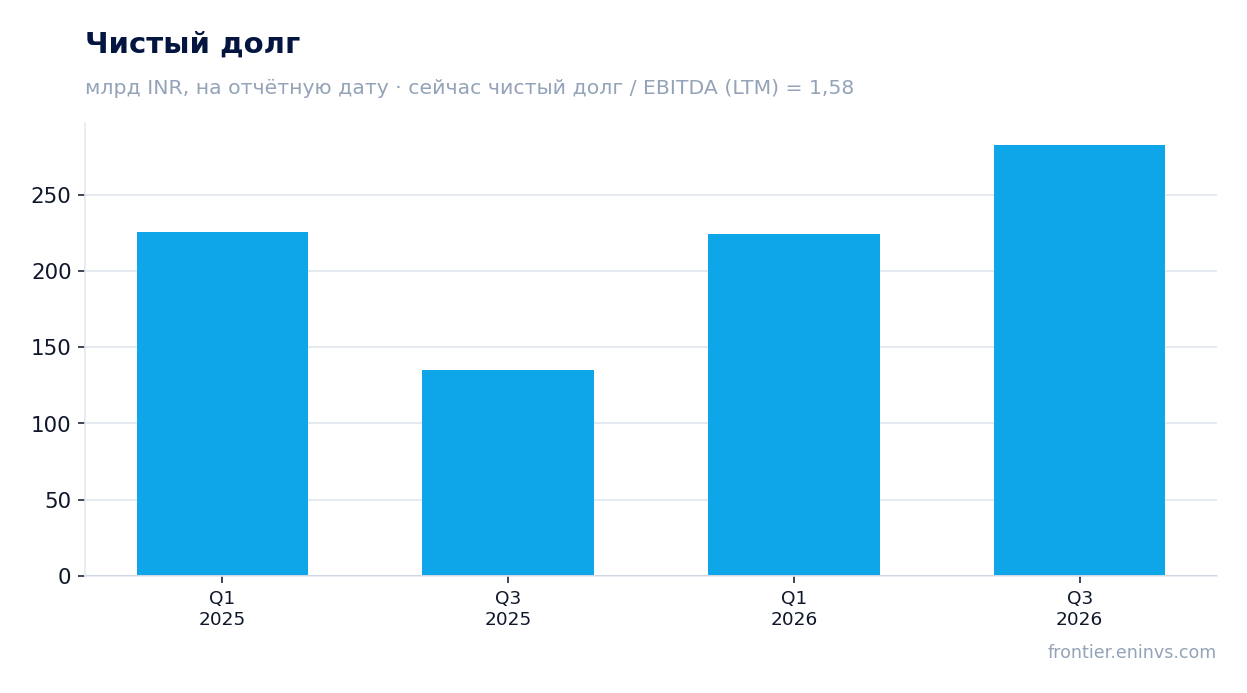
Долг вырос со 135,0 млрд INR на 30 сентября 2025 года до 282,7 млрд на 30 сентября 2026 года (+147,6 млрд)
Чистый долг на 30 сентября 2026 года составил 282,7 млрд INR против 135,0 млрд на 30 сентября 2025 года – рост на 147,6 млрд за год. Относительно 31 марта 2026 года (224,3 млрд) долг вырос на 58,4 млрд. Это существенное увеличение, которое требует объяснения: компания не раскрывает источники, но рост долга может быть связан с финансированием капитальных вложений.
Отношение чистого долга к EBITDA LTM составляет 1,58 – уровень, который остаётся умеренным для цементной отрасли, но требует мониторинга. Важно, что это уровень, а не направление: у нас нет более раннего значения этого коэффициента, поэтому мы не можем утверждать, выросла или снизилась нагрузка.
Обслуживание долга пока не создаёт критической нагрузки: EBITDA LTM в 179,0 млрд INR покрывает процентные платежи. Однако дальнейший рост долга без соответствующего роста EBITDA может привести к давлению на рейтинг и стоимость финансирования.
Дивидендная доходность 2,1% при коэффициенте выплат, который оставляет пространство для манёвра
Дивидендная доходность за последние 12 месяцев составляет 2,1%. Компания не раскрывает размер последнего выплаченного дивиденда и год, за который он был выплачен, в предоставленных фактах, поэтому мы не можем назвать конкретную сумму. Однако доходность ниже, чем можно было бы ожидать от компании с прибылью 88,0 млрд INR за LTM и рыночной капитализацией 3 245,9 млрд INR.
Наша оценка дивиденда за текущий год исходит из коэффициента выплат, который компания поддерживала исторически. При прибыли LTM 88,0 млрд INR и консервативном коэффициенте выплат 20–30% дивиденд может составить 17,6–26,4 млрд INR, что при текущей капитализации даёт доходность 0,5–0,8%. Это ниже текущей доходности 2,1%, что указывает на возможное снижение выплат, если прибыль не восстановится.
Доходность 2,1% ниже ключевой ставки, что делает акцию менее привлекательной для income-инвесторов. Однако если компания сохранит текущий уровень выплат, доходность может остаться на уровне выше 2%. Основной риск – снижение прибыли из-за сжатия маржи, что может привести к сокращению дивиденда.
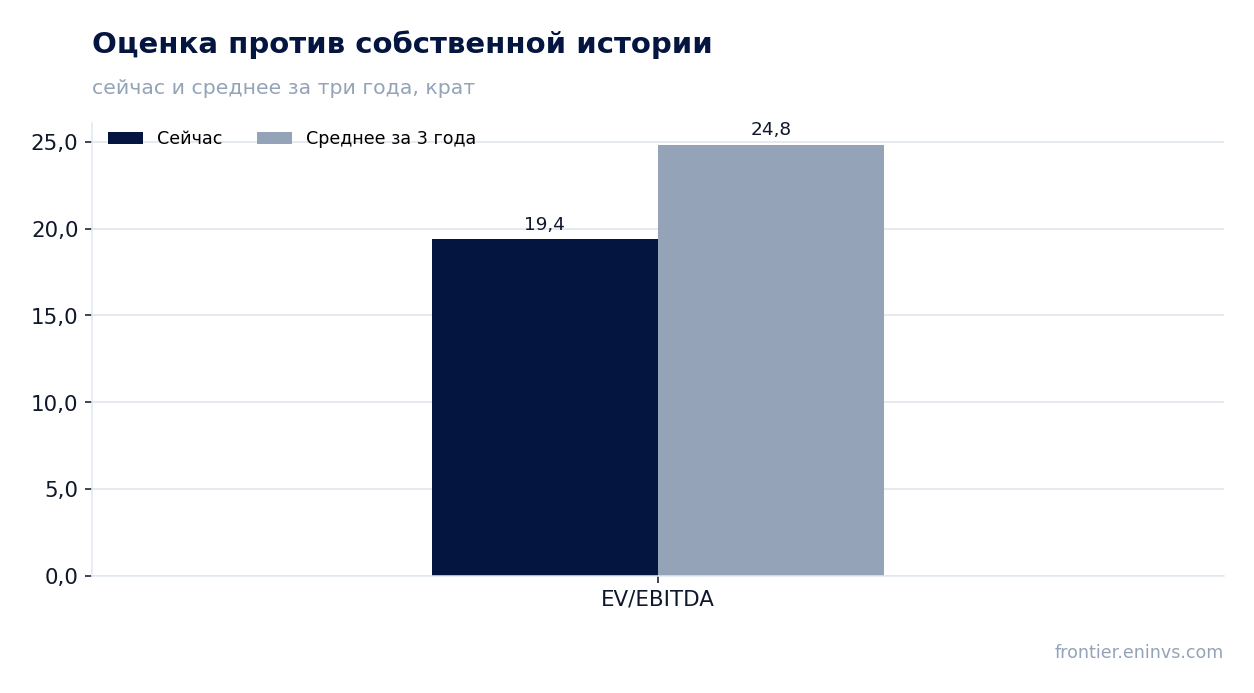
EV/EBITDA 19,4 ниже собственной трёхлетней средней 24,8 – акция дешевле своей истории
Мультипликатор EV/EBITDA LTM составляет 19,4, что на 22% ниже собственной трёхлетней средней 24,8. Это означает, что акция торгуется дешевле, чем в среднем за последние три года. P/E LTM равен 36,9 – высокий уровень, отражающий низкую прибыль LTM относительно капитализации.
Снижение мультипликатора относительно истории может быть связано как с падением прибыли, так и с ростом долга, который увеличивает EV. Рост чистого долга на 147,6 млрд INR за год увеличивает EV и, следовательно, мультипликатор, но даже с учётом этого EV/EBITDA ниже исторического среднего.
Для инвесторов это создаёт возможность: если EBITDA восстановится, мультипликатор может вернуться к историческим уровням, что даст потенциал роста. Однако если маржа останется под давлением, дисконт к истории может сохраниться.
Модель портала даёт потенциал +12% к справедливой стоимости, но он держится на восстановлении EBITDA
По модели портала, которая оценивает справедливую стоимость через рост EBITDA и целевой мультипликатор, потенциал роста акции составляет +12%. Это собственная оценка портала, а не рыночный консенсус или целевая цена. Модель предполагает, что EBITDA вырастет с текущего уровня LTM 179,0 млрд INR, а мультипликатор останется ниже исторического среднего.
Потенциал +12% выглядит умеренным, но он чувствителен к допущениям о восстановлении маржи. Если EBITDA в следующем году вырастет на 10–15%, это может привести к пересмотру оценки в сторону повышения. Если же маржа останется на уровне 16,4%, потенциал может быть меньше.
Для инвесторов важно, что модель портала не является гарантией доходности, а лишь ориентиром. Она подтверждает, что акция не переоценена относительно своих исторических мультипликаторов, но не исключает риска дальнейшего снижения.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3 246 млрд INR |
| P/E (LTM) | 36,9 |
| EV/EBITDA (LTM) | 19,4 |
| P/B | 4,24 |
| Чистый долг / EBITDA | 1,58 |
| ROE | 7,7% |
| Дивидендная доходность (12 мес) | 2,1% |
| EV/EBITDA, среднее за 3 года | 24,8 |
Итог
Итог: UltraTech Cement показала двузначный рост выручки (+18,8% год к году) и восстановление маржи с отрицательной базы, но маржа остаётся ниже уровней первого полугодия, а прибыль квартал к кварталу упала почти вдвое. Долг вырос до 282,7 млрд INR, что увеличивает EV и давит на оценку. Акция торгуется с EV/EBITDA 19,4 – ниже собственной трёхлетней средней 24,8, а модель портала даёт потенциал +12%. С учётом дивидендной доходности 2,1% и умеренной нагрузки 1,58 EBITDA бумага выглядит скорее привлекательной, но хрупкость маржи – главный риск, который может изменить вердикт.
Перейти к финансовой карточке компании ULTRACEMCO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций