Japan Tobacco: выручка растёт двузначными темпами, но прибыль уже отстаёт от неё
25 ноября Japan Tobacco раскрыла результаты за третий квартал 2026 года. Выручка выросла на 11,8% год к году до 1 005,3 млрд иен, EBITDA – на 10,3% до 362,2 млрд, а чистая прибыль снизилась на 2,5% до 187,1 млрд. При мультипликаторе EV/EBITDA 11,3, который находится на уровне собственной трёхлетней истории, и дивидендной доходности 3,6% акция выглядит скорее привлекательной, но слабость прибыли и замедление выручки удерживают оценку от более высокой.
Главные тезисы
— Выручка прибавила 11,8% год к году, но темп замедлился с 17,0% кварталом ранее
— EBITDA выросла на 10,3%, а её маржа сузилась до 36,0% с 36,5%
— Чистая прибыль снизилась на 2,5%, и рентабельность упала до 18,6% с 21,3%
— Свободный денежный поток за квартал составил 439,9 млрд иен при положительном капексе
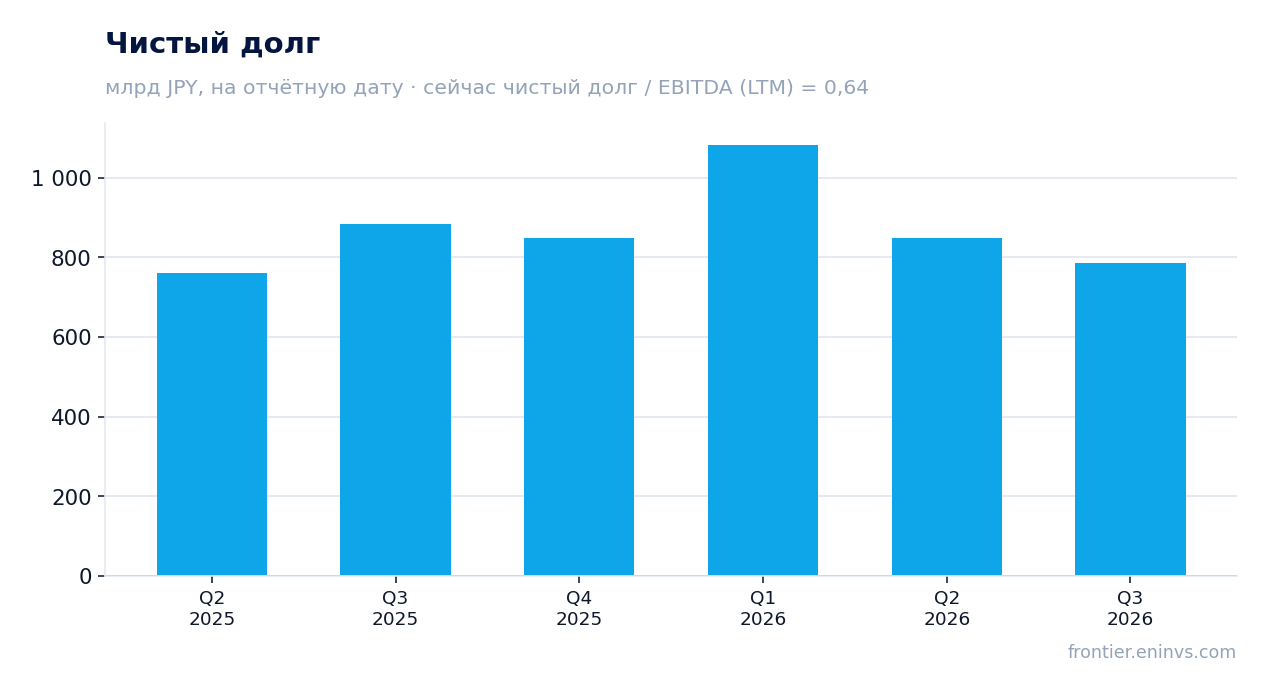
— Чистый долг снизился до 786,1 млрд иен, а отношение к EBITDA LTM составляет 0,64
— Дивидендная доходность 3,6% при выплатах, которые компания продолжает наращивать
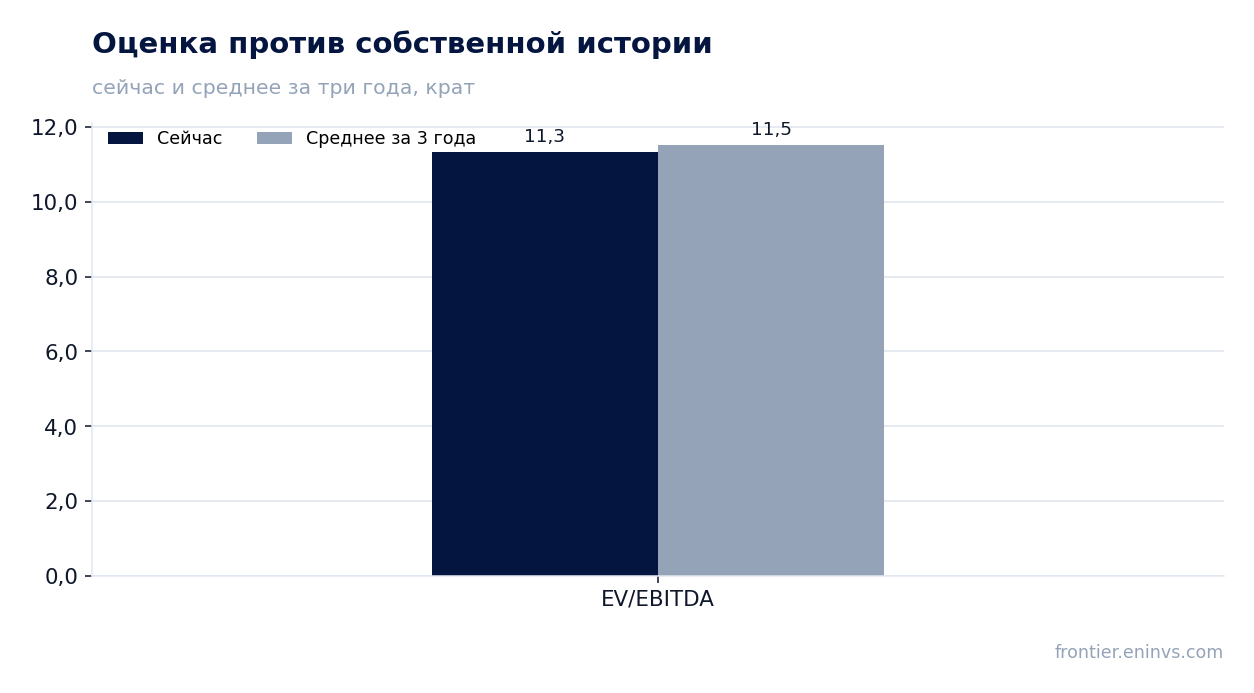
— EV/EBITDA 11,3 находится на уровне собственной трёхлетней средней 11,5
Оценка привлекательности
Ключевые показатели, млрд JPY
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 899 | 1 005 | +11,8% |
| EBITDA | 328 | 362 | +10,3% |
| Операционная прибыль | 280 | 300 | +7,3% |
| Чистая прибыль | 192 | 187 | -2,5% |
| Операционный денежный поток | 120 | 400 | +234,5% |
| Капзатраты | 45,3 | -40,0 | -188,3% |
| Рентабельность по EBITDA | 36,5% | 36,0% | -0,5 п.п. |
| Чистая маржа | 21,3% | 18,6% | -2,7 п.п. |
Выручка прибавила 11,8% год к году, но темп замедлился с 17,0% кварталом ранее
В третьем квартале 2026 года выручка Japan Tobacco составила 1 005,3 млрд иен, что на 11,8% больше, чем годом ранее. Рост остаётся двузначным, но он заметно скромнее, чем в предыдущем квартале, когда выручка увеличилась на 17,0%. Замедление темпов говорит о том, что импульс, набранный в начале года, постепенно ослабевает.
Основной вклад в рост по-прежнему вносит табачный бизнес, хотя компания не раскрывает детализацию по сегментам в предоставленных фактах. Стоит понимать, что выручка растёт быстрее прибыли, а это означает, что часть роста обеспечивается за счёт факторов, не транслирующихся напрямую в чистый результат.
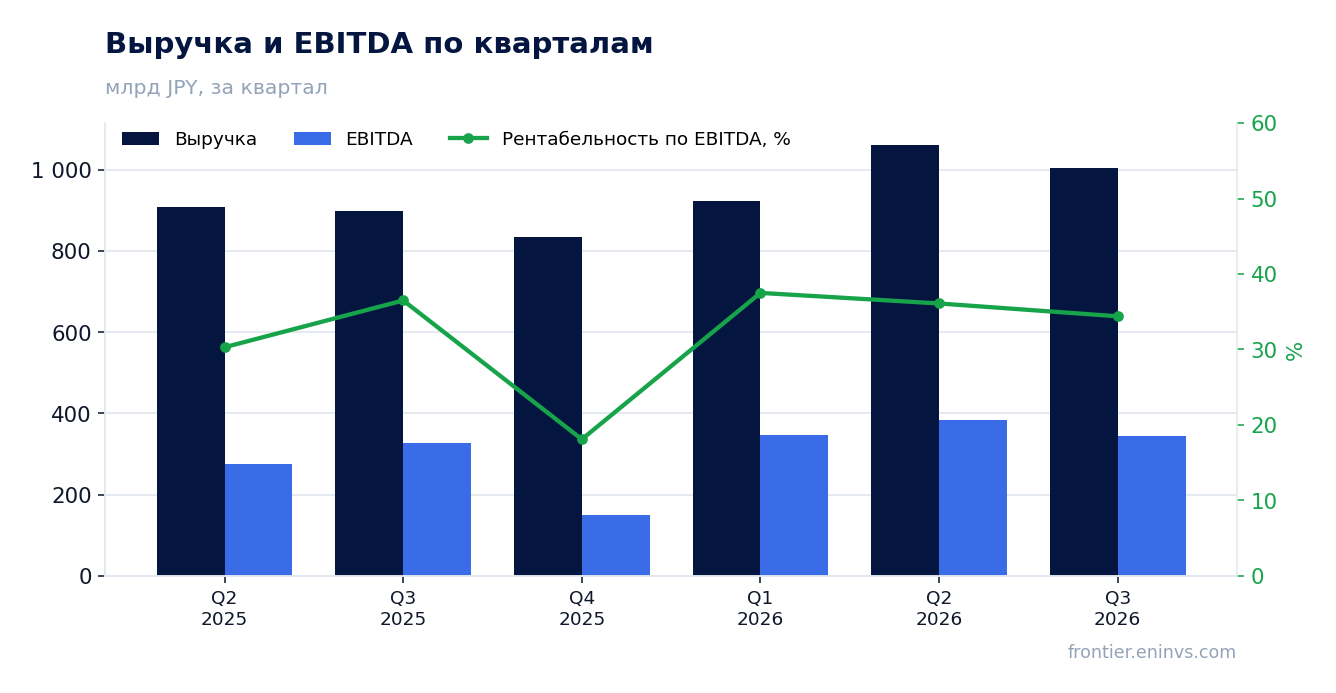
EBITDA выросла на 10,3%, а её маржа сузилась до 36,0% с 36,5%
EBITDA за третий квартал 2026 года составила 362,2 млрд иен, увеличившись на 10,3% год к году. Рост показателя чуть отстаёт от роста выручки, из-за чего рентабельность по EBITDA снизилась до 36,0% против 36,5% годом ранее. Сжатие маржи на 0,5 процентного пункта – небольшое, но оно показывает, что расходы растут быстрее доходов.
Операционная прибыль составила 300,0 млрд иен, также увеличившись, но темпы её роста близки к динамике EBITDA. Основное давление на маржу, судя по соотношению выручки и EBITDA, идёт от операционных издержек, а не от себестоимости. Компания пока сохраняет высокий уровень рентабельности, характерный для табачной отрасли.
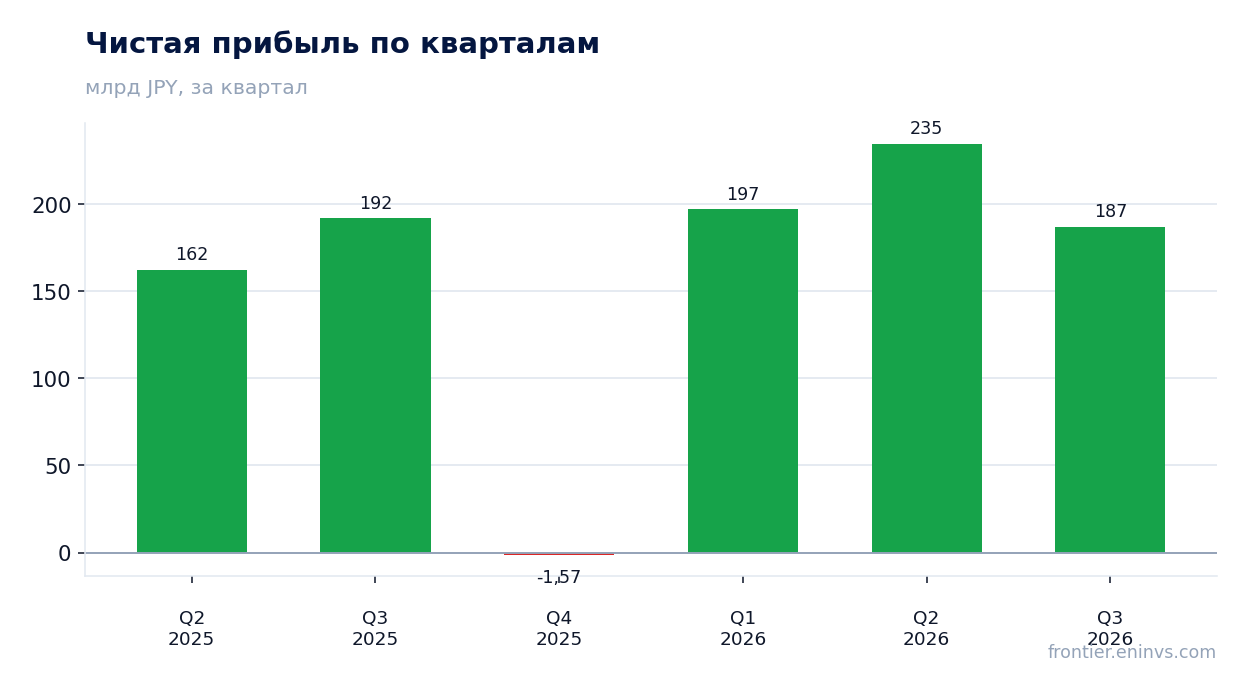
Чистая прибыль снизилась на 2,5%, и рентабельность упала до 18,6% с 21,3%
Чистая прибыль в третьем квартале 2026 года составила 187,1 млрд иен, что на 2,5% меньше, чем годом ранее. Это единственный из ключевых показателей, который показал отрицательную динамику. Рентабельность по чистой прибыли снизилась до 18,6% с 21,3%, то есть на 2,7 процентного пункта.
Снижение прибыли при росте EBITDA и операционной прибыли указывает на то, что давление оказали статьи ниже операционной линии – вероятно, финансовые расходы или налоги. В предоставленных фактах нет детализации, поэтому точную причину назвать нельзя. Однако сам факт расхождения между операционной и чистой прибылью заслуживает внимания: он означает, что рост бизнеса пока не доходит до акционеров в полном объёме.
Свободный денежный поток за квартал составил 439,9 млрд иен при положительном капексе
Операционный денежный поток за третий квартал 2026 года составил 399,9 млрд иен, что значительно выше показателя годичной давности. При этом капитальные затраты были отрицательными – минус 40,0 млрд иен, то есть компания не тратила на инвестиции, а, наоборот, получила средства от их сокращения или продажи активов. В результате свободный денежный поток достиг 439,9 млрд иен.
Такой результат выглядит сильным, но он частично обусловлен разовым эффектом от отрицательного капекса. В предыдущие кварталы капитальные затраты были положительными: например, во втором квартале 2026 года они составляли 33,3 млрд иен. Если исключить этот эффект, денежный поток был бы скромнее, хотя всё равно оставался бы высоким.
Чистый долг снизился до 786,1 млрд иен, а отношение к EBITDA LTM составляет 0,64
Чистый долг на 30 сентября 2026 года составил 786,1 млрд иен против 848,9 млрд на 30 июня 2026 года, снизившись на 62,7 млрд. За год показатель уменьшился на 98,5 млрд – с 884,6 млрд на 30 сентября 2025 года. Снижение долга при высоком денежном потоке выглядит логичным, хотя компания не раскрывает, на что были направлены высвободившиеся средства.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,64, что является комфортным уровнем для компании с такой рентабельностью. Низкая долговая нагрузка даёт Japan Tobacco пространство для манёвра – как для дивидендов, так и для возможных инвестиций. В фактах нет более раннего значения этого коэффициента, поэтому оценить направление его изменения нельзя.
Дивидендная доходность 3,6% при выплатах, которые компания продолжает наращивать
Дивидендная доходность Japan Tobacco за последние 12 месяцев составляет 3,6%. Компания традиционно платит щедрые дивиденды, и текущий уровень выглядит привлекательно на фоне низких ставок в Японии. Однако устойчивость выплат зависит от способности компании генерировать прибыль, которая в третьем квартале снизилась.
Наша оценка дивиденда на текущий год исходит из сохранения payout ratio и прибыли на уровне последних 12 месяцев. Если чистая прибыль продолжит снижаться, это может ограничить рост выплат. Тем не менее, низкая долговая нагрузка и сильный денежный поток позволяют компании поддерживать дивиденд даже при некотором ухудшении прибыли.
EV/EBITDA 11,3 находится на уровне собственной трёхлетней средней 11,5
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 11,3, что практически совпадает со средней за три года на уровне 11,5. Акция оценивается рынком так же, как и в последние три года, без заметного дисконта или премии. Это означает, что текущая цена не даёт явного сигнала о недооценке или переоценке.
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором, потенциал роста акции до справедливой стоимости оценивается в +5%. Это умеренный потенциал, который не предполагает значительного перевеса в пользу покупателя. Для более сильного сигнала нужен либо ускоренный рост прибыли, либо снижение мультипликатора.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 13 108 млрд JPY |
| P/E (LTM) | 21,2 |
| EV/EBITDA (LTM) | 11,3 |
| P/B | 3,21 |
| Чистый долг / EBITDA | 0,64 |
| Операционный денежный поток (LTM) | 958 млрд |
| ROE | 17,6% |
| Дивидендная доходность (12 мес) | 3,6% |
| EV/EBITDA, среднее за 3 года | 11,5 |
Итог
Сильной стороной отчёта остаётся выручка, которая выросла на 11,8%, и денежный поток, достигший 439,9 млрд иен. Однако рост прибыли отстаёт: чистая прибыль снизилась на 2,5%, а её рентабельность упала до 18,6%. Часть денежного потока обеспечена разовым эффектом от отрицательного капекса, что делает результат менее устойчивым. Долговая нагрузка комфортна – 0,64 к EBITDA LTM, а дивидендная доходность 3,6% поддерживает интерес к акции. Вопрос для держателя сейчас в том, сможет ли компания переломить тенденцию к снижению прибыли, не жертвуя дивидендом.
Перейти к финансовой карточке компании 2914 →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций