ASE Technology: выручка ускорилась до +44,8%, но свободный денежный поток съел рекордный капекс
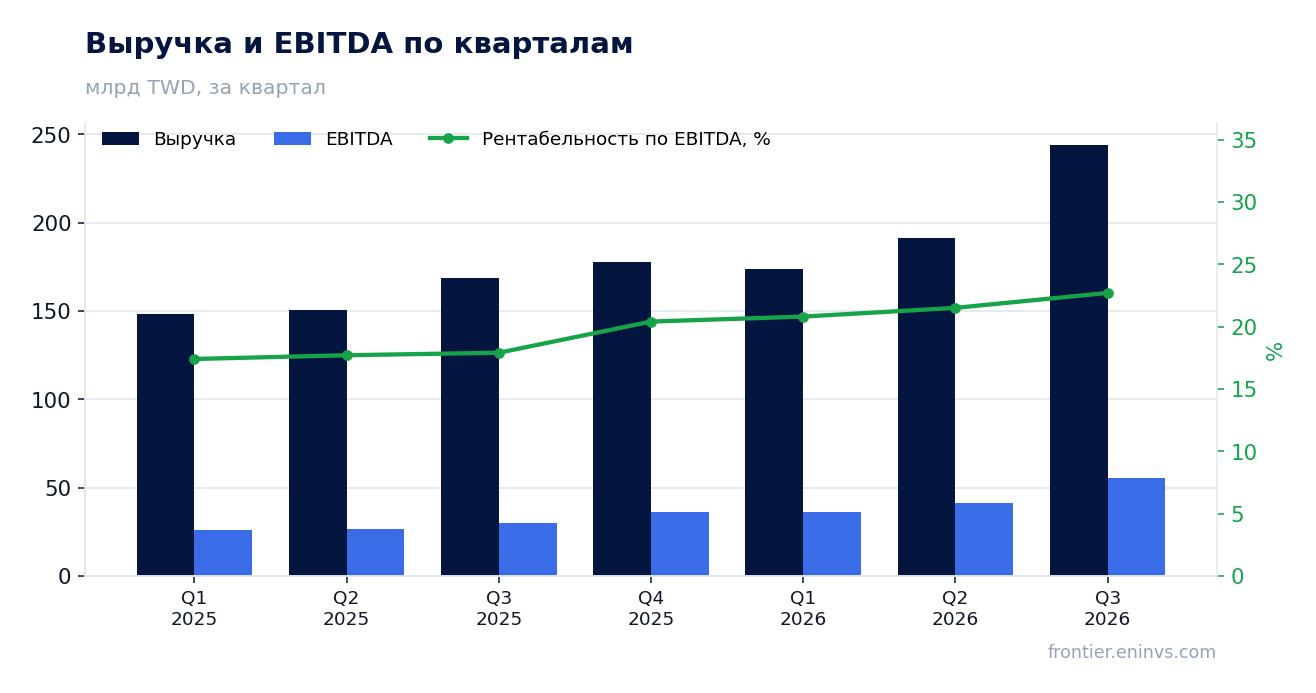
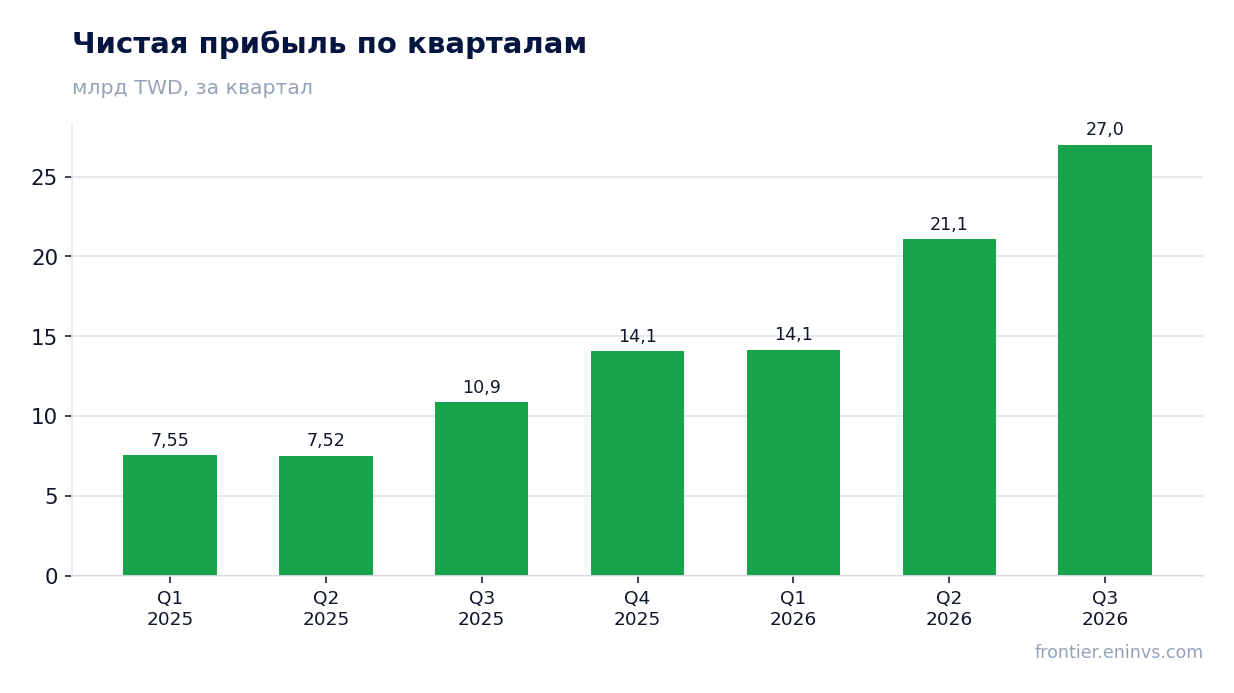
В отчёте за третий квартал 2026 года ASE Technology показала выручку 244 161 млн TWD, рост год к году на 44,8% – быстрее, чем 26,7% во втором квартале. EBITDA прибавила 77,7% до 57 579 млн TWD, чистая прибыль выросла на 148,4% до 26 996 млн TWD, а маржа EBITDA поднялась до 23,6% с 19,2%. При этом капитальные затраты достигли 125 852 млн TWD, и свободный денежный поток остался отрицательным; акция торгуется в 19,3 раза по EV/EBITDA LTM против собственной трёхлетней средней 9,5, поэтому при сильной операционной динамике оценка выглядит растянутой – вердикт «нейтрально».
Главные тезисы
— Выручка выросла на 44,8% год к году – ускорение против 26,7% во втором квартале
— Маржа EBITDA поднялась до 23,6% с 19,2%, и это дало прирост EBITDA на 77,7%
— Чистая прибыль выросла на 148,4% до 26 996 млн TWD, но часть эффекта – низкая база прошлого года
— Капитальные затраты в 125 852 млн TWD оставили свободный денежный поток отрицательным
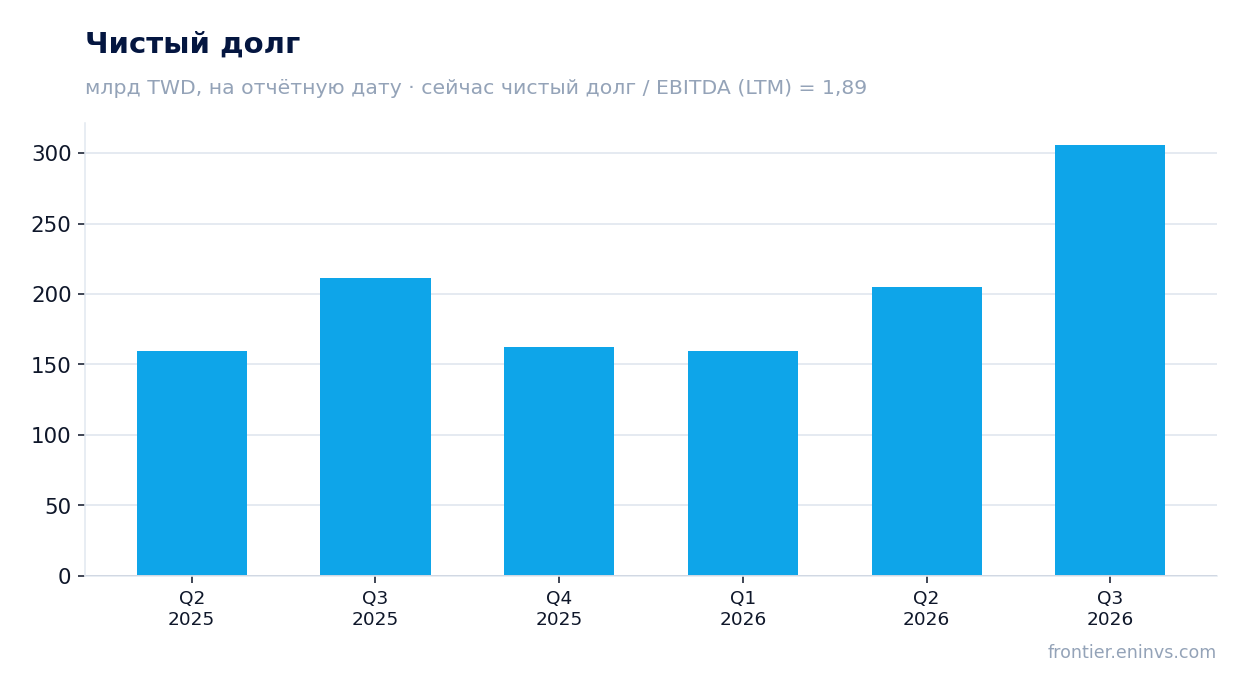
— Чистый долг вырос до 306,0 млрд TWD, а соотношение долг/EBITDA LTM составляет 1,89
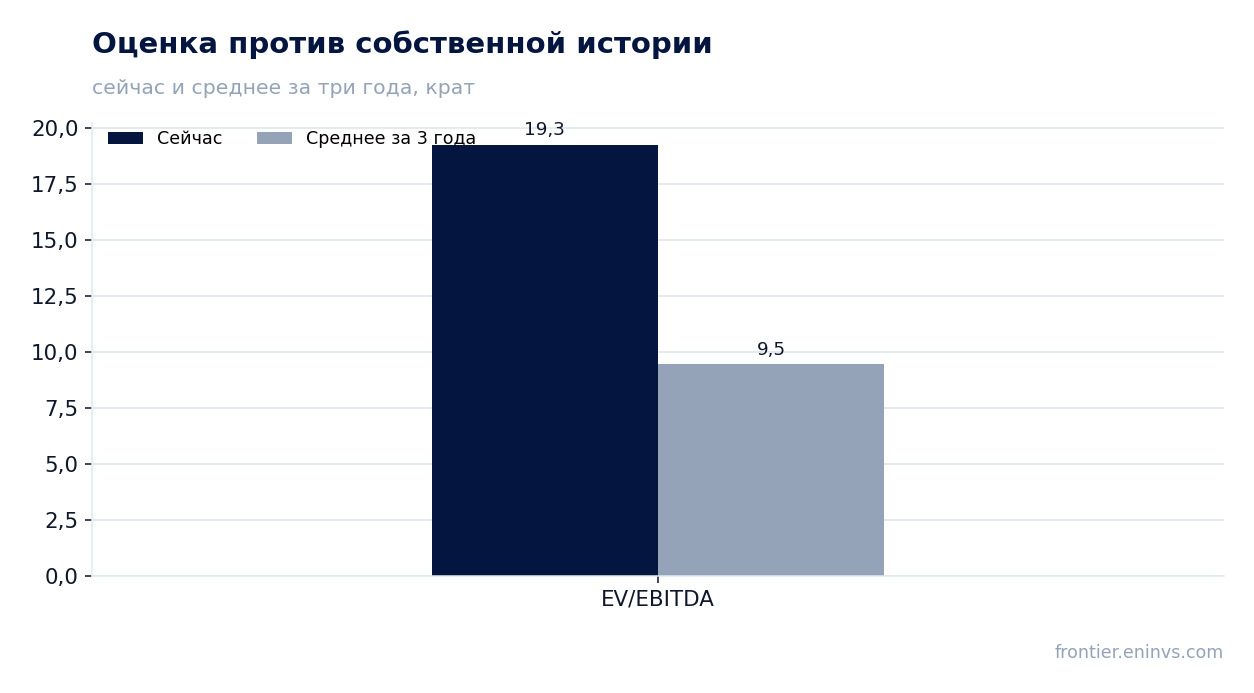
— Акция стоит 19,3 EV/EBITDA LTM против собственной трёхлетней средней 9,5 – вдвое дороже истории
— Дивидендная доходность 0,99% не компенсирует растянутую оценку
Оценка привлекательности
Ключевые показатели, млрд TWD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 169 | 244 | +44,8% |
| EBITDA | 32,4 | 57,6 | +77,7% |
| Операционная прибыль | 13,2 | 33,1 | +151,1% |
| Чистая прибыль | 10,9 | 27,0 | +148,4% |
| Операционный денежный поток | 14,6 | 50,5 | +245,0% |
| Капзатраты | 44,9 | -126 | -380,2% |
| Рентабельность по EBITDA | 19,2% | 23,6% | +4,4 п.п. |
| Чистая маржа | 6,4% | 11,1% | +4,7 п.п. |
Выручка выросла на 44,8% год к году – ускорение против 26,7% во втором квартале
В третьем квартале 2026 года выручка ASE Technology составила 244 161 млн TWD, что на 44,8% больше, чем годом ранее. Во втором квартале рост был 26,7%, в первом – 17,2%, то есть темп последовательно ускорялся три квартала подряд. Такой разгон вывел квартальную выручку заметно выше уровней первого полугодия.
Ускорение совпало с ростом загрузки мощностей: компания – крупнейший контрактный производитель полупроводников, и спрос на упаковку и тестирование чипов для вычислений и связи остаётся высоким. В цифрах это видно по тому, что выручка третьего квартала превысила 191 064 млн TWD второго квартала на 53 097 млн TWD – почти четверть. Именно операционный рычаг на растущей загрузке объясняет, почему прибыль растёт быстрее выручки.
Маржа EBITDA поднялась до 23,6% с 19,2%, и это дало прирост EBITDA на 77,7%
EBITDA за третий квартал 2026 года составила 57 579 млн TWD, что на 77,7% больше, чем годом ранее. Маржа EBITDA поднялась до 23,6% с 19,2% – рост на 4,4 процентного пункта. Операционная прибыль выросла до 33 142 млн TWD, и её доля в выручке увеличилась заметно сильнее, чем у EBITDA, что говорит о том, что основную часть прироста дала именно операционная деятельность, а не разовые статьи.
Рост маржи при ускорении выручки означает, что постоянные издержки распределяются на больший объём. Компания не раскрыла в фактах постатейную динамику затрат, поэтому нельзя сказать, какая именно строка расходов дала основной эффект. Но сочетание роста выручки на 44,8% и EBITDA на 77,7% показывает, что каждый дополнительный тенге выручки приносит непропорционально больше прибыли.
Чистая прибыль выросла на 148,4% до 26 996 млн TWD, но часть эффекта – низкая база прошлого года
Чистая прибыль за третий квартал 2026 года составила 26 996 млн TWD против 10 870 млн TWD годом ранее – рост на 148,4%. Чистая маржа поднялась до 11,1% с 6,4%. Такой скачок объясняется не только ростом операционной прибыли, но и низкой базой: в третьем квартале 2025 года чистая маржа была вдвое ниже.
Разрыв между ростом EBITDA (77,7%) и чистой прибыли (148,4%) указывает на то, что ниже операционной строки также произошли улучшения – вероятно, за счёт снижения финансовых расходов или эффекта операционного рычага. Однако компания не раскрыла в фактах детали, поэтому точную причину назвать нельзя. Важно, что прибыль растёт быстрее выручки уже несколько кварталов: во втором квартале 2026 года она составила 21 068 млн TWD, в первом – 14 148 млн TWD.
Капитальные затраты в 125 852 млн TWD оставили свободный денежный поток отрицательным
Операционный денежный поток за третий квартал 2026 года составил 50 462 млн TWD, но капитальные затраты достигли 125 852 млн TWD. В результате свободный денежный поток оказался отрицательным – примерно минус 75 390 млн TWD. Это резкий контраст с предыдущими кварталами: во втором квартале 2026 года капекс был 79 849 млн TWD, в первом – 46 359 млн TWD.
Такой уровень инвестиций говорит о том, что компания активно расширяет мощности под растущий спрос. Однако пока этот рост финансируется за счёт долга и операционного потока, а не за счёт собственных средств. Для акционера это означает, что дивидендный потенциал ограничен, а свободный денежный поток вернётся в положительную зону только после завершения инвестиционной фазы.
Чистый долг вырос до 306,0 млрд TWD, а соотношение долг/EBITDA LTM составляет 1,89
Чистый долг на 30 сентября 2026 года составил 306,0 млрд TWD против 205,1 млрд TWD на 30 июня 2026 года – рост на 100,8 млрд TWD за квартал. За год, с 30 сентября 2025 года, чистый долг увеличился на 94,4 млрд TWD. Такой рост объясняется прежде всего рекордными капитальными затратами, которые не покрываются операционным потоком.
Соотношение чистого долга к EBITDA за последние 12 месяцев составляет 1,89. Это умеренный уровень, который остаётся комфортным для компании с растущей EBITDA. Однако важно, что долг растёт быстрее EBITDA: если инвестиционная фаза затянется, нагрузка может увеличиться. Компания не раскрыла в фактах динамику этого коэффициента, поэтому можно говорить только о текущем уровне.
Акция стоит 19,3 EV/EBITDA LTM против собственной трёхлетней средней 9,5 – вдвое дороже истории
По мультипликатору EV/EBITDA LTM акция торгуется в 19,3 раза, что более чем вдвое выше собственной трёхлетней средней в 9,5 раза. Это означает, что рынок уже заложил в цену значительный рост прибыли. P/E LTM составляет 38,7, что также выглядит высоко для компании с цикличным профилем.
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором, потенциал роста акции до справедливой стоимости оценивается в +30%. Однако эта оценка основана на наших собственных допущениях и не является рыночным консенсусом. Если рост EBITDA замедлится или капитальные затраты останутся высокими, мультипликатор может сжаться к историческим уровням, что окажет давление на цену.
Дивидендная доходность 0,99% не компенсирует растянутую оценку
Дивидендная доходность за последние 12 месяцев составляет 0,99%. Это низкий уровень, который не компенсирует риск, связанный с высокой оценкой. Для сравнения, доходность ниже, чем у многих бумаг с фиксированной доходностью, и не создаёт существенной подушки для инвестора.
Компания не раскрыла в фактах размер последнего выплаченного дивиденда и коэффициент выплат, поэтому нельзя оценить, как изменится доходность в будущем. Однако с учётом отрицательного свободного денежного потока и высоких капитальных затрат вероятность существенного роста дивиденда в ближайшие кварталы невелика. Дивидендная история не является аргументом в пользу покупки акции на текущих уровнях.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2 949 млрд TWD |
| P/E (LTM) | 38,7 |
| EV/EBITDA (LTM) | 19,3 |
| P/B | 8,62 |
| Чистый долг / EBITDA | 1,89 |
| Операционный денежный поток (LTM) | 205 млрд |
| ROE | 26,6% |
| Дивидендная доходность (12 мес) | 1,0% |
| EV/EBITDA, среднее за 3 года | 9,5 |
Итог
Сильная сторона отчёта – ускорение выручки до 44,8% и рост маржи EBITDA до 23,6%, что дало почти двукратный рост чистой прибыли. Однако этот рост сопровождается рекордными капитальными затратами, которые увели свободный денежный поток в минус и подняли чистый долг до 306,0 млрд TWD. Оценка по EV/EBITDA LTM в 19,3 раза против трёхлетней средней 9,5 уже учитывает значительную часть будущего роста. Дивидендная доходность 0,99% не даёт поддержки. Вердикт – «нейтрально»: операционная динамика впечатляет, но текущая цена оставляет мало запаса безопасности.
Перейти к финансовой карточке компании 3711 →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций