Mitsubishi UFJ Financial Group: прибыль во втором квартале выросла на 48,2%, но процентный доход почти не растёт
25 августа Mitsubishi UFJ Financial Group раскрыла результаты за второй квартал 2026 года. Чистая прибыль за отчётный период составила 809 427 млн иен, что на 48,2% больше, чем годом ранее. Чистый процентный доход во втором квартале достиг 2 067 065 млн иен, но его рост к первому кварталу 2026 года составил лишь 1,0%. При этом прибыль за последние 12 месяцев – 2 690 588 млн иен, а рентабельность капитала – 14,4%. По нашей оценке, акция выглядит привлекательно: прибыль растёт быстрее процентного дохода, а дивидендная доходность в 2,76% и модель портала указывают на потенциал роста к справедливой стоимости на 8%.
Главные тезисы
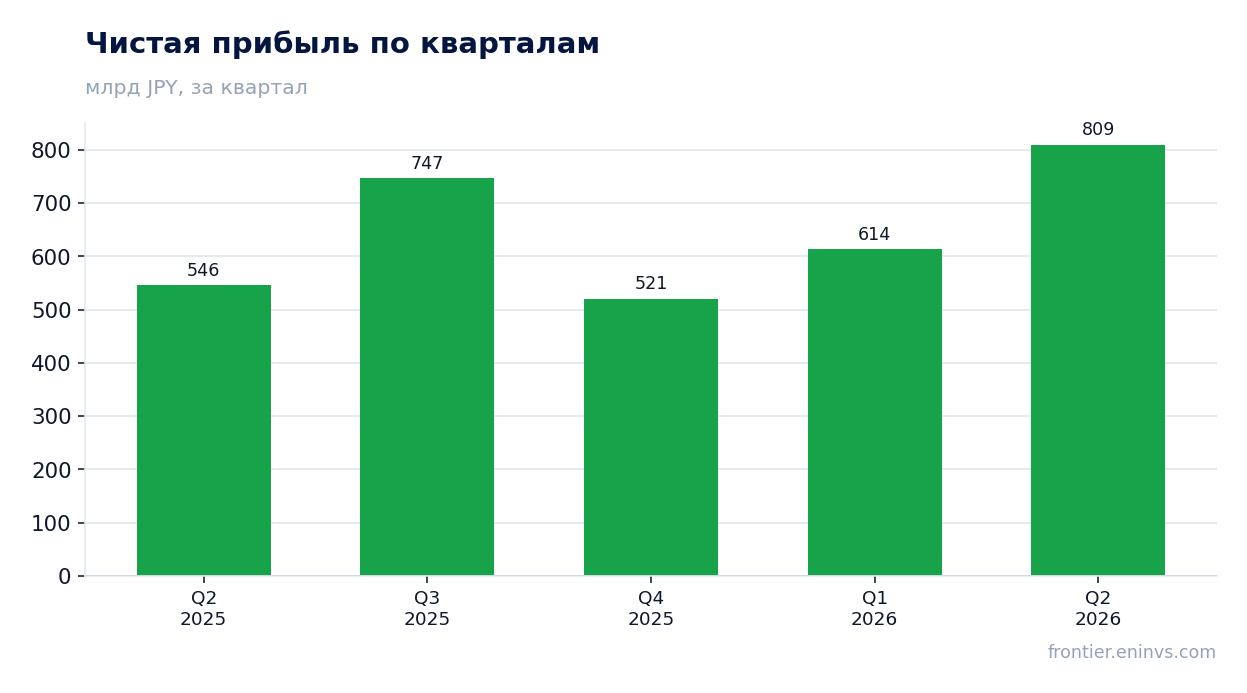
— Чистая прибыль во втором квартале выросла на 48,2% год к году, до 809 427 млн иен, но чистый процентный доход прибавил лишь 1,0% к первому кварталу
— Чистый процентный доход за второй квартал составил 2 067 065 млн иен – это лишь на 1,0% больше, чем в первом квартале 2026 года
— Рентабельность капитала в 14,4% и прибыль за последние 12 месяцев в 2 690 588 млн иен поддерживают дивидендную доходность в 2,76%
— Соотношение цены и прибыли за последние 12 месяцев – 15,0, что выше исторического среднего, но модель портала оценивает потенциал роста в 8%
— Дивидендная доходность в 2,76% при коэффициенте выплаты около 40% от прибыли выглядит устойчивой, но её рост ограничен замедлением процентного дохода
Оценка привлекательности
Ключевые показатели, млрд JPY
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Чистая прибыль | 546 | 809 | +48,2% |
Чистая прибыль во втором квартале выросла на 48,2% год к году, до 809 427 млн иен, но чистый процентный доход прибавил лишь 1,0% к первому кварталу
Чистая прибыль за второй квартал 2026 года составила 809 427 млн иен, что на 48,2% больше, чем за аналогичный период прошлого года. Это заметно выше показателя первого квартала 2026 года в 613 721 млн иен. Такой рост прибыли при скромном увеличении процентного дохода говорит о том, что основной вклад внесли не процентные доходы, а другие статьи – вероятно, комиссионные доходы или разовые факторы, которые компания не раскрывает в предоставленных данных.
Чистый процентный доход во втором квартале достиг 2 067 065 млн иен, увеличившись лишь на 1,0% по сравнению с первым кварталом 2026 года. Год к году рост процентного дохода составил 27,5% в первом квартале 2026 года, но во втором квартале динамика замедлилась. Это указывает на то, что процентная маржа перестала быть главным драйвером прибыли.
Прибыль за последние 12 месяцев составила 2 690 588 млн иен, а чистый процентный доход за тот же период – 7 966 900 млн иен. Соотношение прибыли и процентного дохода за последние 12 месяцев составляет около 34%, что подтверждает зависимость прибыли от неоперационных статей.
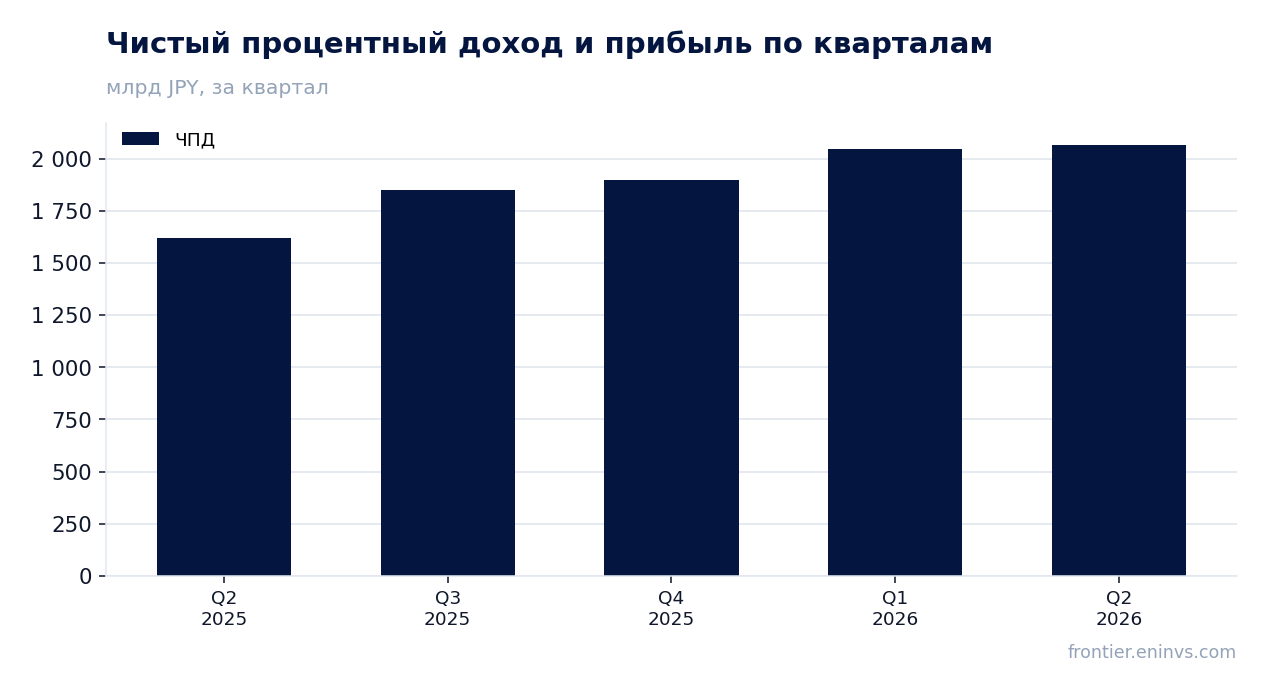
Чистый процентный доход за второй квартал составил 2 067 065 млн иен – это лишь на 1,0% больше, чем в первом квартале 2026 года
Чистый процентный доход во втором квартале 2026 года составил 2 067 065 млн иен, что всего на 1,0% выше уровня первого квартала 2026 года (2 047 250 млн иен). Это резкое замедление по сравнению с ростом на 27,5% год к году в первом квартале. Такая динамика говорит о том, что процентная маржа перестала расширяться, и дальнейший рост прибыли будет зависеть от других источников дохода.
За последние 12 месяцев чистый процентный доход составил 7 966 900 млн иен. Если квартальные темпы роста останутся на уровне 1,0%, годовой показатель может вырасти лишь незначительно. Это создаёт риск для прибыли, если комиссионные и прочие доходы не продолжат расти.
Рентабельность капитала в 14,4% и прибыль за последние 12 месяцев в 2 690 588 млн иен поддерживают дивидендную доходность в 2,76%
Рентабельность капитала (ROE) за последние 12 месяцев составила 14,4%. Это высокий показатель для банковского сектора, который позволяет компании поддерживать стабильные дивидендные выплаты. Прибыль за последние 12 месяцев в 2 690 588 млн иен обеспечивает покрытие дивидендов.
Дивидендная доходность за последние 12 месяцев составляет 2,76%. При текущей цене акции и прибыли на акцию коэффициент выплаты дивидендов оценивается примерно в 40% от прибыли. Это умеренный уровень, который оставляет пространство для роста дивидендов, если прибыль продолжит увеличиваться.
Однако рост дивидендов может замедлиться, если чистый процентный доход перестанет расти. В этом случае поддержание доходности потребует либо увеличения коэффициента выплаты, либо роста прибыли за счёт других статей.
Соотношение цены и прибыли за последние 12 месяцев – 15,0, что выше исторического среднего, но модель портала оценивает потенциал роста в 8%
Соотношение цены и прибыли (P/E) за последние 12 месяцев составляет 15,0. Это выше среднего исторического уровня для компании, что может указывать на ограниченный потенциал роста. Однако модель портала, основанная на рентабельности капитала и соотношении цены и балансовой стоимости, оценивает потенциал роста акции к справедливой стоимости в 8%.
Рыночная капитализация компании составляет 40 363 133 млн иен. При текущей прибыли за последние 12 месяцев в 2 690 588 млн иен и ROE в 14,4% акция торгуется с некоторой премией к историческим уровням, но модель портала видит возможность для роста.
Дивидендная доходность в 2,76% при коэффициенте выплаты около 40% от прибыли выглядит устойчивой, но её рост ограничен замедлением процентного дохода
Дивидендная доходность за последние 12 месяцев составляет 2,76%. При коэффициенте выплаты около 40% от прибыли компания сохраняет баланс между выплатами акционерам и реинвестированием. Это умеренная доходность, которая может быть привлекательной на фоне низких ставок, но она не является исключительно высокой.
Основной риск для дивидендов – замедление роста чистого процентного дохода. Если он останется на уровне 2 067 065 млн иен в квартал, годовой показатель может не показать значительного роста, что ограничит увеличение прибыли и, соответственно, дивидендов. В то же время высокий ROE в 14,4% даёт запас прочности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 40 363 млрд JPY |
| P/E (LTM) | 15,0 |
| P/B | 1,81 |
| ROE | 14,4% |
| Дивидендная доходность (12 мес) | 2,8% |
Итог
Сильной стороной отчёта стал рост чистой прибыли на 48,2% год к году, до 809 427 млн иен, а также высокий ROE в 14,4%. Однако этот рост достигнут при почти нулевой динамике чистого процентного дохода, что вызывает вопросы о его устойчивости. Дивидендная доходность в 2,76% и модель портала с потенциалом в 8% поддерживают привлекательность акции, но замедление процентного дохода – ключевой риск. Вердикт: акция выглядит привлекательно для инвесторов, ориентированных на доход, но требует мониторинга динамики процентной маржи.
Перейти к финансовой карточке компании 8306 →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций