Lion Finance Group: прибыль во втором квартале 2026 выросла на 20,6%, но её качество держится на процентном доходе
Lion Finance Group раскрыла результаты за второй квартал 2026 года. Чистая прибыль составила 618,8 млн лари, увеличившись на 20,6% год к году, а чистый процентный доход достиг 1 282,7 млн лари, прибавив 20,8% к уровню второго квартала 2025 года. За последние двенадцать месяцев банк заработал 2 340,7 млн лари чистой прибыли при рентабельности капитала 27,1%. По мультипликатору P/E 8,9 и с учётом модели портала, оценивающей потенциал роста в 40%, акция выглядит привлекательно, но основной вклад в результат по-прежнему даёт процентный доход, а не комиссии.
Главные тезисы
— Чистая прибыль во втором квартале 2026 выросла на 20,6% год к году до 618,8 млн лари, и весь рост обеспечил процентный доход
— Чистый процентный доход прибавил 20,8% год к году и достиг 1 282,7 млн лари, тогда как комиссионный доход в отчётности не раскрыт
— Рентабельность капитала в 27,1% при мультипликаторе P/E 8,9 создаёт предпосылки для переоценки акции
— Дивидендная доходность за последние 12 месяцев составляет 2,3%, что скромно на фоне ключевой ставки и истории выплат
— Модель портала оценивает потенциал роста акции в 40% от текущей цены, что заметно выше рыночной оценки
Оценка привлекательности
Ключевые показатели, млрд GEL
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Чистая прибыль | 0,51 | 0,62 | +20,6% |
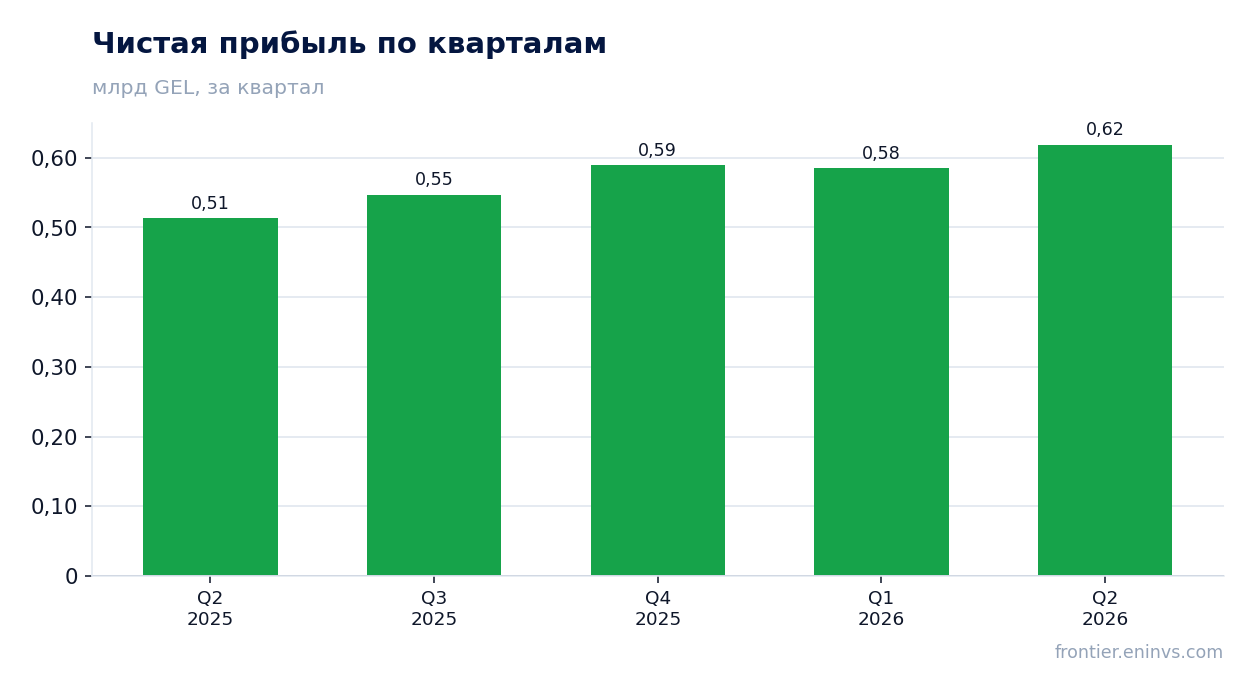
Чистая прибыль во втором квартале 2026 выросла на 20,6% год к году до 618,8 млн лари, и весь рост обеспечил процентный доход
Во втором квартале 2026 года Lion Finance Group заработала 618,8 млн лари чистой прибыли, что на 20,6% больше, чем годом ранее. Это ускорение по сравнению с первым кварталом 2026 года, когда прибыль составила 585,0 млн лари, и с четвёртым кварталом 2025 года с 589,7 млн лари. Рост прибыли полностью совпадает с динамикой чистого процентного дохода, который увеличился на 20,8% год к году.
Основной вклад в результат вносит процентный доход: за квартал он составил 1 282,7 млн лари против 1 061,7 млн лари годом ранее. Комиссионный доход в отчётности не раскрыт, поэтому оценить его вклад невозможно. За последние двенадцать месяцев чистая прибыль достигла 2 340,7 млн лари, а чистый процентный доход – 4 700,0 млн лари, что подтверждает устойчивую зависимость от процентного бизнеса.
Рост прибыли на 20,6% при увеличении процентного дохода на 20,8% означает, что непроцентные статьи не оказали существенного влияния на результат. Это говорит о том, что банк пока не диверсифицировал доходы в сторону комиссий, и его прибыль чувствительна к динамике процентных ставок и объёмов кредитования.
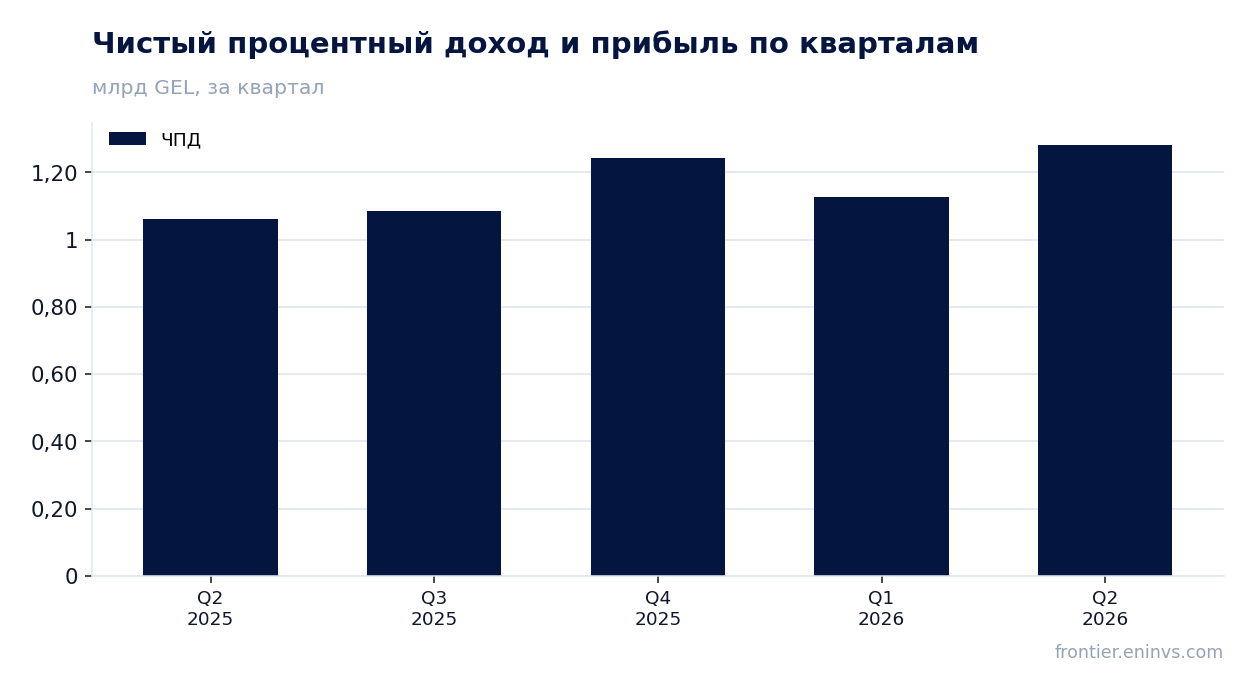
Чистый процентный доход прибавил 20,8% год к году и достиг 1 282,7 млн лари, тогда как комиссионный доход в отчётности не раскрыт
Чистый процентный доход во втором квартале 2026 года составил 1 282,7 млн лари, увеличившись на 20,8% по сравнению с 1 061,7 млн лари во втором квартале 2025 года. Это самый высокий квартальный показатель за последние пять кварталов: в третьем квартале 2025 года он был 1 084,2 млн лари, в четвёртом – 1 242,3 млн лари, в первом квартале 2026 года – 1 125,8 млн лари. Рост ускорился относительно первого квартала, когда увеличение год к году было менее значительным.
Комиссионный доход в предоставленной отчётности не раскрыт, поэтому нельзя оценить, насколько диверсифицированы доходы банка. Однако тот факт, что чистая прибыль растёт практически теми же темпами, что и процентный доход, указывает на то, что непроцентные источники либо отсутствуют, либо не оказывают заметного влияния. Для банка это означает повышенную чувствительность к процентной марже и стоимости фондирования.
За последние двенадцать месяцев чистый процентный доход достиг 4 700,0 млн лари, что подтверждает устойчивость процентного бизнеса. Однако без раскрытия комиссионного дохода невозможно судить о качестве доходной базы и её устойчивости в случае снижения ставок.
Рентабельность капитала в 27,1% при мультипликаторе P/E 8,9 создаёт предпосылки для переоценки акции
Рентабельность капитала Lion Finance Group за последние двенадцать месяцев составляет 27,1%, что является высоким показателем для банковского сектора. При этом акция торгуется с мультипликатором P/E 8,9, что предполагает значительный дисконт к фундаментальной стоимости. Сочетание высокой рентабельности и низкого мультипликатора обычно указывает на недооценку, если только рынок не закладывает риски, связанные с устойчивостью прибыли.
Модель портала оценивает потенциал роста акции в 40% от текущей цены. Эта оценка основана на сопоставлении рентабельности капитала и соотношения цены к балансовой стоимости. Если прибыль сохранится на текущем уровне, а мультипликатор останется неизменным, акция может быть переоценена рынком. Однако модель не учитывает возможное давление на процентную маржу или ухудшение качества активов.
Рыночная капитализация компании составляет 20 754,3 млн лари, что при чистой прибыли за последние двенадцать месяцев 2 340,7 млн лари даёт указанный P/E. Для сравнения с собственной историей в FACTS нет данных о среднем P/E за три года, поэтому нельзя утверждать, находится ли текущий мультипликатор выше или ниже своего исторического уровня. Это ограничивает оценку привлекательности.
Дивидендная доходность за последние 12 месяцев составляет 2,3%, что скромно на фоне ключевой ставки и истории выплат
Дивидендная доходность Lion Finance Group за последние двенадцать месяцев составляет 2,3%. Это невысокий показатель, особенно с учётом высокой рентабельности капитала в 27,1% и низкого мультипликатора P/E 8,9. При такой прибыльности компания могла бы направлять на дивиденды большую долю прибыли, но фактическая выплата оказывается скромной.
В FACTS нет данных о размере дивиденда за 2025 год или о дивидендной политике, поэтому невозможно оценить, какую долю прибыли компания планирует распределять. Наша оценка будущих выплат может быть сделана только на основе текущей доходности и прибыли, но без подтверждённого коэффициента выплат она остаётся предположительной. Если компания сохранит текущий уровень дивидендов, доходность останется около 2,3%, что ниже ключевой ставки.
Для инвестора, ориентированного на доход, такая доходность вряд ли компенсирует риски, связанные с концентрацией прибыли в процентном доходе. Однако если компания увеличит коэффициент выплат, дивидендная доходность может вырасти. Пока же дивиденд не является основным фактором привлекательности акции.
Модель портала оценивает потенциал роста акции в 40% от текущей цены, что заметно выше рыночной оценки
Согласно модели портала, потенциал роста акции Lion Finance Group составляет 40% от текущей цены. Эта оценка основана на сопоставлении рентабельности капитала в 27,1% и соотношения цены к балансовой стоимости. Модель предполагает, что рынок недооценивает устойчивость прибыли банка и его способность генерировать высокую отдачу на капитал.
Однако модель не является рыночным консенсусом или целевой ценой. Она отражает лишь один из возможных сценариев, при котором мультипликаторы компании приближаются к историческим средним. Если прибыль сохранится на уровне последних двенадцати месяцев, а рыночная оценка останется неизменной, акция может вырасти. Но если процентная маржа сократится или качество активов ухудшится, прогноз может не реализоваться.
Для инвестора важно понимать, что модель портала – это аналитический инструмент, а не гарантия доходности. Она даёт ориентир, но решение должно учитывать и другие факторы: дивидендную доходность 2,3%, концентрацию доходов и отсутствие данных о комиссионном доходе.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 20,8 млрд GEL |
| P/E (LTM) | 8,9 |
| P/B | 2,46 |
| ROE | 27,1% |
| Дивидендная доходность (12 мес) | 2,3% |
Итог
Lion Finance Group показала сильный рост прибыли во втором квартале 2026 года: чистая прибыль выросла на 20,6% до 618,8 млн лари, а чистый процентный доход – на 20,8% до 1 282,7 млн лари. Рентабельность капитала в 27,1% и мультипликатор P/E 8,9 делают акцию недооценённой, а модель портала указывает на потенциал роста в 40%. Однако прибыль по-прежнему зависит от процентного дохода, комиссионный доход не раскрыт, а дивидендная доходность составляет лишь 2,3%. Вопрос для держателя сейчас в том, сохранится ли высокая процентная маржа и увеличит ли банк диверсификацию доходов.
Перейти к финансовой карточке компании BGEO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций