Scandinavian Tobacco Group: выручка во втором квартале 2026 снизилась на 1,2%, но маржа EBITDA выросла до 21,2%
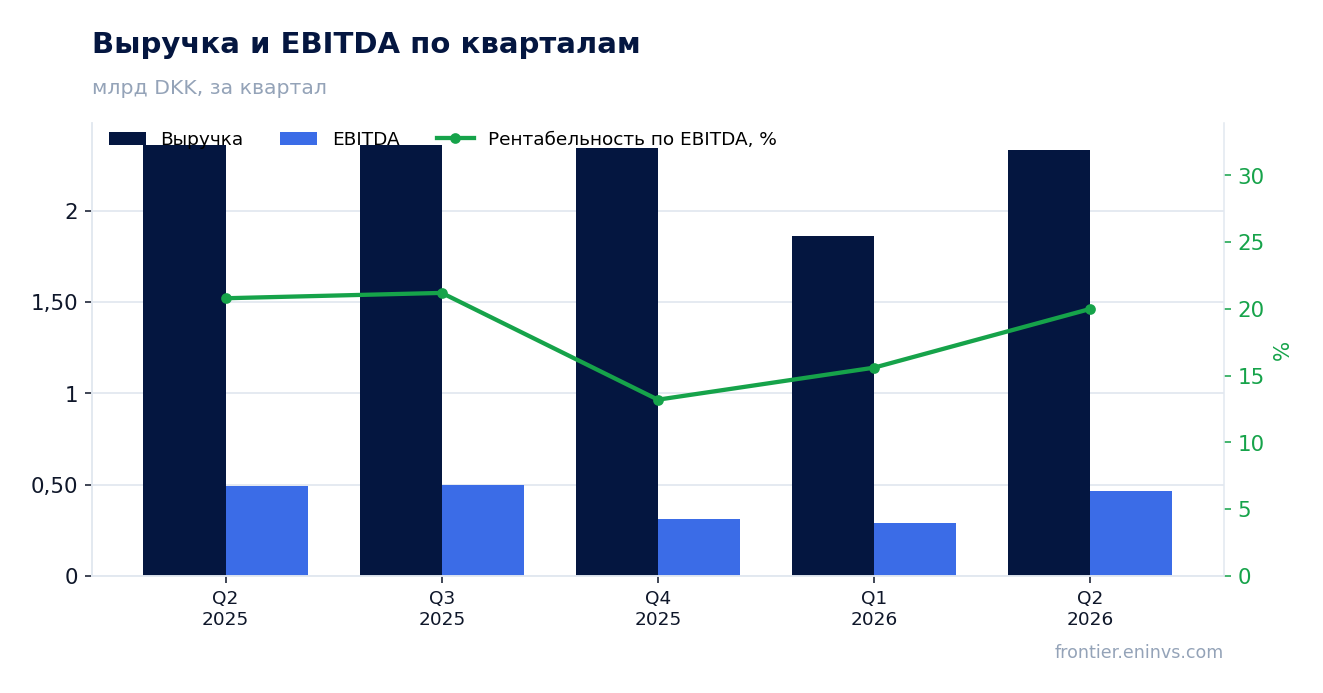
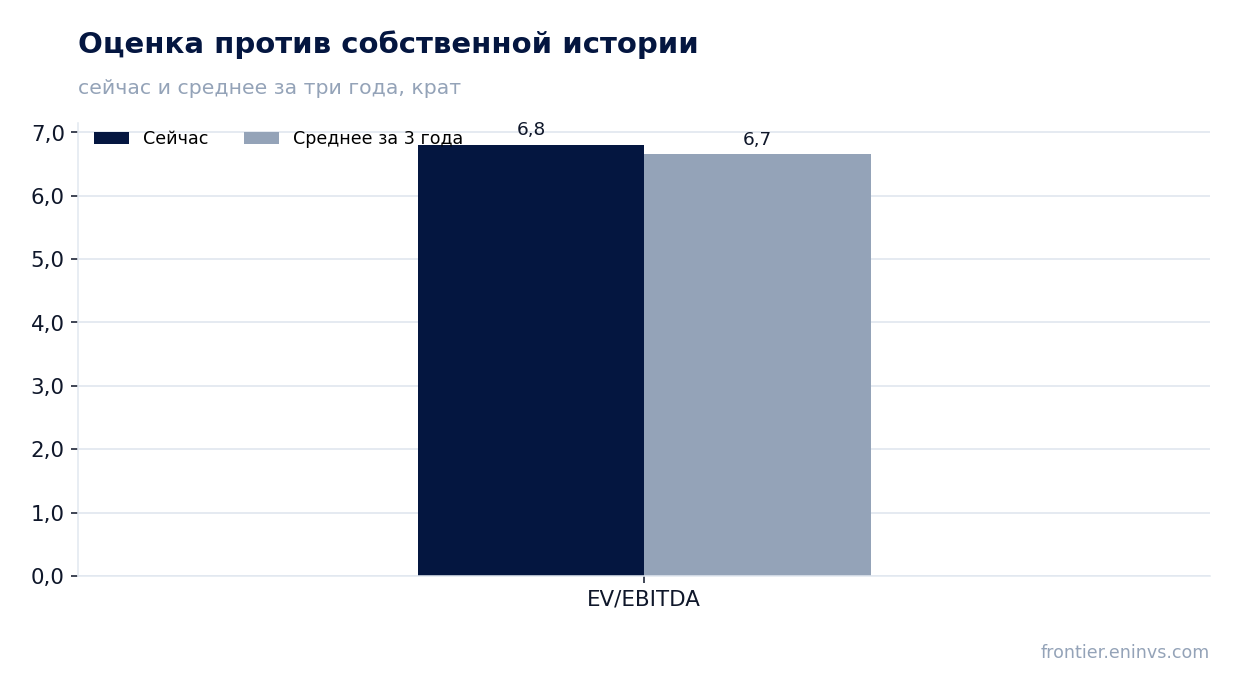
13 августа Scandinavian Tobacco Group раскрыла результаты за второй квартал 2026 года. Выручка снизилась на 1,2% год к году до 2 334,0 млн датских крон, EBITDA прибавила 0,5% до 493,7 млн, чистая прибыль сократилась на 4,4% до 216,9 млн. Рентабельность по EBITDA улучшилась до 21,2% против 20,8% годом ранее. При текущей цене акция оценена в 6,81 EV/EBITDA LTM против исторического среднего 6,66, а дивидендная доходность в 6,1% выглядит привлекательно, но модель портала указывает на потенциал снижения в 9%. Вердикт – нейтральный.
Главные тезисы
— Выручка во втором квартале 2026 снизилась на 1,2% год к году до 2 334,0 млн датских крон
— EBITDA во втором квартале 2026 выросла на 0,5% до 493,7 млн датских крон, а маржа поднялась до 21,2%
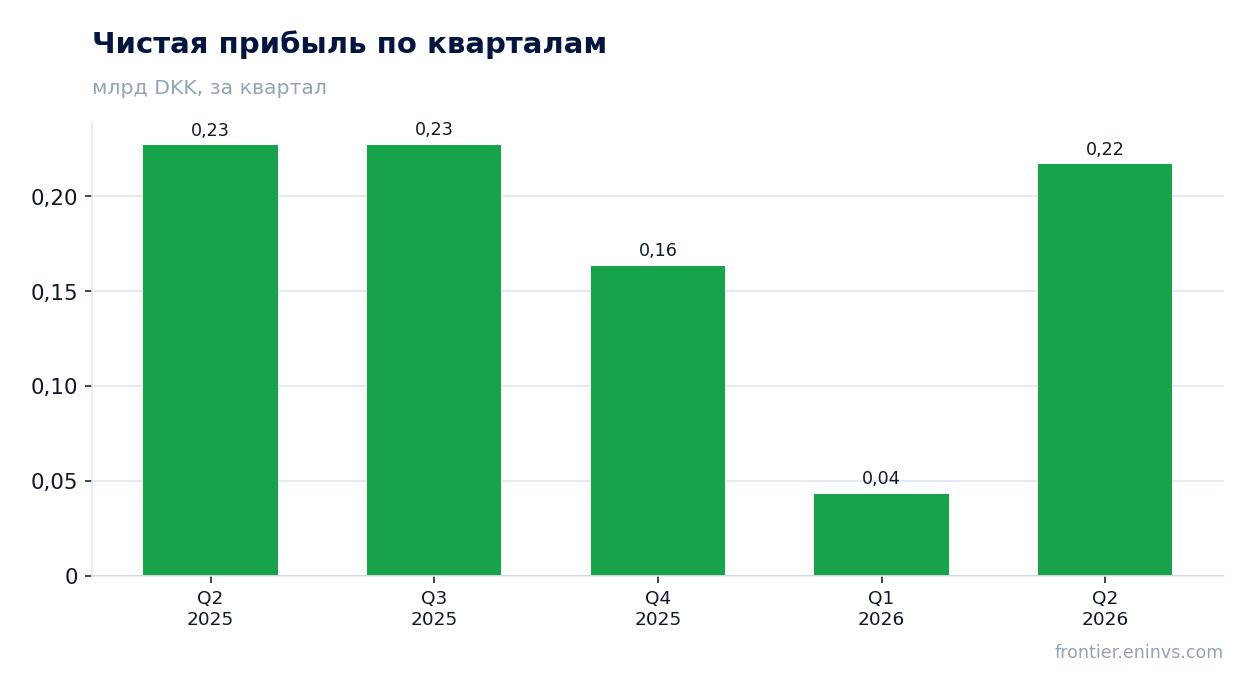
— Чистая прибыль во втором квартале 2026 сократилась на 4,4% до 216,9 млн датских крон
— Операционный денежный поток за последние 12 месяцев составил 869,9 млн датских крон, а капитальные затраты – 35,3 млн за квартал
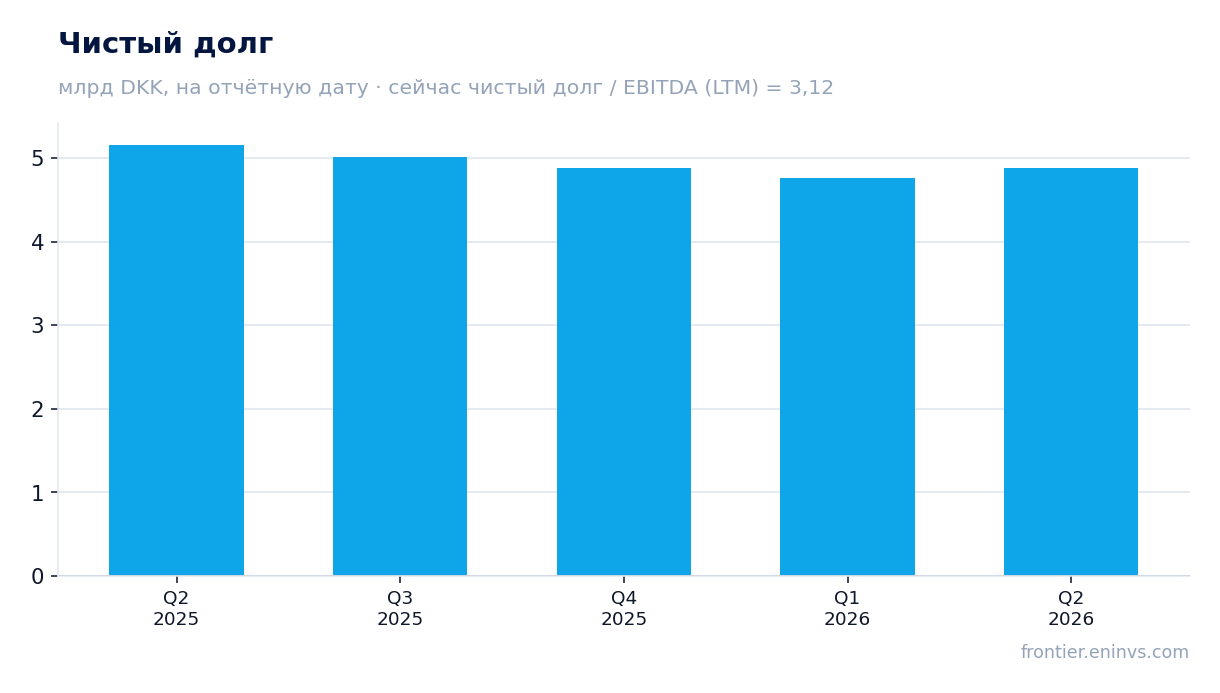
— Чистый долг на 30 июня 2026 года составил 4,9 млрд датских крон, снизившись с 5,2 млрд годом ранее
— Дивидендная доходность за последние 12 месяцев составляет 6,1%
— Оценка по EV/EBITDA LTM в 6,81 раза немного выше среднего за три года в 6,66 раза
Оценка привлекательности
Ключевые показатели, млрд DKK
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,36 | 2,33 | -1,2% |
| EBITDA | 0,49 | 0,49 | +0,5% |
| Операционная прибыль | 0,38 | 0,34 | -11,1% |
| Чистая прибыль | 0,23 | 0,22 | -4,4% |
| Операционный денежный поток | 0,15 | 0,30 | +97,6% |
| Капзатраты | -0,04 | -0,04 | — |
| Рентабельность по EBITDA | 20,8% | 21,2% | +0,4 п.п. |
| Чистая маржа | 9,6% | 9,3% | -0,3 п.п. |
Выручка во втором квартале 2026 снизилась на 1,2% год к году до 2 334,0 млн датских крон
Выручка за второй квартал 2026 года составила 2 334,0 млн датских крон, что на 1,2% меньше, чем за аналогичный период прошлого года. Снижение скромное, но оно продолжает тенденцию: в первом квартале 2026 года выручка была 1 859,2 млн, что также ниже уровня предыдущего года. Компания не раскрыла причин в предоставленных фактах, поэтому ограничимся констатацией: продажи немного просели.
Для курительного бизнеса такое движение может быть связано с колебаниями спроса или валютными эффектами, но без подтверждения из отчёта мы не приписываем причину. Важно, что падение выручки не привело к падению EBITDA – значит, компания смогла компенсировать снижение продаж либо за счёт цены, либо за счёт структуры затрат.
EBITDA во втором квартале 2026 выросла на 0,5% до 493,7 млн датских крон, а маржа поднялась до 21,2%
EBITDA за второй квартал 2026 года составила 493,7 млн датских крон, что на 0,5% выше, чем годом ранее. Рентабельность по EBITDA улучшилась до 21,2% с 20,8% в прошлом году. Рост маржи при снижающейся выручке означает, что компания сократила издержки или улучшила структуру продаж.
Операционная прибыль за квартал составила 339,3 млн датских крон. Соотношение операционной прибыли к выручке – 14,5%, что выше, чем в среднем за последние кварталы. Это говорит о том, что даже при небольшом снижении выручки компания сохраняет контроль над расходами.
Чистая прибыль во втором квартале 2026 сократилась на 4,4% до 216,9 млн датских крон
Чистая прибыль за второй квартал 2026 года составила 216,9 млн датских крон, что на 4,4% ниже, чем годом ранее. Рентабельность по чистой прибыли снизилась до 9,3% с 9,6%. Снижение прибыли при росте EBITDA указывает на то, что ниже операционной линии возникли дополнительные расходы – возможно, проценты или налоги.
За последние 12 месяцев чистая прибыль составила 651,2 млн датских крон. Это уровень, который компания заработала за год, и он важен для оценки дивидендной базы. Снижение квартальной прибыли на 4,4% не является критичным, но оно показывает, что рост EBITDA не полностью доходит до чистой прибыли.
Операционный денежный поток за последние 12 месяцев составил 869,9 млн датских крон, а капитальные затраты – 35,3 млн за квартал
Операционный денежный поток за последние 12 месяцев составил 869,9 млн датских крон. Во втором квартале 2026 года он был 295,4 млн, что значительно выше, чем 149,5 млн годом ранее. Такой рост денежного потока при снижении выручки говорит об улучшении управления оборотным капиталом.
Капитальные затраты за квартал составили 35,3 млн датских крон, что немного ниже, чем 40,1 млн годом ранее. Компания тратит на инвестиции умеренно, что позволяет генерировать свободный денежный поток. За последние 12 месяцев капитальные затраты были на уровне, который не создаёт избыточного давления на баланс.
Чистый долг на 30 июня 2026 года составил 4,9 млрд датских крон, снизившись с 5,2 млрд годом ранее
Чистый долг на 30 июня 2026 года составил 4 880,3 млн датских крон, или 4,9 млрд. Годом ранее, на 30 июня 2025 года, он был 5 158,4 млн, то есть 5,2 млрд. Снижение за 12 месяцев составило 0,3 млрд датских крон. Это позитивный сигнал, хотя долговая нагрузка остаётся значительной.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 3,12. Это умеренный уровень, который компания, вероятно, считает комфортным. Проценты по долгу, вероятно, съедают часть операционной прибыли, что объясняет снижение чистой прибыли при росте EBITDA.
Дивидендная доходность за последние 12 месяцев составляет 6,1%
Дивидендная доходность за последние 12 месяцев составляет 6,1%. Это высокий уровень, который делает акцию привлекательной для инвесторов, ориентированных на доход. Компания выплачивает дивиденды, и текущая доходность превышает доходность многих долговых инструментов.
При чистой прибыли за последние 12 месяцев в 651,2 млн датских крон и рыночной капитализации 5 773,3 млн, дивидендные выплаты составляют значительную часть прибыли. Если прибыль снизится, компания может быть вынуждена сократить дивиденд. Однако текущий денежный поток выглядит достаточным для поддержания выплат.
Оценка по EV/EBITDA LTM в 6,81 раза немного выше среднего за три года в 6,66 раза
EV/EBITDA LTM составляет 6,81. Среднее значение этого мультипликатора за три года – 6,66. Таким образом, акция торгуется немного выше своей исторической нормы. Это может ограничивать потенциал роста, если прибыль не начнёт расти быстрее.
P/E LTM равен 8,87, что также не выглядит дёшево для компании со снижающейся выручкой. Модель портала оценивает справедливую стоимость акции на 9% ниже текущей рыночной цены. Это ещё один аргумент в пользу осторожного взгляда на оценку.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 5,77 млрд DKK |
| P/E (LTM) | 8,9 |
| EV/EBITDA (LTM) | 6,8 |
| P/B | 0,67 |
| Чистый долг / EBITDA | 3,12 |
| Операционный денежный поток (LTM) | 0,87 млрд |
| ROE | 10,0% |
| Дивидендная доходность (12 мес) | 6,1% |
| EV/EBITDA, среднее за 3 года | 6,7 |
Итог
Во втором квартале 2026 года Scandinavian Tobacco Group показала снижение выручки на 1,2% и чистой прибыли на 4,4%, но EBITDA выросла на 0,5%, а маржа улучшилась до 21,2%. Операционный денежный поток за последние 12 месяцев составил 869,9 млн датских крон, чистый долг снизился до 4,9 млрд. Дивидендная доходность в 6,1% поддерживает интерес к бумаге, однако оценка по EV/EBITDA немного выше исторического среднего, а модель портала указывает на 9% потенциала снижения. Вердикт – нейтральный: сильные денежные потоки и дивиденд компенсируются слабой динамикой выручки и прибыли, а также отсутствием явного драйвера для роста.
Перейти к финансовой карточке компании STG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций