ALSEA: выручка прибавила всего 1,7%, а EBITDA выросла на треть – маржа сделала всю работу
В отчёте за третий квартал 2026 года, закончившийся 30 сентября, ALSEA показала выручку 21 396,8 млн MXN (+1,7% год к году), EBITDA 4 195,3 млн MXN (+33,5%) и чистую прибыль 544,8 млн MXN (+6,4%). Рост EBITDA почти целиком обеспечен маржой: она поднялась до 19,6% с 14,9% годом ранее, тогда как выручка ускорилась с -1,8% во втором квартале до +1,7% в третьем. Долговая нагрузка умеренная – 1,65 чистого долга к EBITDA за последние 12 месяцев, – а по EV/EBITDA бумага торгуется ниже собственной трёхлетней истории. При текущей цене акция выглядит привлекательной: маржа и денежный поток растут быстрее выручки, а мультипликатор ниже исторического.
Главные тезисы
— EBITDA выросла на 33,5% при выручке +1,7% – почти весь прирост дала маржа, поднявшаяся до 19,6% с 14,9%
— Чистая прибыль прибавила лишь 6,4%, потому что рост EBITDA съели проценты и амортизация
— Операционный денежный поток за квартал составил 13 529,8 млн MXN – он многократно перекрывает EBITDA
— Чистый долг 29,0 млрд MXN при отношении к EBITDA 1,65 – нагрузка умеренная
— Дивидендная доходность 1,9% при выплате, которая держится на прибыли, а не на разовых статьях
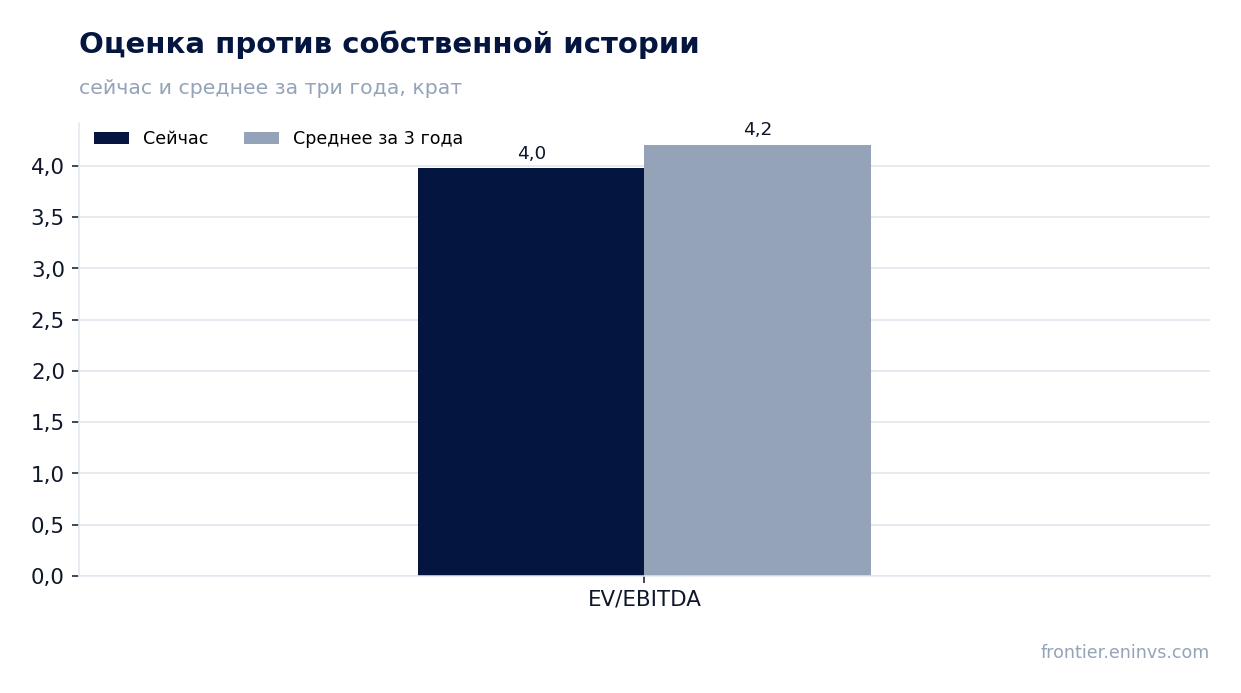
— EV/EBITDA 4,0 ниже собственной трёхлетней средней 4,2 – бумага дешевле своей истории
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 21,0 | 21,4 | +1,7% |
| EBITDA | 3,14 | 4,20 | +33,5% |
| Операционная прибыль | 1,78 | 2,14 | +20,1% |
| Чистая прибыль | 0,51 | 0,54 | +6,4% |
| Операционный денежный поток | 3,71 | 13,5 | +264,9% |
| Капзатраты | 1,21 | — | — |
| Рентабельность по EBITDA | 14,9% | 19,6% | +4,7 п.п. |
| Чистая маржа | 2,4% | 2,5% | +0,1 п.п. |
В третьем квартале 2026 года выручка составила 21 396,8 млн MXN, это на 1,7% больше, чем годом ранее. Во втором квартале динамика была отрицательной – минус 1,8%, – так что квартал ознаменовался ускорением. В первом квартале рост был символическим, +0,3%, то есть третий квартал стал лучшим по темпу с начала года.
Абсолютный прирост к прошлому году – около 368 млн MXN, и он невелик на фоне базы в 21 млрд. Компания не раскрывает в фактах, какой сегмент или канал дал этот прирост, поэтому ограничимся констатацией: выручка вернулась к росту, но темп остаётся ниже инфляции. Для ресторанного бизнеса это означает, что трафик и средний чек вместе едва покрывают рост издержек.
Для дальнейшего роста выручки важнее не сам квартал, а то, удержится ли положительная динамика в четвёртом квартале, который традиционно сильнее. Если темп останется в районе 1–2%, вся нагрузка по улучшению результата ляжет на маржу, а её резервы не бесконечны.
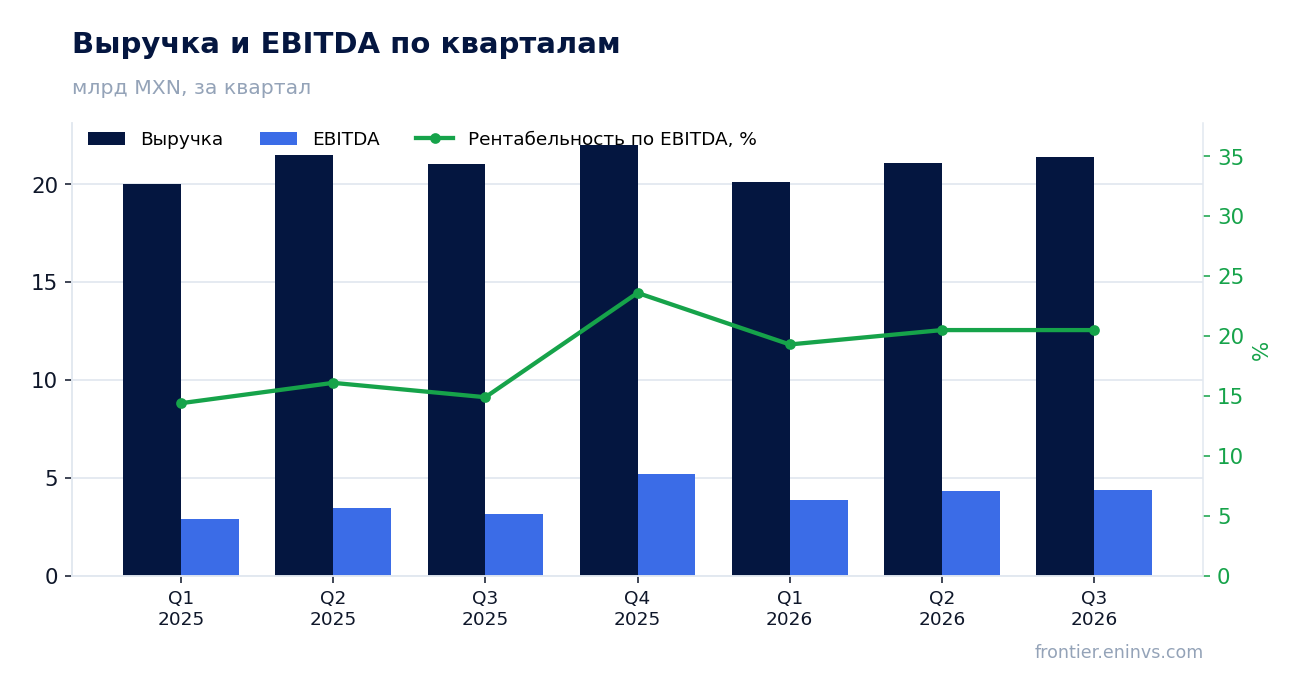
EBITDA выросла на 33,5% при выручке +1,7% – почти весь прирост дала маржа, поднявшаяся до 19,6% с 14,9%
EBITDA за третий квартал 2026 года составила 4 195,3 млн MXN против 3 142,0 млн годом ранее – рост на 33,5%. При выручке, выросшей лишь на 1,7%, такой скачок означает, что маржа по EBITDA поднялась до 19,6% с 14,9%. Это расширение на 4,7 процентного пункта – главный факт отчёта.
Прирост EBITDA в 1 053 млн MXN почти не связан с объёмом: если бы маржа осталась на уровне 14,9%, EBITDA выросла бы примерно на 55 млн. Остальное – эффект издержек, которые не поспели за выручкой. Какая именно статья расходов дала экономию, в фактах не раскрыто, поэтому называть конкретную причину было бы догадкой.
Устойчивость этой маржи – ключевой вопрос. Разовые экономии на персонале или аренде могут не повториться, и тогда EBITDA вернётся к прежним уровням. Но даже частичное удержание маржи выше 18% даст годовой EBITDA заметно выше прошлогодней.
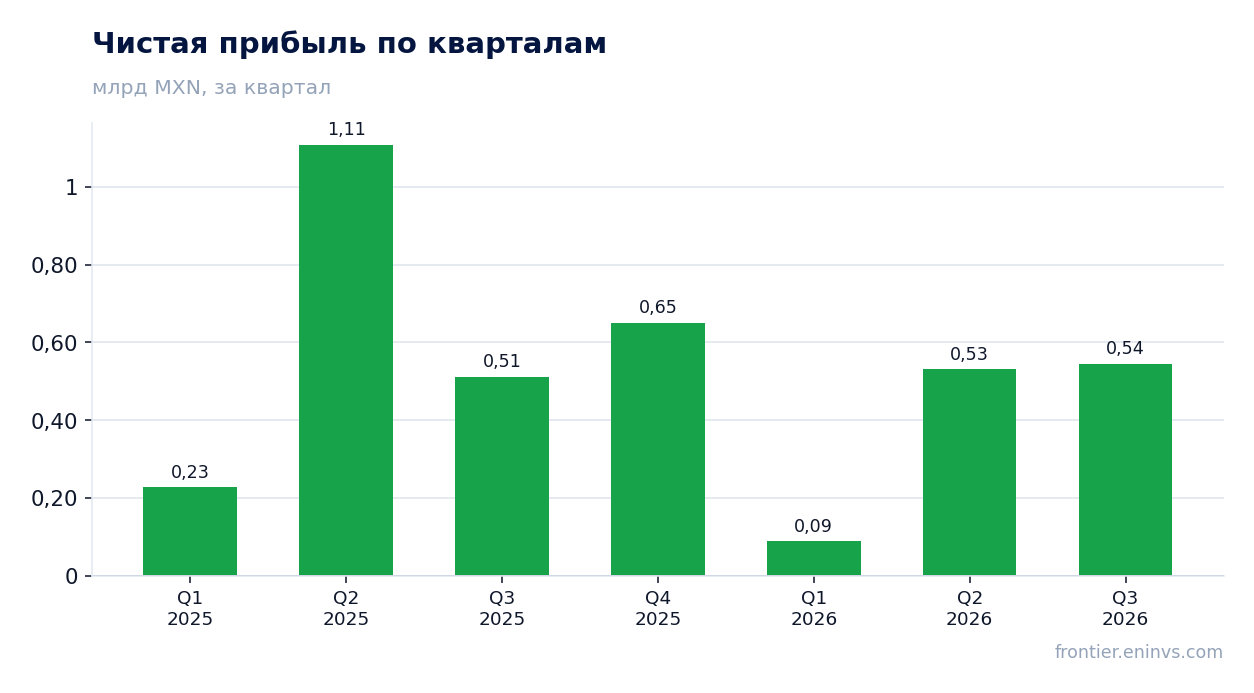
Чистая прибыль прибавила лишь 6,4%, потому что рост EBITDA съели проценты и амортизация
Чистая прибыль за третий квартал 2026 года составила 544,8 млн MXN против 512,0 млн годом ранее, рост на 6,4%. Разрыв с динамикой EBITDA огромен: операционная прибыль выросла до 2 135,4 млн с 1 778,0 млн, то есть на 20,1%, а до чистой прибыли дошла лишь малая часть.
Причина в статьях ниже операционной прибыли. Проценты по долгу и амортизация растут быстрее операционного результата, и в фактах нет разбивки, какая из них внесла больший вклад. Рентабельность по чистой прибыли поднялась лишь до 2,5% с 2,4% – движение в пределах погрешности.
Для акционера это означает, что улучшение операционной эффективности пока не превращается в кратный рост прибыли на акцию. Пока долг обслуживается дорого, каждый процентный пункт маржи на уровне EBITDA даёт всё меньше чистой прибыли.
Операционный денежный поток за квартал составил 13 529,8 млн MXN – он многократно перекрывает EBITDA
Операционный денежный поток за третий квартал 2026 года – 13 529,8 млн MXN, что втрое больше EBITDA за тот же квартал. Такой разрыв нетипичен и указывает на высвобождение оборотного капитала или сезонный приток, а не на операционную сверхприбыль. В фактах причина не раскрыта.
Для сравнения: во втором квартале поток был всего 452,5 млн, в первом – 2 287,5 млн. Резкий скачок в третьем квартале – разовый по своей природе, и строить на нём годовой прогноз нельзя. За последние 12 месяцев операционный поток составил 26 235,5 млн MXN – это более устойчивая величина.
Данных по капитальным затратам за третий квартал в фактах нет, поэтому свободный поток корректно не посчитать. Но при EBITDA 4,2 млрд за квартал и умеренной долговой нагрузке компания располагает средствами как на обслуживание долга, так и на дивиденды.
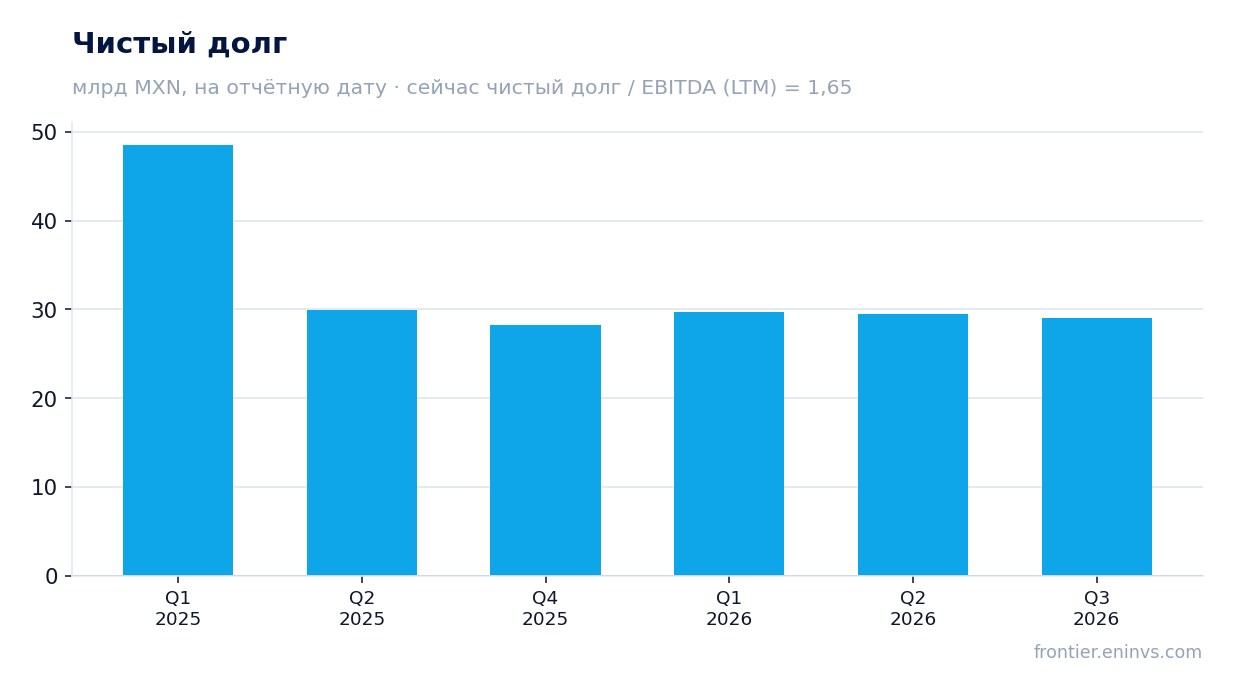
Чистый долг 29,0 млрд MXN при отношении к EBITDA 1,65 – нагрузка умеренная
Чистый долг на 30 сентября 2026 года – 29 027,4 млн MXN, или 29,0 млрд. Отношение чистого долга к EBITDA за последние 12 месяцев – 1,65, что для ресторанного бизнеса с арендой и сезонностью выглядит комфортно. Более половины годовой EBITDA уходит на обслуживание долга лишь при очень дорогих ставках, а таких данных в фактах нет.
Динамика долга умеренная: с 30 июня 2026 года чистый долг снизился с 29,5 млрд до 29,0 млрд, за год – с 30,0 млрд на 30 июня 2025 года до 29,0 млрд. Снижение на 0,9 млрд за год при EBITDA 17,6 млрд – небольшое, но устойчивое.
Уровень 1,65 не создаёт риска для дивидендов и не ограничивает инвестиции. Направление изменения коэффициента в фактах не раскрыто, поэтому говорить о снижении или росте нагрузки нельзя – только о её текущем уровне.
Дивидендная доходность 1,9% при выплате, которая держится на прибыли, а не на разовых статьях
Дивидендная доходность за последние 12 месяцев – 1,9% к текущей цене. Выплата опирается на чистую прибыль: за последние 12 месяцев она составила 1 815,9 млн MXN, и дивиденд покрывается ею. Разовых статей, которые искажали бы базу, в фактах не указано.
Наша оценка дивиденда на текущий год исходит из той же прибыли и сложившейся практики выплат. Если прибыль останется вблизи 1,8 млрд, а коэффициент выплат не изменится, дивиденд сохранится на уровне, близком к прошлогоднему. Ключевой риск для выплаты – не прибыль, а рост процентных расходов, который съедает её быстрее, чем растёт EBITDA.
Доходность 1,9% скромна относительно безрисковой ставки, но для компании с ростом EBITDA на треть и мультипликатором ниже исторического она выглядит справедливой. Снизить выплату может падение чистой прибыли из-за процентов или рост капитальных затрат, данных о которых за квартал в фактах нет.
EV/EBITDA 4,0 ниже собственной трёхлетней средней 4,2 – бумага дешевле своей истории
По мультипликатору EV/EBITDA за последние 12 месяцев бумага торгуется на уровне 4,0 против собственной трёхлетней средней 4,2 – на 6% ниже. Это единственное корректное сравнение: с сектором или аналогами мы его не сопоставляем, таких данных в фактах нет. P/E за последние 12 месяцев – 23,0, что для компании с чистой маржой 2,5% выглядит высоковато, но отражает низкую базу прибыли.
Разрыв между низким EV/EBITDA и высоким P/E объясняется долгом и процентами: EV включает долг, а прибыль после процентов мала. Поэтому для оценки стоимости бизнеса EV/EBITDA здесь информативнее. По модели портала потенциал акции к справедливой стоимости – +95%, и это наша собственная оценка, а не консенсус рынка.
Бумага входит в живые модельные стратегии на портале, в частности MX FVC (качество), но это факт членства, а не аргумент в пользу вердикта. Для переоценки нужен устойчивый рост выручки или подтверждение маржи в следующем квартале.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 41,7 млрд MXN |
| P/E (LTM) | 23,0 |
| EV/EBITDA (LTM) | 4,0 |
| P/B | 4,77 |
| Чистый долг / EBITDA | 1,65 |
| Операционный денежный поток (LTM) | 26,2 млрд |
| ROE | 24,6% |
| Дивидендная доходность (12 мес) | 1,9% |
| EV/EBITDA, среднее за 3 года | 4,2 |
Итог
Сильной стороной квартала стала маржа: EBITDA выросла на 33,5% при выручке +1,7%, а рентабельность по EBITDA поднялась до 19,6% с 14,9%. Слабой – конверсия этого роста в прибыль: чистая прибыль прибавила лишь 6,4%, потому что проценты и амортизация забрали большую часть прироста. Денежный поток за квартал в 13 529,8 млн MXN выглядит разовым и не должен восприниматься как новый норматив. Долговая нагрузка умеренная – 1,65 чистого долга к EBITDA, – а мультипликатор EV/EBITDA 4,0 ниже собственной трёхлетней средней 4,2. При текущей цене акция выглядит привлекательной, но вердикт держится на устойчивости маржи и на том, ускорится ли выручка в следующем отчёте.
Перейти к финансовой карточке компании ALSEA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций