Выручка ускорилась до +7,6%, но EBITDA просела: рост оплачен маржой
Результаты MX_AMX за третий квартал 2026 года показали выручку 250,6 млрд MXN, рост год к году на 7,6% – быстрее, чем 3,1% во втором квартале. EBITDA при этом снизилась на 2,6% до 91,4 млрд MXN, а маржа сжалась с 40,3% до 36,5%; чистая прибыль выросла на 7,0% до 24,3 млрд MXN. При P/E LTM 16,3 и оценке по модели портала с потенциалом +12% акция выглядит скорее привлекательной, но только если падение рентабельности окажется разовым, а не новым уровнем.
Главные тезисы
— Выручка ускорилась до +7,6% год к году – вдвое быстрее, чем +3,1% кварталом ранее
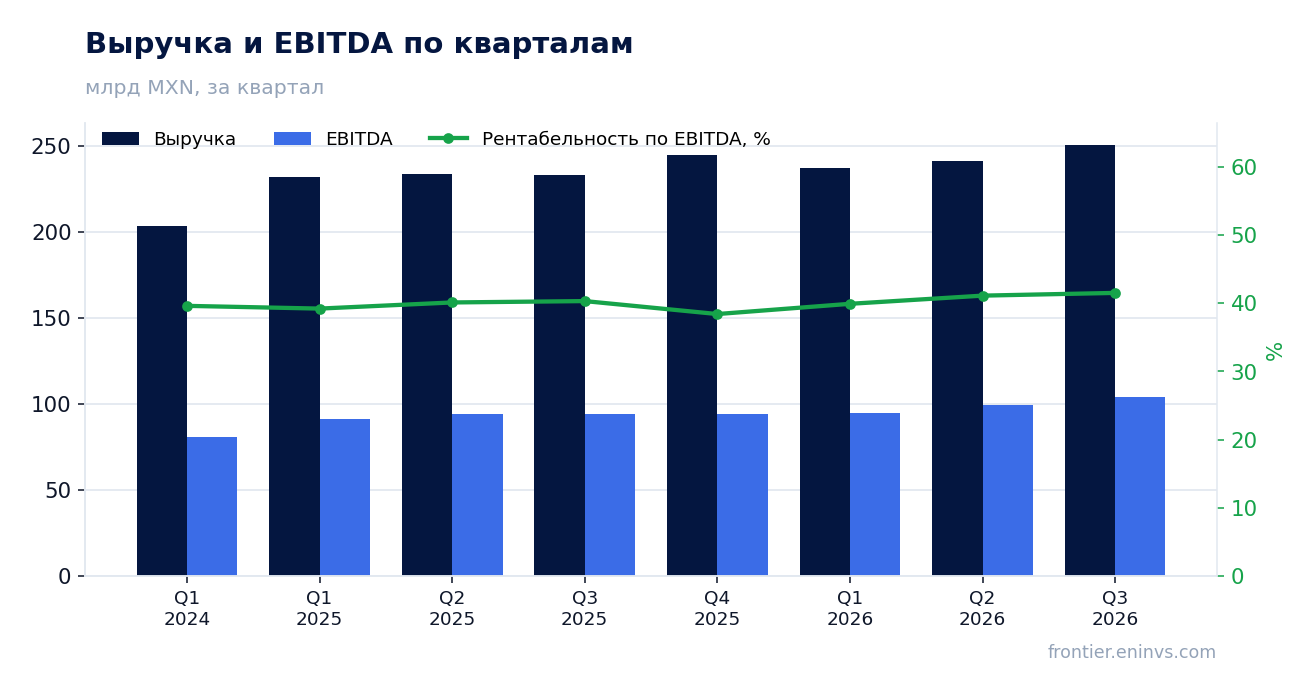
— EBITDA снизилась на 2,6% при росте выручки на 7,6%: маржа упала с 40,3% до 36,5%
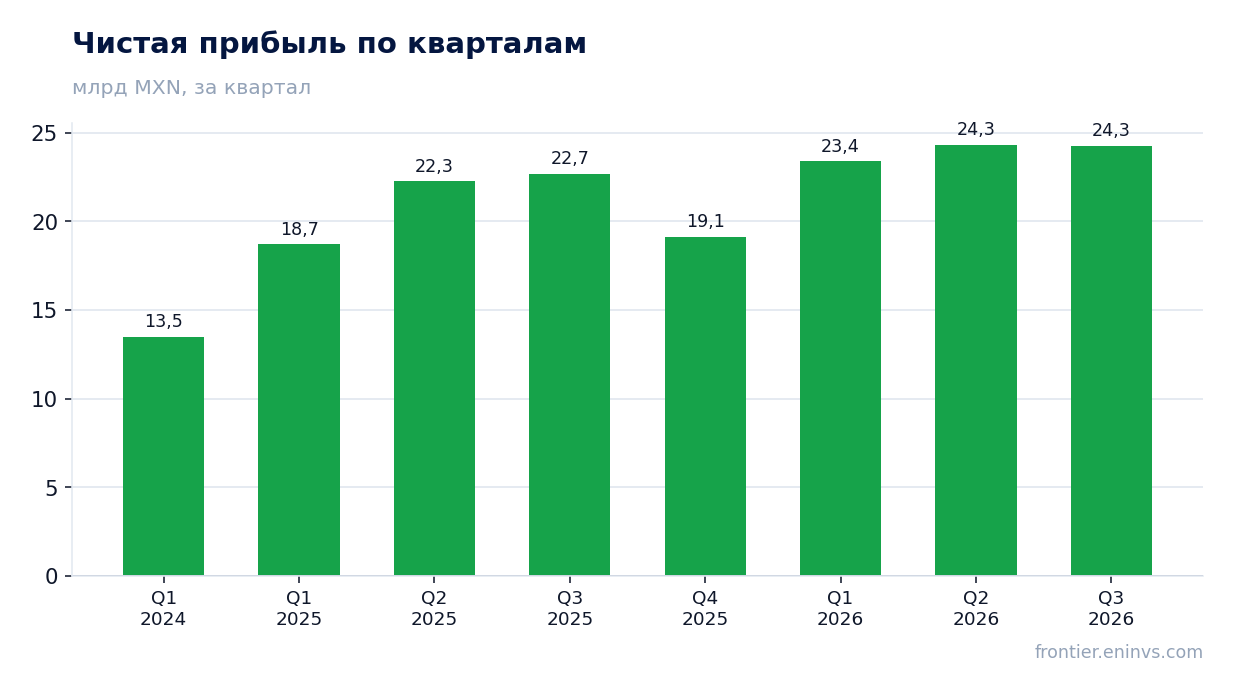
— Чистая прибыль выросла на 7,0% до 24,3 млрд MXN, и маржа удержалась на 9,7%
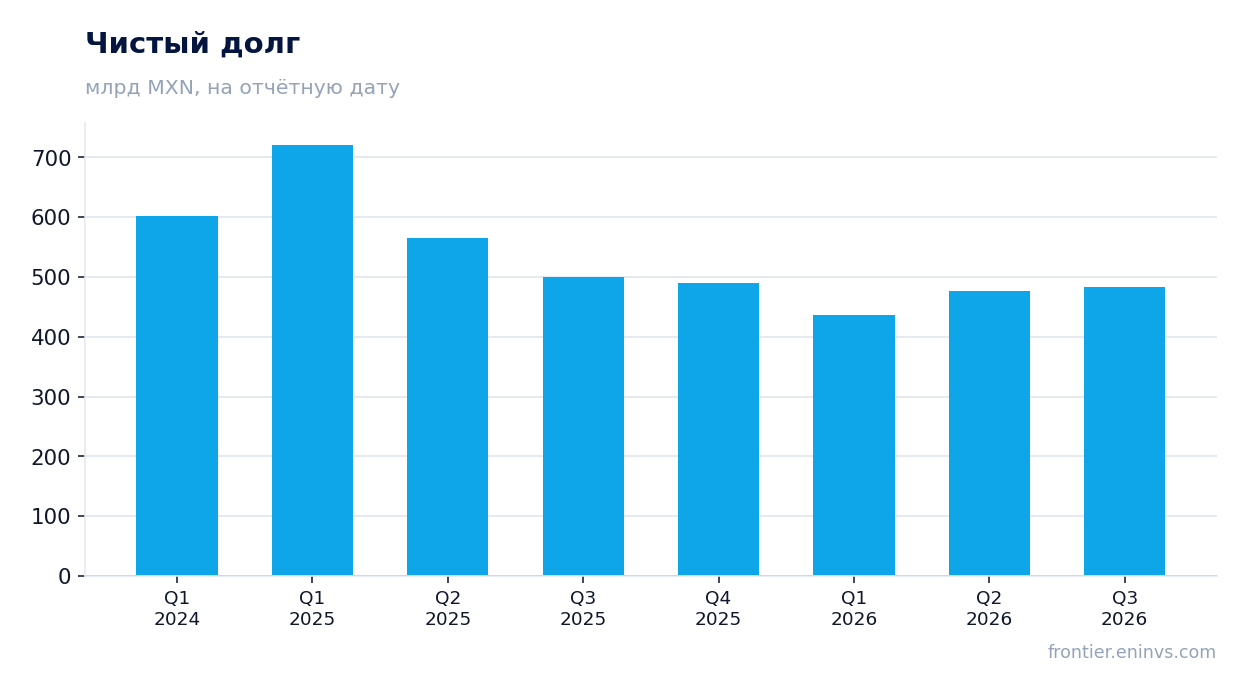
— Чистый долг за год сократился с 500,4 до 483,9 млрд MXN, но за квартал вырос на 7,0 млрд
— P/E LTM 16,3 при ROE 21,5% – оценка не выглядит перегретой
— Дивидендная доходность 2,4% скромная, и выплата зависит от удержания прибыли
— Модель портала даёт потенциал +12% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 233 | 251 | +7,6% |
| EBITDA | 93,8 | 91,4 | -2,6% |
| Операционная прибыль | 50,1 | 59,0 | +17,8% |
| Чистая прибыль | 22,7 | 24,3 | +7,0% |
| Рентабельность по EBITDA | 40,3% | 36,5% | -3,8 п.п. |
| Чистая маржа | 9,7% | 9,7% | +0,0 п.п. |
Выручка ускорилась до +7,6% год к году – вдвое быстрее, чем +3,1% кварталом ранее
В третьем квартале 2026 года выручка составила 250,6 млрд MXN, что на 7,6% больше, чем годом ранее. Это заметное ускорение по сравнению со вторым кварталом, когда рост был 3,1%, и с первым кварталом с его +2,1%. Компания наращивает обороты третий квартал подряд.
Ускорение важно потому, что оно снимает опасения о стагнации выручки в начале года. Однако темпы роста пока не восстановились до уровня, который был бы достаточен для компенсации падения рентабельности.
EBITDA снизилась на 2,6% при росте выручки на 7,6%: маржа упала с 40,3% до 36,5%
EBITDA за третий квартал 2026 года составила 91,4 млрд MXN, что на 2,6% меньше, чем годом ранее. При росте выручки на 7,6% это означает, что расходы росли быстрее доходов. Рентабельность по EBITDA снизилась с 40,3% до 36,5%.
Сжатие маржи на 3,8 процентного пункта – главный негатив отчёта. Операционная прибыль при этом выросла до 59,0 млрд MXN, то есть давление на EBITDA не полностью транслировалось в операционный результат, но разрыв между выручкой и EBITDA очевиден.
Причина падения маржи в фактах не раскрыта. Это может быть разовым фактором или началом нового уровня затрат; для инвестора ключевой вопрос – что именно съело рентабельность.
Чистая прибыль выросла на 7,0% до 24,3 млрд MXN, и маржа удержалась на 9,7%
Чистая прибыль за третий квартал 2026 года составила 24,3 млрд MXN, увеличившись на 7,0% год к году. Рентабельность по чистой прибыли осталась на уровне 9,7%, как и годом ранее, несмотря на падение EBITDA-маржи.
Устойчивость чистой маржи при сжатии EBITDA означает, что ниже операционной линии прибыль поддержали другие факторы – возможно, снижение процентных расходов или разовые статьи. Без детализации отчёта источник поддержки не установлен.
За последние 12 месяцев чистая прибыль составила 82,8 млрд MXN. Этот уровень и формирует базу для дивидендов и оценки.
Чистый долг за год сократился с 500,4 до 483,9 млрд MXN, но за квартал вырос на 7,0 млрд
Чистый долг на 30 сентября 2026 года составил 483,9 млрд MXN. За квартал он вырос с 476,9 млрд MXN на 30 июня, то есть на 7,0 млрд MXN. За год долг сократился: на 30 сентября 2025 года он был 500,4 млрд MXN, снижение на 16,5 млрд MXN.
Годовое снижение долга при росте прибыли – позитивный сигнал, но квартальный прирост показывает, что долг не снижается монотонно. Отношение долга к EBITDA в фактах не приведено, поэтому судить о долговой нагрузке можно только по абсолютному уровню.
Операционный денежный поток за первый квартал 2026 года составил 24,9 млрд MXN, за четвёртый квартал 2025 года – 85,7 млрд MXN. Эти данные неполны для годовой картины, но подтверждают способность генерировать денежные средства.
P/E LTM 16,3 при ROE 21,5% – оценка не выглядит перегретой
При рыночной капитализации 1 348,9 млрд MXN и прибыли за последние 12 месяцев 82,8 млрд MXN коэффициент P/E LTM составляет 16,3. Рентабельность собственного капитала – 21,5%, что для такой оценки выглядит сбалансированно.
Средний за три года EV/EBITDA равен 4,23. Текущий EV/EBITDA в фактах не приведён, поэтому сравнить с историей нельзя. Но P/E 16,3 при ROE 21,5% не указывает на переоценку.
Модель портала оценивает потенциал акции к справедливой стоимости в +12%. Это собственная оценка портала, а не рыночный консенсус.
Дивидендная доходность 2,4% скромная, и выплата зависит от удержания прибыли
Дивидендная доходность за последние 12 месяцев составляет 2,4%. При чистой прибыли за последние 12 месяцев 82,8 млрд MXN и капитализации 1 348,9 млрд MXN выплаты за год составили около 32 млрд MXN, то есть примерно 39% прибыли.
Наша оценка дивиденда на текущий год исходит из сохранения payout ratio около 39% и прибыли на уровне LTM. Это даёт примерно 32 млрд MXN выплат, что при текущей цене соответствует доходности около 2,4%. Оценка зависит от того, сохранится ли прибыль на уровне 82,8 млрд MXN и не потребует ли компания больше средств на инвестиции.
Доходность 2,4% скромна и вряд ли служит главным аргументом для покупки. Снизить выплату может падение прибыли или рост капитальных затрат: capex в четвёртом квартале 2025 года составил 45,9 млрд MXN.
Модель портала даёт потенциал +12% к справедливой стоимости
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал акции к справедливой стоимости составляет +12%. Это наша собственная оценка, а не рыночный консенсус и не целевая цена.
Потенциал умеренный и зависит от того, восстановится ли EBITDA-маржа. Если сжатие маржи окажется устойчивым, модель потребует пересмотра в сторону понижения.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1 349 млрд MXN |
| P/E (LTM) | 16,3 |
| P/B | 3,73 |
| ROE | 21,5% |
| Дивидендная доходность (12 мес) | 2,4% |
Итог
Сильная сторона отчёта – ускорение выручки до +7,6% и удержание чистой маржи на 9,7%. Слабая – падение EBITDA на 2,6% и сжатие маржи на 3,8 п.п., причина которого не раскрыта. Чистый долг за год снизился, но за квартал вырос. Оценка P/E 16,3 при ROE 21,5% и потенциал +12% по модели портала поддерживают скорее привлекательный взгляд, но он держится на допущении, что маржа восстановится. Вердикт – скорее привлекательно.
Перейти к финансовой карточке компании AMX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций