ASUR: выручка упала на 60,3%, но прибыль выросла — помогли разовые статьи и консолидация новых активов
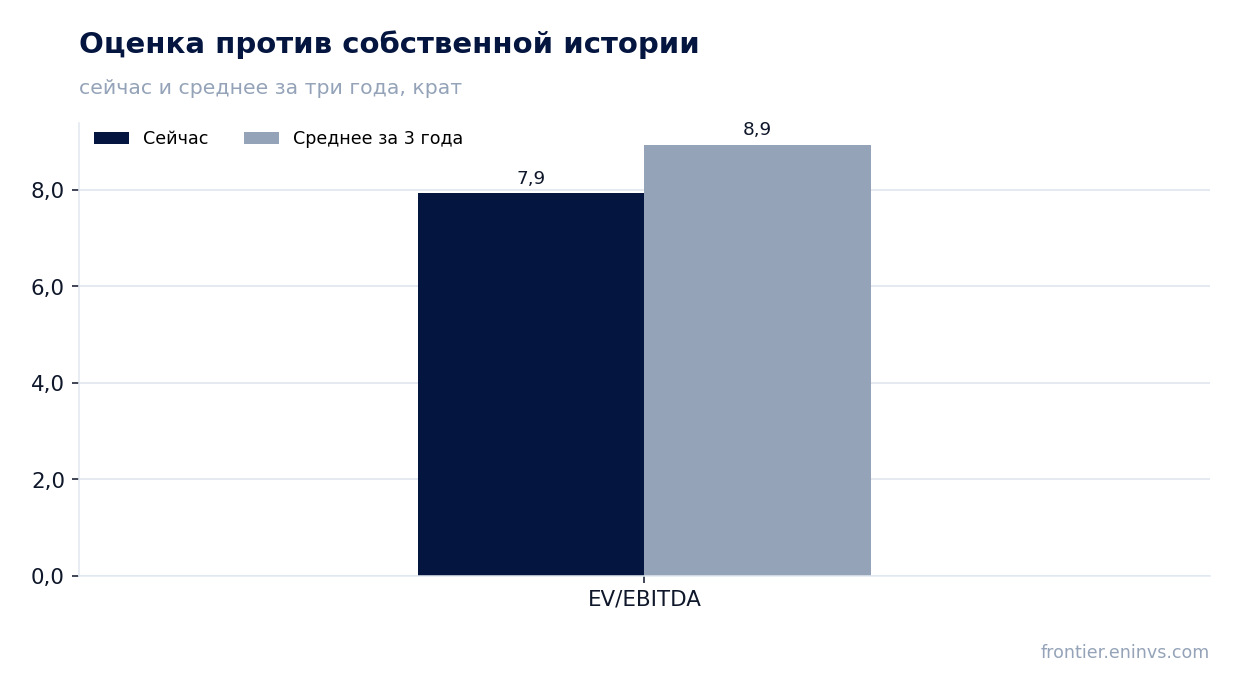
22 октября ASUR раскрыла результаты за третий квартал 2026 года. Выручка составила 10 420,5 млн песо, что на 60,3% ниже уровня годичной давности, EBITDA — 4 719,3 млн песо (+27,7%), чистая прибыль — 2 307,9 млн песо (+4,4%). Падение выручки объясняется тем, что в базе прошлого года был отражён разовый объём строительных услуг, а рост прибыли обеспечили консолидация бразильских и американских активов и разовый доход по форвардным контрактам. При мультипликаторе EV/EBITDA 7,9 против собственного трёхлетнего среднего 8,9 и дивидендной доходности 5,3% акция выглядит скорее привлекательной, но слабость мексиканского трафика и долговая нагрузка требуют осторожности.
Главные тезисы
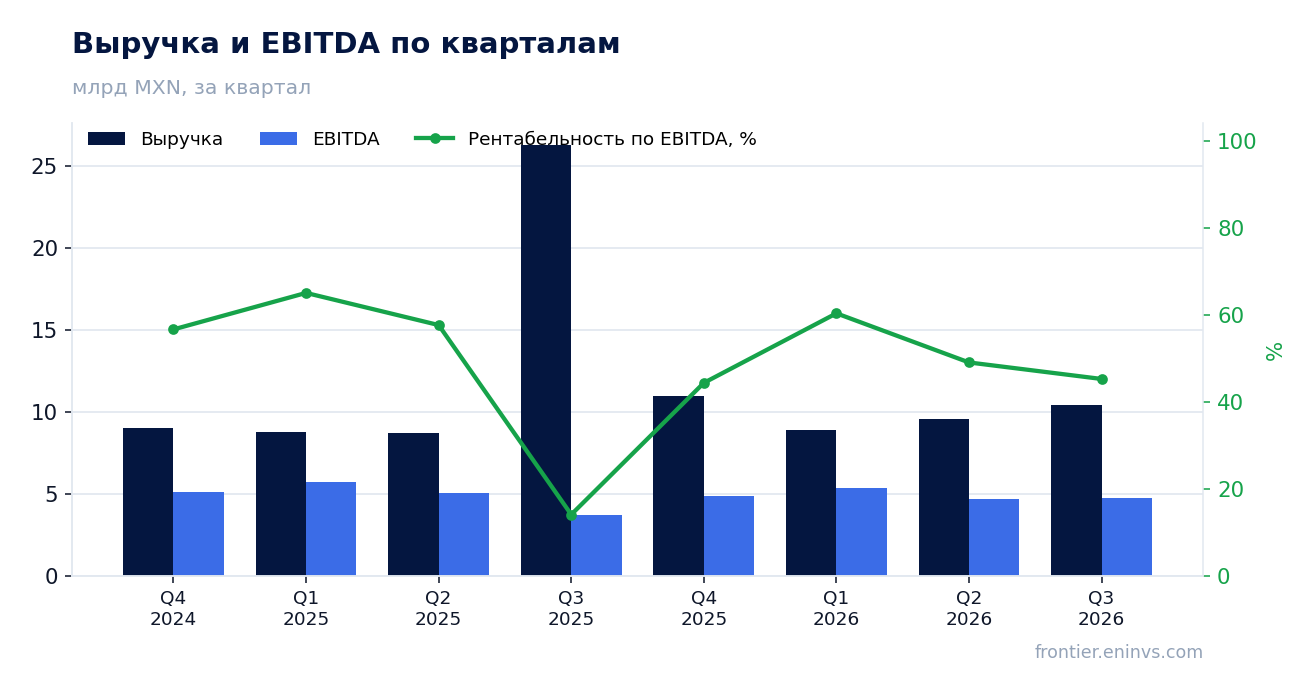
— Выручка упала на 60,3% из-за высокой базы строительных услуг, а без них снижение составило лишь 12,6%
— EBITDA выросла на 27,7% благодаря консолидации бразильских и американских активов, но маржа сжалась до 45,3%
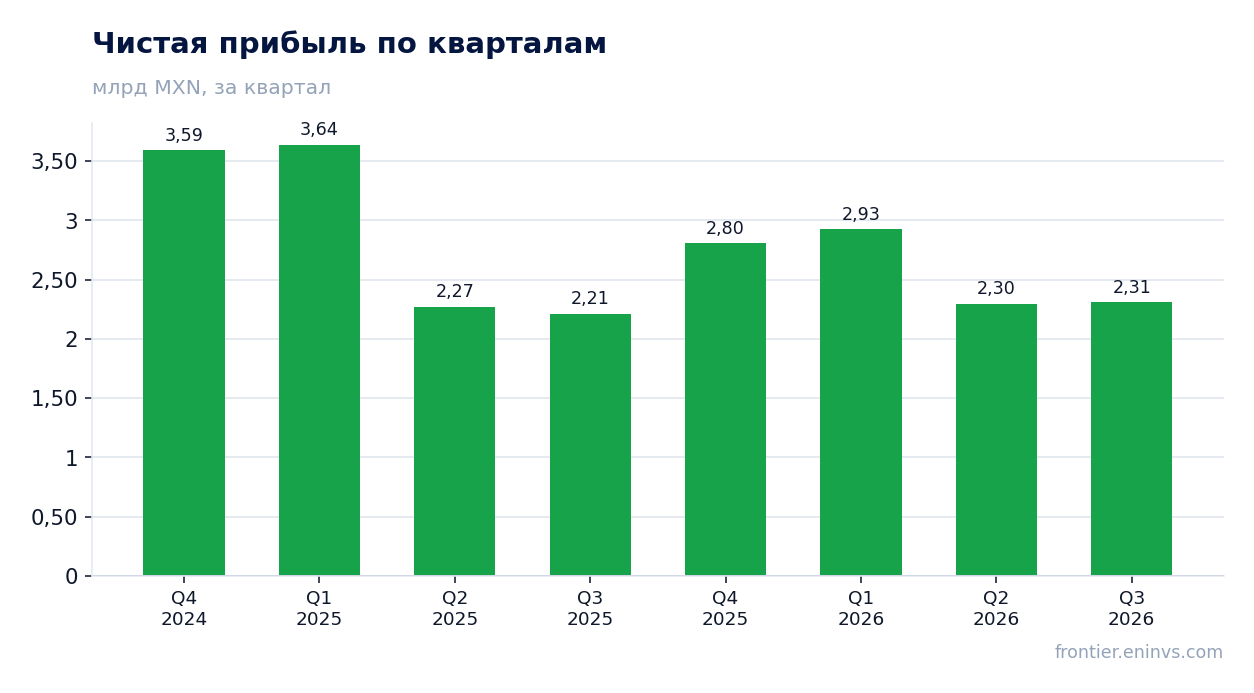
— Чистую прибыль поддержал разовый доход в 719,2 млн песо по форвардным контрактам
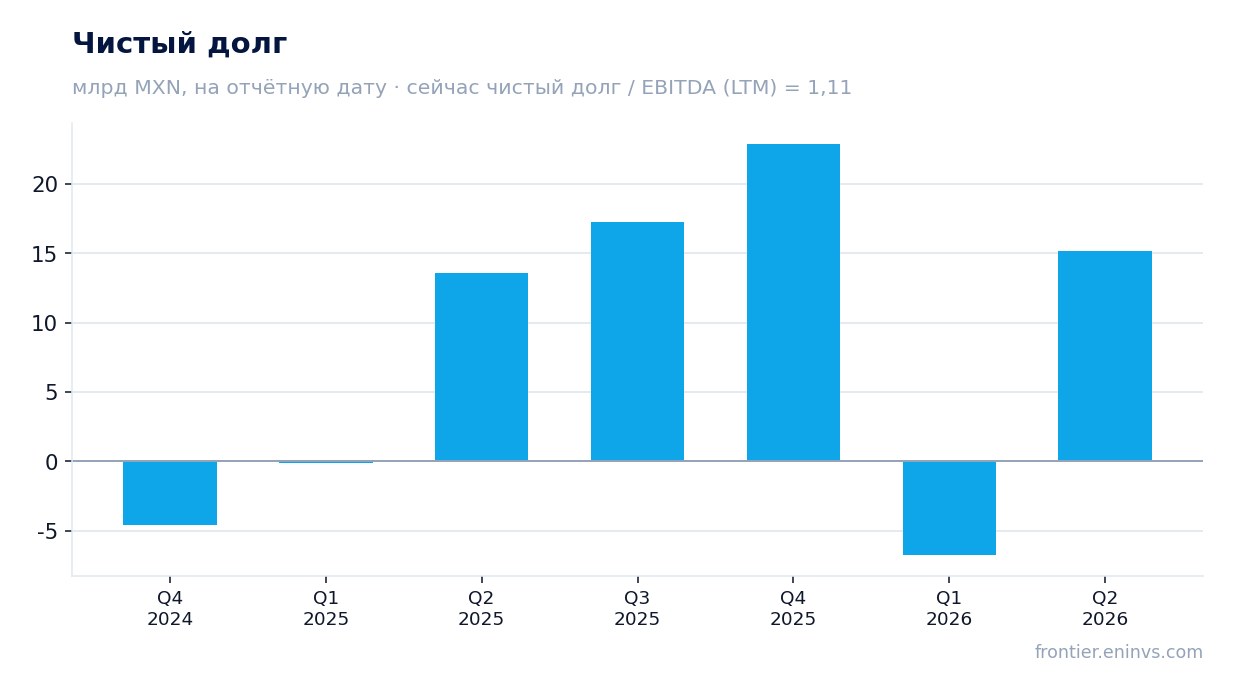
— Долг вырос до 69 970,0 млн песо, а соотношение чистого долга к EBITDA LTM составляет 2,6x
— Дивидендная доходность 5,3% подкреплена объявленными экстраординарными выплатами по 10,00 песо на акцию
— Мультипликатор EV/EBITDA 7,9 ниже собственного трёхлетнего среднего 8,9, что указывает на недооценку
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 26,3 | 10,4 | -60,3% |
| EBITDA | 3,70 | 4,72 | +27,7% |
| Операционная прибыль | 3,69 | 3,89 | +5,3% |
| Чистая прибыль | 2,21 | 2,31 | +4,4% |
| Операционный денежный поток | 4,52 | — | — |
| Капзатраты | 1,87 | — | — |
| Рентабельность по EBITDA | 14,1% | 45,3% | +31,2 п.п. |
| Чистая маржа | 8,4% | 22,1% | +13,7 п.п. |
Выручка упала на 60,3% из-за высокой базы строительных услуг, а без них снижение составило лишь 12,6%
Выручка в третьем квартале 2026 года составила 10 420,5 млн песо, что на 60,3% ниже уровня третьего квартала 2025 года. Столь резкое падение объясняется тем, что годом ранее в отчётности был отражён разовый объём строительных услуг в размере 2 591,1 млн песо, тогда как в текущем квартале он составил 2 591,1 млн песо. Без учёта строительных услуг выручка снизилась на 12,6% до 7 829,4 млн песо.
Основное давление на выручку оказал мексиканский сегмент: его доходы упали на 6,8% без учёта строительства из-за снижения пассажиропотока на 4,6%. Международный трафик в Мексике сократился на 11,8%, что частично компенсировалось ростом внутреннего на 1,6%. В Пуэрто-Рико выручка снизилась на 4,1%, в Колумбии выросла на 22,0%, а новые активы в Бразилии и США добавили 841,2 млн и 456,4 млн песо соответственно.
Замедление темпов роста выручки относительно второго квартала 2026 года, когда рост составлял 9,9%, отражает как эффект базы, так и реальное ослабление мексиканского направления. Консолидация CPC Aeroportos с 1 сентября 2026 года принесла 841,2 млн песо выручки за один месяц, что частично компенсировало органическое снижение.
EBITDA выросла на 27,7% благодаря консолидации бразильских и американских активов, но маржа сжалась до 45,3%
EBITDA в третьем квартале 2026 года увеличилась на 27,7% до 4 719,3 млн песо. Однако рентабельность по EBITDA снизилась до 45,3% с 52,9% годом ранее. Скорректированная маржа EBITDA, исключающая эффект IFRIC 12, составила 60,3% против 66,7% в третьем квартале 2025 года.
Рост EBITDA обеспечили новые активы: бразильское и другое направление добавило 313,2 млн песо, американские операции — 49,0 млн песо. Пуэрто-Рико увеличило EBITDA на 7,1% до 602,4 млн песо, Колумбия — на 1,6% до 590,0 млн песо. Эти улучшения были частично нивелированы снижением EBITDA в Мексике на 9,5% до 3 164,7 млн песо.
Сжатие маржи объясняется изменением структуры выручки: доля строительных услуг с низкой маржой выросла, а также консолидацией бразильских активов с более низкой рентабельностью. Кроме того, операционные расходы без учёта строительства выросли на 20,9%, опережая рост выручки без строительства на 12,6%.
Чистую прибыль поддержал разовый доход в 719,2 млн песо по форвардным контрактам
Чистая прибыль в третьем квартале 2026 года составила 2 307,9 млн песо, увеличившись на 4,4% год к году. Однако этот рост был бы невозможен без разового дохода в размере 719,2 млн песо по трём форвардным контрактам, заключённым в целях хеджирования. Без этого дохода прибыль бы снизилась.
Процентные расходы выросли на 95,6% до 871,7 млн песо из-за двух кредитов, привлечённых в Мексике в декабре 2025 года и августе 2026 года, а также из-за обязательств по аренде в США и долга бразильских активов. Процентные доходы снизились на 32,6% до 237,3 млн песо. Курсовые убытки выросли на 112,1% до 803,5 млн песо.
Операционная прибыль выросла на 5,3% до 3 889,8 млн песо, но операционная маржа снизилась до 37,3% с 42,2%. Скорректированная операционная маржа составила 49,7% против 53,1% годом ранее. Снижение маржи объясняется изменением метода амортизации концессий в Колумбии, введённым в третьем квартале 2025 года.
Долг вырос до 69 970,0 млн песо, а соотношение чистого долга к EBITDA LTM составляет 2,6x
Общий долг на конец третьего квартала 2026 года составил 69 969,9 млн песо, увеличившись на 154,6% с 27 486,6 млн песо на конец 2025 года. Рост обусловлен добавлением 21 009,2 млн песо долга бразильских активов и привлечением 22 225,1 млн песо бридж-кредита в Мексике 14 августа 2026 года. Чистый долг достиг 49 878,1 млн песо.
Соотношение чистого долга к EBITDA LTM составляет 2,6x. Для сравнения, на конец третьего квартала 2025 года этот показатель был 0,2x. Коэффициент покрытия процентов снизился до 5,2x с 12,8x. Денежные средства и эквиваленты составили 20 091,8 млн песо.
8 октября 2026 года ASUR разместила старшие ноты на 900 млн долларов под 6,711% с погашением в 2031 году и ещё 900 млн долларов под 7,491% с погашением в 2036 году. Средства направлены на полное погашение бридж-кредитов, связанных с приобретением ASUR US Airports и CPC Aeroportos, а также на частичное погашение кредита BBVA Mexico.
Дивидендная доходность 5,3% подкреплена объявленными экстраординарными выплатами по 10,00 песо на акцию
Дивидендная доходность за последние 12 месяцев составляет 5,3%. На внеочередном собрании акционеров 20 августа 2026 года было одобрено выплатить два экстраординарных денежных дивиденда из резерва на выкуп акций по 10,00 песо на акцию каждый: 30 ноября 2026 года и 23 декабря 2026 года. Таким образом, суммарно за 2026 год может быть выплачено 20,00 песо на акцию.
Наша оценка дивиденда за 2026 год исходит из объявленных выплат и текущей дивидендной политики. Выплата зависит от прибыли и денежного потока, которые в свою очередь подвержены влиянию разовых статей, таких как доход по форвардным контрактам и курсовые разницы. Снижение прибыли может привести к уменьшению дивиденда.
Доходность 5,3% превышает ключевую ставку, что делает акцию привлекательной для инвесторов, ориентированных на доход. Однако устойчивость выплат зависит от способности компании генерировать свободный денежный поток, который в третьем квартале был под давлением из-за роста капитальных затрат до 2 716,6 млн песо.
Мультипликатор EV/EBITDA 7,9 ниже собственного трёхлетнего среднего 8,9, что указывает на недооценку
Мультипликатор EV/EBITDA LTM составляет 7,9, что на 11% ниже собственного трёхлетнего среднего значения 8,9. Это указывает на то, что акция торгуется дешевле, чем в среднем за последние три года. P/E LTM равен 13,6. Рыночная капитализация составляет 140 568,0 млн песо.
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал роста акции до справедливой стоимости оценивается в +28%. Это наша собственная оценка, а не консенсус рынка.
Однако текущая недооценка может быть оправдана рисками, связанными со снижением пассажиропотока в Мексике и ростом долговой нагрузки. Соотношение чистого долга к EBITDA LTM в 2,6x ограничивает финансовую гибкость, а рост процентных расходов давит на прибыль.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 141 млрд MXN |
| P/E (LTM) | 13,6 |
| EV/EBITDA (LTM) | 7,9 |
| P/B | 3,03 |
| Чистый долг / EBITDA | 1,11 |
| ROE | 21,9% |
| Дивидендная доходность (12 мес) | 5,3% |
| EV/EBITDA, среднее за 3 года | 8,9 |
Итог
Отчёт ASUR за третий квартал 2026 года показал неоднозначную картину. С одной стороны, выручка упала на 60,3% из-за эффекта базы, но без учёта строительных услуг снижение составило лишь 12,6%. EBITDA выросла на 27,7% благодаря консолидации новых активов, однако маржа сжалась. Чистая прибыль увеличилась на 4,4%, но её поддержал разовый доход по форвардным контрактам. Долговая нагрузка выросла, а соотношение чистого долга к EBITDA LTM составляет 2,6x. При мультипликаторе EV/EBITDA 7,9 против трёхлетнего среднего 8,9 и дивидендной доходности 5,3% акция выглядит скорее привлекательной, но риски снижения трафика и разовых статей требуют осторожности.
Перейти к финансовой карточке компании ASUR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций