BBAJIO: прибыль за квартал просела до 1,78 млрд песо, хотя процентный доход вырос до 6,60 млрд
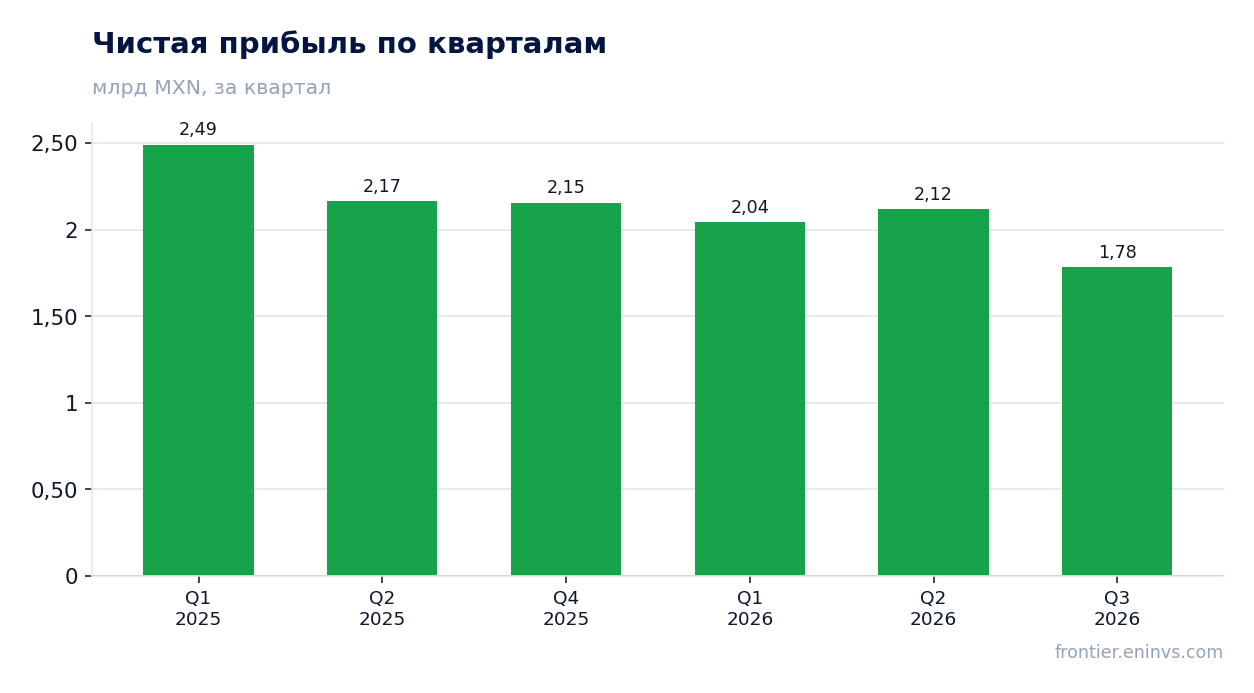
30 сентября 2026 года банк MX_BBAJIO раскрыл результаты за третий квартал 2026 года. Чистый процентный доход составил 6 601,2 млн песо, чистая прибыль – 1 781,7 млн песо, капитальные затраты – минус 1 317,1 млн песо. Прибыль за квартал оказалась ниже процентного дохода почти в четыре раза, а за последние 12 месяцев банк заработал 9 079,0 млн песо при процентном доходе 26 200,0 млн песо. На текущей цене акция выглядит скорее привлекательной: P/E LTM 7,3, ROE 14,7%, дивидендная доходность 8,5%, а модель портала даёт потенциал +11% к справедливой стоимости.
Главные тезисы
— Чистый процентный доход вырос до 6 601,2 млн песо, но прибыль за квартал составила лишь 1 781,7 млн песо
— За последние 12 месяцев банк заработал 9 079,0 млн песо при процентном доходе 26 200,0 млн песо
— Капитальные затраты в третьем квартале составили минус 1 317,1 млн песо – это возврат средств, а не новые вложения
— Дивидендная доходность 8,5% заметно выше доходности, которую мы считаем справедливой для банка с ROE 14,7%
— P/E LTM 7,3 и потенциал +11% по модели портала оставляют акции на привлекательной стороне
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | — | Q3 2026 | Изм. |
|---|---|---|---|
| Чистая прибыль | — | 1,78 | — |
| Капзатраты | — | -1,32 | — |
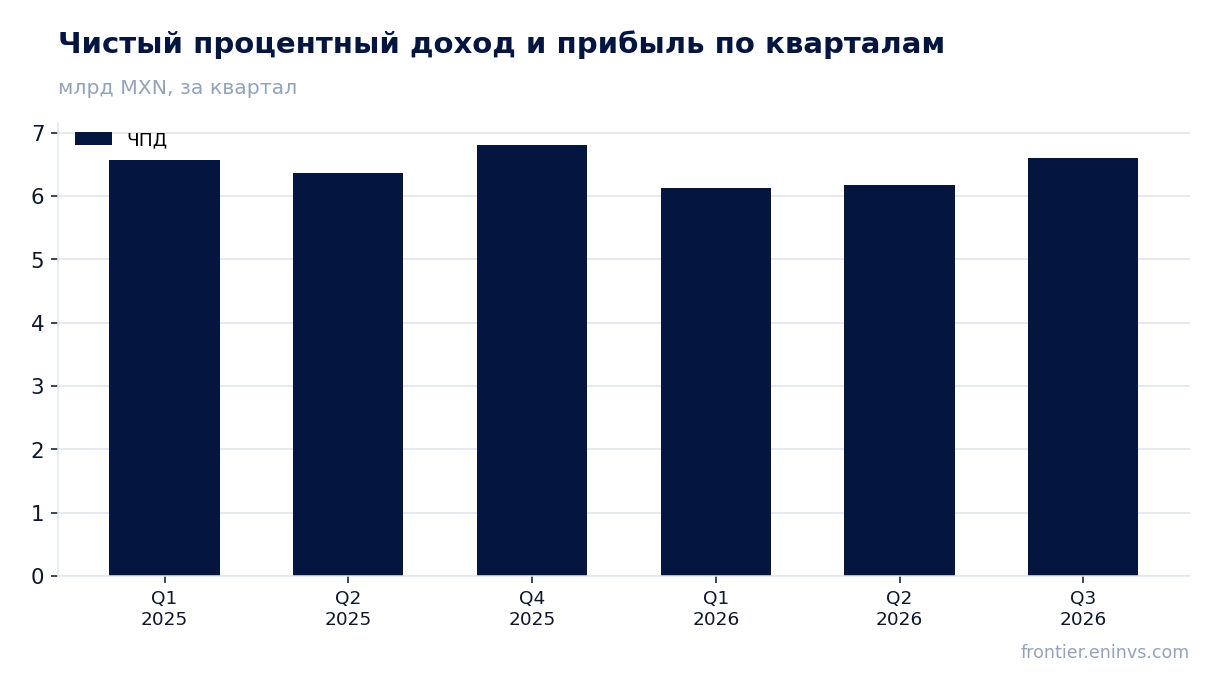
Чистый процентный доход вырос до 6 601,2 млн песо, но прибыль за квартал составила лишь 1 781,7 млн песо
Процентный доход банка в третьем квартале 2026 года составил 6 601,2 млн песо. Это основной источник выручки, и он остаётся устойчивым: кварталом ранее показатель был 6 172,0 млн песо, годом ранее – 6 356,0 млн песо.
При этом чистая прибыль за тот же квартал – только 1 781,7 млн песо. Разрыв между процентным доходом и прибылью почти в четыре раза означает, что основную часть дохода съедают расходы – резервы, операционные издержки или налоги. В фактах нет разбивки, поэтому назвать конкретную статью нельзя, но масштаб разрыва говорит сам за себя.
Для держателя это главный вопрос отчёта: доходная база растёт, а до прибыли доходит меньшая часть. Пока соотношение не изменится, квартальная прибыль будет оставаться слабее, чем позволял бы процентный доход.
За последние 12 месяцев банк заработал 9 079,0 млн песо при процентном доходе 26 200,0 млн песо
На скользящей основе за последние 12 месяцев чистая прибыль составила 9 079,0 млн песо, а чистый процентный доход – 26 200,0 млн песо. Это более гладкая база, чем отдельный квартал, и она показывает, что банк остаётся прибыльным.
Соотношение прибыли к процентному доходу за 12 месяцев – около трети. Это выше, чем в третьем квартале, где до прибыли дошло меньше четверти дохода. Значит, квартал был слабее среднего, и годовая картина выглядит лучше, чем последняя отчётность.
Именно на этой базе считается P/E LTM 7,3 и ROE 14,7%. Оба показателя опираются на прибыль за 12 месяцев, а не на квартал, поэтому оценка компании не искажена слабым третьим кварталом.
Капитальные затраты в третьем квартале составили минус 1 317,1 млн песо – это возврат средств, а не новые вложения
Капитальные затраты в третьем квартале 2026 года отражены со знаком минус: минус 1 317,1 млн песо. Для банка это означает, что вложения в основные средства и инфраструктуру были меньше, чем возврат или реализация активов, – деньги пришли в банк, а не ушли из него.
Это разовая или как минимум нетипичная картина: в первом квартале 2026 года капитальные затраты были 156,9 млн песо, во втором – 260,0 млн песо. Отрицательное значение в третьем квартале выделяется на фоне предыдущих периодов и поддерживает ликвидность.
Для держателя это скорее нейтральный факт: банк не наращивает капитальные вложения, а освободившиеся средства может направить на дивиденды или на покрытие расходов. Устойчивым такой поток назвать нельзя, но в отчётном квартале он сработал в пользу денежной позиции.
Дивидендная доходность 8,5% заметно выше доходности, которую мы считаем справедливой для банка с ROE 14,7%
Дивидендная доходность за последние 12 месяцев – 8,5%. При ROE 14,7% и P/E LTM 7,3 банк платит держателям значительную часть прибыли: доходность заметно выше, чем можно ожидать от компании, которая зарабатывает 14,7% на капитал.
Наша оценка дивиденда на текущий год опирается на прибыль за последние 12 месяцев в 9 079,0 млн песо и на сложившуюся практику выплат. Если банк сохранит текущую долю распределения, дивиденд останется вблизи уровня, который даёт доходность около 8,5% на текущей цене. Это наша оценка, а не объявленная выплата.
Ключевой риск для дивиденда – слабый квартал: прибыль в третьем квартале составила лишь 1 781,7 млн песо. Если такая динамика повторится, годовая база прибыли уменьшится, и выплата может оказаться меньше. Доходность 8,5% – это плата за этот риск, и она выглядит достаточной.
P/E LTM 7,3 и потенциал +11% по модели портала оставляют акции на привлекательной стороне
Акция торгуется с P/E LTM 7,3 при ROE 14,7%. Это невысокий мультипликатор для банка, который зарабатывает двузначную доходность на капитал, и он оставляет запас, если прибыль не ухудшится.
По модели портала потенциал акции к справедливой стоимости – +11%. Это наша собственная оценка, основанная на годовой прибыли и капитализации, а не рыночный консенсус. Она говорит о том, что текущая цена ниже той, которую модель считает обоснованной.
Оценка опирается на прибыль за последние 12 месяцев. Если третий квартал окажется началом более слабой серии, база прибыли уменьшится, и мультипликатор вырастет без изменения цены. Это главный риск для текущей оценки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 66,0 млрд MXN |
| P/E (LTM) | 7,3 |
| P/B | 1,38 |
| ROE | 14,7% |
| Дивидендная доходность (12 мес) | 8,5% |
Итог
Сильная сторона отчёта – устойчивый процентный доход в 6 601,2 млн песо и прибыль за 12 месяцев в 9 079,0 млн песо, на которой держатся P/E 7,3 и ROE 14,7%. Слабое место – квартальная прибыль в 1 781,7 млн песо: до неё доходит меньше четверти процентного дохода, и это главный вопрос для держателя. Отрицательные капитальные затраты в минус 1 317,1 млн песо поддержали денежную позицию, но разово. Дивидендная доходность 8,5% и потенциал +11% по модели портала перевешивают, поэтому акция выглядит скорее привлекательной; вердикт изменится, если слабая квартальная прибыль повторится.
Перейти к финансовой карточке компании BBAJIO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций