MX_KOF: выручка ускорилась до 10,9%, но прибыль растёт вдвое медленнее, а долг за год прибавил 41,6 млрд песо
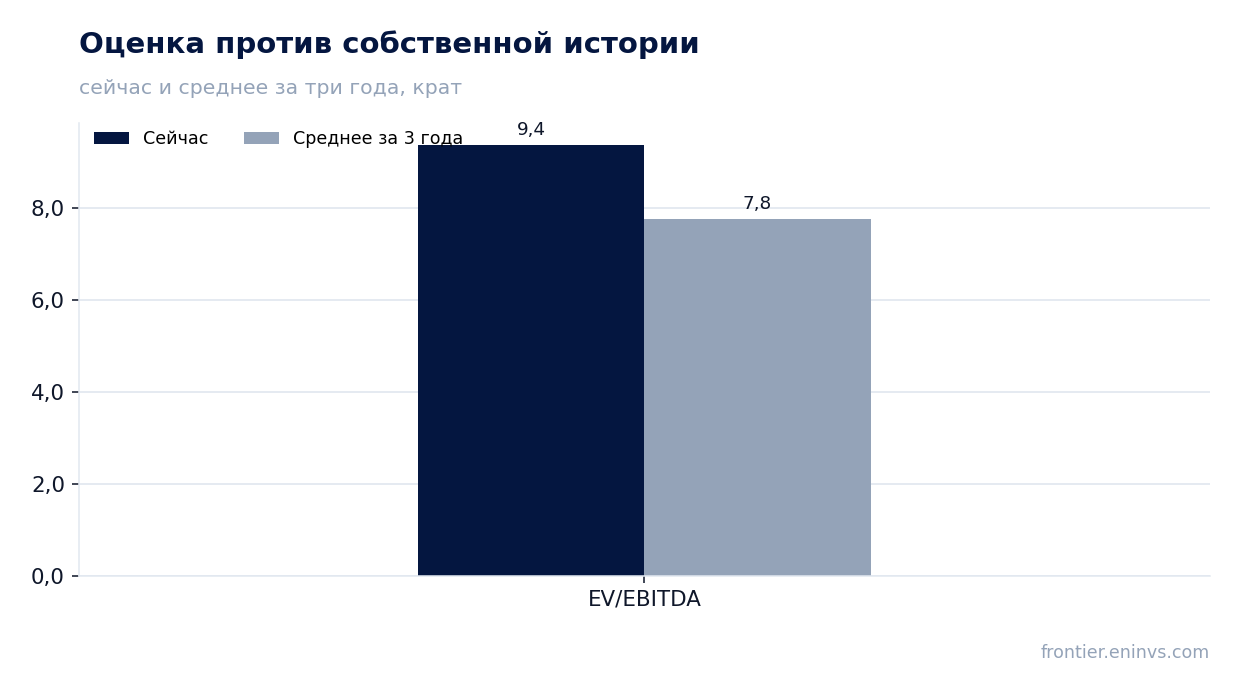
Результаты MX_KOF за третий квартал 2026 года показали выручку 79 718 млн песо (+10,9% год к году), EBITDA 12 296 млн (+14,1%) и чистую прибыль 6 223 млн (+5,5%). Ускорение выручки после +4,7% во втором квартале поддержало маржу по EBITDA на уровне 15,4%, однако чистая маржа сузилась до 7,8% с 8,2% годом ранее, а чистый долг на конец сентября составил 84 370 млн песо против 42 759 млн годом ранее. При мультипликаторе EV/EBITDA 9,4 против собственной трёхлетней средней 7,8 акция выглядит дороже своей истории, поэтому вердикт – нейтральный.
Главные тезисы
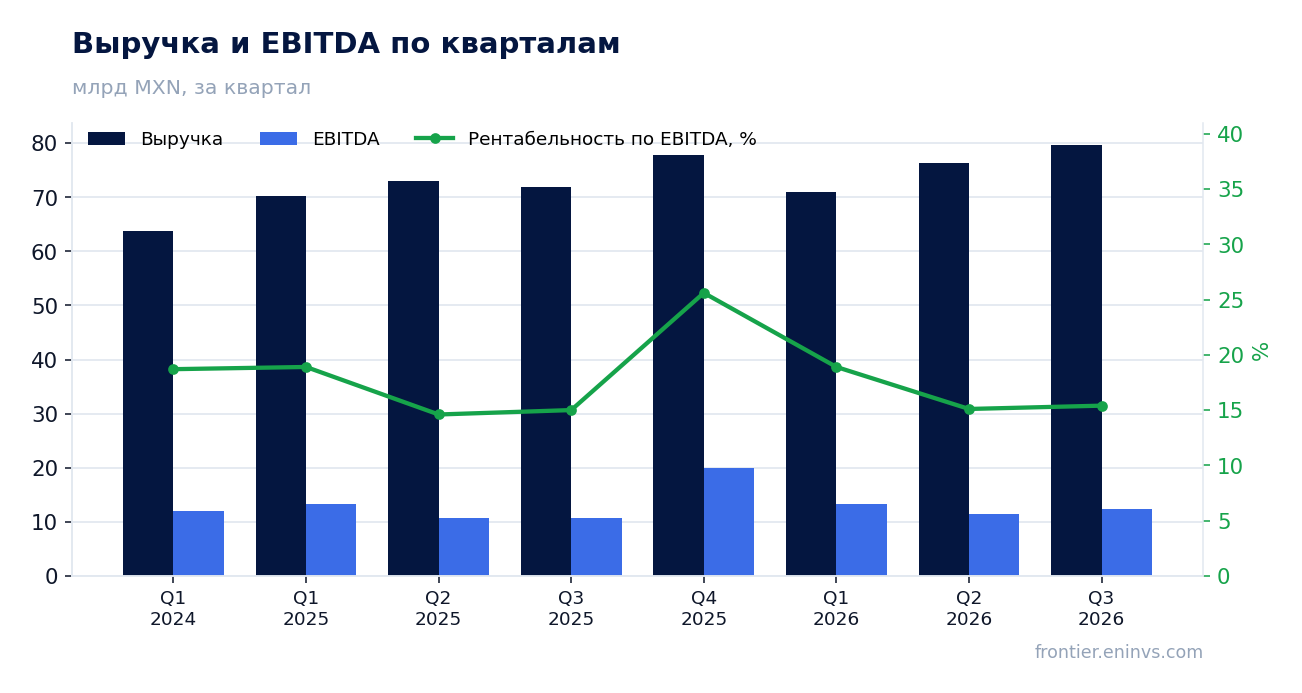
— Выручка ускорилась до 10,9% год к году после 4,7% во втором квартале, и это лучший темп с начала 2026 года
— EBITDA прибавила 14,1% и обогнала выручку, удержав маржу на 15,4% против 15,0% годом ранее
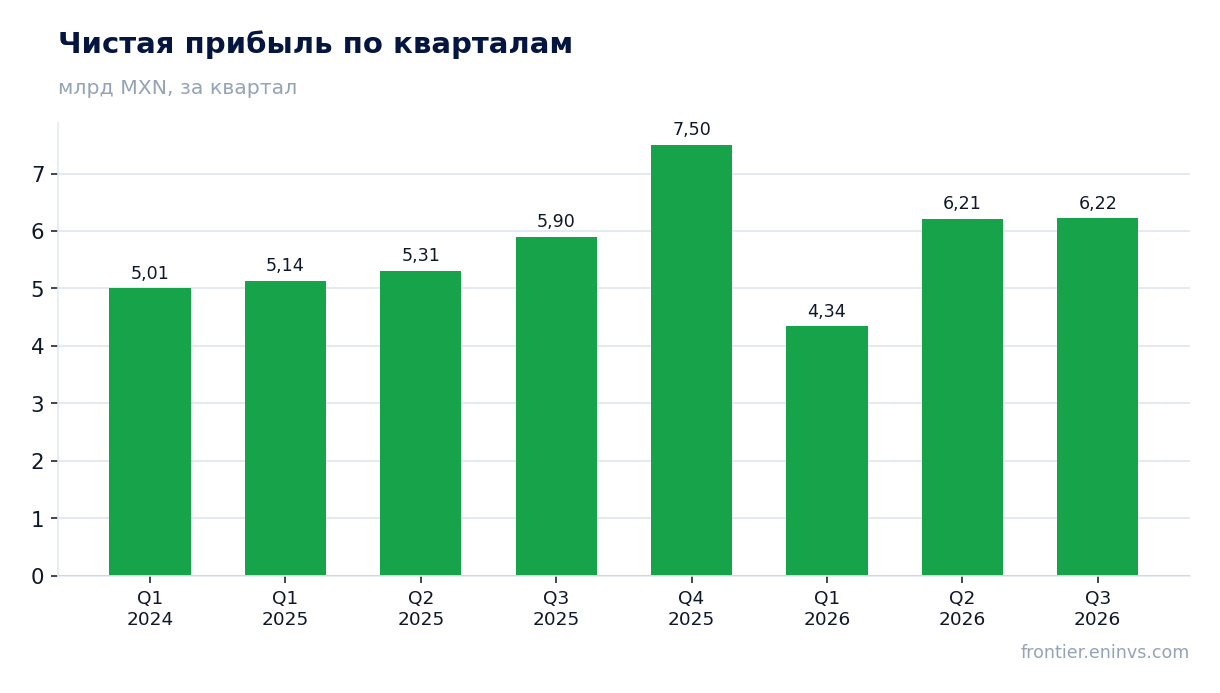
— Чистая прибыль выросла лишь на 5,5%, и маржа сузилась до 7,8% с 8,2% – ниже операционной динамики
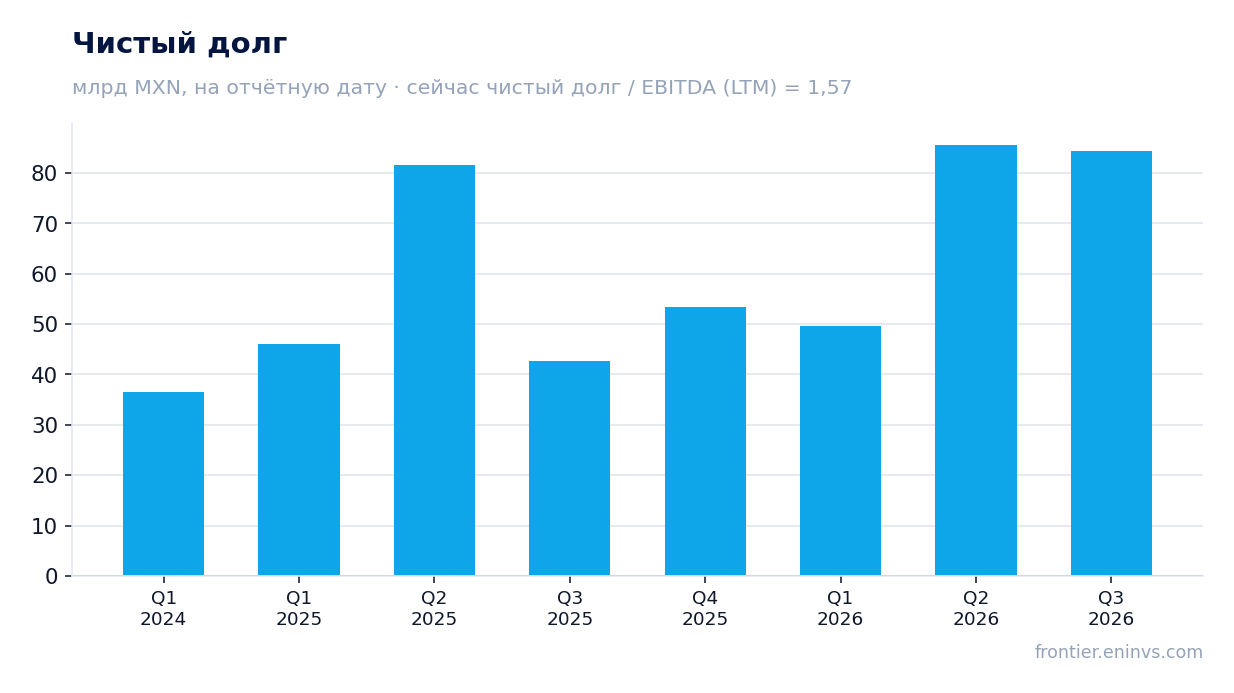
— Чистый долг за год вырос с 42,8 млрд до 84,4 млрд песо, а его отношение к EBITDA LTM составляет 1,57
— Дивидендная доходность за последние 12 месяцев – 3,56%, что ниже доходности, которую мы считаем справедливой для этой истории
— EV/EBITDA 9,4 на 21% выше собственной трёхлетней средней 7,8 – рынок уже заложил продолжение ускорения
— По модели портала потенциал акции к справедливой стоимости – плюс 5%, что не покрывает рисков исполнения
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 71,9 | 79,7 | +10,9% |
| EBITDA | 10,8 | 12,3 | +14,1% |
| Операционная прибыль | 10,2 | 11,8 | +15,3% |
| Чистая прибыль | 5,90 | 6,22 | +5,5% |
| Рентабельность по EBITDA | 15,0% | 15,4% | +0,4 п.п. |
| Чистая маржа | 8,2% | 7,8% | -0,4 п.п. |
Выручка ускорилась до 10,9% год к году после 4,7% во втором квартале, и это лучший темп с начала 2026 года
В третьем квартале 2026 года выручка составила 79 718 млн песо, что на 10,9% больше, чем годом ранее. Это заметное ускорение по сравнению с +4,7% во втором квартале и +1,1% в первом: темп роста последовательно набирал обороты в течение года.
Ускорение вывело квартальную выручку на максимальный уровень за представленную историю – выше 77 762 млн в четвёртом квартале 2025 года. За последние 12 месяцев выручка составила 304 700 млн песо, и третий квартал внёс в неё наибольший вклад среди кварталов 2026 года.
Для оценки важно, что ускорение пришло не разово: оно подтверждает способность компании наращивать обороты после слабого начала года. Следующий отчёт покажет, удержится ли этот темп или третий квартал останется локальным пиком.
EBITDA прибавила 14,1% и обогнала выручку, удержав маржу на 15,4% против 15,0% годом ранее
EBITDA за третий квартал 2026 года составила 12 296 млн песо, на 14,1% больше, чем годом ранее. Рост опередил выручку, и маржа по EBITDA расширилась до 15,4% с 15,0% в третьем квартале 2025 года.
Операционная прибыль выросла до 11 756 млн песо с 10 194 млн годом ранее. Разрыв между EBITDA и операционной прибылью невелик, что говорит о том, что основной вклад в результат даёт операционная деятельность, а не разовые статьи ниже этой строки.
Расширение маржи при ускорении выручки – сильный сигнал: компания не покупала рост за счёт скидок или дополнительных расходов. За последние 12 месяцев EBITDA составила 53 815,3 млн песо, и третий квартал поддержал эту базу.
Чистая прибыль выросла лишь на 5,5%, и маржа сузилась до 7,8% с 8,2% – ниже операционной динамики
Чистая прибыль за третий квартал 2026 года составила 6 223 млн песо, всего на 5,5% больше, чем годом ранее. При росте EBITDA на 14,1% это расхождение означает, что ниже операционной строки появились дополнительные расходы или изменилась налоговая нагрузка.
Чистая маржа сузилась до 7,8% с 8,2% в третьем квартале 2025 года. Операционная динамика была сильной, но до чистой прибыли она дошла не полностью – ключевой вопрос отчёта.
За последние 12 месяцев чистая прибыль составила 24 278 млн песо. Если разрыв между EBITDA и чистой прибылью сохранится, ускорение выручки будет давать всё меньше прироста прибыли на акцию, а именно этот показатель в итоге определяет оценку.
Чистый долг за год вырос с 42,8 млрд до 84,4 млрд песо, а его отношение к EBITDA LTM составляет 1,57
Чистый долг на 30 сентября 2026 года составил 84 370 млн песо против 42 759 млн на 30 сентября 2025 года – рост на 41,6 млрд за год. За третий квартал долг почти не изменился: с 85 625 млн на 30 июня он снизился на 1,3 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,57. Это умеренный уровень, но он вдвое выше, чем годом ранее, когда долг был 42,8 млрд при сопоставимой EBITDA.
Рост долга означает, что часть ускорения выручки финансировалась заёмными средствами. При ставке, которую рынок требует от мексиканских эмитентов, обслуживание такого долга будет заметной статьёй расходов и одним из объяснений слабого роста чистой прибыли.
Дивидендная доходность за последние 12 месяцев – 3,56%, что ниже доходности, которую мы считаем справедливой для этой истории
Дивидендная доходность за последние 12 месяцев составляет 3,56%. При рыночной капитализации 451 007 млн песо это соответствует выплатам примерно 16 млрд песо в год.
Наша оценка дивиденда за текущий год исходит из прибыли LTM 24 278 млн песо и коэффициента выплаты, который компания поддерживала в последние годы. При сохранении текущей политики выплата останется в диапазоне, близком к прошлогодней, и будет зависеть от того, удержится ли чистая прибыль на уровне LTM.
Доходность 3,56% скромна для рынка, где безрисковая ставка высока. Если прибыль не ускорится, дивиденд вряд ли станет главным аргументом в пользу акции – он скорее поддержит оценку, чем создаст её.
EV/EBITDA 9,4 на 21% выше собственной трёхлетней средней 7,8 – рынок уже заложил продолжение ускорения
По мультипликатору EV/EBITDA за последние 12 месяцев акция торгуется на уровне 9,4 против собственной трёхлетней средней 7,8 – на 21% выше. Это означает, что рынок оценивает компанию дороже, чем в среднем за последние три года.
P/E за последние 12 месяцев составляет 18,6, а рентабельность собственного капитала – 17,0%. Доходность на капитал приличная, но она уже отражена в цене: при текущей прибыли рынок платит за каждый песо прибыли больше, чем привык.
По модели портала потенциал акции к справедливой стоимости – плюс 5%. Это немного: чтобы оправдать текущую цену, компании нужно не просто удержать ускорение выручки, а довести его до чистой прибыли.
По модели портала потенциал акции к справедливой стоимости – плюс 5%, что не покрывает рисков исполнения
Наша модель оценивает справедливую стоимость акции на 5% выше текущей цены. Это наш собственный расчёт, основанный на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус.
Потенциал в 5% мал для того, чтобы компенсировать неопределённость: разрыв между ростом EBITDA и чистой прибылью, выросший долг и мультипликатор выше исторической средней создают асимметрию не в пользу покупателя.
Если в следующем отчёте чистая прибыль догонит EBITDA, а долг перестанет расти, модель пересчитается в сторону повышения. Пока же она говорит о том, что акция оценена справедливо, но без запаса.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 451 млрд MXN |
| P/E (LTM) | 18,6 |
| EV/EBITDA (LTM) | 9,4 |
| P/B | 3,08 |
| Чистый долг / EBITDA | 1,57 |
| ROE | 17,0% |
| Дивидендная доходность (12 мес) | 3,6% |
| EV/EBITDA, среднее за 3 года | 7,8 |
Итог
Сильная сторона отчёта – ускорение выручки до 10,9% и расширение маржи по EBITDA до 15,4%: компания растёт быстрее, чем год назад, и не за счёт скидок. Слабая сторона – чистая прибыль прибавила лишь 5,5%, а долг за год вырос с 42,8 млрд до 84,4 млрд песо, что при отношении к EBITDA 1,57 требует внимания. Дивидендная доходность 3,56% и потенциал по модели портала плюс 5% не создают запаса, а мультипликатор EV/EBITDA 9,4 против трёхлетней средней 7,8 говорит о том, что рынок уже поверил в продолжение ускорения. Вердикт – нейтральный: акция оценена справедливо, но без права на ошибку, и для повышения оценки нужно увидеть, как ускорение выручки доходит до чистой прибыли при стабильном долге.
Перейти к финансовой карточке компании KOF →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций