Genomma Lab: прибыль выросла на 18,6% за счёт финансовых статей, а EBITDA упала на 10,3%
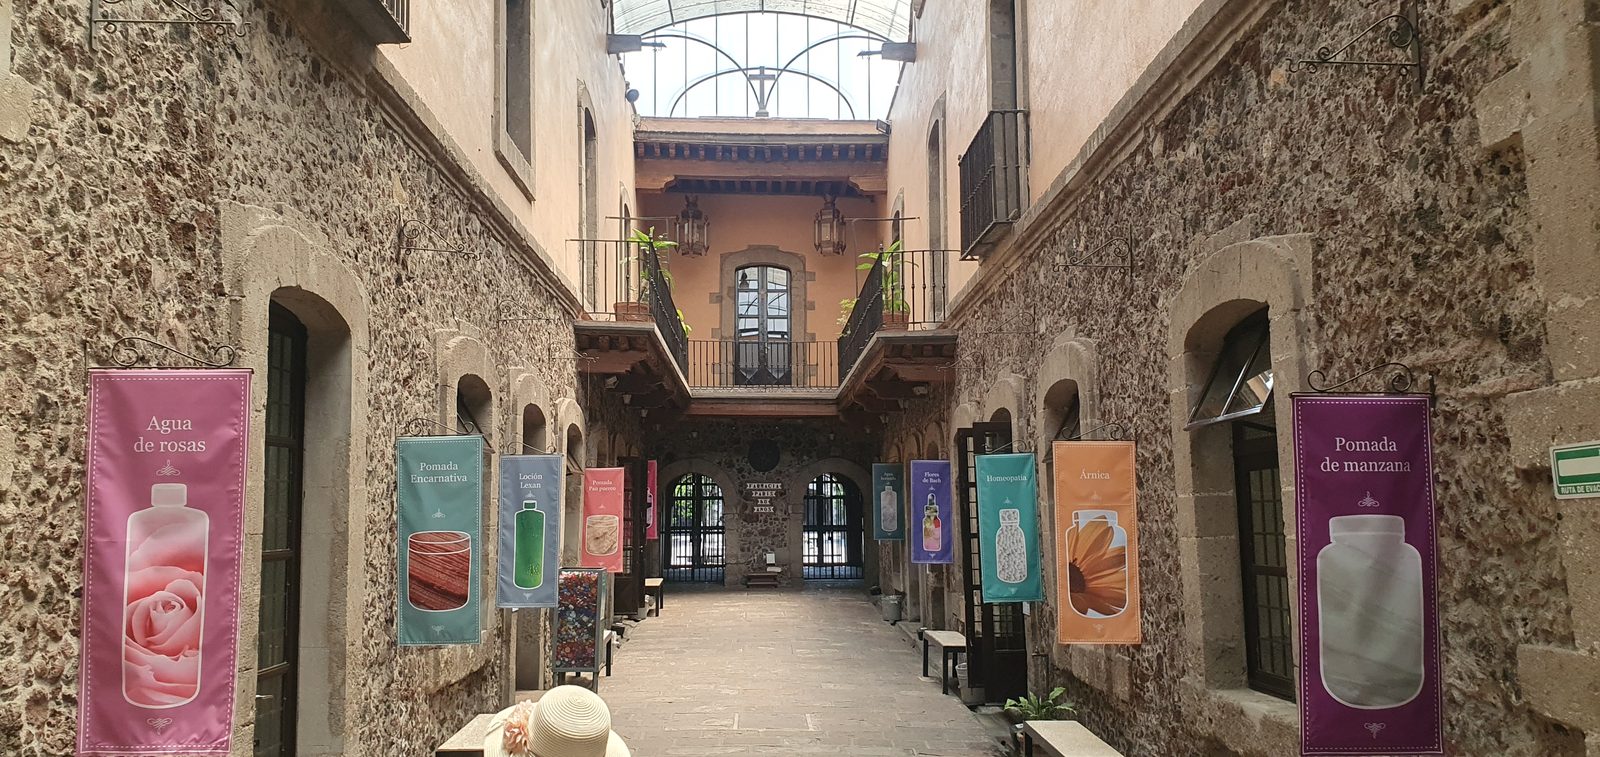
21 октября Genomma Lab Internacional раскрыла результаты за третий квартал 2026 года. Выручка выросла на 1,3% до 4 497,6 млн песо, EBITDA снизилась на 10,3% до 944,9 млн при марже 21,0%, чистая прибыль прибавила 18,6% и достигла 514,9 млн песо. Прибыль выросла не за счёт операций, а благодаря снижению процентных расходов и разовому положительному курсовому результату, тогда как операционная прибыль упала на 10,8%. С учётом P/E 9,3 против исторического EV/EBITDA 5,6 и дивидендной доходности 5,5% акция выглядит скорее привлекательной, но слабость операционной динамики и рост долга требуют осторожности.
Главные тезисы
— Выручка выросла лишь на 1,3%, и весь рост принесли Латинская Америка и напитки
— EBITDA упала на 10,3% из-за промоакций и списания возвращённой продукции в США
— Чистая прибыль выросла на 18,6% благодаря снижению процентных расходов и разовому курсовому результату
— Операционный денежный поток вырос на 12,5%, но свободный поток покрыл дивиденды лишь частично
— Чистый долг вырос с 2,1 млрд песо на 30 июня до 4,1 млрд на 30 сентября
— Дивидендная доходность 5,5% при выплате 0,2 песо на акцию за квартал
— P/E 9,3 и EV/EBITDA ниже исторического среднего за 3 года говорят о недооценке
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | — | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | — | 4,50 | — |
| EBITDA | — | 0,94 | — |
| Операционная прибыль | — | 0,86 | — |
| Чистая прибыль | — | 0,51 | — |
| Операционный денежный поток | — | 0,50 | — |
| Рентабельность по EBITDA | — | 21,0% | — |
| Чистая маржа | — | 11,4% | — |
Выручка выросла лишь на 1,3%, и весь рост принесли Латинская Америка и напитки
Консолидированная выручка за третий квартал 2026 года составила 4 497,6 млн песо, что на 1,3% выше уровня годичной давности. Рост обеспечили Латинская Америка, где продажи увеличились на 12,2%, и сегмент напитков с ростом на 58,8%. Мексика сократилась на 2,4%, США – на 30,5%.
В Мексике третий квартал подряд наблюдается улучшение: с минимума -22,1% в четвёртом квартале 2025 года падение замедлилось до -2,4%. Продажи конечным потребителям вернулись к росту, а инновационный продукт, запущенный в конце июня, обеспечил рост продаж на 39% у клиентов, которые его взяли. Suerox достиг рекордной доли рынка 12,6% у ведущего ритейлера.
В Латинской Америке рост на 12,2% сложился из сильных результатов в Центральной Америке и Андском регионе и роста в Аргентине на 39,2%. Бразилия сократила закупки перед налоговой реформой, и компания ожидает нормализации продаж в первом квартале 2027 года. В США падение на 30,5% связано с разрывами в дистрибуции на фоне слабости рынка латиноамериканского ритейла.
Структура выручки смещается в сторону быстрорастущих, но менее маржинальных направлений. Напитки и детское питание растут двузначными темпами, тогда как OTC и средства личной гигиены, основные по объёму, сокращаются на 5,0% и 9,7% соответственно. Это ограничивает возможности для роста маржи в ближайшие кварталы.
EBITDA упала на 10,3% из-за промоакций и списания возвращённой продукции в США
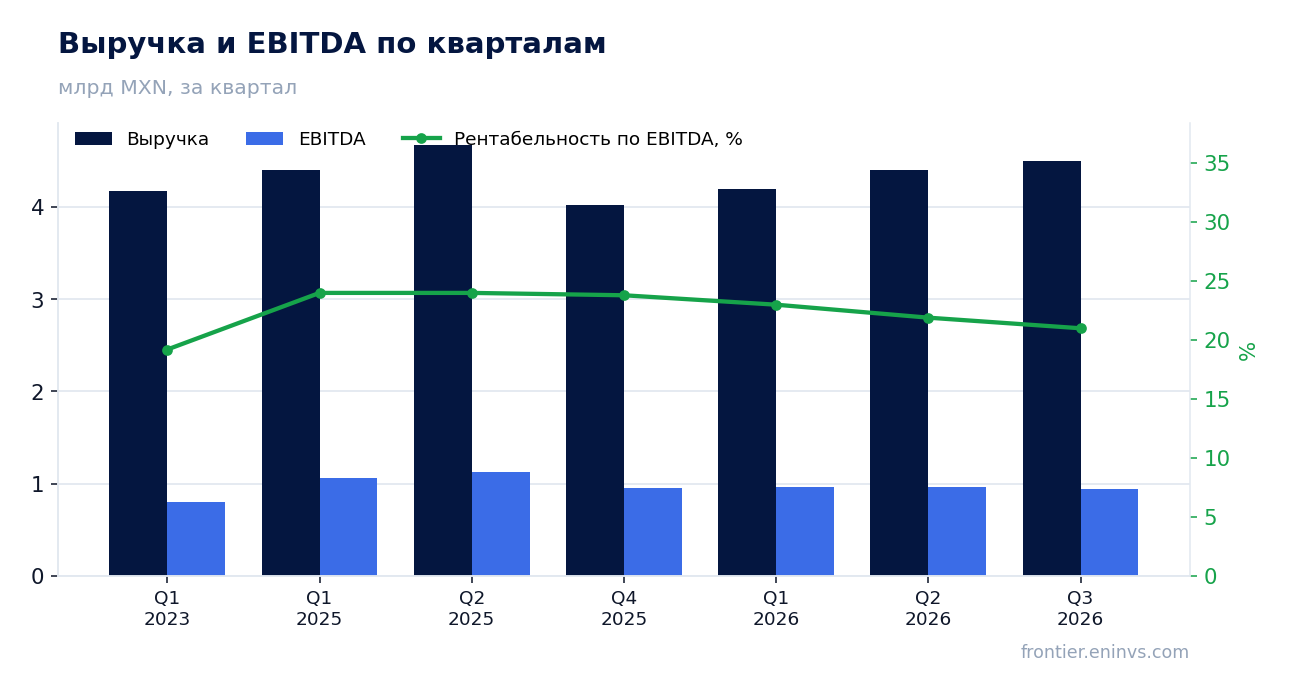
EBITDA за третий квартал составила 944,9 млн песо, что на 10,3% ниже уровня годичной давности. Маржа EBITDA сжалась до 21,0% с 23,7% годом ранее. Основное давление оказали рост промоакций и списание возвращённой продукции на рынке США, а также полностью отражённый эффект нового налога Мексики на подслащённые безалкогольные напитки.
Валовая маржа снизилась до 61,4% с 63,9%, потеряв 244 базисных пункта. Компания компенсировала часть давления сокращением административных расходов на 1,1%, но этого не хватило для удержания операционной прибыли. Операционная прибыль упала на 10,8% до 863,6 млн песо.
По регионам маржа в Мексике составила 20,0%, снизившись на 705 базисных пунктов из-за опережающих инвестиций в промо и коммерческие расходы. В Латинской Америке маржа выросла на 190 базисных пунктов до 23,7% благодаря операционному рычагу. В США маржа упала на 492 базисных пункта до 8,6% из-за делевериджа и списаний.
Компания называет инвестиции в промо и коммерческие расходы сознательным решением для ускорения роста. Однако пока это решение не приносит роста выручки, опережающего затраты: выручка выросла на 1,3%, а EBITDA упала на 10,3%. Восстановление маржи зависит от того, насколько быстро новые продукты и промоакции начнут генерировать продажи.
Чистая прибыль выросла на 18,6% благодаря снижению процентных расходов и разовому курсовому результату
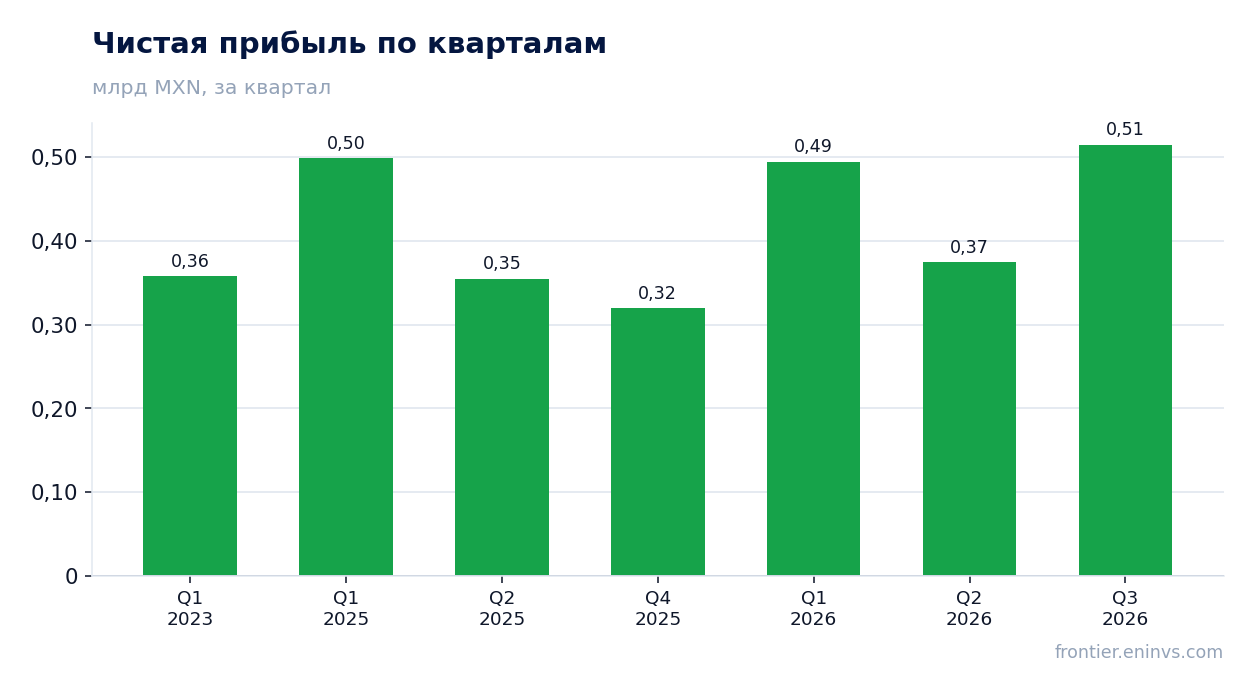
Чистая прибыль за третий квартал составила 514,9 млн песо, что на 18,6% выше уровня годичной давности. Рост прибыли не связан с операционными результатами: операционная прибыль упала на 10,8%. Основной вклад внесли снижение процентных расходов на 32,1% до 130,2 млн песо и положительный курсовой результат в 41,1 млн песо против отрицательного в 122,7 млн годом ранее.
Снижение процентных расходов отражает рефинансирование долга: краткосрочный долг сократился на 63% до 1 185,2 млн песо и покрыт денежными средствами в 2,76 млрд песо в 2,3 раза. Однако общий долг вырос, и процентные расходы могут вернуться к росту.
Курсовой результат в 41,1 млн песо является разовым фактором, который вряд ли повторится в следующем квартале. Без него чистая прибыль была бы ниже. Инфляционный результат от денежной позиции увеличился на 37,2% до -103,6 млн песо, что частично компенсировало положительный эффект.
Таким образом, качество прибыли в отчётном квартале ниже, чем кажется по заголовку. Устойчивость чистой прибыли будет зависеть от операционного восстановления и динамики процентных расходов, а не от курсовых разниц.
Операционный денежный поток вырос на 12,5%, но свободный поток покрыл дивиденды лишь частично
Операционный денежный поток за третий квартал вырос на 12,5% до 495,6 млн песо. Рост произошёл несмотря на плановое инвестирование 476 млн песо в оборотный капитал перед зимним сезоном. Свободный денежный поток увеличился на 52% до 470 млн песо с 309 млн годом ранее.
Оборотный капитал вырос: дебиторская задолженность увеличилась на 12 дней, запасы – на 21 день. Компания объясняет это подготовкой к зимнему сезону и запусками продуктов от кашля и простуды в четвёртом квартале 2026 года и первом квартале 2027 года, а также закупками в ожидании повышения цен. Часть роста дебиторской задолженности связана с неденежным эффектом гиперинфляционного учёта в Аргентине.
Компания ожидает сокращения цикла конверсии денежных средств до примерно 140 дней в четвёртом квартале 2026 года, что на 25 дней меньше. Это должно поддержать денежный поток, но пока свободный поток в 470 млн песо не полностью покрывает дивиденды в 194,7 млн песо, выплаченные в квартале, и капитальные затраты.
Инвестиции в основной капитал в третьем квартале составили 24,8 млн песо, что значительно ниже 130,7 млн годом ранее. Снижение капитальных затрат помогло свободному потоку, но может ограничить будущий рост.
Чистый долг вырос с 2,1 млрд песо на 30 июня до 4,1 млрд на 30 сентября
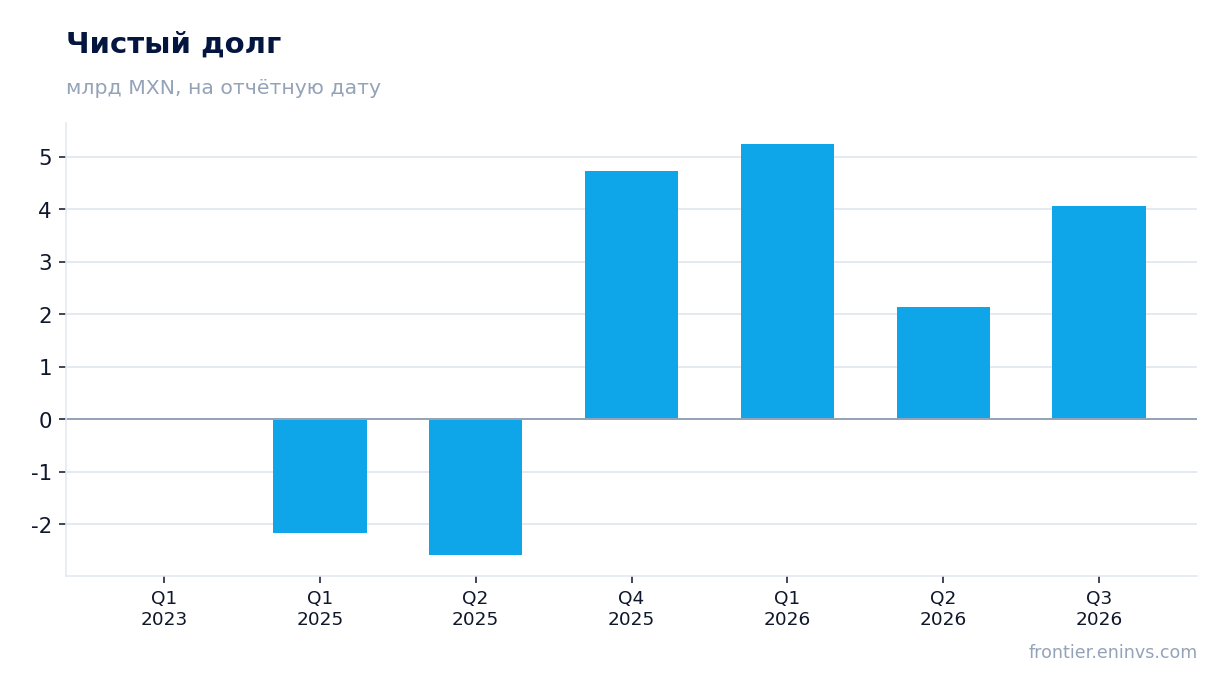
Чистый долг на 30 сентября 2026 года составил 4 057,3 млн песо. С 30 июня 2026 года он вырос с 2,1 млрд песо до 4,1 млрд, увеличившись на 1,9 млрд. За двенадцать месяцев чистый долг вырос с -2,6 млрд песо на 30 июня 2025 года до 4,1 млрд на 30 сентября 2026 года, изменение составило +6,6 млрд.
Рост долга частично связан с рефинансированием: краткосрочный долг сократился на 63% до 1 185,2 млн песо, но долгосрочные кредиты финансовых учреждений выросли на 123,1% до 3 426,7 млн песо. Компания также выплатила дивиденды в 194,7 млн песо и потратила средства на оборотный капитал.
Показатель чистый долг / EBITDA составляет 1,4x, что умеренно. Однако рост абсолютного долга при падающей EBITDA увеличивает нагрузку. Коэффициент покрытия процентных платежей составляет 5,5x, что даёт запас прочности, но при сохранении текущей динамики EBITDA запас будет сокращаться.
Компания сообщает, что после долгосрочного рефинансирования краткосрочный долг покрыт денежными средствами в 2,3 раза. Это снижает риск рефинансирования в краткосрочной перспективе, но общий долг остаётся значительным.
Дивидендная доходность 5,5% при выплате 0,2 песо на акцию за квартал
30 сентября 2026 года компания выплатила денежный дивиденд в размере 0,2 песо на акцию, всего 194,7 млн песо. Компания намерена продолжать выплачивать дивиденды ежеквартально. Дивидендная доходность за последние 12 месяцев составляет 5,5%.
Наша оценка дивиденда за текущий год исходит из сохранения квартальной выплаты на уровне 0,2 песо на акцию, что при текущей цене даёт доходность около 5,5%. Выплата зависит от прибыли и денежного потока: чистая прибыль за последние 12 месяцев составила 1 614,0 млн песо, а свободный денежный поток за последние 12 месяцев – 1 420 млн песо. Дивидендные выплаты за квартал составили 194,7 млн песо, что соответствует примерно 12% от прибыли за последние 12 месяцев.
Доходность 5,5% превышает доходность по мексиканским государственным облигациям, что делает дивиденд привлекательным для инвесторов. Однако рост долга и снижение EBITDA могут ограничить способность компании поддерживать выплаты. Если операционная прибыль продолжит падать, компания может пересмотреть размер дивиденда.
Риск снижения дивиденда связан с необходимостью финансировать оборотный капитал и обслуживать выросший долг. Компания уже сократила капитальные затраты, чтобы поддержать денежный поток, но дальнейшее давление на маржу может потребовать более консервативного подхода к распределению прибыли.
P/E 9,3 и EV/EBITDA ниже исторического среднего за 3 года говорят о недооценке
P/E за последние 12 месяцев составляет 9,3. EV/EBITDA за последние 12 месяцев не указан, но историческое среднее за 3 года равно 5,6. Текущий мультипликатор ниже исторического среднего, что может указывать на недооценку. Однако сравнение с историческим средним ограничено, так как текущий EV/EBITDA не приведён в фактах.
По модели портала, которая оценивает справедливую стоимость через рост EBITDA и целевой мультипликатор, потенциал роста акции до справедливой стоимости составляет +9%. Это собственная оценка портала, а не рыночный консенсус.
Рентабельность собственного капитала составляет 17,2%, что является высоким показателем. Однако снижение EBITDA и рост долга могут оказать давление на будущую прибыль. Дивидендная доходность 5,5% обеспечивает поддержку цене акции.
Акция торгуется с дисконтом к историческому среднему по EV/EBITDA, но операционные риски и рост долга оправдывают некоторый дисконт. Для переоценки необходим устойчивый рост выручки и восстановление маржи.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 15,1 млрд MXN |
| P/E (LTM) | 9,3 |
| P/B | 1,36 |
| ROE | 17,2% |
| Дивидендная доходность (12 мес) | 5,5% |
Итог
Сильной стороной отчёта стал рост выручки в Латинской Америке на 12,2% и восстановление продаж в Мексике, а также рост свободного денежного потока на 52%. Однако чистая прибыль выросла на 18,6% в основном за счёт разового курсового результата и снижения процентных расходов, а не операционной деятельности. EBITDA упала на 10,3%, маржа сжалась до 21,0%, а чистый долг вырос до 4,1 млрд песо. При P/E 9,3 и дивидендной доходности 5,5% акция выглядит скорее привлекательной, но для подтверждения устойчивости необходим рост операционной прибыли и контроль над долгом.
Перейти к финансовой карточке компании LAB →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций