MX_LIVERPOL: выручка ускорилась до +5,5%, но прибыль упала на 14,5% — рост съедают расходы ниже EBITDA
Результаты за третий квартал 2026 года, закончившийся 30 сентября, MX_LIVERPOL показала выручку 49 114,7 млн MXN (+5,5% год к году), EBITDA 7 476,4 млн MXN (+17,4%) и чистую прибыль 3 381,7 млн MXN (–14,5%). Маржа EBITDA выросла до 15,2% с 13,7%, а чистая маржа снизилась до 6,9% с 8,5%. При мультипликаторе EV/EBITDA 4,3 против собственной трёхлетней средней 4,0 и оценке потенциала по модели портала +17% акция выглядит скорее привлекательной, но слабость прибыли ниже EBITDA и рост долга сдерживают оценку.
Главные тезисы
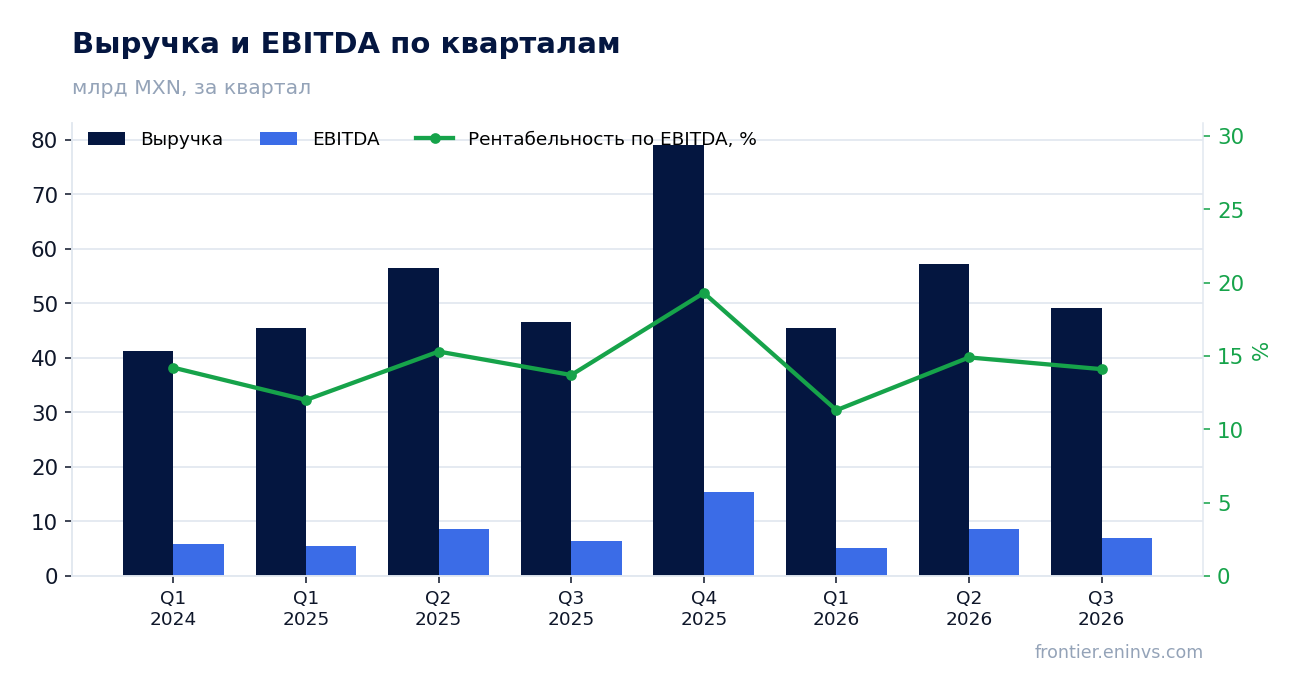
— Выручка ускорилась до +5,5% год к году с +1,5% кварталом ранее, и это лучший темп с начала 2026 года
— EBITDA прибавила 17,4% при росте выручки на 5,5%, и маржа поднялась до 15,2% с 13,7%
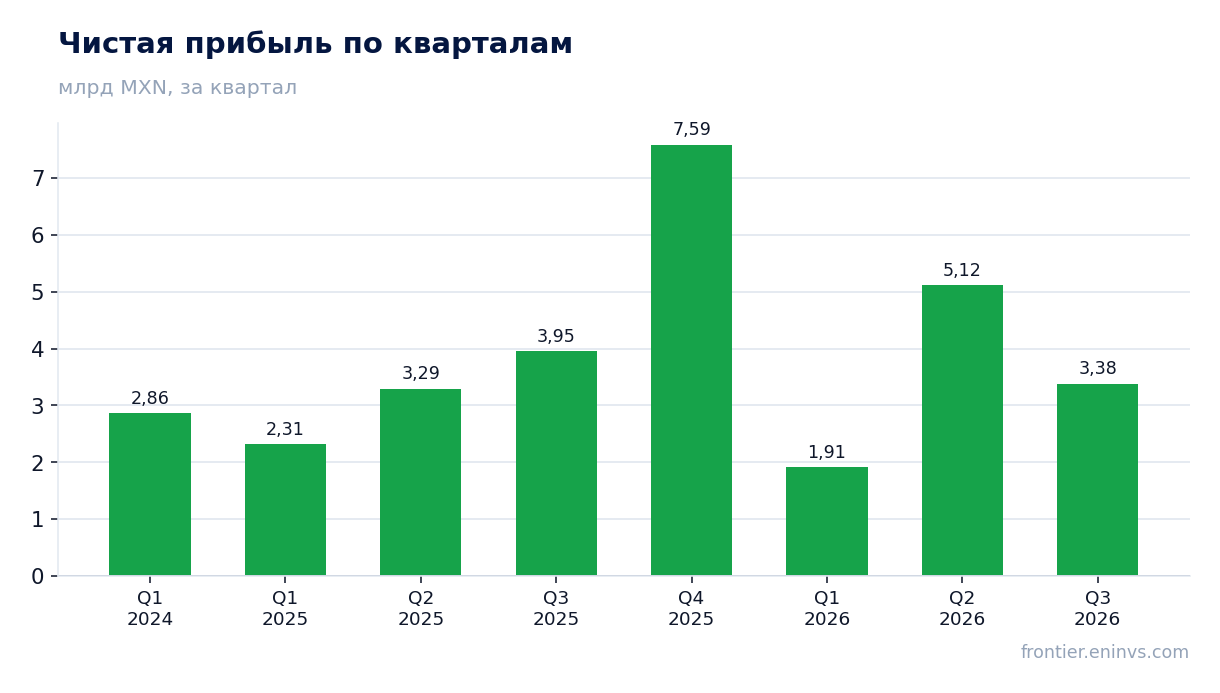
— Чистая прибыль упала на 14,5%, хотя EBITDA выросла: рост расходов ниже EBITDA съел операционный рычаг
— Операционный денежный поток 6 142,8 млн MXN не покрыл капитальные затраты 4 873,9 млн MXN с запасом
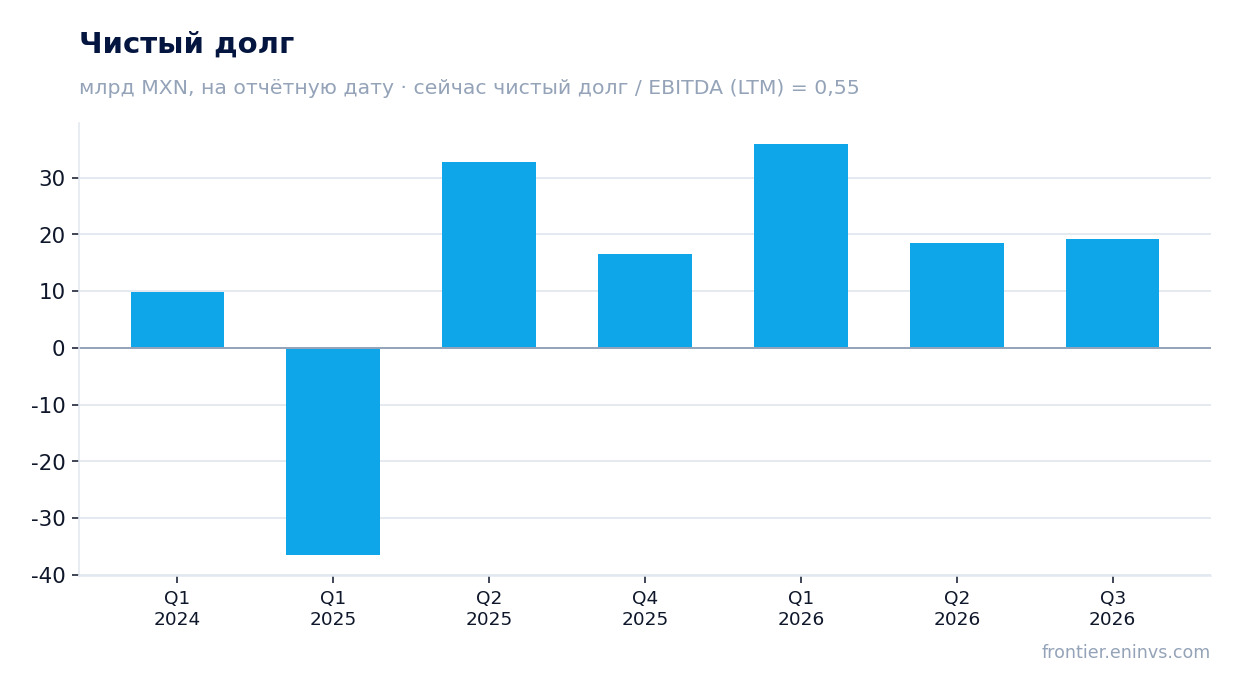
— Чистый долг вырос до 19,2 млрд MXN с 18,5 млрд на 30 июня, но за 12 месяцев снизился с 32,8 млрд
— Дивидендная доходность 2,9% при выплатах, которые опираются на прибыль LTM 18,0 млрд MXN
— EV/EBITDA 4,3 выше собственной трёхлетней средней 4,0, а модель портала даёт потенциал +17%
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 46,6 | 49,1 | +5,5% |
| EBITDA | 6,37 | 7,48 | +17,4% |
| Операционная прибыль | 4,81 | 5,32 | +10,6% |
| Чистая прибыль | 3,95 | 3,38 | -14,5% |
| Операционный денежный поток | 5,32 | 6,14 | +15,5% |
| Капзатраты | — | 4,87 | — |
| Рентабельность по EBITDA | 13,7% | 15,2% | +1,5 п.п. |
| Чистая маржа | 8,5% | 6,9% | -1,6 п.п. |
Выручка ускорилась до +5,5% год к году с +1,5% кварталом ранее, и это лучший темп с начала 2026 года
В третьем квартале 2026 года выручка составила 49 114,7 млн MXN, что на 5,5% больше, чем годом ранее. Кварталом ранее рост был скромнее – +1,5%, а в первом квартале выручка даже сократилась на 0,2%. Ускорение до +5,5% – самый сильный темп с начала 2026 года.
Последовательность кварталов показывает, что компания прошла слабое начало года и вышла на устойчивый рост. Выручка второго квартала 2026 года была 57 290,2 млн MXN, третьего – 49 114,7 млн MXN; снижение к предыдущему кварталу объясняется сезонностью, а не потерей спроса, поскольку год к году рост сохраняется.
Для оценки устойчивости важно, что ускорение произошло на фоне роста EBITDA. Если в следующем отчёте выручка сохранит темп выше 5%, это подтвердит, что компания вернулась к росту после слабого первого квартала.
EBITDA прибавила 17,4% при росте выручки на 5,5%, и маржа поднялась до 15,2% с 13,7%
EBITDA за третий квартал 2026 года составила 7 476,4 млн MXN, что на 17,4% больше, чем годом ранее. Рост EBITDA более чем втрое превысил рост выручки, и это отразилось в марже: она поднялась до 15,2% с 13,7% годом ранее.
Операционная прибыль составила 5 318,2 млн MXN. Разница между EBITDA и операционной прибылью – 2 158,2 млн MXN – приходится на амортизацию, и её доля в выручке умеренная. Основной вклад в рост маржи дал не операционный рычаг на уровне валовой прибыли, а сдерживание расходов ниже EBITDA.
Улучшение маржи на 1,5 процентного пункта – заметное для компании с выручкой около 49 млрд MXN за квартал. Если маржа удержится около 15%, годовая EBITDA может сложиться выше, чем предполагает текущая траектория.
Чистая прибыль упала на 14,5%, хотя EBITDA выросла: рост расходов ниже EBITDA съел операционный рычаг
Чистая прибыль за третий квартал 2026 года составила 3 381,7 млн MXN, что на 14,5% меньше, чем годом ранее. Это расходится с ростом EBITDA на 17,4% и операционной прибыли, которая составила 5 318,2 млн MXN.
Разрыв между операционной и чистой прибылью – 1 936,4 млн MXN – приходится на проценты, налоги и прочие статьи. При чистой марже 6,9% против 8,5% годом ранее давление на прибыль ниже операционной линии усилилось. Причина в фактах не раскрыта, но масштаб разрыва показывает, что именно там, а не в операционной деятельности, находится слабое место отчёта.
Для держателя это ключевой вопрос: если давление ниже EBITDA сохранится, рост операционной прибыли не транслируется в прибыль на акцию. Следующий отчёт покажет, был ли это разовый фактор или новая норма.
Операционный денежный поток 6 142,8 млн MXN не покрыл капитальные затраты 4 873,9 млн MXN с запасом
Операционный денежный поток за третий квартал 2026 года составил 6 142,8 млн MXN, капитальные затраты – 4 873,9 млн MXN. Свободный денежный поток, таким образом, был положительным, но небольшим – около 1,3 млрд MXN.
Капитальные затраты выросли заметно: кварталом ранее они были 1 238,6 млн MXN, а годом ранее в третьем квартале не раскрывались. Рост capex до 4,9 млрд MXN – почти 10% выручки – означает, что компания инвестирует в поддержание и расширение мощностей.
Для дивидендов это важно: при таком уровне капитальных затрат свободный денежный поток остаётся скромным, и выплаты опираются на прибыль, а не на денежный поток. Если capex останется высоким, дивиденд будет чувствителен к любому замедлению операционного потока.
Чистый долг вырос до 19,2 млрд MXN с 18,5 млрд на 30 июня, но за 12 месяцев снизился с 32,8 млрд
Чистый долг на 30 сентября 2026 года составил 19 236,5 млн MXN против 18 506,5 млн на 30 июня 2026 года – рост на 0,7 млрд MXN за квартал. За 12 месяцев долг снизился значительно: с 32 835,3 млн MXN на 30 июня 2025 года до 19 236,5 млн на 30 сентября 2026 года, то есть на 13,6 млрд MXN.
Отношение чистого долга к EBITDA за последние 12 месяцев – 0,55. Это умеренный уровень, который оставляет пространство для манёвра. Снижение долга за год при росте EBITDA означает, что компания направляла часть денежного потока на сокращение обязательств.
Квартальный рост долга на 0,7 млрд MXN не меняет картины: уровень нагрузки остаётся низким. Для держателя важно, что долг не растёт быстрее EBITDA, иначе преимущество низкой нагрузки исчезнет.
Дивидендная доходность 2,9% при выплатах, которые опираются на прибыль LTM 18,0 млрд MXN
Дивидендная доходность за последние 12 месяцев составляет 2,9%. Выплаты опираются на прибыль за последние 12 месяцев в размере 18 004,4 млн MXN. При рыночной капитализации 134 273,3 млн MXN доходность умеренная, но стабильная.
Наша оценка дивиденда за текущий год исходит из прибыли LTM и текущей доходности: при сохранении payout ratio выплата останется вблизи текущего уровня. Ключевой риск – давление на чистую прибыль ниже EBITDA: если квартальная прибыль останется на уровне 3,4 млрд MXN, годовая база для дивиденда может оказаться ниже LTM.
Доходность 2,9% ниже ключевой ставки, но для компании с низкой долговой нагрузкой и растущей EBITDA это приемлемый уровень. Сокращение выплат возможно при дальнейшем падении чистой прибыли или росте капитальных затрат, которые уже достигли 4,9 млрд MXN за квартал.
EV/EBITDA 4,3 выше собственной трёхлетней средней 4,0, а модель портала даёт потенциал +17%
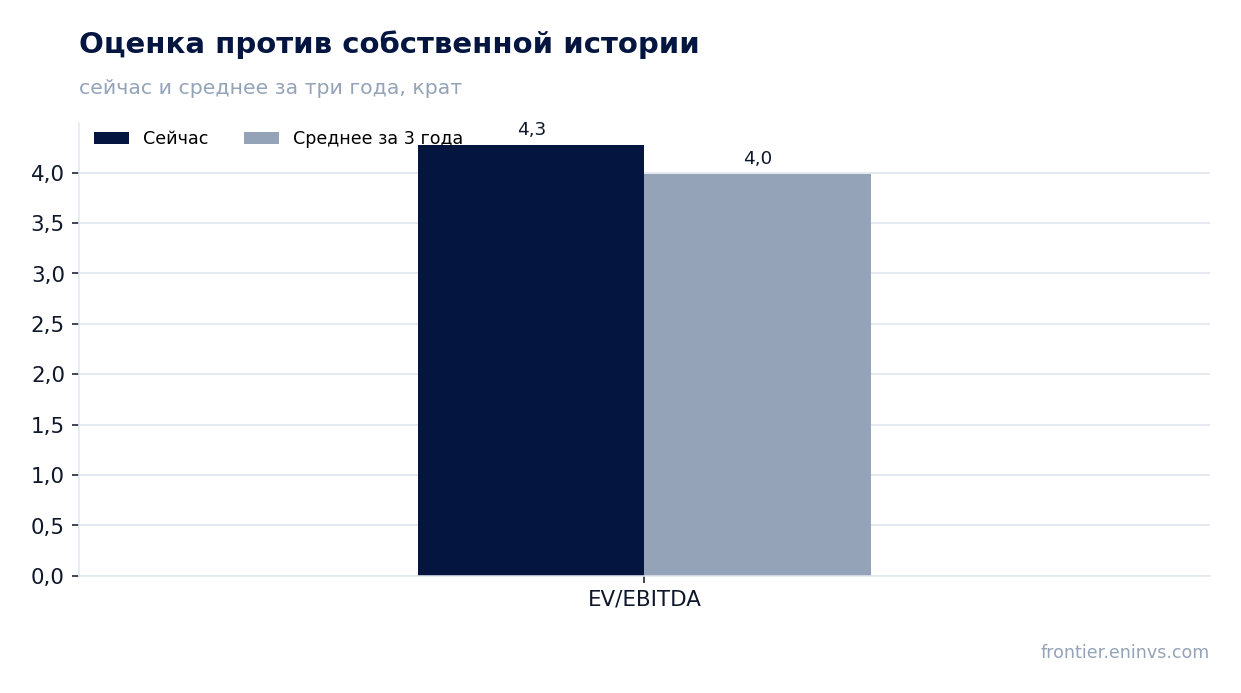
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 4,3 против собственной трёхлетней средней 4,0. Акция торгуется на 7% дороже своей истории по этому мультипликатору. P/E LTM – 7,5, что для рынка с растущей EBITDA выглядит невысоко.
Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт потенциал роста до справедливой стоимости +17%. Это наша собственная оценка, а не консенсус рынка.
Сочетание умеренной переоценки к собственной истории и потенциала модели означает, что рынок уже частично заложил восстановление прибыли. Для дальнейшего роста акции нужно, чтобы чистая прибыль перестала падать, а EBITDA удержала маржу выше 15%.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 134 млрд MXN |
| P/E (LTM) | 7,5 |
| EV/EBITDA (LTM) | 4,3 |
| P/B | 0,75 |
| Чистый долг / EBITDA | 0,55 |
| Операционный денежный поток (LTM) | 35,0 млрд |
| ROE | 7,5% |
| Дивидендная доходность (12 мес) | 2,9% |
| EV/EBITDA, среднее за 3 года | 4,0 |
Итог
Сильной стороной отчёта стал рост выручки до +5,5% и маржи EBITDA до 15,2%: операционная деятельность ускорилась, а расходы ниже EBITDA сдерживались. Слабость сосредоточена в чистой прибыли, которая упала на 14,5% из-за статей ниже операционной линии, и в капитальных затратах, которые съедают свободный денежный поток. Долг снизился за год с 32,8 млрд до 19,2 млрд MXN, а отношение чистого долга к EBITDA составляет 0,55 – это умеренная нагрузка. Вопрос для держателя сейчас в том, восстановится ли чистая прибыль и удержится ли маржа EBITDA выше 15%. С учётом мультипликатора выше собственной истории и потенциала модели портала +17% акция выглядит скорее привлекательной.
Перейти к финансовой карточке компании LIVERPOL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций