Orbia: выручка выросла в 3310 раз, но маржа сжалась почти вдвое
Отчёт за третий квартал 2026 года, закончившийся 30 сентября, показывает выручку 6 511 000 млн долл. против 1 966 млн долл. годом ранее – рост на 331 080,1%. EBITDA составила 575 000 млн долл. (+194 815,3% год к году), чистая прибыль – 92 000 млн долл. против убытка 120 млн долл. годом ранее. При этом рентабельность по EBITDA снизилась до 8,8% с 15,0%, а чистая маржа составила 1,4% против минус 6,1%. По нашей оценке, акция выглядит привлекательно на текущей цене: модель портала даёт потенциал роста до справедливой стоимости +80%, хотя долговая нагрузка и сжатие маржи требуют осторожности.
Главные тезисы
— Выручка выросла на 331 080,1% год к году, и это ускорение против +5,3% в четвёртом квартале 2025 года
— EBITDA прибавила 194 815,3% год к году, но её маржа сжалась до 8,8% с 15,0%
— Чистая прибыль в 92 000 млн долл. сменила убыток 120 млн долл. годом ранее, а чистая маржа вышла в плюс 1,4%
— Долг на балансе – 3 907 млн долл. по последнему годовому отчёту, и его динамику в отчётном квартале данные не раскрывают
— Модель портала оценивает потенциал акции в +80% к справедливой стоимости при текущей цене
— Акция входит в живую стратегию MX Commodity-Upside на портале
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,97 | 6 511 | +331080,1% |
| EBITDA | 0,29 | 575 | +194815,3% |
| Операционная прибыль | 0,13 | 560 | +430669,2% |
| Чистая прибыль | -0,12 | 92,0 | в прибыль |
| Операционный денежный поток | 0,38 | — | — |
| Капзатраты | 0,11 | — | — |
| Рентабельность по EBITDA | 15,0% | 8,8% | -6,2 п.п. |
| Чистая маржа | -6,1% | 1,4% | +7,5 п.п. |
Выручка выросла на 331 080,1% год к году, и это ускорение против +5,3% в четвёртом квартале 2025 года
В третьем квартале 2026 года выручка составила 6 511 000 млн долл. против 1 966 млн долл. за тот же квартал годом ранее. Рост на 331 080,1% – это ускорение по сравнению с +5,3% в четвёртом квартале 2025 года. Такой масштаб несопоставим с прежней динамикой компании, когда квартальная выручка колебалась в диапазоне 1,8–2,4 млрд долл.
Прежние кварталы дают базу для сравнения: в четвёртом квартале 2025 года выручка была 1 875 млн долл., в первом квартале 2026 года – 1 963 млн долл., во втором – 2 352 млн долл. Отчётный уровень выше этой базы на порядки, и это меняет масштаб бизнеса, а не просто темп роста.
Что именно дало такой скачок, из доступных данных не следует. Мы фиксируем сам факт кратного роста выручки и ускорение против предыдущего квартала, но не приписываем его конкретному сегменту или разовой сделке.
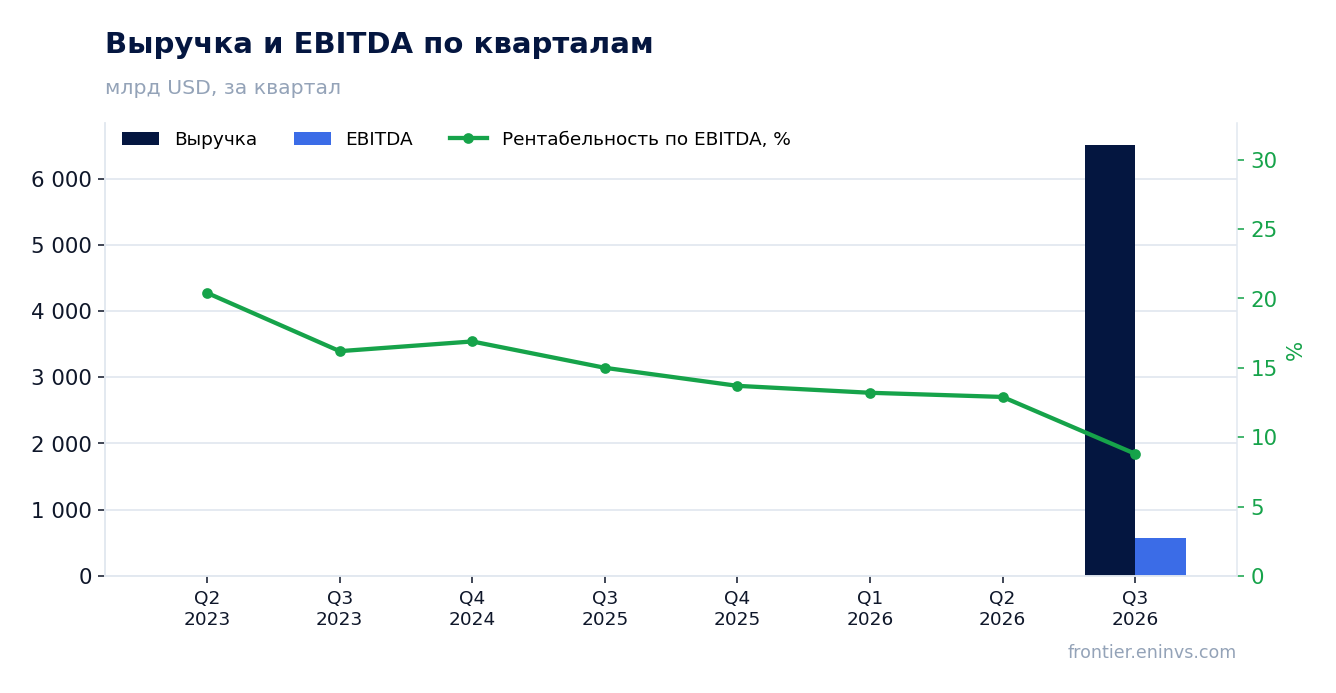
EBITDA прибавила 194 815,3% год к году, но её маржа сжалась до 8,8% с 15,0%
EBITDA в отчётном квартале составила 575 000 млн долл., что на 194 815,3% выше уровня годичной давности. Операционная прибыль достигла 560 000 млн долл. При этом рентабельность по EBITDA снизилась до 8,8% с 15,0% годом ранее.
Сжатие маржи при кратном росте выручки означает, что расходы росли быстрее выручки. Абсолютная EBITDA выросла, но каждый доллар выручки приносит меньше операционной прибыли, чем год назад. Для компании, у которой квартальная EBITDA раньше составляла 256–444 млн долл., новый уровень в 575 000 млн долл. несопоставим с прежним масштабом.
Причина сжатия маржи в доступных данных не раскрыта. Мы отмечаем сам разрыв между ростом выручки и ростом EBITDA: выручка выросла на 331 080,1%, а EBITDA – на 194 815,3%, то есть отстала от выручки.
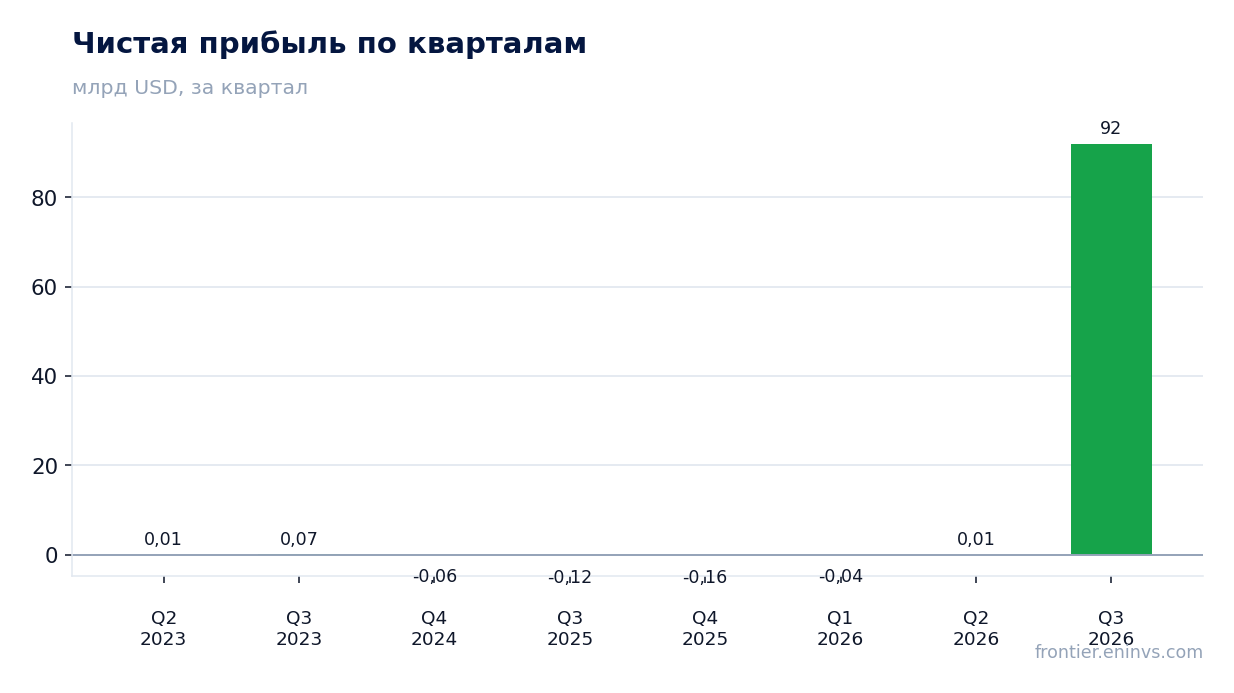
Чистая прибыль в 92 000 млн долл. сменила убыток 120 млн долл. годом ранее, а чистая маржа вышла в плюс 1,4%
Чистая прибыль за третий квартал 2026 года составила 92 000 млн долл. против убытка 120 млн долл. за тот же квартал годом ранее. Чистая маржа вышла в плюс 1,4% против минус 6,1% годом ранее.
Разворот из убытка в прибыль произошёл на фоне роста операционной прибыли до 560 000 млн долл. При этом чистая маржа в 1,4% заметно ниже рентабельности по EBITDA в 8,8%, то есть между операционным и читым результатом остаётся существенная нагрузка – проценты, налоги и прочие статьи.
Прежние кварталы показывали неустойчивый результат: убыток 62 млн долл. в четвёртом квартале 2024 года, убыток 120 млн долл. в третьем квартале 2025 года, убыток 157 млн долл. в четвёртом квартале 2025 года, убыток 38 млн долл. в первом квартале 2026 года и прибыль 15 млн долл. во втором квартале 2026 года. Отчётный квартал – первый с прибылью такого масштаба.
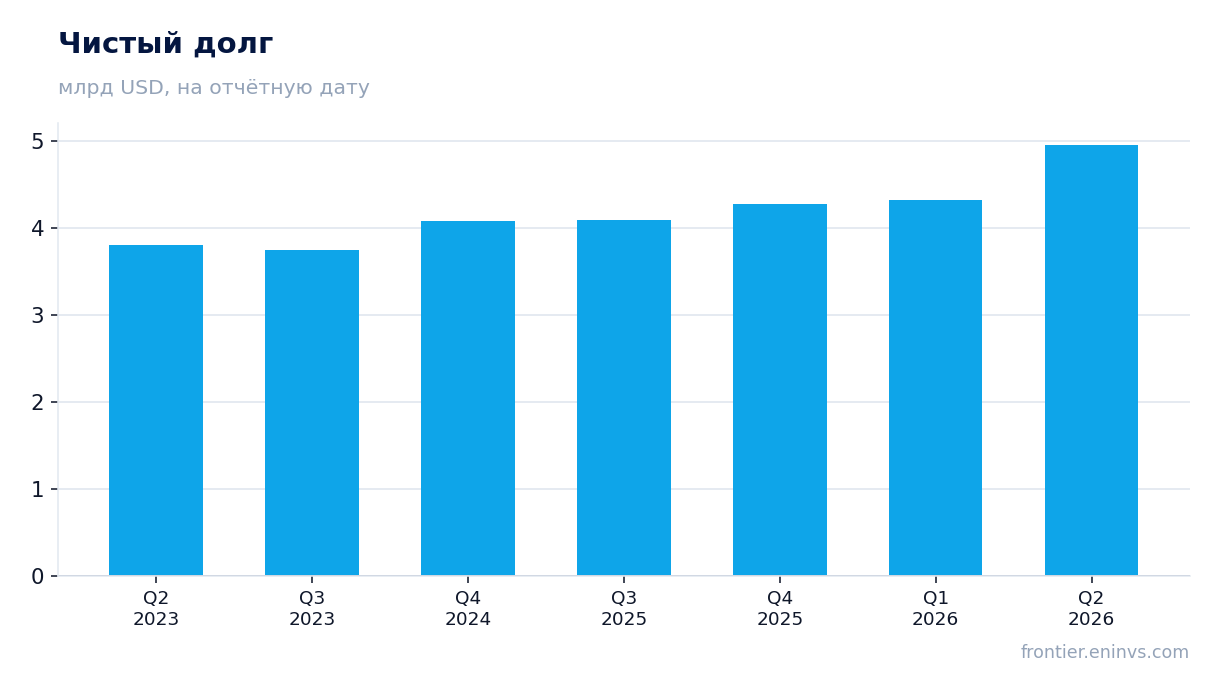
Долг на балансе – 3 907 млн долл. по последнему годовому отчёту, и его динамику в отчётном квартале данные не раскрывают
Чистый долг по последнему годовому балансу – 3 907 млн долл. Данные за третий квартал 2026 года не содержат показателя чистого долга, поэтому судить о его изменении за отчётный период нельзя.
Предыдущие кварталы показывали рост долга: с 3 800 млн долл. во втором квартале 2023 года до 4 953 млн долл. во втором квартале 2026 года. Годовой баланс на уровне 3 907 млн долл. ниже этой траектории, но сопоставлять его с квартальными значениями напрямую нельзя – это разные даты.
При EBITDA в 575 000 млн долл. за отчётный квартал долг в 3 907 млн долл. выглядит небольшим, но расчёт отношения долга к EBITDA на квартальной базе некорректен. Мы фиксируем абсолютный уровень долга и не делаем вывода о направлении нагрузки.
Модель портала оценивает потенциал акции в +80% к справедливой стоимости при текущей цене
По модели портала, EBITDA, пересчитанная по текущим сырьевым ценам при целевом EV/EBITDA, даёт потенциал роста акции до справедливой стоимости +80% от текущей цены. Это наша собственная оценка, а не рыночный консенсус и не целевая цена.
Средний EV/EBITDA за три года – 4,70. Текущая рыночная капитализация – 2 373,9 млн долл. При такой капитализации и EBITDA отчётного квартала в 575 000 млн долл. мультипликатор выглядит низким, но квартальная EBITDA несопоставима с годовыми базами, на которых строится средняя.
Модель опирается на переоценку EBITDA по текущим сырьевым ценам. Если сырьевые цены останутся на текущем уровне, потенциал в +80% сохраняется; если они снизятся, оценка изменится.
Акция входит в живую стратегию MX Commodity-Upside на портале
Акция MX_ORBIA входит в живую модельную стратегию MX Commodity-Upside на портале. Это факт членства, а не аргумент в пользу вердикта: отбор в стратегию идёт по собственному скринингу.
Стратегия ориентирована на сырьевой потенциал, и отчётный квартал с кратным ростом выручки и EBITDA формально соответствует этой логике. Но членство в стратегии не заменяет оценку самой бумаги.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,37 млрд USD |
| P/B | 1,11 |
| ROE | -5,9% |
Итог
Сильной стороной отчёта стал разворот в прибыль: чистая прибыль 92 000 млн долл. против убытка 120 млн долл. годом ранее и чистая маржа 1,4% против минус 6,1%. Однако рентабельность по EBITDA сжалась до 8,8% с 15,0%, и рост выручки на 331 080,1% несопоставим с прежней базой компании. Долг в 3 907 млн долл. по последнему годовому балансу остаётся без оценки динамики за квартал. Главный вопрос для держателя – устойчив ли новый масштаб выручки и вернётся ли маржа к прежнему уровню. По нашей оценке, акция выглядит привлекательно на текущей цене: модель портала даёт потенциал +80%, но сжатие маржи и неопределённость по долгу требуют осторожности.
Перейти к финансовой карточке компании ORBIA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций