Walmex: выручка ускорилась до +3,0%, но EBITDA и прибыль отстают от неё
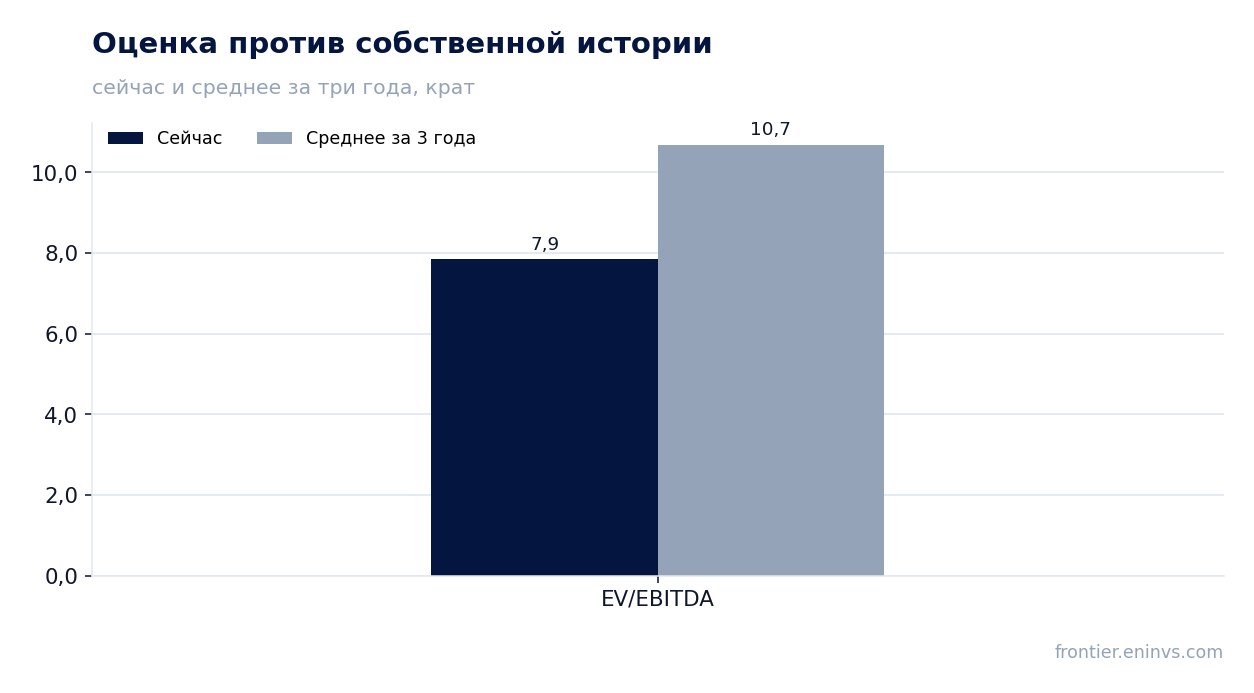
В отчёте за третий квартал 2026 года Walmex показала выручку 248,8 млрд MXN, рост на 3,0% год к году, ускорение против 1,9% во втором квартале. EBITDA снизилась на 9,2% до 22,9 млрд MXN, чистая прибыль – на 6,1% до 11,0 млрд MXN, маржа EBITDA сузилась до 9,2% с 10,5%. При мультипликаторе EV/EBITDA 7,9 против собственной трёхлетней средней 10,7 акция дешевле своей истории, но слабая маржа и рост прибыли ниже выручки оставляют оценку нейтральной.
Главные тезисы
— Выручка ускорилась до +3,0% год к году, но рост остаётся скромным для сети такого масштаба
— EBITDA упала на 9,2%, и маржа сузилась до 9,2% с 10,5% – расходы растут быстрее выручки
— Чистая прибыль снизилась на 6,1% до 11,0 млрд MXN, и давление на маржу перевесило рост выручки
— Чистый долг остаётся отрицательным: -27,1 млрд MXN на конец сентября, отношение к EBITDA LTM -0,24
— Свободный денежный поток положительный: операционный поток 15,0 млрд MXN при капитальных затратах 11,8 млрд MXN
— Дивидендная доходность 3,5% при выплатах, которые сеть финансирует из устойчивого денежного потока
— EV/EBITDA 7,9 ниже собственной трёхлетней средней 10,7, но модель портала даёт потенциал лишь -1%
Оценка привлекательности
Ключевые показатели, млрд MXN
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 242 | 249 | +3,0% |
| EBITDA | 25,3 | 22,9 | -9,2% |
| Операционная прибыль | 19,0 | 18,7 | -1,8% |
| Чистая прибыль | 11,7 | 11,0 | -6,1% |
| Операционный денежный поток | 22,0 | 15,0 | -32,0% |
| Капзатраты | 11,7 | -11,8 | -200,1% |
| Рентабельность по EBITDA | 10,5% | 9,2% | -1,3 п.п. |
| Чистая маржа | 4,9% | 4,4% | -0,5 п.п. |
Выручка ускорилась до +3,0% год к году, но рост остаётся скромным для сети такого масштаба
Выручка за третий квартал 2026 года составила 248,8 млрд MXN, прибавив 3,0% к тому же кварталу годом ранее. Это ускорение против 1,9% во втором квартале 2026 года и 1,7% в первом. Темп остаётся невысоким: в четвёртом квартале 2025 года рост был 3,0%, а во втором квартале 2025 года – 8,3%.
За последние двенадцать месяцев выручка составила 1 027,6 млрд MXN. Квартальная динамика показывает, что после замедления в начале 2026 года сеть вернулась к росту около 3%. Ускорение на 1,1 процентного пункта против второго квартала – позитивный сигнал, но для розничной сети такого масштаба он скромный.
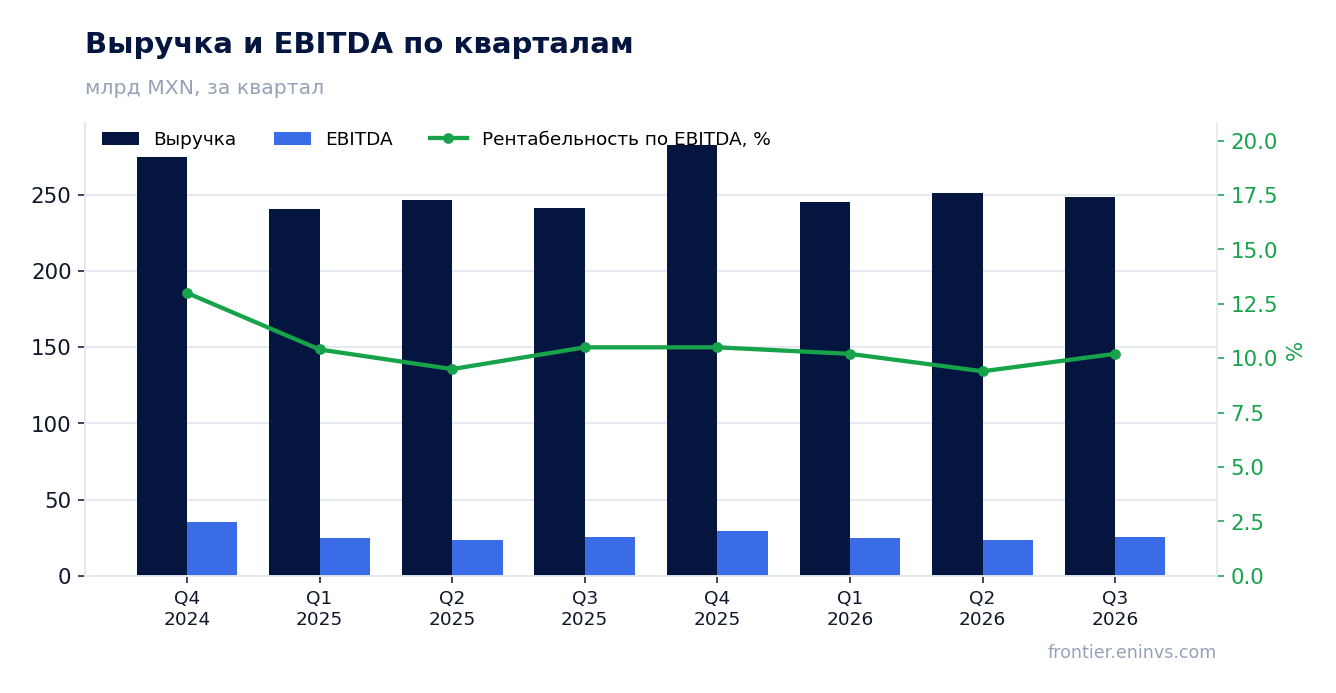
EBITDA упала на 9,2%, и маржа сузилась до 9,2% с 10,5% – расходы растут быстрее выручки
EBITDA за третий квартал 2026 года составила 22,9 млрд MXN, снизившись на 9,2% год к году. Маржа EBITDA сузилась до 9,2% с 10,5% годом ранее. При росте выручки на 3,0% это означает, что затраты увеличивались быстрее продаж.
Операционная прибыль составила 18,7 млрд MXN. Сжатие маржи на 1,3 процентного пункта – главный негатив отчёта: оно перевесило ускорение выручки. За последние двенадцать месяцев EBITDA составила 113,7 млрд MXN, и текущий квартал ниже среднего уровня.
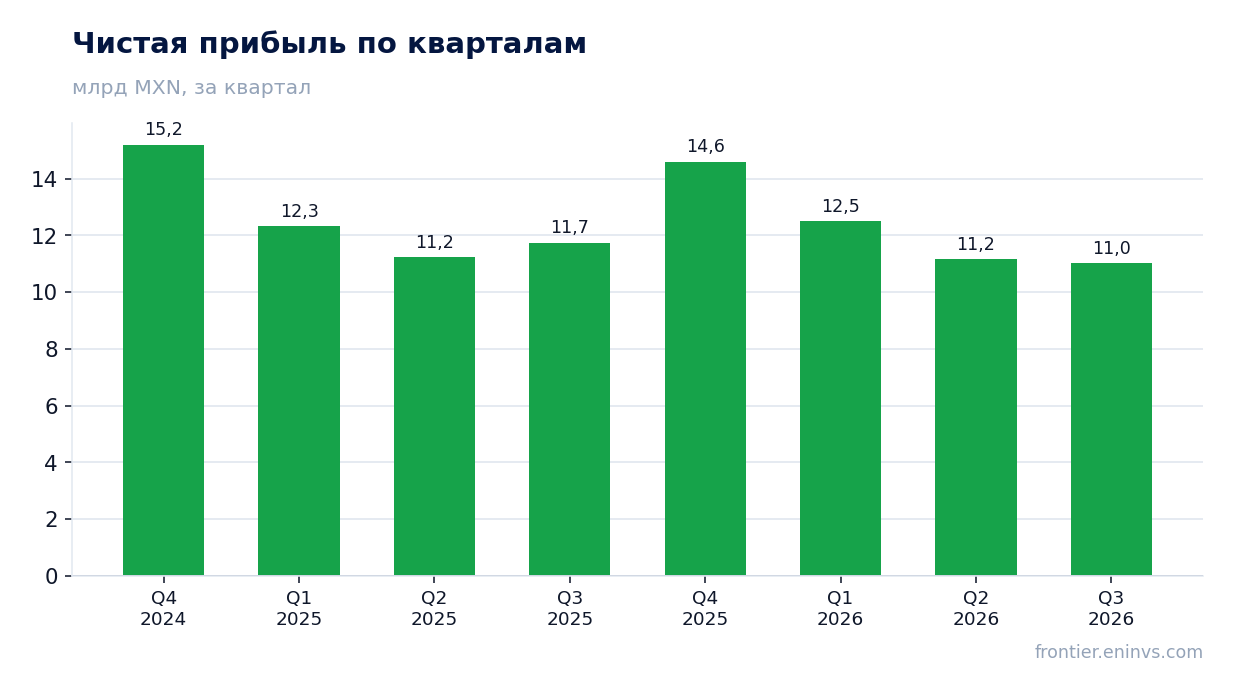
Чистая прибыль снизилась на 6,1% до 11,0 млрд MXN, и давление на маржу перевесило рост выручки
Чистая прибыль за третий квартал 2026 года составила 11,0 млрд MXN, снизившись на 6,1% год к году. Чистая маржа сузилась до 4,4% с 4,9%. Снижение прибыли меньше падения EBITDA, что указывает на поддержку ниже операционной линии.
За последние двенадцать месяцев чистая прибыль составила 49,3 млрд MXN. Рентабельность собственного капитала – 18,1%. Прибыль остаётся значительной, но её динамика хуже выручки: компания растёт в продажах, а не в деньгах.
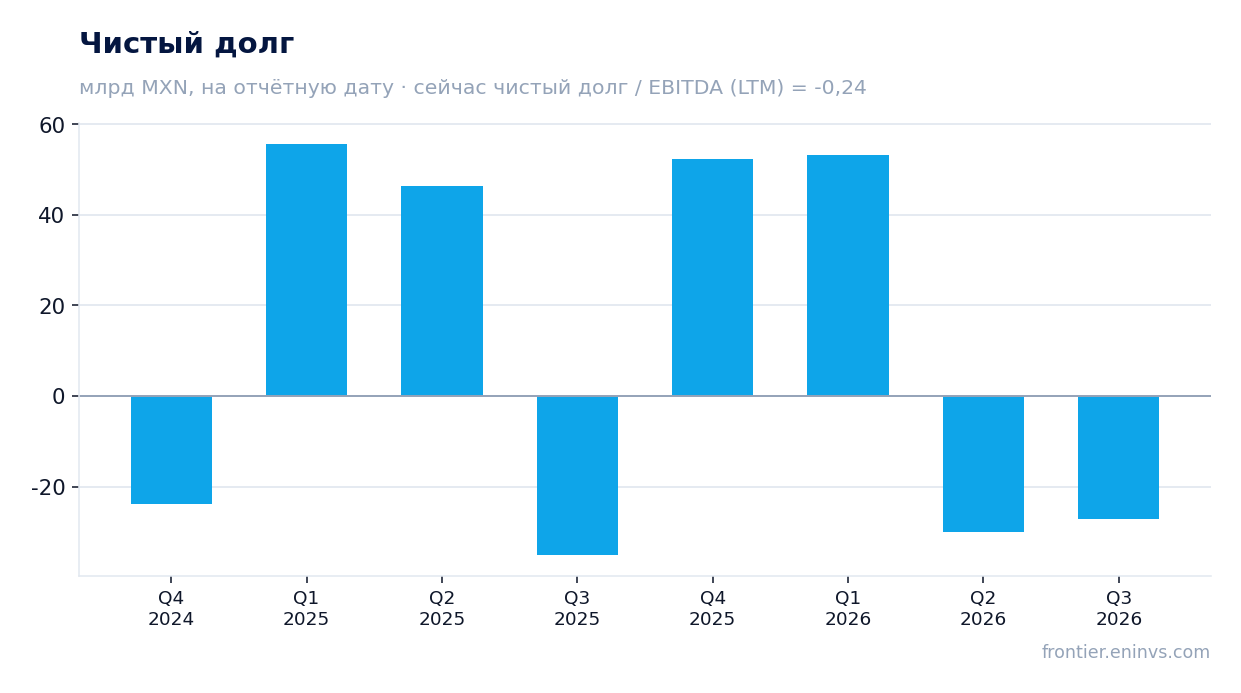
Чистый долг остаётся отрицательным: -27,1 млрд MXN на конец сентября, отношение к EBITDA LTM -0,24
Чистый долг на 30 сентября 2026 года составил -27,1 млрд MXN, то есть денежные средства превышают долговые обязательства. Отношение чистого долга к EBITDA за последние двенадцать месяцев – -0,24. Это уровень без долговой нагрузки.
За квартал чистый долг изменился с -30,1 млрд MXN на 30 июня 2026 года до -27,1 млрд MXN на 30 сентября 2026 года, то есть на +3,1 млрд MXN. За двенадцать месяцев – с -35,2 млрд MXN на 30 сентября 2025 года до -27,1 млрд MXN, изменение +8,1 млрд MXN. Отрицательный чистый долг остаётся запасом прочности.
Свободный денежный поток положительный: операционный поток 15,0 млрд MXN при капитальных затратах 11,8 млрд MXN
Операционный денежный поток за третий квартал 2026 года составил 15,0 млрд MXN, капитальные затраты – 11,8 млрд MXN. Разница около 3,2 млрд MXN остаётся положительной, хотя и небольшой относительно выручки. За последние двенадцать месяцев операционный поток составил 81,6 млрд MXN.
Капитальные затраты в 11,8 млрд MXN сопоставимы с уровнем третьего квартала 2025 года – 11,7 млрд MXN. Сеть продолжает инвестировать в развитие, и при квартальной EBITDA 22,9 млрд MXN инвестиции забирают около половины. Свободный поток покрывает дивиденды, но запаса немного.
Дивидендная доходность 3,5% при выплатах, которые сеть финансирует из устойчивого денежного потока
Дивидендная доходность за последние двенадцать месяцев – 3,5% к текущей цене. Выплаты опираются на положительный операционный поток 81,6 млрд MXN за последние двенадцать месяцев и чистую прибыль 49,3 млрд MXN. При отрицательном чистом долге -27,1 млрд MXN у сети есть запас для выплат.
Наша оценка дивиденда на текущий год исходит из сохранения прибыли около 49 млрд MXN и коэффициента выплат, близкого к историческому. Риск для выплаты – дальнейшее сжатие маржи: если EBITDA продолжит падать, прибыль и дивиденд окажутся под давлением. Доходность 3,5% умеренная и не компенсирует слабую динамику прибыли.
EV/EBITDA 7,9 ниже собственной трёхлетней средней 10,7, но модель портала даёт потенциал лишь -1%
EV/EBITDA за последние двенадцать месяцев – 7,9 против собственной трёхлетней средней 10,7, то есть на 27% ниже. По этому мультипликатору акция дешевле своей истории. P/E за последние двенадцать месяцев – 17,1, рыночная капитализация – 840,5 млрд MXN.
Модель портала, сопоставляющая рост EBITDA с целевым мультипликатором, даёт потенциал к справедливой стоимости -1%. То есть текущая цена уже учитывает слабый рост прибыли. Дисконт к истории реален, но он отражает сжатие маржи, а не недооценку.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 840 млрд MXN |
| P/E (LTM) | 17,1 |
| EV/EBITDA (LTM) | 7,9 |
| P/B | 3,57 |
| Чистый долг / EBITDA | -0,24 |
| Операционный денежный поток (LTM) | 81,6 млрд |
| ROE | 18,1% |
| Дивидендная доходность (12 мес) | 3,5% |
| EV/EBITDA, среднее за 3 года | 10,7 |
Итог
Сильной стороной отчёта остаётся выручка: она ускорилась до +3,0% год к году, а чистый долг отрицательный – -27,1 млрд MXN, отношение к EBITDA -0,24. Слабость в другом: EBITDA упала на 9,2%, маржа сузилась до 9,2% с 10,5%, чистая прибыль снизилась на 6,1%. Дисконт к собственной истории – EV/EBITDA 7,9 против средней 10,7 – реален, но модель портала даёт потенциал лишь -1%, то есть цена уже отражает слабый рост прибыли. Для держателя главный вопрос – остановится ли сжатие маржи; до этого акция выглядит нейтрально.
Перейти к финансовой карточке компании WALMEX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций