DMCI Holdings: прибыль выросла на 52,1%, но операционная прибыль за квартал сократилась почти вдвое
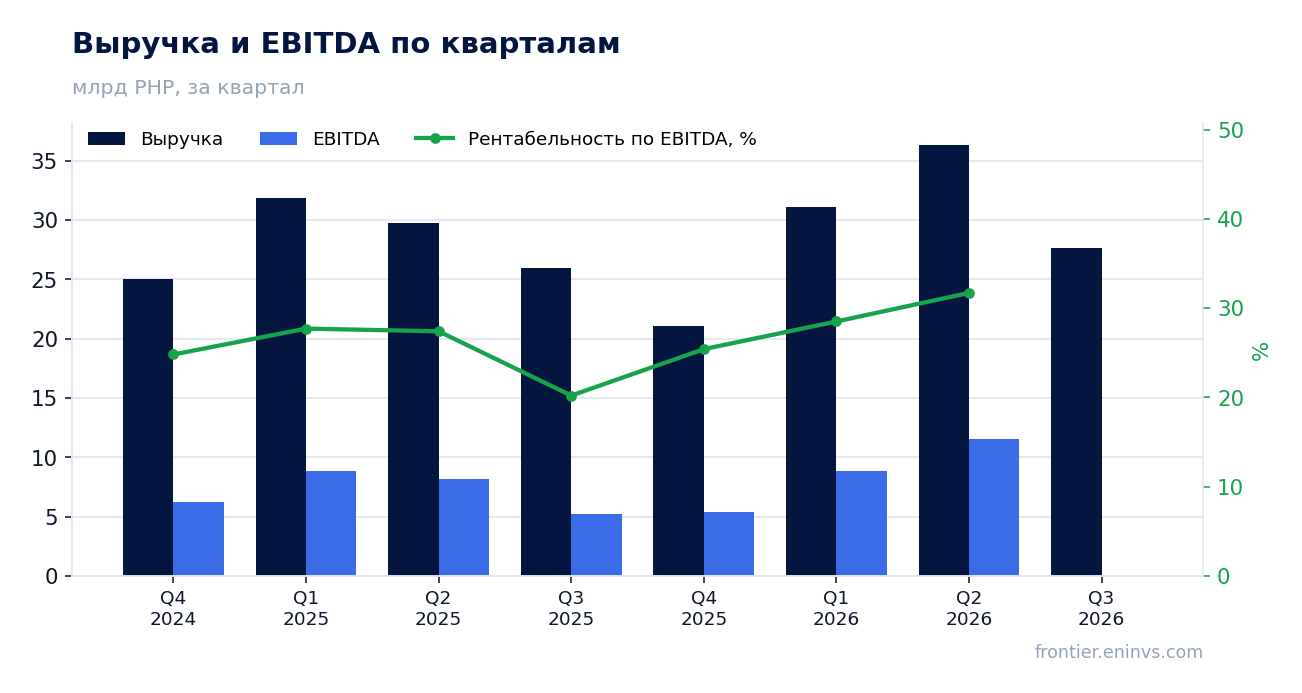
В отчёте за третий квартал 2026 года DMCI Holdings показала выручку 27 652,1 млн песо и чистую прибыль 4 666,7 млн песо – рост год к году на 6,5% и 52,1% соответственно. Рентабельность по чистой прибыли поднялась до 16,9% с 11,8% годом ранее, но операционная прибыль за квартал составила 4 040,1 млн песо против 2 307,1 млн песо годом ранее, а темп роста выручки замедлился с 22,2% во втором квартале до 6,5%. При P/E LTM 5,8 и дивидендной доходности 12,0% бумага выглядит привлекательно по текущей цене, хотя устойчивость прибыли вызывает вопросы.
Главные тезисы
— Выручка выросла на 6,5% год к году, но темп замедлился с 22,2% во втором квартале
— Чистая прибыль прибавила 52,1%, а рентабельность поднялась до 16,9% с 11,8%
— Операционная прибыль за квартал сократилась до 4 040,1 млн песо с 2 307,1 млн годом ранее
— Долговая нагрузка 1,12 EBITDA LTM – умеренная, но динамику долга оценить нечем
— Дивидендная доходность 12,0% при P/E LTM 5,8 – главный аргумент в пользу бумаги
— По модели портала потенциал роста к справедливой стоимости – плюс 7%
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 26,0 | 27,7 | +6,5% |
| EBITDA | 5,23 | — | — |
| Операционная прибыль | 2,31 | 4,04 | +75,1% |
| Чистая прибыль | 3,07 | 4,67 | +52,1% |
| Операционный денежный поток | 10,4 | — | — |
| Капзатраты | 2,88 | — | — |
| Рентабельность по EBITDA | 20,2% | — | — |
| Чистая маржа | 11,8% | 16,9% | +5,1 п.п. |
Выручка выросла на 6,5% год к году, но темп замедлился с 22,2% во втором квартале
В третьем квартале 2026 года выручка составила 27 652,1 млн песо, что на 6,5% больше, чем годом ранее. Это заметно скромнее второго квартала, когда рост достигал 22,2%: квартал к кварталу выручка снизилась с 36 350,4 млн песо, то есть примерно на четверть.
Замедление не отменяет того, что компания растёт: положительный темп держится второй квартал подряд после снижения на 2,4% в первом квартале 2026 года и на 15,6% в четвёртом квартале 2025 года. Но разрыв между 22,2% и 6,5% показывает, что высокий темп начала года не был устойчивым.
Для оценки устойчивости важен следующий отчёт: если выручка четвёртого квартала 2026 года останется около 27–28 млрд песо, годовой темп вернётся к однозначным значениям, и рост перестанет быть аргументом в пользу бумаги.
Чистая прибыль прибавила 52,1%, а рентабельность поднялась до 16,9% с 11,8%
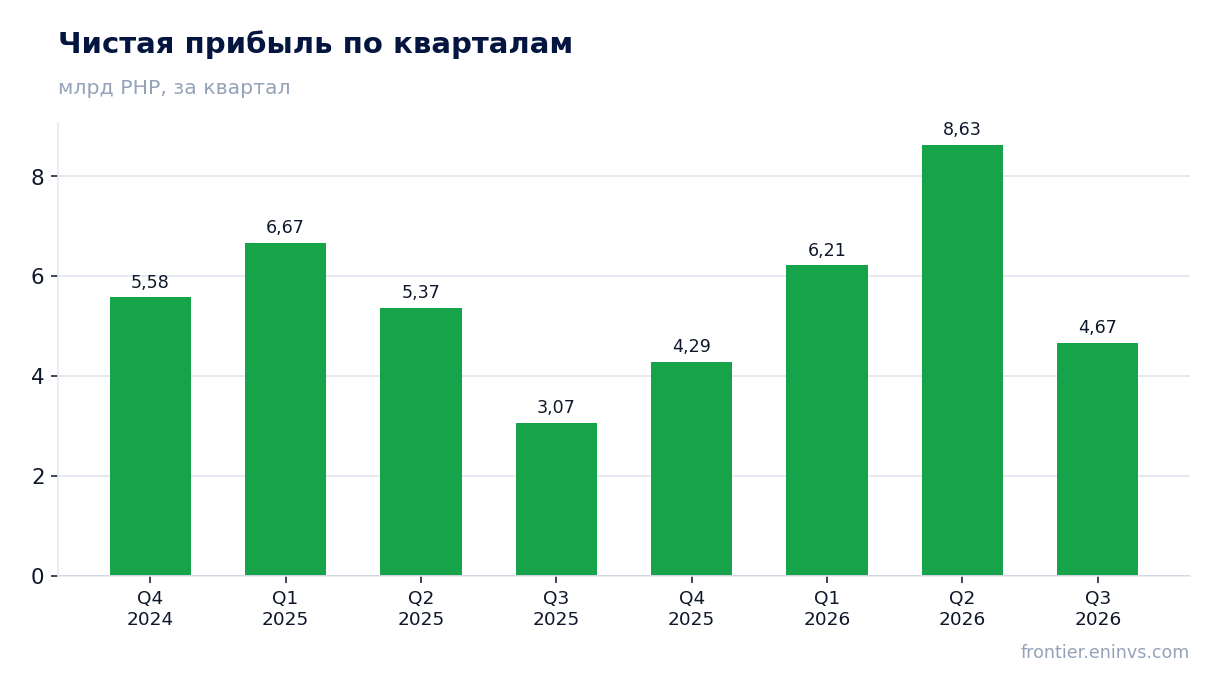
Чистая прибыль за третий квартал 2026 года составила 4 666,7 млн песо против 3 068,3 млн песо годом ранее – рост на 52,1%. Рентабельность по чистой прибыли поднялась до 16,9% с 11,8%, то есть на 5,1 процентного пункта.
Рост прибыли при выручке плюс 6,5% означает, что основная часть прибавки пришла не от объёма продаж, а от более низкой базы расходов или разовых статей ниже операционной прибыли. Операционная прибыль за квартал при этом составила 4 040,1 млн песо – она выше чистой прибыли, что указывает на положительный вклад статей ниже операционной линии.
Устойчивость такого результата – главный вопрос. Если прибыль поддержана разовыми поступлениями, повторения в следующем квартале ждать не стоит, и тогда текущая рентабельность 16,9% окажется завышенной.
Операционная прибыль за квартал сократилась до 4 040,1 млн песо с 2 307,1 млн годом ранее
Операционная прибыль за третий квартал 2026 года составила 4 040,1 млн песо против 2 307,1 млн песо годом ранее. Это единственный показатель в отчёте, который прямо показывает давление на издержки: при выручке плюс 6,5% операционный результат вырос сильнее, но остаётся ниже чистой прибыли.
Разрыв между операционной и чистой прибылью в 626,6 млн песо означает, что ниже операционной линии компания получила больше, чем потратила на проценты и налоги. Именно эта часть и обеспечила рост чистой прибыли на 52,1%.
Для инвестора это сигнал: качество прибыли ниже, чем кажется по заголовку. Операционная прибыль – более устойчивая база для оценки, и её уровень 4 040,1 млн песо за квартал соответствует годовой операционной прибыли около 16 млрд песо, что при текущей капитализации 88 295,2 млн песо даёт высокую доходность по операционному результату.
Долговая нагрузка 1,12 EBITDA LTM – умеренная, но динамику долга оценить нечем
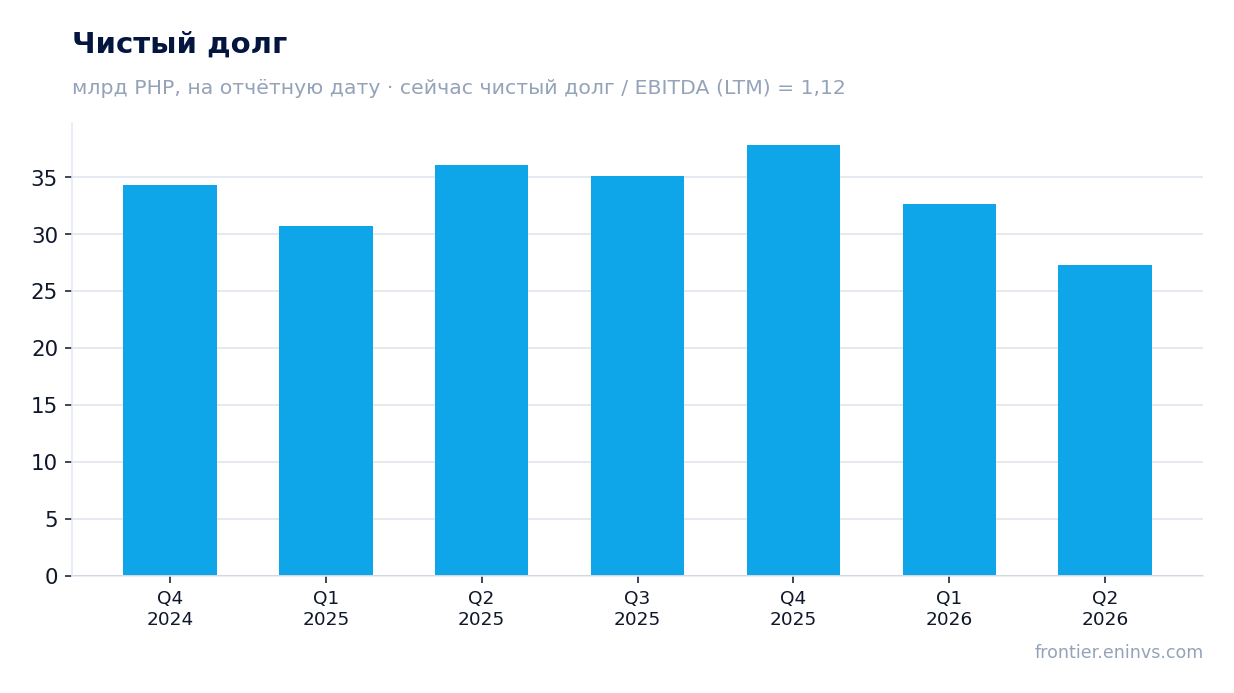
Чистый долг на последнюю годовую отчётную дату составил 37 839,4 млн песо, что равно 1,12 EBITDA за последние 12 месяцев. Это умеренный уровень: годовая EBITDA LTM 33 842,1 млн песо покрывает долг почти полностью.
Сравнить нагрузку с прошлым периодом нельзя – более раннего значения коэффициента в фактах нет. Известно лишь, что чистый долг по кварталам менялся: с 34 359,9 млн песо на конец четвёртого квартала 2024 года до 27 253,7 млн песо на конец второго квартала 2026 года, то есть долг за этот период снизился.
Операционный денежный поток за последние 12 месяцев не раскрыт, поэтому судить о способности обслуживать долг из выручки можно только по EBITDA. При 1,12 EBITDA долговая нагрузка не является ограничением для дивидендов, но и не даёт запаса для крупных вложений без нового долга.
Дивидендная доходность 12,0% при P/E LTM 5,8 – главный аргумент в пользу бумаги
Дивидендная доходность за последние 12 месяцев составляет 12,0% – это самый высокий показатель в фактах и главный аргумент в пользу бумаги. При капитализации 88 295,2 млн песо такая доходность соответствует выплатам около 10,6 млрд песо в год.
Наша оценка дивиденда на текущий год – около 10–11 млрд песо, она опирается на прибыль LTM 15 170,8 млн песо и коэффициент выплат около 70%. Оценка держится на двух условиях: прибыль не должна упасть ниже уровня LTM, а разовые статьи не должны вымыть денежный поток.
Доходность 12,0% заметно выше ключевой ставки, что делает бумагу интересной для дохода. Но устойчивость выплаты зависит от прибыли: если разовые поступления, обеспечившие рост чистой прибыли на 52,1%, не повторятся, дивиденд может оказаться меньше.
Что сделает выплату меньше: падение операционной прибыли, рост капитальных затрат или необходимость направлять деньги на обслуживание долга. Пока нагрузка 1,12 EBITDA оставляет пространство для выплат.
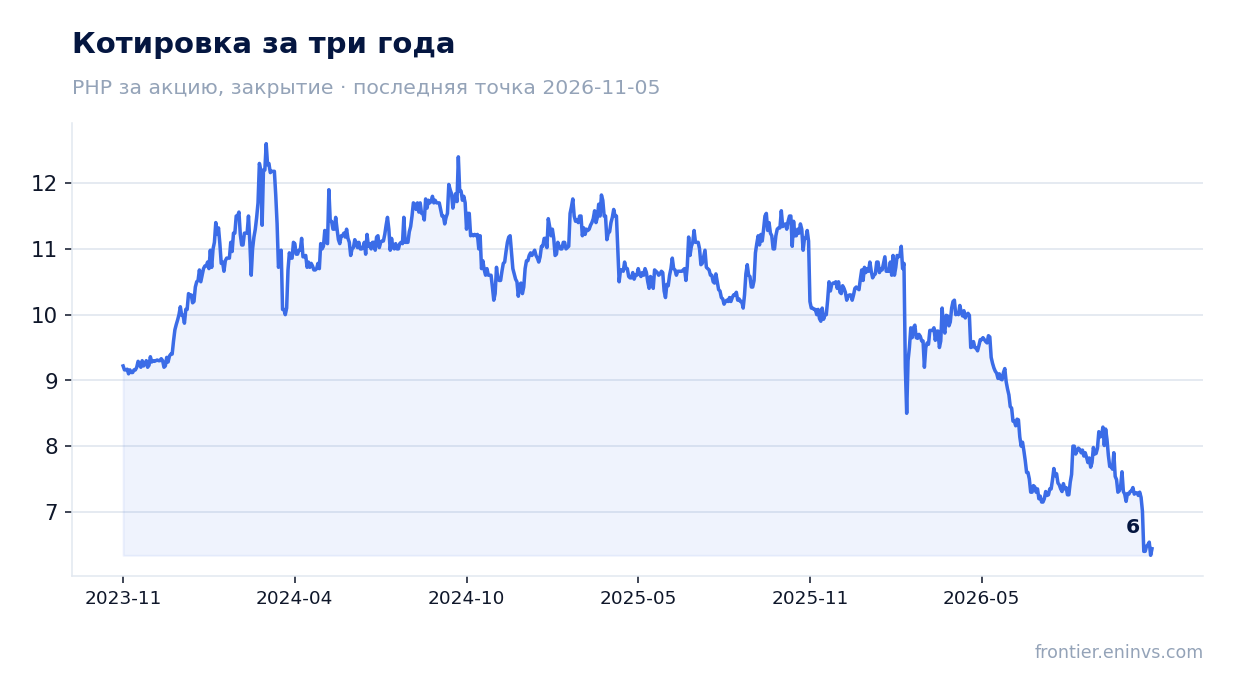
По модели портала потенциал роста к справедливой стоимости – плюс 7%
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и капитализацией, потенциал роста акции к справедливой стоимости составляет плюс 7%. Это умеренный, но положительный запас, который согласуется с низкими мультипликаторами: P/E LTM 5,8 и EV/EBITDA LTM 3,7.
Сравнить текущий P/E с собственной трёхлетней историей нельзя – среднего значения в фактах нет. Но уровень 5,8 сам по себе низок для компании с рентабельностью по чистой прибыли 16,9% и дивидендной доходностью 12,0%.
Оценка по модели портала не является рыночным консенсусом или целевой ценой. Она показывает, что при текущей цене бумага торгуется ниже справедливой стоимости, рассчитанной по нашей методике, и это поддерживает привлекательность акции.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 88,3 млрд PHP |
| P/E (LTM) | 5,8 |
| EV/EBITDA (LTM) | 3,7 |
| P/B | 0,59 |
| Чистый долг / EBITDA | 1,12 |
| ROE | 11,6% |
| Дивидендная доходность (12 мес) | 12,0% |
Итог
Сильной стороной отчёта стала чистая прибыль: 4 666,7 млн песо за квартал, рост на 52,1% и рентабельность 16,9% против 11,8% годом ранее. Но операционная прибыль 4 040,1 млн песо ниже чистой, а рост выручки замедлился до 6,5% с 22,2% во втором квартале – значит, часть результата пришла из разовых статей. Долговая нагрузка 1,12 EBITDA LTM умеренная, дивидендная доходность 12,0% при P/E LTM 5,8 остаётся главным аргументом. Вопрос для держателя теперь в том, повторится ли прибыль следующего квартала без разовых поступлений. Вердикт – привлекательно.
Перейти к финансовой карточке компании DMC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций