PH_MBT: прибыль в третьем квартале 2026 года просела на 7,3%, хотя процентный доход вырос до 41,8 млрд песо
Банк PH_MBT раскрыл результаты за третий квартал 2026 года: операционная прибыль составила 19 371 млн песо, чистая прибыль – 11 524 млн песо, что на 7,3% меньше, чем годом ранее. Процентный доход вырос до 41 757 млн песо, а рост верхней строки замедлился до 5,5% год к году против 13,3% во втором квартале. При мультипликаторе P/E за последние 12 месяцев 5,55 и дивидендной доходности 8,29% акция выглядит скорее привлекательной, но слабость прибыли и замедление доходов удерживают от более высокой оценки.
Главные тезисы
— Чистая прибыль в третьем квартале 2026 года упала на 7,3% до 11 524 млн песо, хотя процентный доход вырос до 41 757 млн песо
— Рост верхней строки замедлился до 5,5% год к году против 13,3% во втором квартале
— Операционная прибыль в 19 371 млн песо оказалась ниже прошлогодних 20 159 млн песо
— Дивидендная доходность в 8,29% при P/E 5,55 оставляет запас к доходности, которую мы считаем справедливой
— По модели портала акция торгуется с дисконтом около 17% к расчётной справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 39,6 | — | — |
| EBITDA | 21,6 | — | — |
| Операционная прибыль | 20,2 | 19,4 | -3,9% |
| Чистая прибыль | 12,4 | 11,5 | -7,3% |
| Капзатраты | 2,04 | — | — |
| Рентабельность по EBITDA | 54,6% | — | — |
| Чистая маржа | 31,4% | — | — |
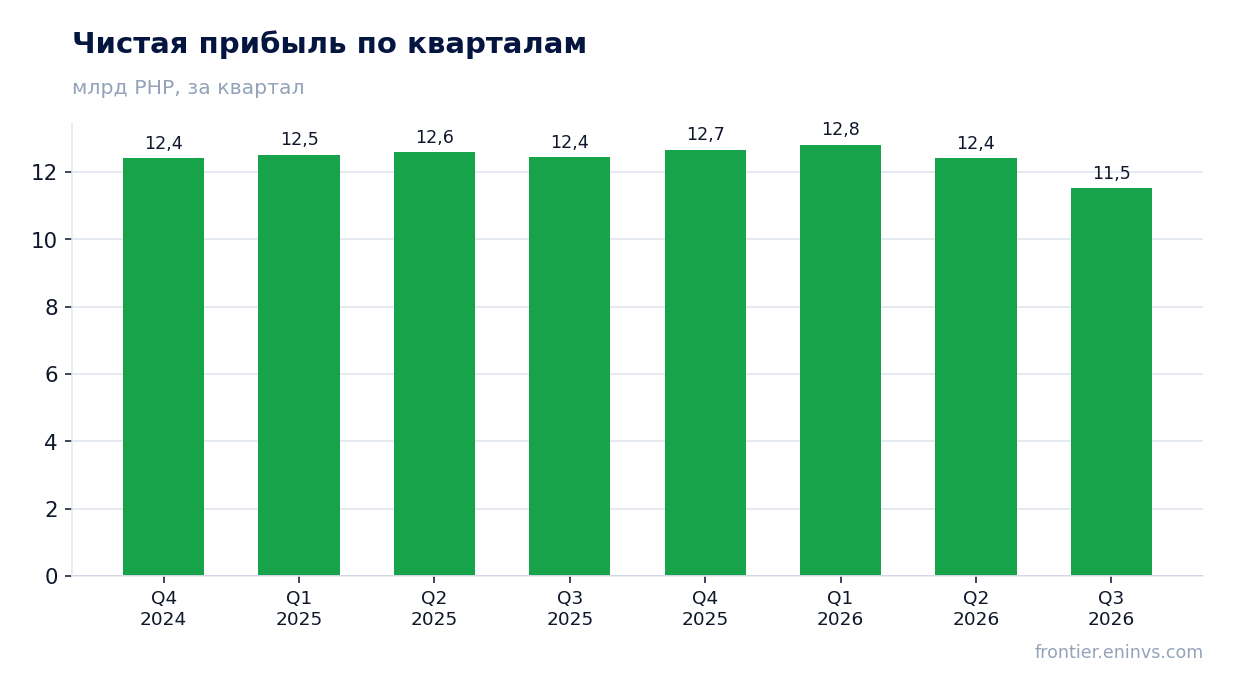
Чистая прибыль в третьем квартале 2026 года упала на 7,3% до 11 524 млн песо, хотя процентный доход вырос до 41 757 млн песо
Процентный доход в третьем квартале 2026 года составил 41 757 млн песо – это выше 39 568 млн песо годом ранее и выше 41 131 млн песо во втором квартале. Верхняя строка растёт, но прибыль этого не повторяет: чистая прибыль за квартал – 11 524 млн песо против 12 432 млн песо годом ранее, падение на 7,3%.
Операционная прибыль тоже снизилась: 19 371 млн песо против 20 159 млн песо в третьем квартале 2025 года. Расходы растут быстрее доходов, и процентный доход уже не компенсирует это в полной мере. За последние 12 месяцев чистая прибыль составила 49 403 млн песо – это база для дивидендов и для мультипликатора.
Для держателя важна не столько абсолютная величина прибыли, сколько её устойчивость. Квартальная прибыль держится в узком диапазоне 11,5–12,8 млрд песо уже несколько кварталов, и текущее снижение – первое заметное отклонение вниз за этот период.
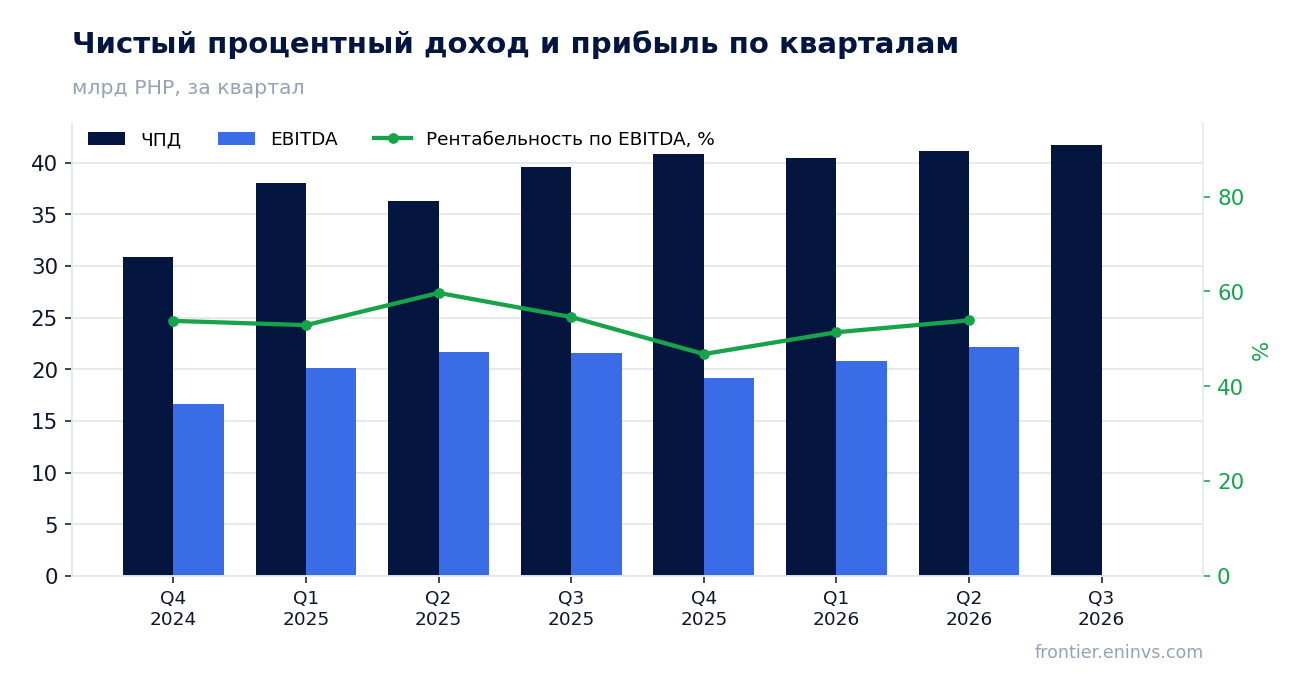
Рост верхней строки замедлился до 5,5% год к году против 13,3% во втором квартале
Процентный доход в третьем квартале 2026 года вырос на 5,5% год к году – это заметно скромнее 13,3% во втором квартале. Замедление произошло на фоне того, что квартал к кварталу доход почти не изменился: 41 757 млн песо против 41 131 млн песо.
История роста за последние кварталы неровная: 6,0% в третьем квартале 2025 года, 32,4% в четвёртом, 6,4% в первом квартале 2026 года, 13,3% во втором и 5,5% в третьем. Такой разброс говорит о том, что отдельные кварталы несут разовые компоненты, и опираться на один квартал при оценке тренда нельзя.
Замедление верхней строки – главный аргумент против повышения оценки. Если в следующем отчёте рост вернётся к двузначным темпам, это снимет часть опасений; если останется около 5%, давление на прибыль сохранится.
Операционная прибыль в 19 371 млн песо оказалась ниже прошлогодних 20 159 млн песо
Операционная прибыль в третьем квартале 2026 года – 19 371 млн песо против 20 159 млн песо годом ранее. При росте процентного дохода на 5,5% операционная прибыль снизилась, значит расходы выросли быстрее доходов.
Разрыв между процентным доходом и операционной прибылью в 22,4 млрд песо – это операционные расходы и резервы. Именно эта часть отчёта съедает рост верхней строки, и именно она определяет, превратится ли рост доходов в рост прибыли.
За последние 12 месяцев операционная прибыль держится на уровне около 19–20 млрд песо в квартал. Устойчивость этого уровня при замедлении доходов – ключевой вопрос для следующего отчёта.
Дивидендная доходность в 8,29% при P/E 5,55 оставляет запас к доходности, которую мы считаем справедливой
Дивидендная доходность за последние 12 месяцев – 8,29%. При чистой прибыли за последние 12 месяцев в 49 403 млн песо и капитализации 274 342 млн песо выплаты покрываются прибылью с запасом, если коэффициент выплат остаётся на текущем уровне.
Наша оценка дивиденда на текущий год исходит из прибыли за последние 12 месяцев и текущего коэффициента выплат; она зависит от того, сохранится ли прибыль на уровне около 49 млрд песо. Снижение квартальной прибыли на 7,3% – первый риск для этой базы.
Доходность в 8,29% заметно выше того, что даёт денежный рынок при текущей ключевой ставке, и это главная причина, по которой акция выглядит привлекательной. Если прибыль продолжит снижаться, выплата может стать меньше, и доходность уже не будет такой высокой.
По модели портала акция торгуется с дисконтом около 17% к расчётной справедливой стоимости
Мультипликатор P/E за последние 12 месяцев – 5,55, рентабельность капитала – 10,96%. По модели портала, которая сопоставляет рентабельность капитала с ценой к балансовой стоимости, потенциал роста акции к расчётной справедливой стоимости оценивается в +17%.
Это наша собственная оценка, а не консенсус рынка и не целевая цена. Она опирается на текущую прибыль и текущую цену; при снижении прибыли справедливая стоимость по модели тоже снизится.
Акция входит в живые модельные стратегии портала, в частности в PH Banks, но это факт членства, а не аргумент в пользу оценки. Сама оценка строится на мультипликаторе, доходности и направлении прибыли.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 274 млрд PHP |
| P/E (LTM) | 5,6 |
| P/B | 0,63 |
| ROE | 11,0% |
| Дивидендная доходность (12 мес) | 8,3% |
Итог
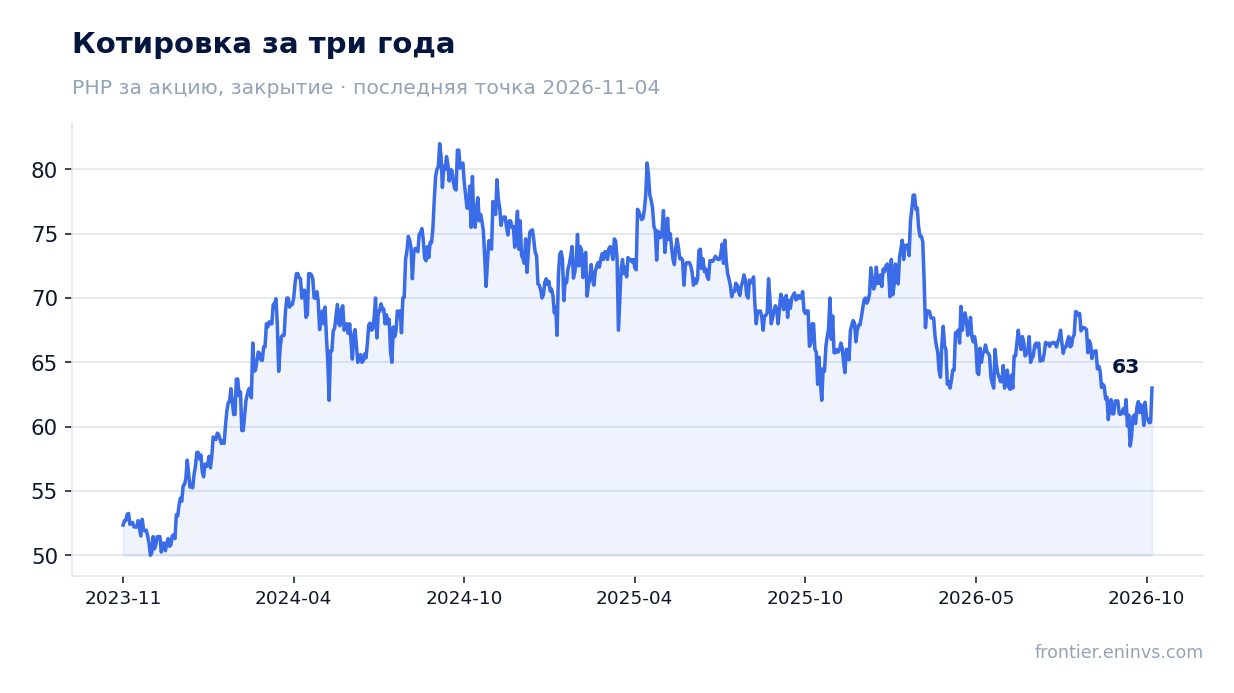
Сильная сторона отчёта – процентный доход в 41 757 млн песо и дивидендная доходность 8,29% при P/E 5,55. Слабая – падение чистой прибыли на 7,3% и замедление роста верхней строки до 5,5%. По модели портала акция торгуется с дисконтом около 17% к расчётной справедливой стоимости, и это вместе с доходностью перевешивает опасения по прибыли. Главный вопрос для держателя – вернётся ли рост доходов к двузначным темпам; если нет, дивиденд и прибыль окажутся под давлением.
Перейти к финансовой карточке компании MBT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций