АФК Система: EBITDA выросла на 38,7%, но весь рост съели процентные расходы и отрицательный капитал
27 августа АФК Система раскрыла результаты за первое полугодие 2026 года. Выручка выросла на 6,5% до 639,5 млрд руб., EBITDA – на 38,7% до 250,3 млрд руб., маржа поднялась с 30,0% до 39,1%. Но чистый убыток остался – 4,4 млрд руб., операционный денежный поток ушёл в минус на 222,3 млрд руб., а капитал, относящийся к акционерам, отрицательный – минус 205,8 млрд руб. При EV/EBITDA 4,3 и отсутствии дивидендов бумага выглядит нейтрально: долговая нагрузка 4,28 к EBITDA и отрицательный капитал перевешивают операционный прогресс.
Главные тезисы
— EBITDA выросла на 38,7%, но весь рост ушёл на обслуживание долга
— Выручка прибавила 6,5%, и темпы почти не изменились с конца 2024 года
— Операционный денежный поток ушёл в минус на 222,3 млрд руб. из-за роста ограниченных денежных средств
— Чистый долг 1 260,9 млрд руб. – это 4,28 EBITDA, и нагрузка не снижается
— Капитал акционеров отрицательный – минус 205,8 млрд руб., и это ограничивает манёвр
— Дивиденды не выплачивались за последние 12 месяцев, и в этом году выплат не запланировано
— EV/EBITDA 4,3 – дёшево, но отрицательный капитал и долг делают оценку обманчивой
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 601 | 640 | +6,5% |
| EBITDA | 180 | 250 | +38,7% |
| Операционная прибыль | 92,6 | 157 | +69,7% |
| Чистая прибыль | -81,8 | -4,42 | — |
| Операционный денежный поток | 40,6 | -222 | -648,1% |
| Капзатраты | 84,2 | 98,2 | +16,7% |
| Рентабельность по EBITDA | 30,0% | 39,1% | +9,1 п.п. |
| Чистая маржа | -13,6% | -0,7% | +12,9 п.п. |
EBITDA выросла на 38,7%, но весь рост ушёл на обслуживание долга
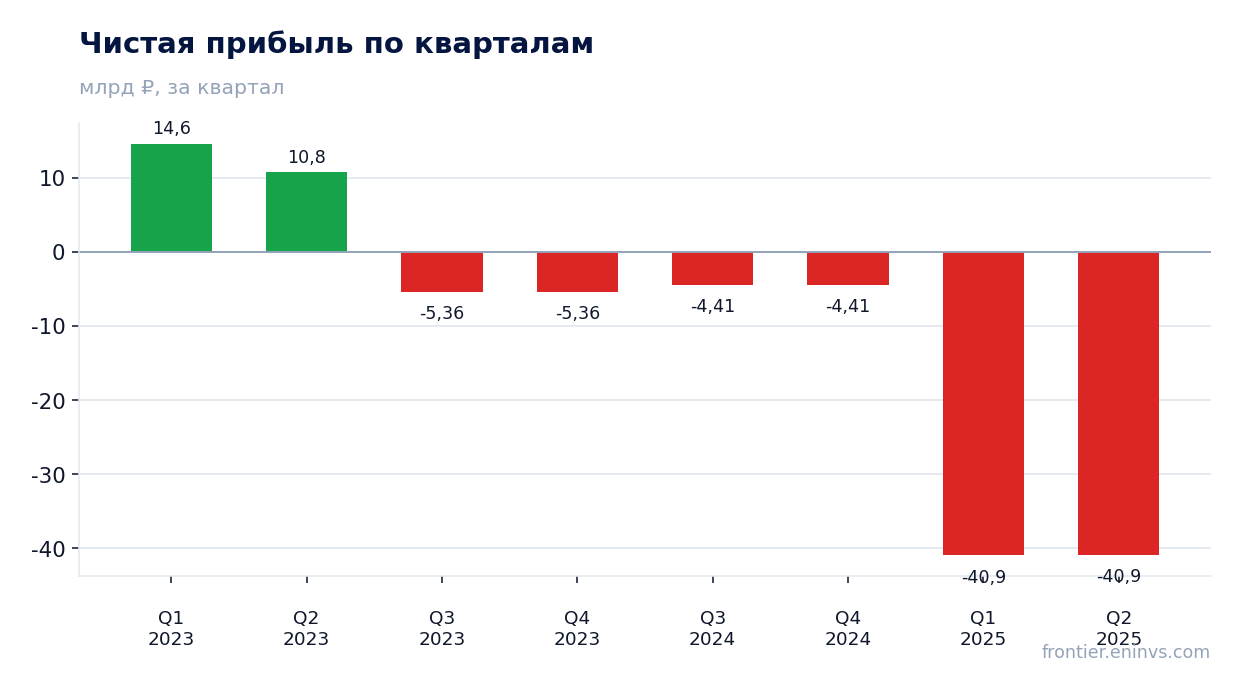
EBITDA за первое полугодие 2026 года составила 250,3 млрд руб., что на 38,7% больше, чем годом ранее. Маржа поднялась до 39,1% с 30,0%. Такой рост выглядит впечатляюще, но он почти не дошёл до чистой прибыли: финансовые расходы составили 166,7 млрд руб., что на 39,3 млрд руб. меньше, чем годом ранее, но всё ещё съедает большую часть операционной прибыли.
Операционная прибыль выросла до 157,1 млрд руб. с 92,6 млрд руб. годом ранее. Однако после вычета финансовых расходов и курсовых разниц прибыль до налогообложения составила лишь 6,6 млрд руб. Чистый убыток – 4,4 млрд руб., хотя годом ранее он был 81,8 млрд руб. Улучшение есть, но оно пока не привело к положительному результату.
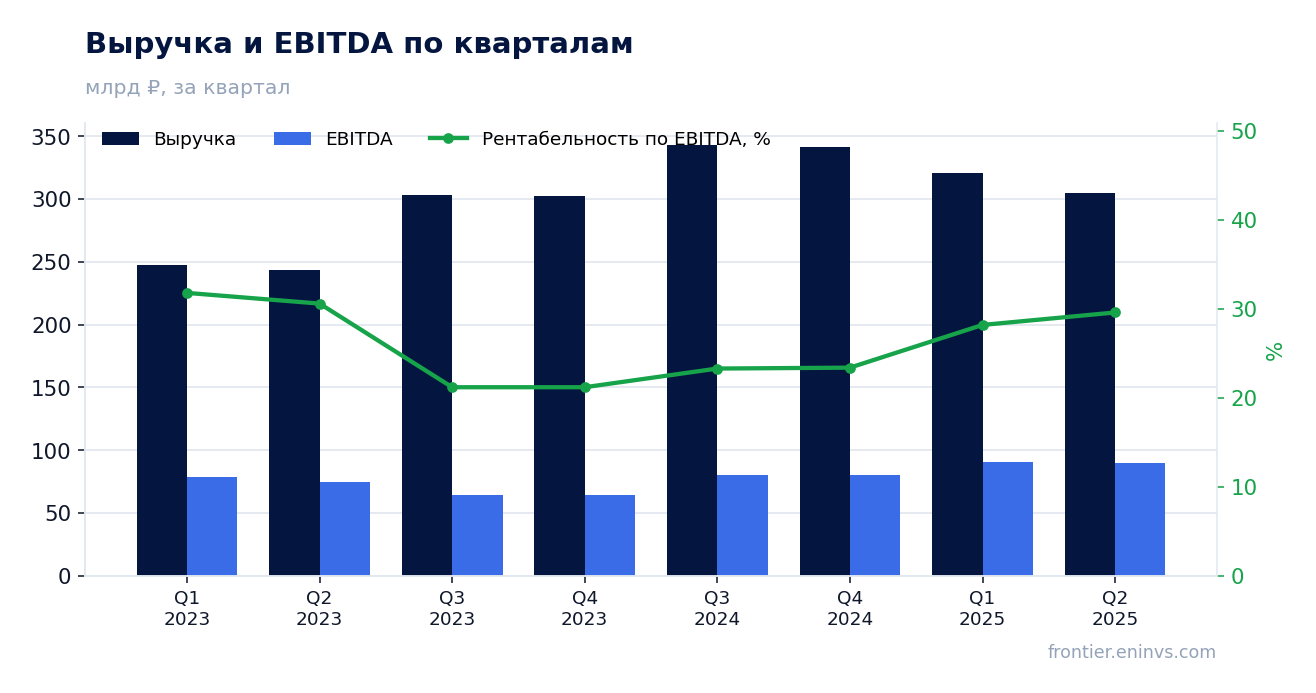
Выручка прибавила 6,5%, и темпы почти не изменились с конца 2024 года
Выручка за первое полугодие 2026 года составила 639,5 млрд руб., что на 6,5% больше, чем за аналогичный период прошлого года. Для сравнения: в четвёртом квартале 2024 года рост был 12,9%, в третьем квартале 2024 года – 13,3%. То есть темпы роста замедлились примерно вдвое, хотя в конце 2024 года они были почти одинаковыми.
Замедление связано с эффектом высокой базы и, возможно, с изменением структуры продаж. В отчёте не раскрывается сегментная выручка, поэтому точно сказать, какой бизнес тормозит, нельзя. Но общая динамика показывает, что двузначные темпы роста остались в прошлом.
Операционный денежный поток ушёл в минус на 222,3 млрд руб. из-за роста ограниченных денежных средств
Операционный денежный поток за первое полугодие 2026 года составил минус 222,3 млрд руб. против плюс 40,6 млрд руб. годом ранее. Основная причина – рост денежных средств, ограниченных в использовании, на 119,8 млрд руб., а также отток по банковским депозитам и обязательствам на 88,4 млрд руб. Эти статьи связаны с финансовой деятельностью дочерних банков и не отражают операционную эффективность промышленных активов.
Капитальные затраты составили 98,2 млрд руб., что на 10,6 млрд руб. больше, чем годом ранее. Свободный денежный поток, таким образом, глубоко отрицательный. Компания финансирует инвестиции и покрывает разрывы за счёт новых заимствований: поступления от кредитов и займов составили 552,7 млрд руб.
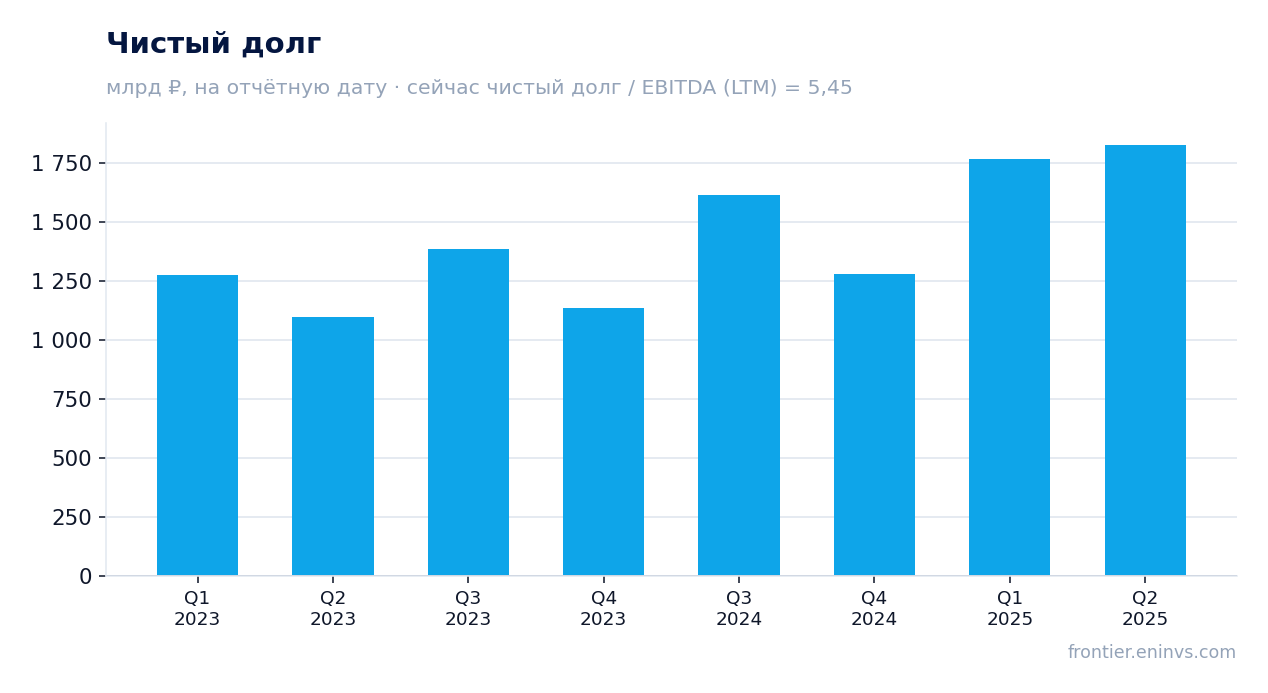
Чистый долг 1 260,9 млрд руб. – это 4,28 EBITDA, и нагрузка не снижается
Чистый долг на 30 июня 2026 года составил 1 260,9 млрд руб. Это 4,28 EBITDA за последние 12 месяцев. Годом ранее, на 30 июня 2025 года, чистый долг был 1 828,5 млрд руб., то есть за 12 месяцев он снизился на 567,6 млрд руб. Однако по сравнению с 31 декабря 2025 года (1 209,1 млрд руб.) он вырос на 51,8 млрд руб. Снижение год к году достигнуто за счёт роста EBITDA, а не за счёт погашения долга.
Краткосрочные обязательства превышают оборотные активы на 853,6 млрд руб. Это создаёт риск рефинансирования. Компания отмечает, что доступны неиспользованные кредитные линии на 1 166,5 млрд руб., а после отчётной даты привлечено ещё 40 млрд руб. в рамках структурной сделки. Но уровень долга остаётся высоким, и процентные расходы будут давить на прибыль.
Капитал акционеров отрицательный – минус 205,8 млрд руб., и это ограничивает манёвр
Капитал, относящийся к акционерам АФК Система, на 30 июня 2026 года отрицательный и составляет минус 205,8 млрд руб. Это на 33,0 млрд руб. хуже, чем на конец 2025 года. Отрицательный капитал – следствие накопленных убытков (330,1 млрд руб.) и крупных обязательств по выплате дивидендов дочерних компаний (61,4 млрд руб.).
Отрицательный капитал ограничивает возможности компании по привлечению нового финансирования и повышает стоимость долга. Кроме того, это означает, что балансовая стоимость активов не покрывает обязательства, и любая переоценка активов вниз может ухудшить положение.
Дивиденды не выплачивались за последние 12 месяцев, и в этом году выплат не запланировано
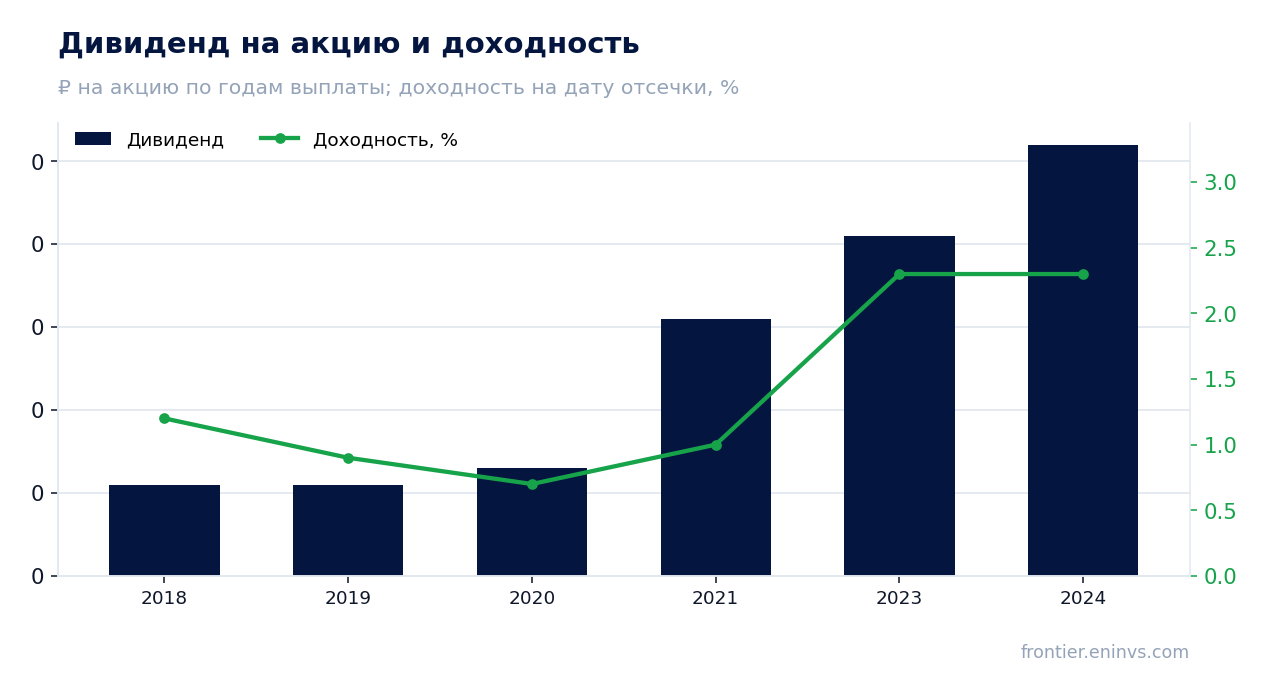
За последние 12 месяцев дивиденды не выплачивались. В этом календарном году выплат также не было, и дальнейшие выплаты не запланированы. Для компании, которая исторически платила дивиденды (в 2024 году – 0,52 руб. на акцию, в 2023 году – 0,41 руб.), это существенное изменение.
Справедливая доходность для этой бумаги, по нашей оценке, – 7,0%. При текущей цене и отсутствии выплат дивидендная доходность равна нулю. Это делает бумагу непривлекательной для инвесторов, ориентированных на доход. Ключевая ставка ЦБ – 14,0%, и без дивидендов бумага проигрывает даже безрисковым инструментам.
EV/EBITDA 4,3 – дёшево, но отрицательный капитал и долг делают оценку обманчивой
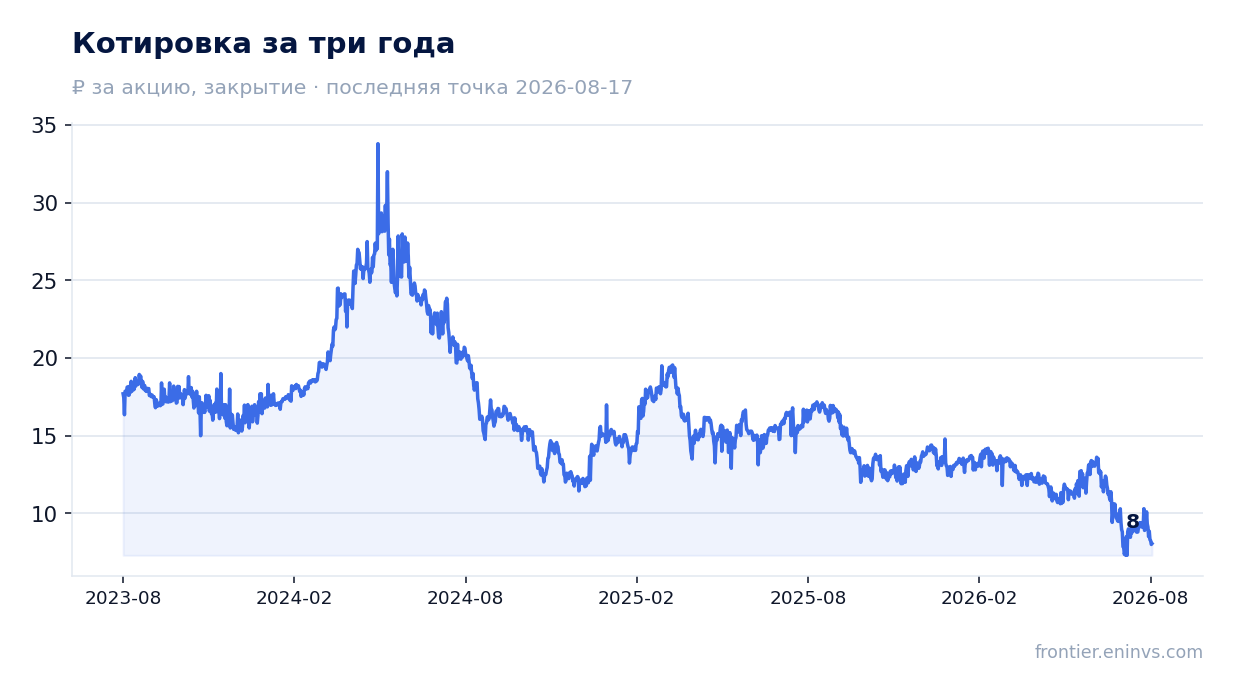
EV/EBITDA за последние 12 месяцев составляет 4,3. Это низкий мультипликатор, который может указывать на недооценённость. Однако он не учитывает отрицательный капитал и высокий чистый долг. При рыночной капитализации 69,5 млрд руб. и чистом долге 1 260,9 млрд руб. EV составляет около 1 330,4 млрд руб.
Сравнить текущий мультипликатор с историческим средним за три года невозможно, так как в FACTS нет этих данных. Но даже без сравнения видно, что рынок оценивает компанию с большим дисконтом к активам, что отражает риски долговой нагрузки и корпоративного управления. Для переоценки нужен устойчивый положительный свободный денежный поток и снижение долга, а не разовый рост EBITDA.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 69,5 млрд ₽ |
| EV/EBITDA (LTM) | 4,3 |
| Чистый долг / EBITDA | 4,28 |
| ROE | 6,5% |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2018 | 0,11 | 1,2% |
| 2019 | 0,11 | 0,9% |
| 2020 | 0,13 | 0,7% |
| 2021 | 0,31 | 1,0% |
| 2023 | 0,41 | 2,3% |
| 2024 | 0,52 | 2,3% |
Итог
Сильным в отчёте выглядит рост EBITDA на 38,7% и улучшение маржи до 39,1%. Однако этот рост почти полностью съеден процентными расходами, а чистый убыток сохраняется. Операционный денежный поток отрицательный, капитал акционеров отрицательный, дивиденды не выплачиваются. Реальный вопрос для держателя сейчас: сможет ли компания снизить долг и выйти на положительный свободный денежный поток, или рост EBITDA останется лишь бухгалтерским достижением. При EV/EBITDA 4,3 бумага выглядит нейтрально – дёшево, но с высокими рисками.
Перейти к финансовой карточке компании AFKS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций