Аэрофлот: убыток в первом квартале 2026 года на фоне падения EBITDA и роста расходов на техобслуживание
19 июня 2026 года Аэрофлот раскрыл результаты за первый квартал 2026 года: выручка выросла на 5,7% до 201,1 млрд руб., но EBITDA упала на 39,6% до 29,6 млрд руб., а чистый убыток составил 11,9 млрд руб. против прибыли годом ранее. В обзоре разберём, что привело к такому развороту, как изменился долг и что это значит для акционеров.
Главные тезисы
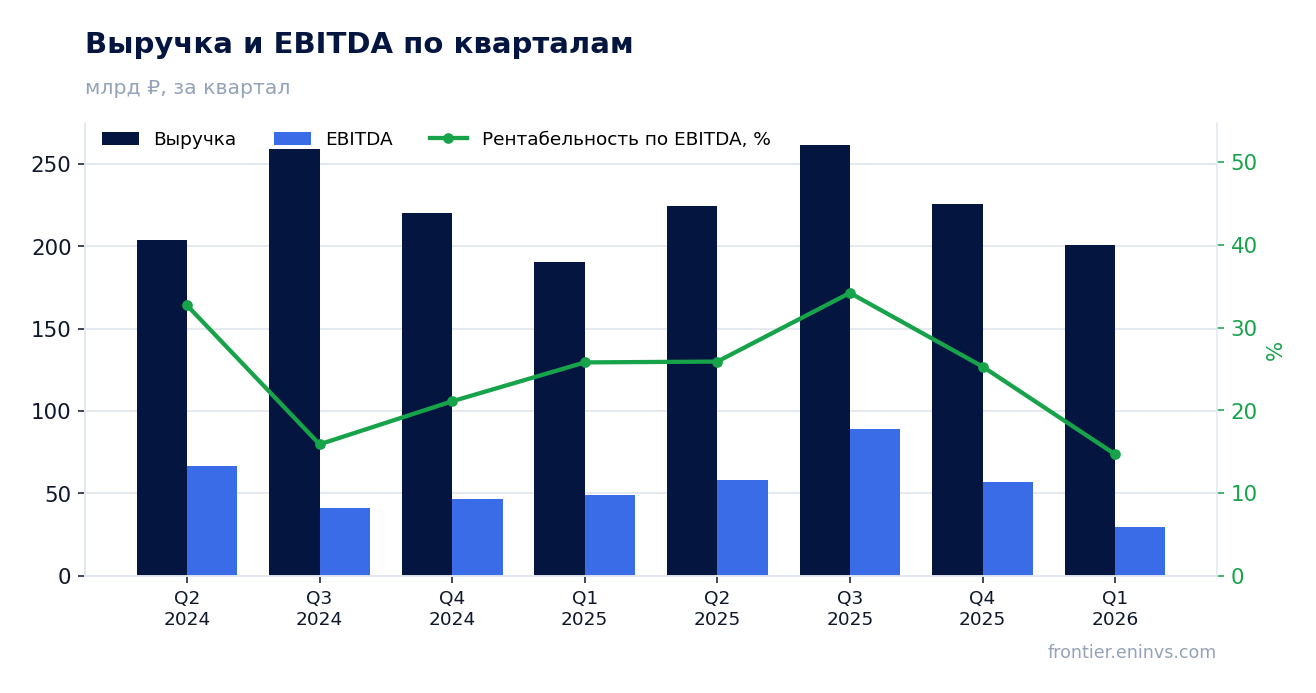
— Выручка выросла на 5,7%, но EBITDA рухнула на 39,6% из-за роста расходов на техобслуживание и персонал
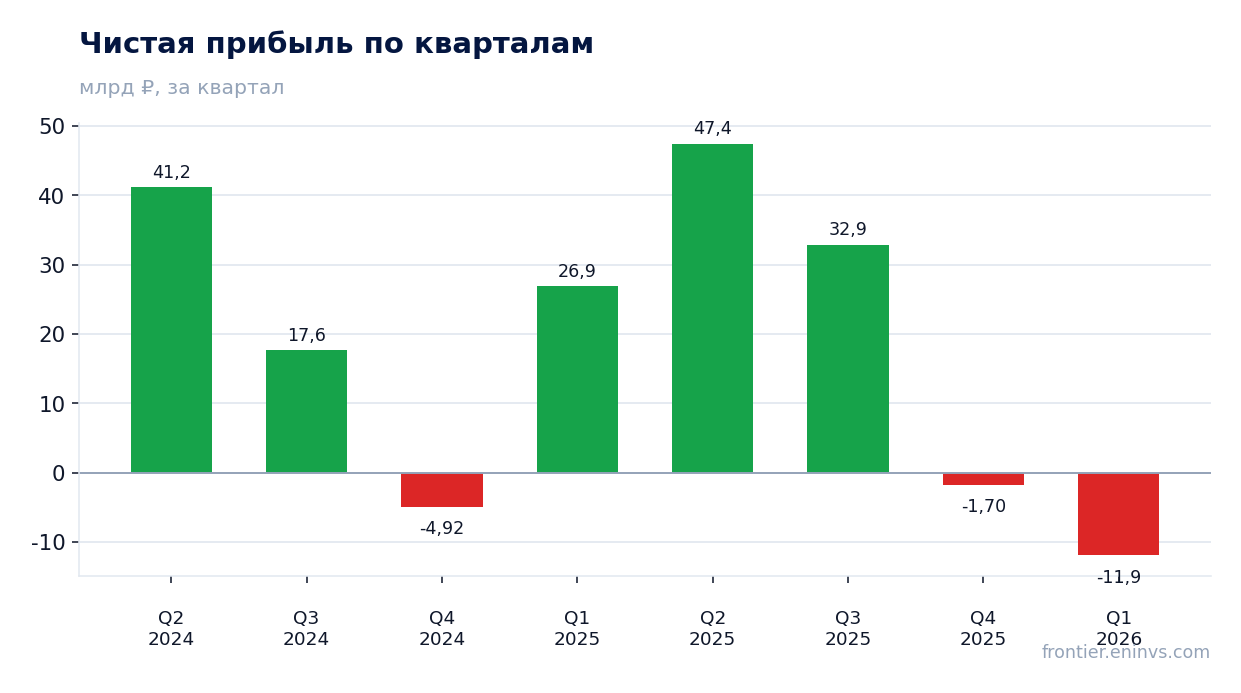
— Чистый убыток в 11,9 млрд руб. сформирован финансовыми расходами и курсовыми разницами при операционной прибыли всего 1,7 млрд руб.
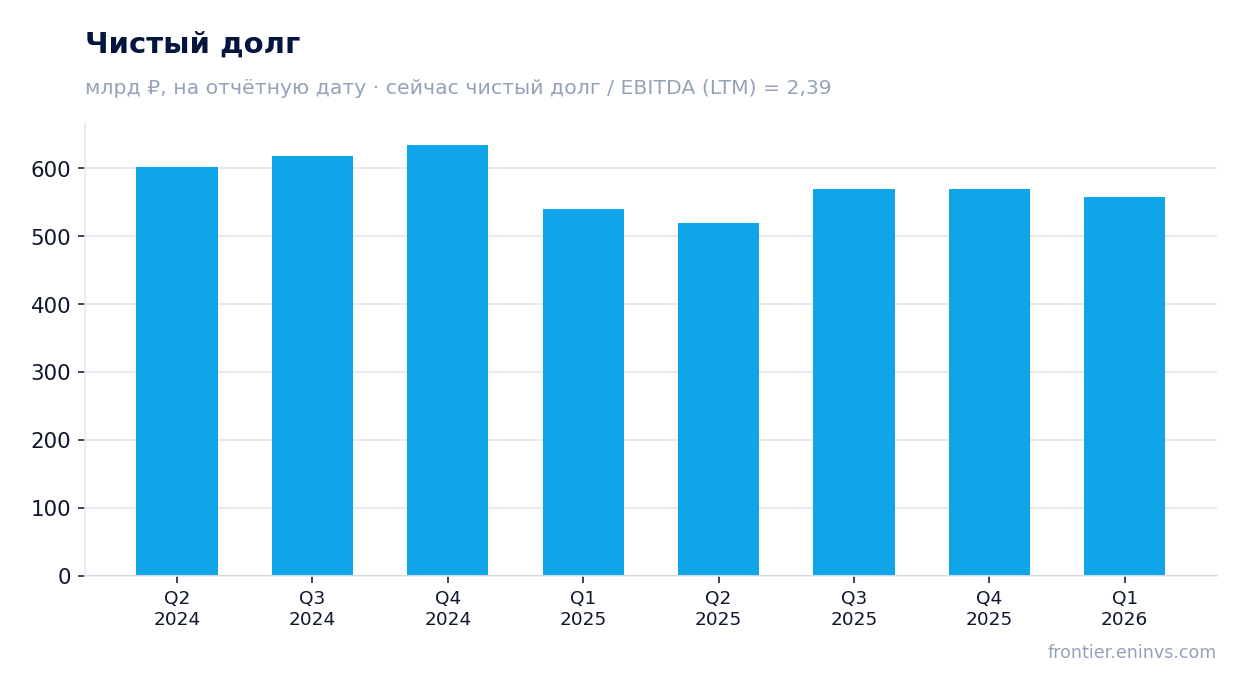
— Долг вырос на 6,8 млрд руб. за квартал, до 557,9 млрд руб., при этом денежный поток от операций сократился вдвое
— Капзатраты упали вдвое, но свободный денежный поток остался положительным
— Дивидендная доходность 17,2% выглядит привлекательно, но выплата может быть не обеспечена прибылью
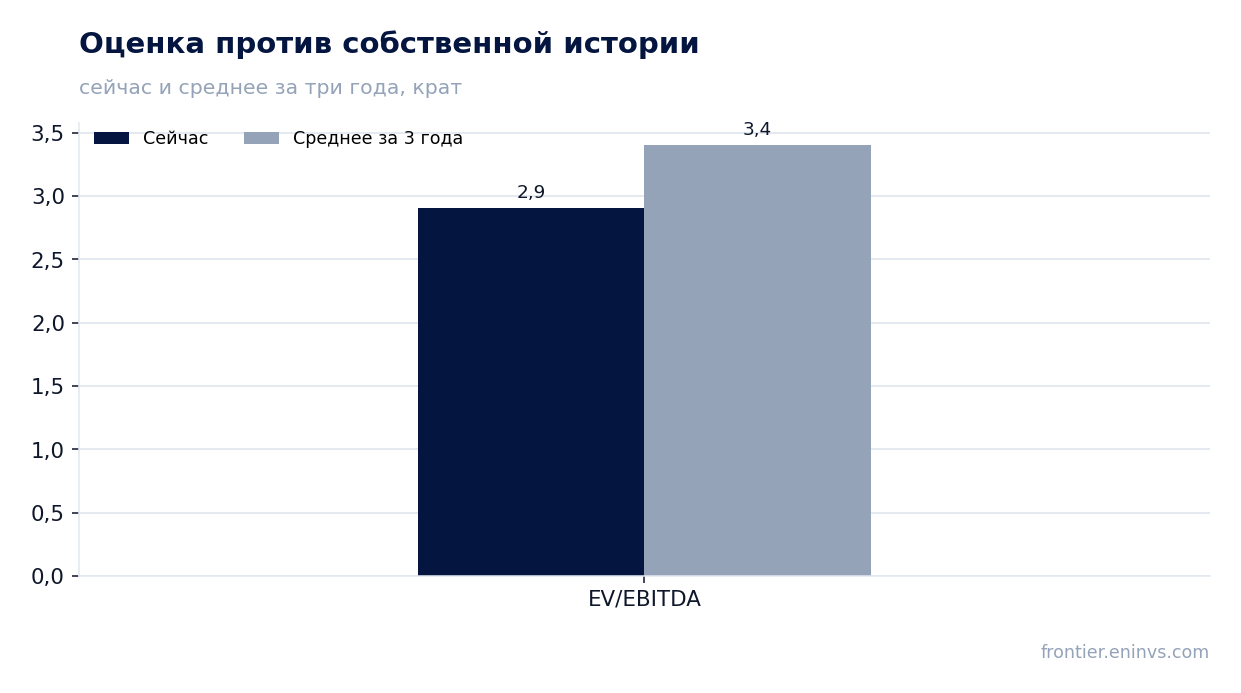
— Мультипликатор EV/EBITDA 2,9x — ниже трёхлетнего среднего 3,4x
Ключевые показатели, млрд ₽
| Показатель | Q1 2025 | Q1 2026 | Изм. |
|---|---|---|---|
| Выручка | 190 | 201 | +5,7% |
| EBITDA | 49,0 | 29,6 | -39,6% |
| Операционная прибыль | 19,1 | 1,70 | -91,1% |
| Чистая прибыль | 26,9 | -11,9 | -144,3% |
| Операционный денежный поток | 52,0 | 24,6 | -52,6% |
| Капзатраты | 29,9 | 14,3 | -52,3% |
| Рентабельность по EBITDA | 25,8% | 14,7% | -11,1 п.п. |
| Чистая маржа | 14,1% | -5,9% | -20,0 п.п. |
Выручка выросла на 5,7%, но EBITDA рухнула на 39,6% из-за роста расходов на техобслуживание и персонал
В первом квартале 2026 года выручка Аэрофлота составила 201,1 млрд руб., что на 5,7% больше, чем годом ранее. Основной вклад внесли регулярные пассажирские перевозки – 188,2 млрд руб., грузовые перевозки принесли 7,0 млрд руб., чартерные – 1,2 млрд руб. Рост выручки продолжился, но темпы замедлились по сравнению с предыдущими кварталами.
EBITDA за отчётный период упала на 39,6% до 29,6 млрд руб., маржа сократилась с 25,8% до 14,7%. Главная причина – резкий рост операционных расходов: затраты на техническое обслуживание воздушных судов выросли на 34% до 17,7 млрд руб., расходы на персонал – на 13% до 32,2 млрд руб.. Расходы на авиатопливо остались почти на уровне прошлого года – 70,4 млрд руб., но этого оказалось недостаточно, чтобы компенсировать давление других статей.
Чистый убыток в 11,9 млрд руб. сформирован финансовыми расходами и курсовыми разницами при операционной прибыли всего 1,7 млрд руб.
Операционная прибыль в первом квартале составила всего 1,7 млрд руб. – это в 11 раз меньше, чем годом ранее (19,1 млрд руб.). Финансовые расходы выросли до 19,5 млрд руб., включая 3,3 млрд руб. убытка от курсовых разниц (год назад была прибыль 27,3 млрд руб.). В итоге чистый убыток достиг 11,9 млрд руб. против прибыли 26,9 млрд руб. в первом квартале 2025 года.
Операционной прибыли не хватило, чтобы покрыть финансовые расходы. Налог на прибыль был положительным – 1,4 млрд руб. – благодаря отложенным налогам.
Долг вырос на 6,8 млрд руб. за квартал, до 557,9 млрд руб., при этом денежный поток от операций сократился вдвое
Чистый долг на 31 марта 2026 года составил 557,9 млрд руб., увеличившись на 6,8 млрд руб. за квартал и на 29,8 млрд руб. за последние 12 месяцев. Отношение чистого долга к EBITDA за последние 12 месяцев – 2,39x. Рост долга сопровождался снижением операционного денежного потока: за квартал он составил 24,6 млрд руб. против 52,0 млрд руб. годом ранее.
Сокращение операционного потока связано с ухудшением рентабельности и ростом оборотного капитала. Компания привлекла 18,7 млрд руб. новых кредитов, но погасила лишь 1,0 млрд руб., что увеличило долговую нагрузку. Процентные расходы выросли до 7,7 млрд руб. по кредитам и 4,5 млрд руб. по аренде.
Капзатраты упали вдвое, но свободный денежный поток остался положительным
Капитальные затраты в первом квартале 2026 года составили 14,3 млрд руб. – почти вдвое меньше, чем 29,9 млрд руб. годом ранее. Основная часть – приобретение запчастей и авиадвигателей (9,8 млрд руб. и 5,6 млрд руб. соответственно). Снижение капзатрат частично компенсировало падение операционного потока.
Свободный денежный поток (операционный поток минус капзатраты) остался положительным – 10,4 млрд руб. против 22,1 млрд руб. годом ранее. Это позволяет компании финансировать текущую деятельность без привлечения дополнительного долга, но запас прочности сократился.
Дивидендная доходность 17,2% выглядит привлекательно, но выплата может быть не обеспечена прибылью
За последние 12 месяцев Аэрофлот выплатил 5,29 руб. на акцию, что даёт дивидендную доходность 17,2%. Наша модель оценивает следующий платёж также в 5,29 руб. на акцию, при этом справедливая доходность для этой бумаги – 7,9%. Имплицитный коэффициент выплат – 0,28 от прибыли.
Однако за последние 12 месяцев чистая прибыль составила 66,7 млрд руб., но в первом квартале 2026 года компания получила убыток. Если убыточность сохранится, выплата дивидендов в прежнем размере может оказаться под вопросом. Текущая доходность значительно выше справедливой, что может указывать на ожидания рынка по снижению выплат.
Мультипликатор EV/EBITDA 2,9x — ниже трёхлетнего среднего 3,4x
EV/EBITDA по последним 12 месяцам составляет 2,9x – ниже трёхлетнего среднего 3,4x. Это означает, что рынок оценивает компанию дешевле, чем в среднем за последние три года. P/E LTM – 1,85x, что отражает высокую прибыльность в прошлом, но не учитывает текущий убыток.
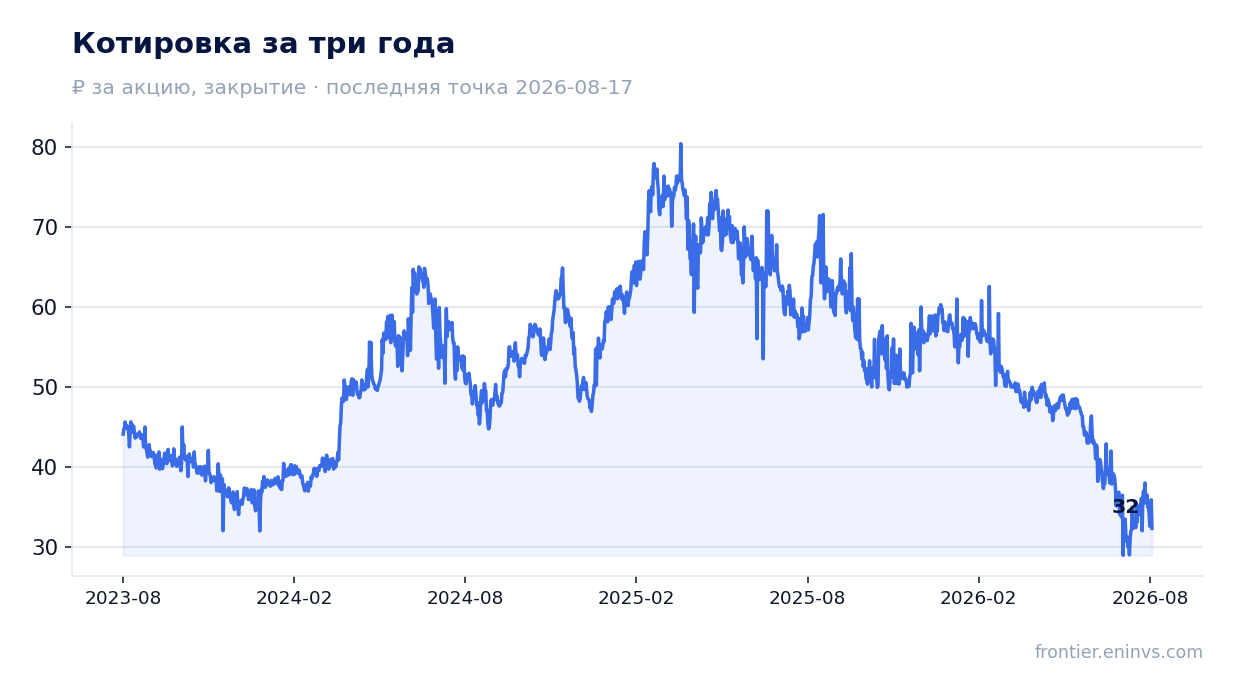
Акции после выхода отчёта упали на 3,7% в день публикации и на 24,1% к 17 августа 2026 года. Рыночная капитализация – 123,2 млрд руб.. Низкий мультипликатор может быть оправдан ухудшением операционных показателей и неопределённостью с дивидендами.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 123 млрд ₽ |
| P/E (LTM) | 1,8 |
| EV/EBITDA (LTM) | 2,9 |
| P/B | 2,43 |
| Чистый долг / EBITDA | 2,39 |
| Операционный денежный поток (LTM) | 137 млрд |
| ROE | -112,2% |
| Дивидендная доходность (12 мес) | 10,9% |
| EV/EBITDA, среднее за 3 года | 3,4 |
Итог
Первый квартал 2026 года оказался слабым для Аэрофлота: выручка выросла, но EBITDA упала на 39,6% из-за роста расходов на техобслуживание и персонал, а чистая прибыль ушла в минус из-за финансовых расходов и курсовых разниц. Долг вырос, операционный поток сократился вдвое, но капзатраты снизились, что позволило сохранить положительный свободный денежный поток. Дивидендная доходность 17,2% выглядит заманчиво, но при убытке в отчётном периоде выплата может быть под вопросом. Мультипликатор EV/EBITDA ниже среднего за три года, что отражает ухудшение операционных показателей. Главный вопрос для акционеров – сможет ли компания вернуться к прибыльности во втором квартале, когда традиционно высокий спрос.
Перейти к финансовой карточке компании AFLT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций